வங்கியில் ஒரு முறை தீர்வு (OTS) மூலம் கடனை குறைப்பது எப்படி?
வங்கியில் ஒரு முறை தீர்வு (One-Time Settlement – OTS) என்பது கடன் வழங்குபவர், கடனாளியின் உண்மையான நிதி நெருக்கடியைக் கருத்தில் கொண்டு, நிலுவையில் உள்ள கடனில் ஒரு பகுதியை தள்ளுபடி செய்ய ஒப்புக்கொள்ளும் ஒரு செயல்முறையாகும். இது கடனை அடைப்பதற்கான ஒரு வழியாகும், ஆனால் இதற்கு சில நிபந்தனைகள் மற்றும் செயல்முறைகள் உள்ளன. கடனை அடைக்கும்போது, வங்கிக்கு குறைந்த தொகையை செலுத்துவது எப்படி என்பதைப் பார்ப்போம்.
OTS என்றால் என்ன, அது எப்படி வேலை செய்கிறது?
OTS என்பது கடன் வழங்குபவர் (வங்கி அல்லது நிதி நிறுவனம்) மற்றும் கடனாளிக்கு இடையே ஏற்படும் ஒரு பரஸ்பர ஒப்பந்தமாகும். இதில், கடன் வழங்குபவர், கடனாளியின் உண்மையான நிதி நெருக்கடியைக் கருத்தில் கொண்டு, நிலுவையில் உள்ள கடனில் ஒரு பகுதியை தள்ளுபடி செய்ய ஒப்புக்கொள்கிறார். கடனாளி, ஒப்புக்கொள்ளப்பட்ட தொகையை ஒரே தவணையாகவோ அல்லது சில தவணைகளாகவோ செலுத்தி, மீதமுள்ள கடனில் இருந்து விடுவிக்கப்படுகிறார். இது ஒரு கடனை அடைப்பதற்கான ஒரு வழியாகும், ஆனால் இது கடனாளியின் உரிமை அல்ல. கடன் வழங்குபவரின் கொள்கைகள் மற்றும் மதிப்பீட்டின் அடிப்படையிலேயே இது அமையும்.
OTS, மறுசீரமைப்பு மற்றும் தள்ளுபடிக்கு இடையே உள்ள வேறுபாடு
ஒரு முறை தீர்வு (OTS): இதில், ஒப்புக்கொள்ளப்பட்ட தொகையை செலுத்தி, மீதமுள்ள கடன் தள்ளுபடி செய்யப்படுகிறது. இது கடன் உறவை முடிவுக்குக் கொண்டுவருகிறது.
மறுசீரமைப்பு (Restructuring): இதில், கடன் திருப்பிச் செலுத்தும் விதிமுறைகள் மாற்றியமைக்கப்படுகின்றன. வட்டி விகிதம், தவணை காலம் போன்றவை மாற்றப்படலாம். கடன் உறவு தொடரும்.
தள்ளுபடி (Write-off): இது வங்கியின் கணக்கியல் நடவடிக்கை. இது கடனாளியின் பொறுப்பை தானாகவே முடிவுக்குக் கொண்டுவருவதில்லை. வங்கி தனது புத்தகங்களில் இருந்து கடனை நீக்குகிறது, ஆனால் கடனாளியிடமிருந்து பணத்தை வசூலிக்கும் உரிமையை அது இழக்காது.
யார் OTS கோரலாம்?
OTS கோருவதற்கு குறிப்பிட்ட தகுதி வரம்புகள் இல்லை. இருப்பினும், கடன் வழங்குபவரின் கொள்கைகள், கணக்கின் நிலை, கடன் திருப்பிச் செலுத்தும் திறன், பாதுகாப்பு மற்றும் முன்மொழியப்பட்ட தீர்வு சாத்தியமா என்பதைப் பொறுத்தே ஒப்புதல் அமையும். சில திட்டங்களில் குறிப்பிட்ட தேதிகள் அல்லது நிபந்தனைகள் இருக்கலாம். ஒவ்வொரு வங்கிக்கும், NBFC-க்கும் தனித்தனி விதிமுறைகள் இருக்கலாம். ஒரு வங்கி வழங்கும் சலுகை மற்ற வங்கிக்கு பொருந்தாது.
விண்ணப்பிக்கும் முன் பதிவுகளைத் தயார் செய்தல்
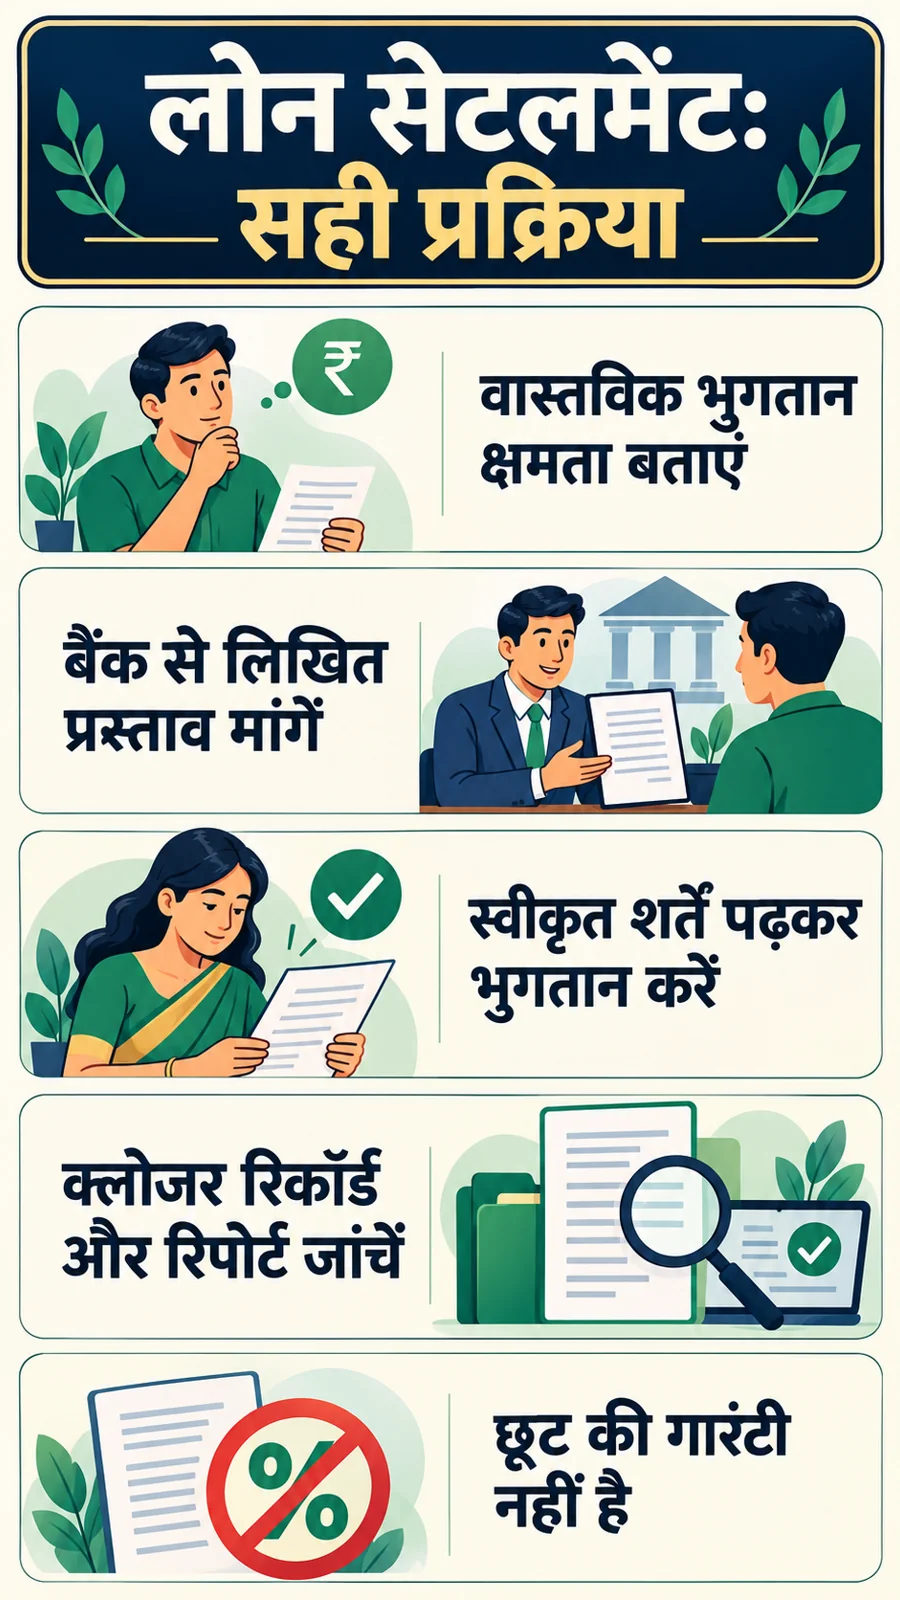
OTS-க்கு விண்ணப்பிக்கும் முன், உங்கள் கடன் கணக்கு குறித்த முழுமையான தகவல்களைச் சேகரிக்கவும். இதில் அசல், வட்டி, கட்டணங்கள், செலுத்திய தொகைகள் மற்றும் மொத்த நிலுவைத் தொகை ஆகியவை அடங்கும். உங்கள் கடன் ஒப்பந்தங்கள் மற்றும் அறிவிப்புகளின் நகல்களை வைத்திருக்கவும். வருமான இழப்பு, நோய் அல்லது வணிக பின்னடைவு போன்ற உண்மையான சிரமங்களுக்கான ஆதாரங்களைச் சேகரிக்கவும். உங்களால் எவ்வளவு தொகையை எப்போது செலுத்த முடியும் என்பதற்கான யதார்த்தமான மதிப்பீட்டைத் தயாரிக்கவும்.
எழுத்துப்பூர்வமான OTS முன்மொழிவை எவ்வாறு சமர்ப்பிப்பது?
உங்கள் கடன் குறிப்பு எண், உங்கள் நிதி நெருக்கடியின் சுருக்கமான விளக்கம், தொடர்புடைய ஆதாரங்கள் மற்றும் உங்கள் கட்டண முன்மொழிவை கடன் வழங்குபவரின் அங்கீகரிக்கப்பட்ட கிளை அல்லது நியமிக்கப்பட்ட தீர்வுப் பிரிவுக்குச் சமர்ப்பிக்கவும். உங்கள் உண்மையான திருப்பிச் செலுத்தும் திறனுக்கு ஏற்ப தொகையையும் தேதிகளையும் குறிப்பிடவும். வங்கியின் கொள்கைக்கு இணங்க பரிசீலனை மற்றும் எழுத்துப்பூர்வமான பதிலை கோரவும். சாத்தியமற்ற பெரிய தொகையை உறுதியளிப்பது பின்னர் சிக்கல்களை ஏற்படுத்தும்.
ஒப்புதல் கடிதத்தில் என்ன படிக்க வேண்டும்?
ஒப்புதல் கடிதத்தில் கடன் வழங்குபவர், கணக்கு எண், ஒப்புக்கொள்ளப்பட்ட தீர்வுத் தொகை, செலுத்தும் முறை (ஒரே தவணை அல்லது தவணைகள்), இறுதித் தேதிகள் மற்றும் அங்கீகரிக்கப்பட்ட கையொப்பம் ஆகியவை தெளிவாகக் குறிப்பிடப்பட்டுள்ளதா என்பதைச் சரிபார்க்கவும். இந்தத் தொகை முழுமையான மற்றும் இறுதித் தீர்வுதானா, எந்தெந்த கோரிக்கைகள் தள்ளுபடி செய்யப்படும், ஏதேனும் நிபந்தனைகள் உள்ளதா, வரிகள் மற்றும் கட்டணங்கள் எவ்வாறு கையாளப்படும் என்பதை உறுதிப்படுத்தவும். தவணை தவறியதற்கான விதிமுறைகள், செலுத்திய தொகையின் நிலை மற்றும் காலக்கெடு நீட்டிப்புக்கான சாத்தியக்கூறுகள் ஆகியவற்றையும் கவனிக்கவும்.
பாதுகாப்பான கட்டணம் மற்றும் நிறைவு
கடன் வழங்குபவரின் அதிகாரப்பூர்வ கணக்கிற்கு மட்டுமே பணம் செலுத்தவும். தனிப்பட்ட UPI அல்லது முகவர்களுக்கு அங்கீகாரம் மற்றும் ரசீது இல்லாமல் பணம் கொடுக்க வேண்டாம். ஒவ்வொரு பரிவர்த்தனைக்கும் ரசீது மற்றும் ஒப்புதல் கடிதங்களை பாதுகாப்பாக வைத்திருக்கவும். வங்கி கணக்கில் பணம் வரவு வைக்கப்பட்டுள்ளதா என்பதை உறுதிப்படுத்தவும். அனைத்து ஒப்புக்கொள்ளப்பட்ட கொடுப்பனவுகளுக்குப் பிறகு, நிறைவு உறுதிப்படுத்தல் மற்றும் ‘நோ-டியூஸ்’ (No-dues) சான்றிதழைப் பெறவும். பாதுகாக்கப்பட்ட கடன்களுக்கு, ஆவணங்கள் வெளியீடு மற்றும் சார்ஜ் திருப்தி போன்ற கூடுதல் தேவைகளைப் புரிந்து கொள்ளவும்.
கடன் அறிக்கை மற்றும் புதிய கடன்
தள்ளுபடி செய்யப்பட்ட தீர்வுகள், முழுமையாக திருப்பிச் செலுத்துவதிலிருந்து வேறுபட்டதாக கடன் அறிக்கையில் குறிப்பிடப்படலாம். இது எதிர்கால கடன் பெறுவதைப் பாதிக்கலாம். உங்கள் கடன் அறிக்கையைச் சரிபார்த்து, துல்லியமான தகவலை உறுதிப்படுத்தவும். தள்ளுபடி செய்யப்பட்ட கடன்களுக்கு, புதிய கடன் பெறுவதற்கு ஒரு குறிப்பிட்ட ‘குளிர்கால காலம்’ (cooling period) இருக்கலாம். இது வங்கி மற்றும் கடன் வகையைப் பொறுத்து மாறுபடும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
- ஒவ்வொரு கடனுக்கும் 50% தள்ளுபடி கிடைக்குமா? இல்லை, இது சாத்தியமில்லை. இது வங்கியின் கொள்கை, கணக்கின் நிலை மற்றும் ஒப்புதலைப் பொறுத்தது.
- Technical write-off மூலம் கடன் முடிந்துவிடுமா? இல்லை, இது ஒரு கணக்கியல் நடவடிக்கை மட்டுமே. கடன் வசூலிக்கும் உரிமை வங்கிக்கு இருக்கும்.
- OTS விண்ணப்பத்தால் வழக்கு நின்றுவிடுமா? தானாக நிற்காது. இதற்கு நீதிமன்ற உத்தரவு அல்லது இடைக்கால தடை உத்தரவு தேவைப்படலாம்.
- பன்னிரண்டு மாதங்களுக்குப் பிறகு புதிய கடன் கிடைக்குமா? இது உத்தரவாதம் இல்லை. கடன் வழங்குபவரின் மதிப்பீடு மற்றும் கொள்கைகளைப் பொறுத்தது.
முடிவுரை
வங்கியில் ஒரு முறை தீர்வு (OTS) என்பது கடனை அடைப்பதற்கான ஒரு பயனுள்ள வழியாகும். ஆனால், இது ஒரு உரிமை அல்ல. உண்மையான நிதி நெருக்கடியை நிரூபித்து, எழுத்துப்பூர்வமான ஒப்புதலைப் பெற்று, விதிமுறைகளின்படி செயல்படுவது அவசியம். அனைத்து ஆவணங்களையும் பாதுகாப்பாக வைத்திருப்பதும், கடன் வழங்குபவரின் அதிகாரப்பூர்வ சேனல்கள் மூலம் மட்டுமே பணம் செலுத்துவதும் முக்கியம். கடன் அறிக்கையைச் சரிபார்த்து, எதிர்கால கடன் பெறுவதற்கான தாக்கங்களைப் புரிந்துகொள்வது நல்லது.