कर्ज सेटलमेंट (OTS) म्हणजे काय?
वन-टाइम सेटलमेंट (OTS) म्हणजे कर्जदाराने बँकेला संपूर्ण थकबाकी न भरता, बँकेने मान्य केलेल्या कमी रकमेत कर्ज फेडण्याची प्रक्रिया. हे कर्जदारासाठी एक दिलासादायक पर्याय असू शकतो, परंतु हे लक्षात घेणे महत्त्वाचे आहे की OTS हा कर्जदाराचा हक्क नाही. बँक आपल्या धोरणांनुसार आणि व्यावसायिक मूल्यांकनानुसारच OTS मंजूर करू शकते. जाणूनबुजून कर्ज चुकवणे, उत्पन्न लपवणे किंवा बनावट कागदपत्रे सादर करणे यासारख्या कृतींमुळे OTS मिळण्याची शक्यता कमी होते आणि कायदेशीर अडचणी वाढू शकतात.
OTS, पुनर्गठन (Restructuring) आणि राइट-ऑफ (Write-off) यातील फरक
कर्ज सेटलमेंट, पुनर्गठन आणि राइट-ऑफ या तीन संकल्पनांमध्ये फरक आहे:
- कर्ज सेटलमेंट (Compromise Settlement): यामध्ये कर्जदार आणि बँक यांच्यात एक निश्चित रक्कम ठरवली जाते, जी भरल्यानंतर बँकेचे कर्जदारावरील सर्व दावे संपुष्टात येतात.
- पुनर्गठन (Restructuring): यामध्ये कर्जाच्या परतफेडीच्या अटी बदलल्या जातात, जसे की परतफेडीचा कालावधी वाढवणे किंवा हप्त्यांची (EMI) रक्कम कमी करणे. या प्रक्रियेत कर्जदार आणि बँकेचे संबंध सुरू राहतात.
- तांत्रिक राइट-ऑफ (Technical Write-off): ही बँकेची एक लेखांकन (accounting) प्रक्रिया आहे. यामध्ये बँक आपल्या ताळेबंदातून (balance sheet) कर्ज वजा करते, परंतु याचा अर्थ असा नाही की कर्जदाराची जबाबदारी संपली आहे. बँक तरीही वसुलीसाठी कायदेशीर कारवाई करू शकते.
RBI च्या नियमांनुसार, तांत्रिक राइट-ऑफमुळे कर्जदारावरील वसुलीचा दावा आपोआप संपुष्टात येत नाही.
OTS साठी कोण अर्ज करू शकतो?
OTS साठी अर्ज कोणीही करू शकतो, परंतु मंजुरी मिळणे हे बँकेच्या धोरणावर, कर्जाच्या स्थितीवर, मालमत्तेच्या मूल्यावर, वसुलीच्या शक्यतेवर आणि कर्जदाराच्या परतफेड क्षमतेवर अवलंबून असते. केवळ कर्ज जुने झाले आहे किंवा काही हप्ते चुकले आहेत, या कारणास्तव OTS मंजूर होईलच असे नाही. प्रत्येक बँकेचे आणि NBFC चे नियम वेगळे असू शकतात.
अर्ज करण्यापूर्वी काय तयारी करावी?
OTS साठी अर्ज करण्यापूर्वी, खालील गोष्टींची तयारी करणे आवश्यक आहे:
- कर्जाचे अद्ययावत विवरण (Updated Statement): बँकेकडून कर्जाची मूळ रक्कम, व्याज, शुल्क, भरलेले हप्ते आणि एकूण थकबाकीचे तपशीलवार विवरण मागा.
- पुरावे गोळा करा: नोकरी गमावणे, आजारपण किंवा व्यवसायात नुकसान झाल्यास त्याचे योग्य पुरावे सादर करा.
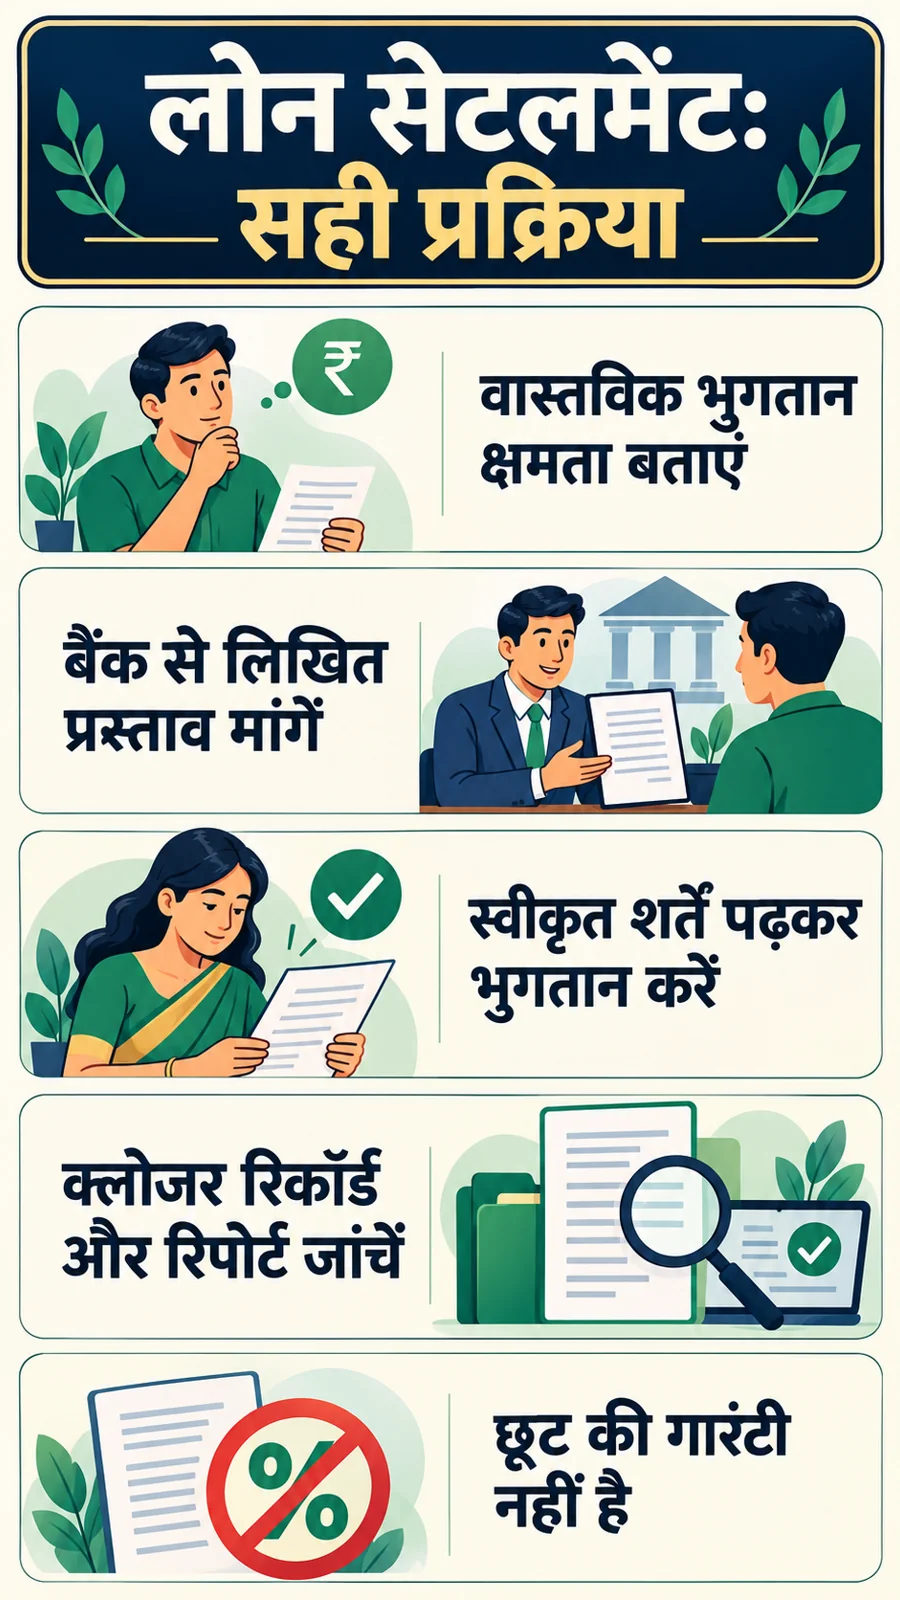
- वास्तववादी प्रस्ताव: तुम्ही किती रक्कम आणि कधीपर्यंत भरू शकता, याचा वास्तववादी अंदाज तयार करा.
- कायदेशीर बाबी समजून घ्या: सेटलमेंटच्या बोलणीदरम्यान, तुमच्याकडून घेतलेल्या कोणत्याही कबुलीजबाबाचे (acknowledgement) कायदेशीर परिणाम काय असू शकतात, हे समजून घ्या. आवश्यक असल्यास वकिलाचा सल्ला घ्या.
लिखित OTS प्रस्ताव कसा सादर करावा?
तुमचा OTS प्रस्ताव बँकेच्या अधिकृत शाखेत किंवा सेटलमेंट विभागाकडे लेखी स्वरूपात सादर करा. यामध्ये कर्जाचा संदर्भ क्रमांक, तुमच्या आर्थिक अडचणींचे संक्षिप्त वर्णन, संबंधित पुराव्यांसह तुमची परतफेड क्षमता आणि तुम्ही देऊ करत असलेली रक्कम व परतफेडीच्या तारखा नमूद करा.
बँकेच्या धोरणांनुसार तुमच्या प्रस्तावावर विचार केला जाईल. एक अशक्यप्राय मोठी रक्कम देण्याचे वचन देऊन मंजुरी मिळवणे टाळा, कारण नंतर ते पूर्ण न झाल्यास कायदेशीर कारवाई वाढू शकते. तुमच्या प्रस्तावाची पोचपावती (acknowledgement) आणि बँकेसोबत झालेले सर्व संवाद सुरक्षित ठेवा.
Approval Letter मध्ये काय तपासावे?
OTS मंजुरी पत्र मिळाल्यावर, खालील गोष्टी काळजीपूर्वक तपासा:
- कर्जदाराचे नाव, खाते क्रमांक आणि मंजूर झालेली सेटलमेंट रक्कम.
- रकमेचा भरणा कधी आणि कसा करायचा आहे (एकत्रित की हप्त्यांमध्ये).
- अंतिम देय तारखा.
- सही करणार्या अधिकृत व्यक्तीची सही.
- ही रक्कम ‘पूर्ण आणि अंतिम’ (full and final) आहे का?
- कोणते दावे माफ केले जातील?
- कोणत्याही छुपी अटी किंवा अतिरिक्त शुल्क आहेत का?
- जामीनदार (guarantor) आणि सह-कर्जदार (co-borrower) यांच्यावरील जबाबदारी संपुष्टात आली आहे का?
जर पत्रातील अटी अस्पष्ट असतील, तर पैसे भरण्यापूर्वी बँकेकडून स्पष्टीकरण मागा.
सुरक्षित पेमेंट आणि प्रक्रिया पूर्ण करणे
बँकेने दिलेल्या अधिकृत बँक खात्यातच पैसे जमा करा. कोणत्याही एजंटला किंवा वैयक्तिक UPI आयडीवर पैसे देऊ नका. प्रत्येक व्यवहाराची पावती आणि बँकेकडून मिळालेले सर्व दस्तऐवज जपून ठेवा. सर्व देय रक्कम भरल्यानंतर, बँकेकडून ‘कर्ज पूर्ण झाल्याचे’ (closure confirmation) आणि ‘नो-ड्यूज’ (no-dues) प्रमाणपत्र घ्या. जर तुमचे कर्ज सुरक्षित (secured) असेल, तर मालमत्तेचे दस्तऐवज परत मिळवण्याची आणि चार्ज समाप्तीची (charge satisfaction) प्रक्रिया पूर्ण करा.
क्रेडिट रिपोर्टवर परिणाम
OTS सेटलमेंटमुळे तुमच्या क्रेडिट रिपोर्टवर परिणाम होतो. जरी कर्ज फेडले गेले असले तरी, ‘सेटलमेंट’ म्हणून नोंद केली जाते, जी ‘पूर्ण परतफेड’ पेक्षा वेगळी असते. यामुळे भविष्यात नवीन कर्ज मिळण्यास अडचण येऊ शकते किंवा जास्त व्याजदर लागू शकतो. सेटलमेंटनंतर १२ महिन्यांच्या ‘कूलिंग पीरियड’नंतर नवीन कर्ज मिळण्याची शक्यता असते, परंतु हे नवीन कर्जदाराच्या मूल्यांकनावर अवलंबून असते.
अक्सर विचारले जाणारे प्रश्न (FAQs)
काय प्रत्येक कर्जावर ५०% सूट मिळते?
नाही, कर्जावर मिळणारी सूट ही बँकेच्या धोरणावर, कर्जाच्या स्थितीवर आणि कर्जदाराच्या परिस्थितीवर अवलंबून असते. कोणतीही निश्चित टक्केवारी नसते.
तांत्रिक राइट-ऑफमुळे कर्ज माफ होते का?
नाही, तांत्रिक राइट-ऑफ ही केवळ एक लेखांकन प्रक्रिया आहे. बँकेचा कर्ज वसुलीचा अधिकार कायम राहतो.
OTS अर्ज केल्याने वसुलीची कारवाई थांबते का?
आपोआप थांबत नाही. यासाठी बँकेकडून लेखी मंजुरी किंवा न्यायालयाकडून स्थगिती आदेश आवश्यक असतो.
१२ महिन्यांनंतर नवीन कर्ज मिळणे निश्चित आहे का?
नाही, १२ महिन्यांचा कूलिंग पीरियड संपल्यानंतरही नवीन कर्ज मिळणे हे कर्जदाराच्या क्रेडिट प्रोफाइल आणि नवीन कर्जदाराच्या मूल्यांकनावर अवलंबून असते.
निष्कर्ष
कर्ज सेटलमेंट (OTS) हा आर्थिक अडचणीतून बाहेर पडण्याचा एक मार्ग असू शकतो, परंतु यासाठी योग्य नियोजन, बँकेसोबत पारदर्शक संवाद आणि सर्व अटी व शर्तींचे पालन करणे आवश्यक आहे. कोणतीही रक्कम भरण्यापूर्वी किंवा करार करण्यापूर्वी सर्व कायदेशीर बाबी तपासा आणि अधिकृत दस्तऐवज जपून ठेवा.