કાનૂની અસ્વીકરણ
આ લેખ ભારતમાં સામાન્ય કાનૂની અને નાણાકીય માહિતી માટે છે. આ વ્યક્તિગત સલાહ નથી. તમારા લોન કરાર, સૂચનાઓ, સુરક્ષા અને મુકદ્દમા માટે વકીલની સલાહ લો અને સેટલમેન્ટની પુષ્ટિ અધિકૃત ધિરાણકર્તા પાસેથી કરો.
ઓછી રકમમાં સેટલમેન્ટ: જ્યારે બેંક સંમત થાય
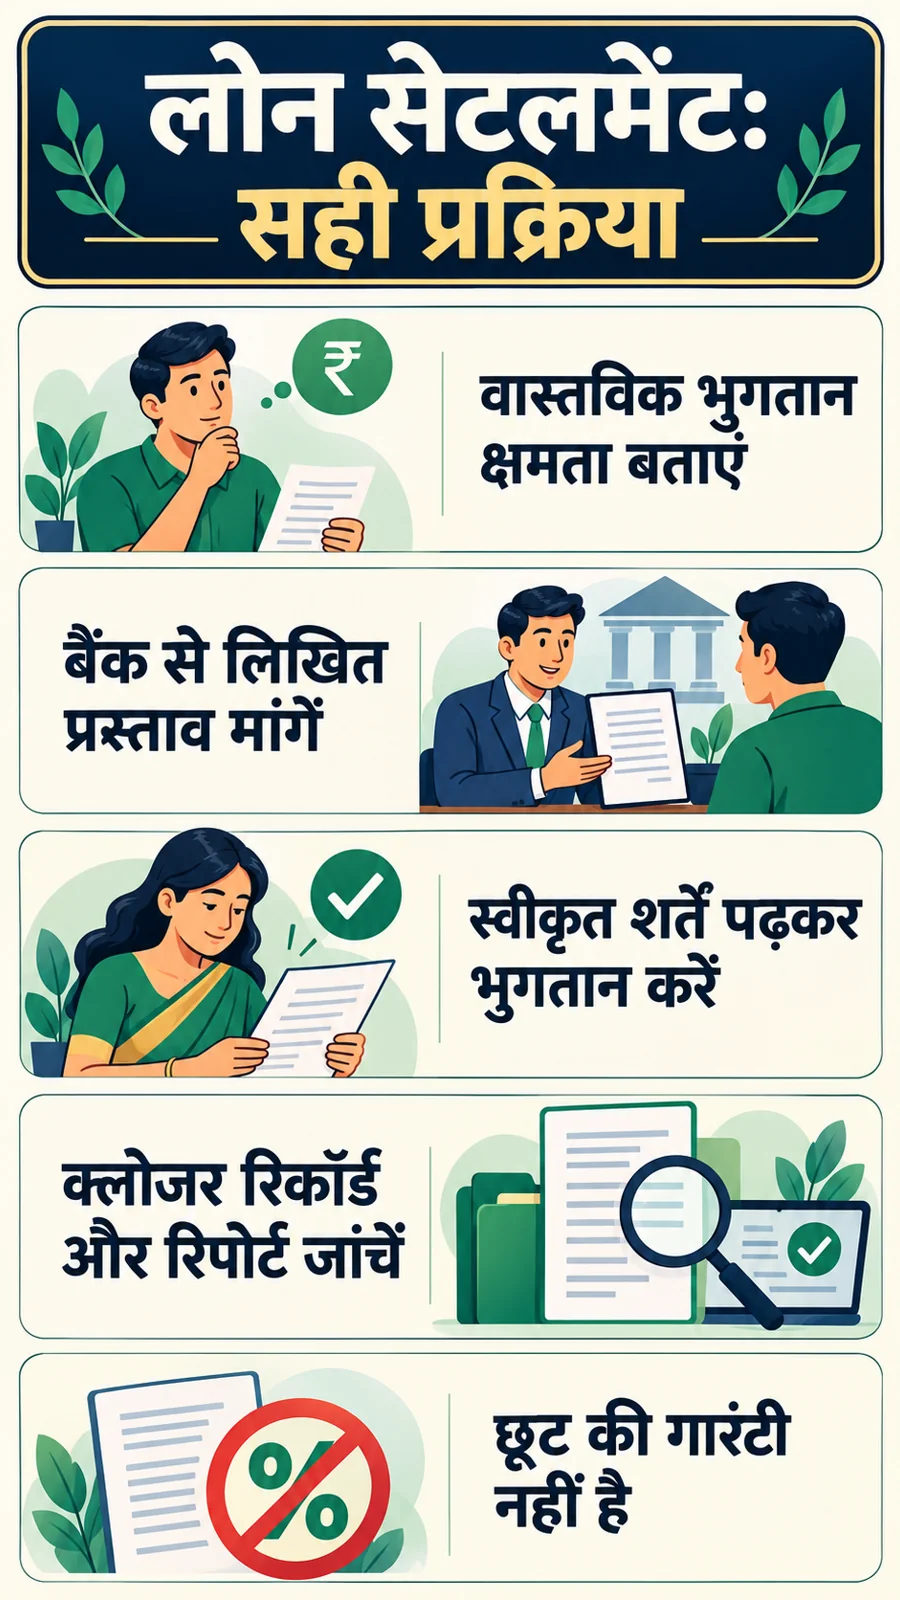
વન-ટાઇમ સેટલમેન્ટ (OTS) માં, ધિરાણકર્તા તેમની નીતિ અને વ્યાપારી મૂલ્યાંકનના આધારે બાકી રકમના અમુક ભાગને સ્વીકારવા સંમત થઈ શકે છે. દેવાદાર પોતાની રીતે ઓછી રકમ ચૂકવીને બાકીનું દેવું માફ કરાવી શકતો નથી. OTS માટે કોઈ નિશ્ચિત ડિસ્કાઉન્ટ નથી અને અરજી કરવાથી મંજૂરીનો અધિકાર મળતો નથી. સાચો રસ્તો એ છે કે વાસ્તવિક મુશ્કેલી જણાવવી, વાસ્તવિક દરખાસ્ત આપવી અને અધિકૃત લેખિત શરતોમાં સમાધાન કરવું. જાણી જોઈને ડિફોલ્ટ કરવું, આવક છુપાવવી અથવા બનાવટી તબીબી પ્રમાણપત્ર આપીને દબાણ બનાવવું એ કાયદેસર વાટાઘાટો નથી. આનાથી વ્યાજ, રિપોર્ટિંગ અને કાનૂની જોખમ વધી શકે છે. જો સંપૂર્ણ ચુકવણી અથવા સસ્તું પુનર્ગઠન શક્ય હોય, તો તેની OTS સાથે સરખામણી કરવી જોઈએ. નાની રકમ આજે ચૂકવવાનો લાભ ભવિષ્યના ક્રેડિટ અને અન્ય પરિણામોથી અલગ કરીને ન જોવો જોઈએ.
હકીકત: ટેકનિકલ રાઈટ-ઓફ એ બેંકનું એકાઉન્ટિંગ પગલું છે. તેનાથી દેવાદારની જવાબદારી આપમેળે સમાપ્ત થતી નથી. OTS માં પણ વાસ્તવિક રાહત મંજૂર થયેલી શરતો અને તેમના પાલન પર આધાર રાખે છે.
OTS, પુનર્ગઠન અને રાઈટ-ઓફ વચ્ચેનો તફાવત
કોમ્પ્રોમાઇઝ સેટલમેન્ટમાં પરસ્પર સંમત થયેલી રકમ અને તે મુજબ ધિરાણકર્તાના દાવાઓની સારવાર નક્કી થાય છે. પુનર્ગઠનમાં ચુકવણીની શરતો બદલાય છે અને ક્રેડિટ સંબંધ ચાલુ રહી શકે છે. ટેકનિકલ રાઈટ-ઓફ બેલેન્સ શીટ સંબંધિત છે; RBI ની વર્તમાન દિશાનિર્દેશો હેઠળ તેનાથી દેવાદાર સામે વસૂલાતનો દાવો માંડી વાળવામાં આવતો નથી. આ ત્રણ શબ્દોને એક જ દેવું માફીનો અર્થ આપવો ખોટું છે.
RBI ના કોમર્શિયલ બેંક્સ રિઝોલ્યુશન ઓફ સ્ટ્રેસ્ડ એસેટ્સ ડાયરેક્શન્સ, 2025 (ઓક્ટોબર 2026 સુધી અપડેટ થયેલ) મુજબ, કોમ્પ્રોમાઇઝ સેટલમેન્ટ અધિકાર તરીકે ઉપલબ્ધ નથી. સંમત થયેલી સેટલમેન્ટ રકમના ચુકવણીમાં ત્રણ મહિનાથી વધુ સમય લાગે તો તેના નિયમનકારી સારવારમાં પુનર્ગઠનનો પ્રશ્ન આવે છે. આનો અર્થ એ નથી કે ત્રણ મહિના પછી દરેક કરાર આપમેળે અમાન્ય છે; લાગુ વર્ગીકરણ અને શરતો તપાસો.
શું દરેક વ્યક્તિ OTS માંગી શકે છે?
અરજી કરવી અને યોગ્યતા અથવા મંજૂરી મેળવવી એ અલગ બાબતો છે. ધિરાણકર્તાની બોર્ડ-મંજૂર નીતિ, ખાતાની સ્થિતિ, સુરક્ષા, વસૂલાતની સંભાવનાઓ, ચુકવણી ક્ષમતા અને દરખાસ્તની શક્યતા મહત્વપૂર્ણ હોઈ શકે છે. કેટલીક યોજનાઓમાં કટ-ઓફ તારીખો અથવા વિશિષ્ટ શરતો હોય છે. બેંક, NBFC અને અન્ય પ્રકારના ધિરાણકર્તાઓ માટે લાગુ પડતી દિશાનિર્દેશો પણ અલગ હોઈ શકે છે. બીજા બેંકની વાયરલ ઓફર તમારા ખાતા પર લાગુ ન માનો. માત્ર ખાતું જૂનું હોવાને કારણે, કેટલીક EMI ચૂકી જવાને કારણે અથવા અન્ય દેવાદારને ડિસ્કાઉન્ટ મળવાને કારણે સમાન રાહત આપમેળે મળતી નથી. મિલકતનું વાસ્તવિક મૂલ્ય અને વસૂલાત ખર્ચ પણ મૂલ્યાંકનનો ભાગ હોઈ શકે છે. બેંકની મંજૂરી માટે યોગ્ય સત્તા જરૂરી છે. કલેક્શન કોલરની વાતને મંજૂરી ન માનો. વાસ્તવિક નીતિ અને ખાતા-વિશિષ્ટ લેખિત સંચારની માંગ કરો.
અરજી કરતા પહેલા રેકોર્ડ તૈયાર કરો
અપડેટેડ સ્ટેટમેન્ટ, મુદ્દલ, વ્યાજ, ચાર્જ, ચુકવણી ક્રેડિટ્સ અને કુલ દાવાની રકમ માંગો. કરાર અને સૂચનાઓની નકલ રાખો. પગાર ગુમાવવો, બીમારી અથવા વ્યવસાયમાં ઘટાડો થયો હોય તો તેના વાસ્તવિક રેકોર્ડ યોગ્ય વિગતો સાથે આપો. તમારી પાસે ઉપલબ્ધ રોકડ, બચત અને સમર્થનનું પ્રામાણિકપણે મૂલ્યાંકન કરો. તમે કેટલી રકમ ક્યારે એકત્રિત કરી શકો છો તેનો વાસ્તવિક અંદાજ જરૂરી છે. જો સ્ટેટમેન્ટ ખોટું હોય તો સુધારાની વિનંતી સ્પષ્ટપણે જણાવો. સેટલમેન્ટની વાતચીત કરતી વખતે દાવાની કાનૂની અસર પણ સમજો; કેટલાક નિવેદનો અથવા સ્વીકૃતિઓ મર્યાદા અને સ્વીકૃતિના પ્રશ્નો ઊભા કરી શકે છે. જો વિવાદિત દેવું અથવા સમયમર્યાદાનો મુદ્દો હોય તો વકીલ પાસેથી શબ્દોની સલાહ લો. આ જૂઠ બોલવાનું કારણ નથી, પરંતુ તમારા દસ્તાવેજના વાસ્તવિક પ્રભાવને સમજવાની જરૂર છે.
લેખિત OTS દરખાસ્ત કેવી રીતે આપવી?
અધિકૃત શાખા અથવા નિયુક્ત સેટલમેન્ટ ચેનલને લોન સંદર્ભ, મુશ્કેલીનું સંક્ષિપ્ત વર્ણન, સંબંધિત પુરાવા અને ચુકવણી દરખાસ્ત આપો. તમારી વાસ્તવિક ક્ષમતા અનુસાર રકમ અને તારીખો જણાવો. બેંકની નીતિમાં વિચારણા અને લેખિત પ્રતિસાદ માંગો. અશક્ય મોટી રકમનું વચન આપીને મંજૂરી મેળવવી એ પછીથી કરાર તૂટવાનું અને વસૂલાત વધવાનું કારણ બની શકે છે. બેંક સ્ટેટમેન્ટ આપવા માટે અપ્રમાણિત વ્યક્તિને ખાતાની વિગતો ન આપો. પૈસા કયા સ્ત્રોતમાંથી આવશે તેનો સાચો અને કાયદેસરનો ખુલાસો રાખો. દરખાસ્તની સ્વીકૃતિ અને તમામ સંચાર સુરક્ષિત રાખો. અરજી પેન્ડિંગ હોવાથી વસૂલાતની કાર્યવાહી અથવા વ્યાજ આપમેળે અટકતું નથી. જરૂર હોય તો, વકીલ પાસેથી વચગાળાની વ્યવસ્થા અથવા કોર્ટ રાહતની ઉપલબ્ધતા તપાસો.
મંજૂરી પત્રમાં શું વાંચવું?
પત્રમાં ધિરાણકર્તા, ખાતા નંબરનો જરૂરી સંદર્ભ, મંજૂર થયેલી સેટલમેન્ટ રકમ, ડિપોઝિટ અને હપ્તાઓ, અંતિમ તારીખો અને અધિકૃત સહી કરનાર તપાસો. શું રકમ સંપૂર્ણ અને અંતિમ છે, કયા દાવાઓ માંડી વાળવામાં આવશે, કોઈ આકસ્મિક વસૂલાતની કલમ છે કે નહીં અને કરવેરા/ચાર્જની સારવાર શું છે તે સ્પષ્ટ કરો. ગેરન્ટર, સહ-દેવાદાર અને સુરક્ષાની સ્થિતિ અલગથી સમજો. ચૂકી ગયેલા હપ્તા પર ડિફોલ્ટ કલમ અને અગાઉ જમા થયેલી રકમની સારવાર વાંચો. સમયમર્યાદા વધારનાર કોણ હોઈ શકે છે તે પણ પૂછો. સેટલમેન્ટની શરત મૌખિક રીતે બદલાઈ ગઈ છે એમ માનીને ચુકવણીની તારીખ ચૂકશો નહીં. મંજૂર થયેલ લેખિત સુધારો મેળવો. જો પત્ર અસ્પષ્ટ હોય તો ચુકવણી કરતા પહેલા સ્પષ્ટતા માંગો; માત્ર ઓછી રકમ જોઈને બાકીની મહત્વપૂર્ણ શરતો છોડી દેવી મોંઘી પડી શકે છે.
સુરક્ષિત ચુકવણી અને પૂર્ણતા
ધિરાણકર્તાના અધિકૃત ચેનલ દ્વારા પ્રાપ્તકર્તા ખાતાની સ્વતંત્ર રીતે પુષ્ટિ કરો. અધિકૃતતા અને રસીદ વિના વ્યક્તિગત UPI અથવા એજન્સી કર્મચારીને પૈસા ન આપો. દરેક ટ્રાન્સફર, રસીદ અને સ્વીકૃતિ સાચવો. ચુકવણી સંદર્ભમાં યોગ્ય ખાતાની માહિતી હોવી જોઈએ. બેંકિંગ વિલંબની સંભાવનાને ધ્યાનમાં રાખીને, અંતિમ તારીખ સુધી રાહ જોવાને બદલે શેડ્યૂલનું પાલન કરો. રકમ બેંકમાં જમા થઈ છે કે નહીં તેની પુષ્ટિ કરો. તમામ મંજૂર થયેલી ચુકવણીઓ પછી પૂર્ણતાની પુષ્ટિ અને સંબંધિત નો-ડ્યુઝ અથવા ક્લોઝર રેકોર્ડ માંગો. જો સુરક્ષિત લોન હોય તો દસ્તાવેજોની મુક્તિ અને ચાર્જ સંતોષની અલગ જરૂરિયાતો સમજો. ગેરન્ટર અથવા સહ-દેવાદાર આપમેળે મુક્ત થઈ ગયા છે એમ શરતો વિના ન માનો. સંપૂર્ણ ફાઇલ રાખો કારણ કે ખાતાનું સ્ટેટમેન્ટ, ભવિષ્યની ક્રેડિટ પૂછપરછ અથવા મુકદ્દમામાં પછીથી આ રેકોર્ડ કામ આવશે.
જો કોર્ટ કેસ ચાલી રહ્યો હોય તો શું કરવું?
RBI ની સંબંધિત કોમર્શિયલ-બેંક દિશાનિર્દેશો કહે છે કે જો ન્યાયિક મંચમાં વસૂલાતની કાર્યવાહી પેન્ડિંગ હોય તો સેટલમેન્ટ માટે સંબંધિત ન્યાયિક સત્તાધિકારી પાસેથી સંમતિ હુકમનામું મેળવવું પડશે. માત્ર બેંક પત્ર લઈને સુનાવણી છોડી દેવી યોગ્ય નથી. તમારા વકીલ પાસેથી તે મંચમાં રેકોર્ડિંગ, નિકાલ અને પેન્ડિંગ આદેશોની સારવાર સમજો. ચેક કેસ અથવા અન્ય ફોજદારી કાર્યવાહી હોય તો તેની અલગ કાનૂની પ્રક્રિયા પણ જરૂરી હોઈ શકે છે. કોમ્પ્રોમાઇઝથી વાસ્તવિક છેતરપિંડી અથવા જાણી જોઈને ડિફોલ્ટ સાથે સંકળાયેલ કોઈપણ ફોજદારી અથવા નિયમનકારી પરિણામો સમાપ્ત થતા નથી. લાગુ પડતા કાયદાઓ અને દિશાનિર્દેશોની સુરક્ષા અલગ રહે છે. લોન સેટલમેન્ટને બ્લેન્કેટ ઇમ્યુનિટી ન માનો. દરેક જોડાયેલ બાબતની સૂચિ બનાવો અને પૂછો કે કયો આદેશ, સૂચના અથવા કેસ હજુ પણ સંબોધિત કરવાનો છે. પૂર્ણતા માત્ર પૈસા ટ્રાન્સફર કરવાથી દરેક મંચમાં આપમેળે થતી નથી.
ક્રેડિટ રિપોર્ટ અને નવી લોન
ડિસ્કાઉન્ટેડ સેટલમેન્ટની રિપોર્ટિંગ સંપૂર્ણ ચુકવણીથી અલગ હોઈ શકે છે. સેટલ થયેલ સ્થિતિ અથવા અગાઉનો ડિફોલ્ટ ભવિષ્યની ધિરાણને અસર કરી શકે છે. સ્કોરમાં નિશ્ચિત સુધારો અથવા ચોક્કસ મહિનામાં નવી લોન મળવાની ગેરંટી નથી. સચોટ રિપોર્ટિંગ માંગો અને રિપોર્ટ પછીથી તપાસો. સાચી હિસ્ટ્રી ભૂંસી નાખવાનો અથવા સેટલ થયેલને ખોટી રીતે બંધ બતાવવાનો દાવો કરતા મધ્યસ્થીઓ પર વિશ્વાસ ન કરો. આવરી લેવાયેલા કોમર્શિયલ-બેંક કોમ્પ્રોમાઇઝ એક્સપોઝરમાં નોન-ફાર્મ ક્રેડિટ માટે નવી એક્સપોઝર પહેલાં નીતિ કૂલિંગ પીરિયડનો નિયમનકારી ફ્લોર બાર મહિના છે; બેંક લાંબા સમયગાળા નક્કી કરી શકે છે. ફાર્મ ક્રેડિટ અને અલગ સંસ્થાઓના નિયમો અલગ હોઈ શકે છે. આ બાર મહિના પછી તમામ ધિરાણકર્તાઓ પાસેથી નવી લોન મળવાની ગેરંટી અથવા સમગ્ર દેશ પર બ્લેન્કેટ પ્રતિબંધ નથી. યોગ્યતા અને મૂલ્યાંકન હજુ પણ થશે.
કોર્ટના નિર્ણયોમાંથી શું સમજવું?
બિજનોર અર્બન કોઓપરેટિવ બેંક વિ. મીનલ અગ્રવાલ, નિર્ણય 15 ડિસેમ્બર 2021, OTS ને દેવાદારના સંપૂર્ણ અધિકાર માનવાની વિરુદ્ધ એક મહત્વપૂર્ણ સંદર્ભ છે. પછીના AGM, સ્ટેટ બેંક ઓફ ઇન્ડિયા વિ. તાન્યા એનર્જી એન્ટરપ્રાઇઝિસ, 2025 INSC 1119, માં સુપ્રીમ કોર્ટે યોગ્યતા, દેવાદારના વર્તન અને યોજનાની શરતોની ભૂમિકા પર વિચાર કર્યો. બંધનકર્તા નિયમો અથવા નીતિના પાલનની ચકાસણી અને દરેક અરજી મંજૂર કરવાનો આદેશ અલગ બાબતો છે.
સરદાર એસોસિએટ્સ વિ. પંજાબ એન્ડ સિંધ બેંક, (2009) 8 SCC 257, લાગુ RBI માર્ગદર્શિકાઓના મહત્વનો સંદર્ભ આપે છે. તેના જૂના ચોક્કસ યોજનાના આંકડા અને તારીખો આજનું સાર્વત્રિક ડિસ્કાઉન્ટ ફોર્મ્યુલા નથી. ખોટી નીતિ એપ્લિકેશન અથવા અન્ય કાયદેસર રીતે સમીક્ષા કરી શકાય તેવા મુદ્દાઓ હોય તો ઉપાય તથ્યો પર નિર્ભર રહેશે. એક કેસ નામથી બેંકને દરેક પરિસ્થિતિમાં ડિસ્કાઉન્ટ આપવા માટે દબાણ કરી શકાતું નથી.
જો કરાર તૂટી જાય તો શું?
મંજૂરીની તારીખો અને ડિફોલ્ટ કલમ અનુસાર, છૂટછાટ રદ થઈ શકે છે, મૂળ દાવાની પુનઃસ્થાપના થઈ શકે છે અથવા અન્ય પરિણામો આવી શકે છે. પત્ર વાંચ્યા વિના એમ ન કહો કે અમુક રકમ ચૂકવવાથી સંપૂર્ણ લાભ સુરક્ષિત છે. જો મુશ્કેલી આવે તો નિયત તારીખ પહેલાં અધિકૃત વિસ્તરણ માંગો. જો બેંકે લેખિતમાં મંજૂરી ન આપી હોય તો સમય વધાર્યો છે એમ માનવું ખોટું છે. સાથે મળીને નવા ચુકવણી યોજના અથવા અન્ય કાયદેસર વિકલ્પો પર ચર્ચા કરો. મોટી અપફ્રન્ટ રકમ કોઈ સેટલમેન્ટ સલાહકારને આપતા પહેલા તેની અધિકૃતતા અને વચનબદ્ધ સેવા સમજો. કોઈ ત્રીજો પક્ષ બેંક મંજૂરીની ગેરંટી આપી શકતો નથી. પરેશાન દેવાદારને ફી આપીને ગેરંટીડ માફી અથવા ક્રેડિટ ક્લીનઅપનું લાલચ આપવામાં આવે તો સ્વતંત્ર રીતે ચકાસણી કરો.
વારંવાર પૂછાતા પ્રશ્નો (FAQs)
શું દરેક લોનમાં પચાસ ટકા છૂટ મળી શકે છે?
ના. કોઈ સાર્વત્રિક ટકાવારી નથી. તે નીતિ, ખાતા અને બેંકની મંજૂરી પર આધાર રાખે છે.
શું ટેકનિકલ રાઈટ-ઓફથી દેવું સમાપ્ત થાય છે?
ના. તે એકાઉન્ટિંગ સારવાર છે અને વસૂલાતનો દાવો બની રહી શકે છે.
શું OTS અરજીથી કેસ અટકી જશે?
આપમેળે નહીં. સંબંધિત કરાર, વચગાળાની દિશા અથવા ન્યાયિક આદેશની જરૂર પડી શકે છે.
શું રોકડ આપીને એજન્ટ પાસેથી પછીથી પત્ર લઈ શકાય છે?
અધિકૃતતા, મંજૂર થયેલી શરતો અને અધિકૃત ચુકવણી ચેનલ પહેલા ચકાસો. સંપૂર્ણ રેકોર્ડ રાખો.
શું બાર મહિના પછી નવી લોન નિશ્ચિત છે?
ના. કૂલિંગ પીરિયડ અને ક્રેડિટ મંજૂરી અલગ બાબતો છે. નવા ધિરાણકર્તાનું મૂલ્યાંકન પણ લાગુ પડશે.
નિષ્કર્ષ
તમારા ચુકવણીના સાધનો પ્રામાણિકપણે જણાવો અને સંપૂર્ણ ચુકવણી, પુનર્ગઠન તથા સેટલમેન્ટની કુલ કિંમત અને ક્રેડિટ અસરની તુલના કરો. અધિકૃત પત્રની તમામ શરતો વાંચો, સમયસર અધિકૃત ચેનલથી ચુકવણી કરો અને ક્લોઝર રેકોર્ડ મેળવો. જો કોર્ટ કેસ પેન્ડિંગ હોય તો યોગ્ય ન્યાયિક રેકોર્ડિંગ પૂર્ણ કરો. કોઈ ડિસ્કાઉન્ટ અથવા પરિણામની ગેરંટી નથી.