શું EMI ન ચૂકવવાથી પોલીસ ધરપકડ કરી શકે છે?
પર્સનલ લોન (Personal Loan) ની ચુકવણીમાં સામાન્ય અસમર્થતા એ સામાન્ય રીતે દીવાની વસૂલાત (Civil Recovery) નો વિષય છે. માત્ર EMI ચૂકી જવાથી રિકવરી એજન્ટને ધરપકડ કરાવવાનો અધિકાર મળતો નથી. જોકે, આનો અર્થ એ નથી કે લોનનું દેવું સમાપ્ત થઈ ગયું છે અથવા લોન સંબંધિત દરેક વિવાદ ફક્ત દીવાની પ્રકૃતિનો જ છે. છેતરપિંડી, બનાવટી દસ્તાવેજો, ચેક બાઉન્સ અને ન્યાયિક આદેશો જેવા મુદ્દાઓ પરિસ્થિતિને બદલી શકે છે. તેથી, વસૂલાતની ધમકીઓ અને વાસ્તવિક પોલીસ અથવા કોર્ટના દસ્તાવેજો વચ્ચેનો તફાવત સમજવો મહત્વપૂર્ણ છે. મોકલનાર, ખાતાની વિગતો અને કેસની વિગતોની સ્વતંત્ર રીતે તપાસ કરો. નોટિસ સુરક્ષિત રાખો અને તેને અવગણવાને બદલે સલાહ લો. આર્થિક મુશ્કેલીમાં લેખિત ચુકવણીની ચર્ચા અને કાયદેસર પ્રક્રિયામાં સમયસર ભાગ લેવો ફાયદાકારક છે. સંપત્તિ છુપાવવી, ખોટા નિવેદનો આપવા અથવા સંપર્કથી દૂર રહેવું એ કોઈ ઉકેલ નથી. એ યાદ રાખવું અગત્યનું છે કે ત્રાસ સામે અધિકારો હોવા છતાં, દેવાની જવાબદારી સમાપ્ત થતી નથી. રિકવરી એજન્ટ માત્ર બાકી રકમ હોવાના કારણે પોલીસ અથવા કોર્ટની શક્તિનો ઉપયોગ કરી શકતો નથી.
ડિફોલ્ટ અને છેતરપિંડી વચ્ચેનો તફાવત
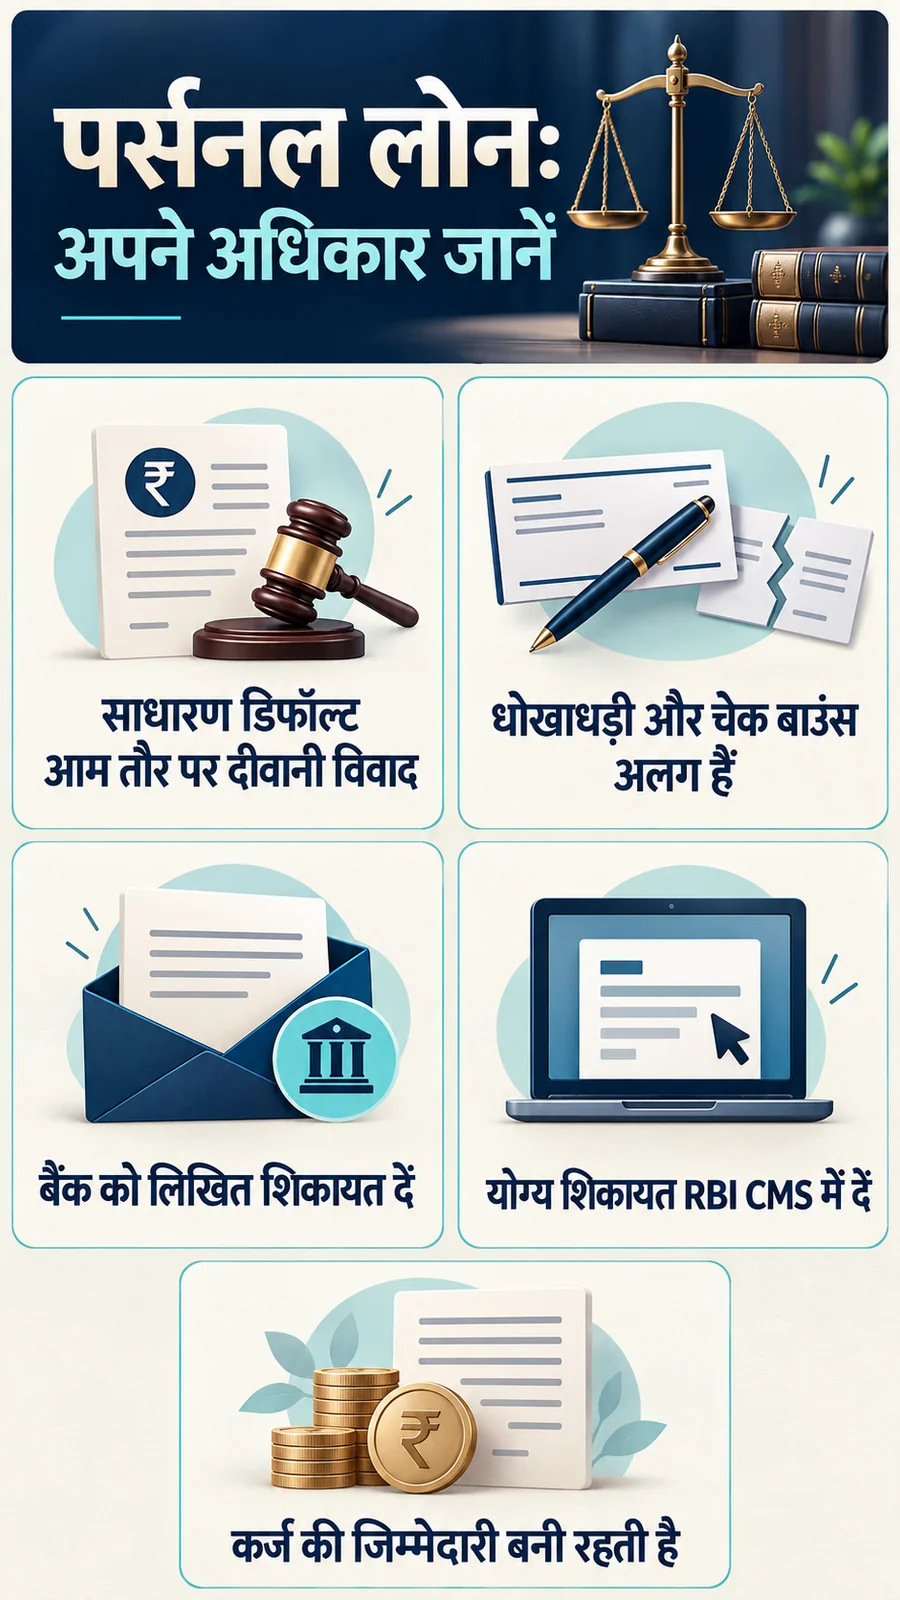
નોકરી ગુમાવવા અથવા ચુકવણીમાં મુશ્કેલીને કારણે પાછળથી છેતરપિંડી આપોઆપ સાબિત થતી નથી. ભારતીય ન્યાય સંહિતા (BNS) ની કલમ 318 હેઠળ, કપટ અને અપ્રમાણિકતા માટે જરૂરી શરતોની તથ્યોના આધારે તપાસ કરવામાં આવે છે. કાયદો પ્રમાણિકપણે શરૂ થયેલા વ્યવહાર પછીના ઉલ્લંઘન અને શરૂઆતમાં અપ્રમાણિક ઇરાદા વચ્ચેનો તફાવત દર્શાવે છે. ખોટી ઓળખ અથવા આવક સંબંધિત દસ્તાવેજો પ્રદાન કરવાથી કેસની કાયદાકીય સ્થિતિ ગંભીર રીતે બદલાઈ શકે છે. 1 જુલાઈ 2024 પહેલાના કાર્યો માટે, જૂની ભારતીય દંડ સંહિતા (IPC) અને લાગુ પડતા સંક્રમણ નિયમો સંબંધિત હોઈ શકે છે. આરોપને BNS ની કલમ હેઠળ મૂકવાથી તે સાબિત થતું નથી. બીજી બાજુ, વિવાદને દીવાની કહી દેવાથી વાસ્તવિક ગુનાની તપાસ અટકતી નથી. જો પોલીસ સંપર્ક કરે, તો તેની પ્રામાણિકતા તપાસો, વકીલની સલાહ લો અને યોગ્ય પ્રક્રિયામાં સહકાર આપો. એજન્ટ દ્વારા FIR દાખલ કરવાના દાવાને સ્વતંત્ર રીતે ચકાસો.
ચેક અને ઇલેક્ટ્રોનિક મેન્ડેટ પર વિશેષ ધ્યાન
ચુકવણી માટે આપેલ ચેક બાઉન્સ થાય તો, જરૂરી શરતો પૂરી થવા પર નેગોશિયેબલ ઇન્સ્ટ્રુમેન્ટ્સ એક્ટ (NI Act) ની કલમ 138 હેઠળ કેસ બની શકે છે. તેની પોતાની અલગ નોટિસ અને ફરિયાદ પ્રક્રિયા છે. લોનની બાકી રકમ અને ચેકનું અભિયોજન આર્થિક રીતે સંબંધિત હોવા છતાં, તે એકસરખી કાર્યવાહી નથી. મુશ્કેલ ફોન કોલ્સથી બચવા માટે એવો ચેક ન આપો જેનો તમે સન્માન ન કરી શકો. ઇલેક્ટ્રોનિક પેમેન્ટ મેન્ડેટ નિષ્ફળ જાય તો પણ, સંબંધિત કાયદા અને તથ્યોનું અલગ પરીક્ષણ જરૂરી બની શકે છે. તેને તપાસ્યા વિના હંમેશા ફોજદારી કેસ ન ગણો, કે સંપૂર્ણપણે અપ્રસ્તુત ટ્રાન્સફર નિષ્ફળતા ન ગણો. રિટર્ન મેસેજ અને વૈધાનિક નોટિસ સાચવી રાખો. જો પહેલેથી કોઈ કેસ ચાલી રહ્યો હોય, તો બેંક સાથે પુનર્ગઠનની વાતચીત કોર્ટની તારીખને આપોઆપ બદલતી નથી. સમાધાન દાખલ કરવા માટે જરૂરી દસ્તાવેજો અને આદેશો પૂછો.
બેંક કઈ રીતે વસૂલાત કરી શકે છે?
કરાર, ધિરાણકર્તા અને ઉપલબ્ધ મંચના આધારે, દીવાની દાવો (Civil Suit), મધ્યસ્થી (Arbitration) અથવા અન્ય વૈધાનિક માર્ગો હોઈ શકે છે. જો તમને મધ્યસ્થી નોટિસ મળે, તો દાવાઓ, શુલ્ક, અધિકારક્ષેત્ર અને નિમણૂક પ્રક્રિયા વિશે સલાહ લો. દરેક પર્સનલ લોન એક જ ટ્રિબ્યુનલમાં જશે તે સાચું નથી. બેંકની ખાનગી નોટિસ આપોઆપ કોર્ટની ડિગ્રી નથી. તેના પ્રકાર અને જવાબની જરૂરિયાત ઓળખો. કાયદેસર ડિગ્રી અથવા અમલપાત્ર પુરસ્કાર પછી, કાયદા અનુસાર એક્ઝેક્યુશનમાં જોડાણ થઈ શકે છે, જે સંબંધિત મુક્તિઓ અને શરતોને આધીન છે. અસુરક્ષિત લોન (Unsecured Loan) નો અર્થ એ છે કે તે લોન માટે કોઈ કોલેટરલ નક્કી નથી; તેનો અર્થ એ નથી કે કોર્ટ પછી કોઈ વસૂલાત શક્ય નથી. એજન્ટ પોતાના નિર્ણયથી ઘરનો સામાન જપ્ત કરી શકતો નથી જાણે તેને સામાન્ય ખાનગી જપ્તીની શક્તિ મળી ગઈ હોય.
દીવાની કાર્યવાહીમાં પણ જેલની શક્યતા
સિવિલ પ્રોસિજર કોડ (CPC) ની કલમ 51 હેઠળ, નાણાકીય ડિગ્રીના અમલીકરણ દરમિયાન અટકાયત પર સુરક્ષા અને શરતો છે. વ્યક્તિને કારણ જણાવવાની તક અને કોર્ટની લેખિત સંતોષ જેવી જરૂરિયાતો મહત્વપૂર્ણ છે. માત્ર ચુકવણીની અસમર્થતાને આપોઆપ જેલવાસ ન માનો. જોકે, દીવાની દેવામાં ક્યારેય અટકાયત શક્ય નથી તેવો સંપૂર્ણ દાવો પણ ખોટો છે; સાધન હોવા છતાં ઇનકાર કરવો અથવા જાણી જોઈને અપ્રમાણિક આચરણ સંબંધિત હોઈ શકે છે. Jolly George Varghese v. Bank of Cochin, (1980) 2 SCC 360, ગરીબી અને દીવાની અટકાયતની જરૂરી શરતોના તફાવત પર સુપ્રીમ કોર્ટનો એક મહત્વપૂર્ણ નિર્ણય છે. તેનો સિદ્ધાંત કાયદેસર ન્યાયિક પરીક્ષણને સમર્થન આપે છે, અમલીકરણમાંથી સંપૂર્ણ મુક્તિને નહીં. વર્તમાન આર્થિક સાધનો અને જરૂરી ખર્ચનો સાચો રેકોર્ડ રાખો. અમલીકરણ નોટિસનો જવાબ વકીલની મદદથી આપો.
રિકવરી એજન્ટની મર્યાદાઓ
RBI ના વર્તમાન રિસ્પોન્સિબલ બિઝનેસ કન્ડક્ટ ડાયરેક્શન્સ (Responsible Business Conduct Directions) હેઠળ, ઓવરડ્યુ લોન વસૂલાત દરમિયાન ધમકી, જાહેર અપમાન, પરિવારની ગોપનીયતામાં દખલ, ધમકીભર્યા અથવા અનામી કોલ્સ અને ભ્રામક દાવાઓ પર પ્રતિબંધ છે. સવારે 8 વાગ્યા પહેલા અને સાંજે 7 વાગ્યા પછી વસૂલાતના ફોન પણ પ્રતિબંધિત છે. આઉટસોર્સ્ડ એજન્ટના વર્તનની જવાબદારી નિયંત્રિત ધિરાણકર્તા પર રહે છે. આ વિશેષ જોગવાઈઓમાં માઇક્રોફાઇનાન્સ લોનનો સમાવેશ થતો નથી; તેમના માટે અલગ લાગુ નિયમો છે. અનુમતિ સમય દરમિયાન પણ ત્રાસની મંજૂરી નથી. સંદેશાઓ, નંબરો, તારીખો અને ઘટનાઓની વિગતો સાચવો. બેંક પાસેથી અધિકૃત એજન્સી અને એજન્ટની માહિતી માંગો. જવાબમાં મારપીટ કે ધમકી ન આપો. હિંસા, ફોજદારી ધાકધમકી અથવા તાત્કાલિક ભય હોય તો યોગ્ય પોલીસ સહાય લો. બેંકિંગ ફરિયાદ અને ફોજદારી ફરિયાદ અલગ સમસ્યાઓનું નિરાકરણ કરે છે; એકબીજાનો દરેક પરિસ્થિતિમાં વિકલ્પ નથી.
પહેલા બેંકને લેખિત ફરિયાદ કરો
ધિરાણકર્તાના નિયુક્ત ફરિયાદ અધિકારી (Grievance Officer) અથવા અધિકૃત ફરિયાદ ચેનલમાં સ્પષ્ટ ફરિયાદ દાખલ કરો. લોન એકાઉન્ટ સંદર્ભ, ઘટનાક્રમ, સંદેશાઓના પુરાવા અને માંગેલી રાહતનો સમાવેશ કરો. જણાવો કે સમસ્યા ત્રાસ, અસ્પષ્ટ શુલ્ક, ખોટું બેલેન્સ અથવા જમા થયેલ ચુકવણી ક્રેડિટ ન થવાની છે. સબમિશન અને સ્વીકૃતિનો પુરાવો રાખો. કોઈપણ અપ્રમાણિત કોલરને અપ્રસ્તુત ઓળખ અથવા નાણાકીય માહિતી મોકલશો નહીં. ચુકવણીની વાતચીત અલગથી પણ ચાલુ રાખી શકાય છે. અપમાનજનક કોલનો વિરોધ કરતી વખતે, અવિવાદિત બેલેન્સ સ્વીકારવું શક્ય છે. મુદ્દલ, વ્યાજ, શુલ્ક અને ક્રેડિટ્સ સાથેનું નવું સ્ટેટમેન્ટ માંગો. ફરિયાદની રસીદને મોરેટોરિયમ ન ગણો. RBI ફરિયાદ પેન્ડિંગ હોવાથી બધી વસૂલાત આપોઆપ બંધ છે તેવું પણ ન માનો. ચુકવણીની શરત બદલવા માટે અધિકૃત કરાર અથવા સંબંધિત આદેશની જરૂર છે.
RBI ઓમ્બડ્સમેન સ્કીમ હેઠળ ફરિયાદ
રિઝર્વ બેંક ઓફ ઈન્ડિયા (RBI) ની ઇન્ટિગ્રેટેડ ઓમ્બડ્સમેન સ્કીમ, 2026, 1 જુલાઈ 2026 થી અમલમાં છે. નવી ફરિયાદોમાં જૂની 2021 માર્ગદર્શિકાની શરતોને તપાસ્યા વિના ન અપનાવો. અગાઉની ફરિયાદો, તેમની સંબંધિત અપીલો અને પુરસ્કારો માટે બચત વ્યવસ્થા છે. RBI CMS નું સરનામું https://cms.rbi.org.in છે. પહેલા તપાસો કે સંબંધિત સંસ્થા અને સેવા નવી સ્કીમના દાયરામાં છે કે નહીં. પહેલા નિયંત્રિત એન્ટિટીને ફરિયાદ કરવી જરૂરી છે. ત્રીસ દિવસમાં જવાબ ન મળે, અથવા લાગુ RBI/NPCI/કાર્ડ-નેટવર્ક નિર્દેશમાં નિર્ધારિત તેના કરતાં વધુ સમય વીતી જાય, અથવા મળેલા જવાબથી અસંતુષ્ટ હોવ, તો એસ્કેલેશનની પાત્રતા તપાસો. ક્લોઝ 10 માં સામાન્ય રીતે તે પ્રતિભાવ અવધિની સમાપ્તિ અથવા સંસ્થાના છેલ્લા સંચારમાં જે પછીથી હોય, તેનાથી નેવું દિવસમાં ફરિયાદ દાખલ કરવાની શરત છે. સમાન ફરિયાદની બીજી કાર્યવાહી સહિતની બધી શરતો તપાસો.
RBI ફરિયાદથી શું ગેરંટી નથી મળતી?
આ સ્કીમ પાત્ર સેવા ખામીઓ (Service Deficiency) માટે છે. તેનાથી લોન માફી, નિશ્ચિત સેટલમેન્ટ ટકાવારી અથવા નવું ક્રેડિટ મળવાની ગેરંટી નથી. ધિરાણકર્તાના વ્યાપારી નિર્ણયો (Commercial Decisions) સંબંધિત બાબતોમાં બાકાત (Exclusions) છે. જો સમાન ફરિયાદ કોઈ નિર્દિષ્ટ અન્ય ફોરમમાં પેન્ડિંગ હોય અથવા મેરિટ્સ પર નક્કી થઈ ગઈ હોય, તો તેની જાળવણીક્ષમતા (Maintainability) પ્રભાવિત થઈ શકે છે. ચુકવણીમાં મુશ્કેલીને કારણે યોગ્ય લોન રદ કરાવવાનું સાધન માનીને ફરિયાદ ન લખો. આ સ્કીમમાં ફરિયાદ પ્રક્રિયા નિ:શુલ્ક છે. ફી લઈને લોન અથવા ક્રેડિટ એન્ટ્રી નિશ્ચિતપણે દૂર કરવાનો દાવો કરનારાઓથી સાવચેત રહો. ખોટા બેલેન્સનું સુધાર, ક્રેડિટ રિપોર્ટિંગ અને સ્વૈચ્છિક સેટલમેન્ટ અલગ મુદ્દાઓ છે. ફરિયાદ, બેંકનો જવાબ અને સંબંધિત પુરાવા સાચવો. ઓમ્બડ્સમેનના પરિણામની રાહ જોવામાં કોર્ટ અથવા મધ્યસ્થીની સમયમર્યાદા ચૂકશો નહીં. તે કાર્યવાહીનો જવાબ અલગથી આપવો જરૂરી બની શકે છે.
પુનર્ગઠન (Restructuring) અથવા સેટલમેન્ટની માંગ કેવી રીતે કરવી?
જો તમારી આર્થિક સ્થિતિ બદલાઈ ગઈ હોય, તો પ્રમાણિક વિવરણ અને વાસ્તવિક ચુકવણી પ્રસ્તાવ લખીને આપો. કાર્યકાળ વધારવા, હપ્તા બદલવા અથવા ધિરાણકર્તાની મંજૂર નીતિ અનુસાર સેટલમેન્ટ વિશે પૂછો. માંગણી કરવાથી આપોઆપ ડિસ્કાઉન્ટ અથવા EMI હોલિડેનો અધિકાર બનતો નથી. માત્ર આગામી હપ્તો જ નહીં, કુલ ચુકવણી, વ્યાજ અને શુલ્ક પણ જુઓ. ખૂબ લાંબો કાર્યકાળ નાની EMI હોવા છતાં કુલ ખર્ચ વધારી શકે છે. સમાધાનની રકમ ચૂકવતા પહેલા અધિકૃત સ્ત્રોત પાસેથી લેખિત શરતો મેળવો. તેમાં એકાઉન્ટ, રકમ, તારીખો, બાકી લેણાં અને ક્લોઝર ડોક્યુમેન્ટની સ્થિતિ સ્પષ્ટ હોવી જોઈએ. સેટલમેન્ટ ભવિષ્યના ક્રેડિટ અને રિપોર્ટિંગ પર અસર કરી શકે છે. સેટલ થયેલ અને સંપૂર્ણ ચુકવણી કરીને બંધ થયેલ ખાતાઓના અર્થ અલગ હોઈ શકે છે. યોગ્ય રિપોર્ટિંગ માંગો અને પછીથી તપાસો; સાચો ઇતિહાસ તરત જ ભૂંસાઈ જશે તેવું ન માનો.
વારંવાર પૂછાતા પ્રશ્નો (FAQs)
શું ત્રણ EMI ચૂકી જવા પર એજન્ટ ધરપકડ કરાવશે?
એજન્ટને ધરપકડ કરાવવાની શક્તિ નથી. વાસ્તવિક પોલીસ અથવા કોર્ટની કાર્યવાહીનો અલગ વૈધાનિક આધાર હશે, જેનો સમયસર જવાબ આપો.
શું પરિવાર આપોઆપ દેવાદાર છે?
માત્ર સંબંધી હોવું પૂરતું નથી. સહ-ઋણધારક (Co-borrower), ગેરંટર અથવા કાયદેસર જવાબદારી લેનાર વ્યક્તિની સ્થિતિ અલગ હોઈ શકે છે.
શું RBI ફરિયાદથી વ્યાજ બંધ થશે?
ફરિયાદ દાખલ કરવા માત્રથી આપોઆપ બંધ થતું નથી. લાગુ કરાર, નિયમો અને મળેલી રાહતની શરતો જુઓ.
શું બેંક કેસ કરી શકે છે?
વૈધાનિક વસૂલાતના માર્ગો ઉપલબ્ધ હોઈ શકે છે. ફોજદારી આરોપ ટકશે કે નહીં, તે વધારાના તથ્યો અને કાયદા પર આધાર રાખે છે.
શું બીજા એપથી ઉધાર લઈને EMI ભરવી જોઈએ?
કુલ ખર્ચ અને ચુકવણી ક્ષમતા તપાસો. મોંઘુ નવું દેવું સમસ્યા વધારી શકે છે. પહેલા ધિરાણકર્તા સાથે ચર્ચા અને સ્વતંત્ર સલાહ ઉપયોગી થઈ શકે છે.
નિષ્કર્ષ
યોગ્ય બજેટ તૈયાર કરો, સ્ટેટમેન્ટ માંગો, નોટિસ સુરક્ષિત રાખો અને એવી ચુકવણી યોજના લખીને આપો જે તમે નિભાવી શકો. ત્રાસનો રેકોર્ડ રાખો અને વર્તમાન ફરિયાદ પ્રક્રિયા અપનાવો. પોલીસ સંપર્ક, વૈધાનિક નોટિસ, મધ્યસ્થી અથવા કોર્ટની કાર્યવાહીમાં સમયસર વકીલની મદદ લો. અધિકારો કાયદેસર વસૂલાત સુનિશ્ચિત કરવામાં મદદ કરે છે; સાચા રેકોર્ડ અને જવાબદાર વાતચીત દેવાની ચાલુ જવાબદારી સંભાળવામાં ઉપયોગી છે.