పర్సనల్ లోన్ చెల్లించకపోతే పోలీసులు అరెస్ట్ చేస్తారా? అసలు నిజం తెలుసుకోండి
పర్సనల్ లోన్ తీసుకున్నప్పుడు, EMI సకాలంలో చెల్లించడం చాలా ముఖ్యం. ఒకవేళ మీరు EMI చెల్లించడంలో విఫలమైతే, పోలీసులు మిమ్మల్ని అరెస్ట్ చేస్తారా అనే భయం చాలా మందిలో ఉంటుంది. అయితే, అసలు వాస్తవం ఏమిటి? లోన్ డిఫాల్ట్ అయితే ఎలాంటి పరిణామాలు ఉంటాయి? ఈ ఆర్టికల్ లో, పర్సనల్ లోన్ చెల్లించకపోతే ఎదురయ్యే చట్టపరమైన అంశాలు, మీ హక్కులు, మరియు RBI నియమాల గురించి వివరంగా తెలుసుకుందాం.
లోన్ డిఫాల్ట్ మరియు మోసం మధ్య తేడా
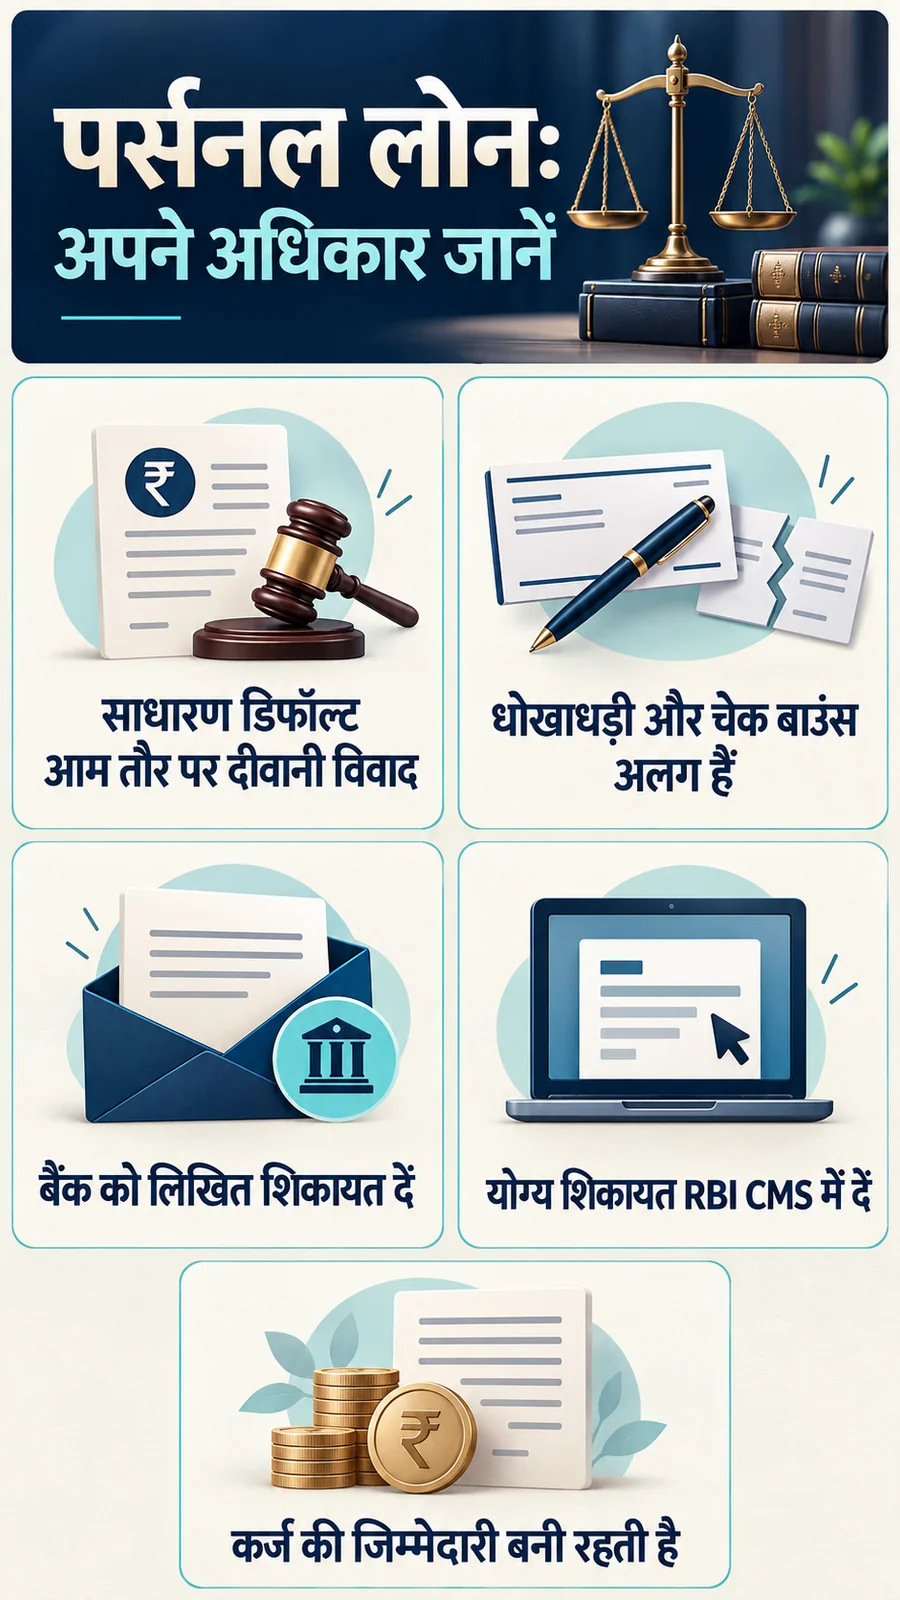
సాధారణంగా, పర్సనల్ లోన్ EMI చెల్లించకపోవడం అనేది ఒక సివిల్ వివాదం (Civil Dispute). అంటే, డబ్బు రికవరీ కోసం బ్యాంక్ లేదా ఆర్థిక సంస్థ సివిల్ కోర్టు ద్వారా చర్యలు తీసుకోవచ్చు. కేవలం EMI చెల్లించలేకపోవడం వల్ల పోలీసులు మిమ్మల్ని అరెస్ట్ చేసే అధికారం రికవరీ ఏజెంట్లకు ఉండదు. అయితే, కొన్ని ప్రత్యేక పరిస్థితులలో ఇది మారవచ్చు:
- మోసం (Cheating): మీరు లోన్ తీసుకునేటప్పుడు తప్పుడు సమాచారం ఇవ్వడం, నకిలీ పత్రాలు సమర్పించడం, లేదా ఉద్దేశపూర్వకంగా మోసం చేయాలనే ఉద్దేశ్యంతో లోన్ తీసుకోవడం వంటివి జరిగితే, అది క్రిమినల్ కేసుగా మారవచ్చు. దీని కింద పోలీసులు చర్యలు తీసుకోవచ్చు.
- చెక్ బౌన్స్ (Cheque Bounce): లోన్ EMI కోసం ఇచ్చిన చెక్ బౌన్స్ అయితే, అది నెగోషియబుల్ ఇన్స్ట్రుమెంట్స్ యాక్ట్ (NI Act) సెక్షన్ 138 కింద క్రిమినల్ నేరం కావచ్చు. దీనికి ప్రత్యేక నోటీసు, ఫిర్యాదు ప్రక్రియ ఉంటుంది.
- న్యాయస్థానం ఆదేశాలు (Court Orders): కోర్టు ఆదేశాలను ధిక్కరించడం లేదా కోర్టు ప్రక్రియలో సహకరించకపోవడం వంటివి కూడా చట్టపరమైన సమస్యలకు దారితీయవచ్చు.
అందువల్ల, లోన్ డిఫాల్ట్ అనేది కేవలం సివిల్ సమస్య కాదని, కొన్ని సందర్భాల్లో అది క్రిమినల్ నేరంగా మారే అవకాశం ఉందని గుర్తుంచుకోవాలి. మోసపూరిత ఉద్దేశ్యం ఉంటేనే క్రిమినల్ చర్యలు ఉంటాయి.
రికవరీ ఏజెంట్ల పరిమితులు మరియు మీ హక్కులు
బ్యాంకులు లేదా NBFCలు తమ బకాయిలను వసూలు చేయడానికి రికవరీ ఏజెంట్లను నియమిస్తాయి. అయితే, ఈ ఏజెంట్లకు కొన్ని పరిమితులు ఉన్నాయి. RBI మార్గదర్శకాల ప్రకారం, రికవరీ ఏజెంట్లు కింది పనులు చేయకూడదు:
- బెదిరించడం లేదా హింసకు పాల్పడటం.
- ప్రజల ముందు అవమానించడం.
- మీ కుటుంబ సభ్యుల గోప్యతకు భంగం కలిగించడం.
- అర్ధరాత్రి లేదా తెల్లవారుజామున (ఉదయం 8 గంటల లోపు, సాయంత్రం 7 గంటల తర్వాత) ఫోన్లు చేయడం.
- తప్పుడు సమాచారం ఇవ్వడం లేదా తప్పుదోవ పట్టించడం.
మీరు ఇలాంటి వేధింపులకు గురైతే, సంబంధిత బ్యాంకుకు లేదా RBIకి ఫిర్యాదు చేయవచ్చు. మీ ప్రతాపానికి వ్యతిరేకంగా మీకు హక్కులు ఉన్నాయి, కానీ అవి మీ రుణ బాధ్యతను రద్దు చేయవు.
చెక్ బౌన్స్ మరియు ఎలక్ట్రానిక్ Mandate సమస్యలు
EMI చెల్లింపు కోసం మీరు ఇచ్చిన చెక్ బౌన్స్ అయితే, అది NI Act సెక్షన్ 138 కింద చర్యలకు దారితీయవచ్చు. దీనికి బ్యాంకు మీకు నోటీసు పంపుతుంది, దానికి మీరు స్పందించాలి. అదేవిధంగా, ఎలక్ట్రానిక్ పేమెంట్ mandate (e-mandate) విఫలమైనప్పుడు కూడా చట్టపరమైన చర్యలు ఉండవచ్చు. ఈ సందర్భాలలో, కేవలం చెల్లింపు విఫలమైందా లేక ఇతర కారణాలున్నాయా అని పరిశీలించబడుతుంది. కాబట్టి, చెక్ లేదా e-mandate ఇచ్చే ముందు మీ ఖాతాలో తగినంత నిధులు ఉన్నాయని నిర్ధారించుకోండి.
బ్యాంక్ రికవరీ ప్రక్రియలు
EMI చెల్లించడంలో విఫలమైనప్పుడు, బ్యాంకులు వివిధ మార్గాల ద్వారా డబ్బును రికవరీ చేయడానికి ప్రయత్నిస్తాయి:
- సివిల్ సూట్ (Civil Suit): కోర్టు ద్వారా మీ ఆస్తులను జప్తు చేయడం లేదా ఇతర చట్టపరమైన చర్యలు తీసుకోవడం.
- ఆర్బిట్రేషన్ (Arbitration): లోన్ ఒప్పందంలో ఆర్బిట్రేషన్ క్లాజ్ ఉంటే, దాని ద్వారా సమస్యను పరిష్కరించుకోవచ్చు.
- ఎగ్జిక్యూషన్ (Execution): కోర్టు డిక్రీ లేదా అవార్డు ప్రకారం మీ ఆస్తులను జప్తు చేయడం.
అన్ సెక్యూర్డ్ లోన్ (Unsecured Loan) అంటే, దానికి ఎలాంటి ఆస్తిని హామీగా పెట్టలేదని అర్థం. కానీ, కోర్టు ఆదేశాల తర్వాత కూడా రికవరీ సాధ్యమే. రికవరీ ఏజెంట్లు తమంతట తాముగా మీ ఇంటి సామగ్రిని జప్తు చేయలేరు.
సివిల్ కేసులలో కూడా జైలు శిక్ష?
సాధారణంగా, సివిల్ కేసులలో డబ్బు చెల్లించలేకపోతే నేరుగా జైలు శిక్ష ఉండదు. అయితే, సివిల్ ప్రొసీజర్ కోడ్ (CPC) సెక్షన్ 51 ప్రకారం, కొన్ని ప్రత్యేక పరిస్థితులలో, కోర్టు ఆదేశాలను ఉద్దేశపూర్వకంగా పాటించకపోతే లేదా చెల్లించే సామర్థ్యం ఉండి కూడా చెల్లించడానికి నిరాకరిస్తే, కోర్టు నిర్బంధంలోకి తీసుకునే అవకాశం ఉంది. ఇది చాలా అరుదుగా జరుగుతుంది మరియు దీనికి బలమైన కారణాలు, కోర్టు సంతృప్తి అవసరం.
RBI ఇంటిగ్రేటెడ్ లోంబర్డ్స్మన్ స్కీమ్
మీరు బ్యాంకుతో లేదా NBFCతో సమస్యలను ఎదుర్కొంటుంటే, RBI ఇంటిగ్రేటెడ్ లోంబర్డ్స్మన్ స్కీమ్ (Integrated Ombudsman Scheme) కింద ఫిర్యాదు చేయవచ్చు. ముందుగా, మీరు సంబంధిత ఆర్థిక సంస్థకు ఫిర్యాదు చేయాలి. 30 రోజులలోపు వారి నుండి సంతృప్తికరమైన స్పందన రాకపోతే లేదా వారు ఇచ్చిన సమాధానంతో మీరు సంతృప్తి చెందకపోతే, మీరు RBI CMS పోర్టల్ ద్వారా లోంబర్డ్స్మన్కు ఫిర్యాదు చేయవచ్చు.
గమనిక: లోంబర్డ్స్మన్ స్కీమ్ ద్వారా లోన్ మాఫీ, వడ్డీ తగ్గింపు లేదా కొత్త క్రెడిట్ లభించే గ్యారెంటీ ఉండదు. ఇది సేవా లోపాలను సరిదిద్దడానికి ఉద్దేశించబడింది.
రీస్ట్రక్చరింగ్ లేదా సెటిల్మెంట్ ఎలా కోరాలి?
మీ ఆర్థిక పరిస్థితి మారినట్లయితే, మీరు మీ రుణదాతను సంప్రదించి లోన్ రీస్ట్రక్చరింగ్ (Loan Restructuring) లేదా సెటిల్మెంట్ (Settlement) కోసం అభ్యర్థించవచ్చు. మీ ఆర్థిక పరిస్థితిని నిజాయితీగా వివరించి, తిరిగి చెల్లించగల ప్రణాళికను సమర్పించండి. టెన్యూర్ పెంచడం, EMI తగ్గించడం లేదా ఒకేసారి సెటిల్మెంట్ చేయడం వంటి ఆప్షన్ల గురించి చర్చించండి. ఏదైనా ఒప్పందం చేసుకునే ముందు, అన్ని షరతులను స్పష్టంగా రాసి ఉన్న అధికారిక పత్రాన్ని పొందడం ముఖ్యం.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
ప్రశ్న 1: మూడు EMIలు చెల్లించకపోతే రికవరీ ఏజెంట్ అరెస్ట్ చేస్తారా?
జవాబు: లేదు, రికవరీ ఏజెంట్లకు అరెస్ట్ చేసే అధికారం లేదు. అరెస్ట్ అనేది కేవలం చట్టపరమైన ప్రక్రియ ద్వారా మాత్రమే జరుగుతుంది, అది కూడా క్రిమినల్ కేసులలో మాత్రమే. EMI చెల్లించకపోవడం సాధారణంగా సివిల్ సమస్య.
ప్రశ్న 2: నా కుటుంబ సభ్యులు నా లోన్కు బాధ్యులవుతారా?
జవాబు: కేవలం బంధుత్వం ఆధారంగా కుటుంబ సభ్యులు బాధ్యులు కారు. అయితే, వారు సహ-రుణగ్రహీతలు (Co-borrowers) లేదా గ్యారెంటర్ (Guarantor) అయితే, వారికి చట్టపరమైన బాధ్యత ఉంటుంది.
ప్రశ్న 3: RBI కంప్లైంట్ చేస్తే వడ్డీ ఆగిపోతుందా?
జవాబు: కేవలం ఫిర్యాదు చేయడం వల్ల వడ్డీ ఆగిపోదు. మీ లోన్ ఒప్పందం, వర్తించే నియమాలు మరియు లోంబర్డ్స్మన్ ఇచ్చే ఆదేశాలపై ఇది ఆధారపడి ఉంటుంది.
ప్రశ్న 4: బ్యాంక్ నాపై కేసు పెట్టగలదా?
జవాబు: అవును, చట్టపరమైన రికవరీ మార్గాలు అందుబాటులో ఉంటే బ్యాంక్ కేసు పెట్టవచ్చు. కేసు క్రిమినల్ అవుతుందా లేదా సివిల్ అవుతుందా అనేది నిర్దిష్ట పరిస్థితులు మరియు చట్టంపై ఆధారపడి ఉంటుంది.
ప్రశ్న 5: వేరే యాప్ నుండి అప్పు తీసుకుని EMI కట్టవచ్చా?
జవాబు: ఇది మంచి ఆలోచన కాదు. కొత్త అప్పు యొక్క వడ్డీ రేట్లు, ఫీజులు, మరియు మొత్తం ఖర్చును జాగ్రత్తగా పరిశీలించాలి. ఇది మీ ఆర్థిక సమస్యను మరింత తీవ్రతరం చేయవచ్చు. ముందుగా మీ ప్రస్తుత రుణదాతతో మాట్లాడటం లేదా ఆర్థిక సలహాదారుని సంప్రదించడం మంచిది.
ముగింపు
పర్సనల్ లోన్ EMI చెల్లించడంలో విఫలమైతే, పోలీసులు అరెస్ట్ చేస్తారనేది ఒక అపోహ మాత్రమే, ప్రత్యేకించి అది మోసం లేదా చెక్ బౌన్స్ వంటి క్రిమినల్ నేరం కానంత వరకు. అయితే, లోన్ డిఫాల్ట్ వల్ల సివిల్ చర్యలు, క్రెడిట్ స్కోర్ దెబ్బతినడం, మరియు రికవరీ ఏజెంట్ల నుండి ఒత్తిడి వంటి పరిణామాలు ఉంటాయి. మీ ఆర్థిక పరిస్థితిని నిజాయితీగా ఎదుర్కోవడం, రుణదాతతో చర్చించడం, మరియు అవసరమైతే చట్టపరమైన సలహా తీసుకోవడం ఉత్తమ మార్గం. మీ హక్కులను తెలుసుకొని, బాధ్యతాయుతంగా వ్యవహరించడం ద్వారా ఈ సమస్యలను అధిగమించవచ్చు.