कानूनी अस्वीकरण
यह लेख भारत में सामान्य कानूनी और बैंकिंग जागरूकता के लिए है। समीक्षा 9 अक्टूबर 2026 को की गई है। यह व्यक्तिगत कानूनी या वित्तीय सलाह नहीं है। नोटिस तथा मुकदमे के लिए अधिवक्ता से और भुगतान विकल्पों के लिए सीधे ऋणदाता से बात करें।
क्या EMI न देने पर पुलिस गिरफ्तार कर सकती है?
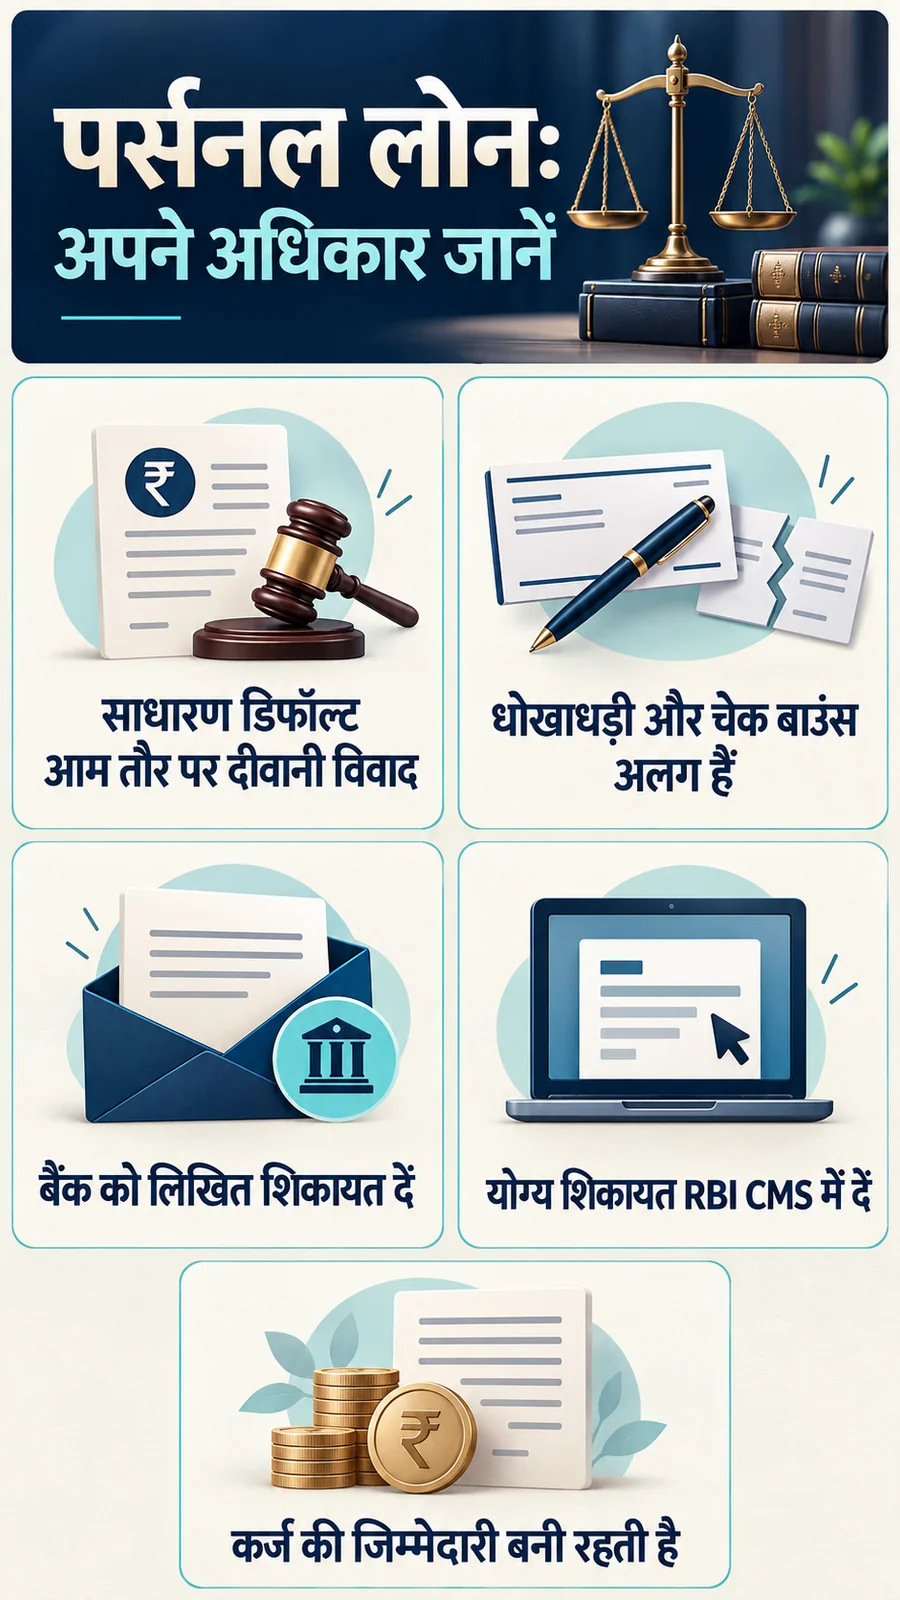
पर्सनल लोन चुकाने की साधारण असमर्थता आम तौर पर दीवानी वसूली का विषय है। केवल EMI छूटने से recovery agent को गिरफ्तारी कराने का अधिकार नहीं मिल जाता। लेकिन इसका अर्थ यह नहीं कि कर्ज खत्म हो गया या लोन से संबंधित हर विवाद केवल civil है। धोखाधड़ी, जाली दस्तावेज, चेक बाउंस और न्यायिक आदेश से जुड़े अलग मुद्दे स्थिति बदल सकते हैं।
इसलिए collection की धमकी और असली पुलिस या अदालत के दस्तावेज में फर्क समझें। भेजने वाले, खाते और case details की स्वतंत्र जांच करें। नोटिस सुरक्षित रखें और उसे नजरअंदाज करने के बजाय सलाह लें। आर्थिक परेशानी में लिखित भुगतान चर्चा और वैध प्रक्रिया में समय पर भाग लेना उपयोगी है। संपत्ति छुपाना, गलत बयान देना या संपर्क से गायब होना समाधान नहीं है।
FACT: प्रताड़ना के खिलाफ अधिकार होने से कर्ज की जिम्मेदारी खत्म नहीं होती। recovery agent पुलिस अधिकारी या अदालत की शक्ति केवल बकाया होने के कारण इस्तेमाल नहीं कर सकता।
डिफॉल्ट और धोखाधड़ी अलग हैं
बाद में नौकरी छूटने या भुगतान कठिन होने से cheating अपने आप साबित नहीं होती। BNS की धारा 318 में छल और बेईमानी से प्रेरित करने की आवश्यक शर्तें तथ्यों पर जांची जाती हैं। कानून ईमानदारी से शुरू हुए लेनदेन के बाद के उल्लंघन और शुरुआत में बेईमान मंशा के बीच अंतर करता है। नकली पहचान या आय संबंधी दस्तावेज देना मामले की कानूनी स्थिति गंभीर रूप से बदल सकता है। [1]
1 जुलाई 2024 से पहले के कामों के लिए पुराने IPC और लागू संक्रमण नियम प्रासंगिक रह सकते हैं। किसी आरोप को BNS की धारा में लिख देने से वह सिद्ध नहीं होता। दूसरी ओर, खुद विवाद को civil कह देने से वास्तविक अपराध की जांच नहीं रुकती। पुलिस संपर्क करे तो उसकी प्रामाणिकता जांचें, अधिवक्ता से सलाह लें और उचित प्रक्रिया में सहयोग करें। एजेंट के FIR होने के दावे को स्वतंत्र रूप से सत्यापित करें।
चेक और इलेक्ट्रॉनिक mandate पर अलग ध्यान दें
भुगतान के लिए दिया चेक बाउंस हो तो आवश्यक शर्तें पूरी होने पर NI Act की धारा 138 का मामला बन सकता है। उसकी अलग नोटिस और शिकायत प्रक्रिया है। लोन की बकाया रकम और चेक का अभियोजन आर्थिक रूप से संबंधित होते हुए भी एक जैसी कार्यवाही नहीं हैं। कठिन फोन कॉल समाप्त करने के लिए ऐसा चेक न दें जिसे सम्मानित नहीं कर सकते।
इलेक्ट्रॉनिक payment mandate विफल होने पर भी संबंधित कानून और तथ्यों का अलग परीक्षण जरूरी हो सकता है। उसे बिना जांच न तो हर बार criminal case समझें, न पूरी तरह महत्वहीन transfer failure। return message और वैधानिक नोटिस रखें। पहले से मुकदमा है तो बैंक से restructuring की बातचीत अदालत की तारीख अपने आप नहीं बदलती। समाधान दर्ज कराने के जरूरी दस्तावेज और आदेश पूछें।
बैंक किस तरह वसूली कर सकता है?
समझौते, ऋणदाता और उपलब्ध मंच के अनुसार civil suit, arbitration या अन्य वैधानिक रास्ते हो सकते हैं। arbitration notice मिले तो दावे, charges, jurisdiction और नियुक्ति प्रक्रिया के बारे में सलाह लें। हर पर्सनल लोन एक ही tribunal में जाएगा, यह सही नहीं है। बैंक का निजी नोटिस अपने आप अदालत की decree भी नहीं है। उसका प्रकार और जवाब की जरूरत पहचानें।
वैध decree या enforceable award के बाद execution में कानून के अनुसार attachment हो सकता है, संबंधित exemptions और शर्तों के अधीन। unsecured loan का मतलब उस लोन के लिए तय collateral न होना है; इसका मतलब अदालत के बाद कोई वसूली संभव ही नहीं है, ऐसा नहीं। एजेंट घर का सामान अपने निर्णय से जब्त नहीं कर सकता मानो उसे सामान्य निजी कुर्की की शक्ति मिल गई हो।
दीवानी कार्यवाही में भी जेल अपने आप नहीं
CPC की धारा 51 में money decree की execution के दौरान detention पर सुरक्षा और शर्तें हैं। व्यक्ति को कारण बताने का अवसर तथा अदालत की लिखित संतुष्टि जैसी आवश्यकताएं महत्वपूर्ण हैं। केवल भुगतान की असमर्थता को अपने आप कारावास न मानें। लेकिन civil debt में कभी detention संभव नहीं है, ऐसा पूर्ण दावा भी गलत है; साधन होते हुए मना करना या निर्दिष्ट बेईमान आचरण प्रासंगिक हो सकता है। [2]
Jolly George Varghese v. Bank of Cochin, (1980) 2 SCC 360, गरीबी और civil detention की आवश्यक शर्तों के अंतर पर महत्वपूर्ण सुप्रीम कोर्ट निर्णय है। उसका सिद्धांत वैध न्यायिक परीक्षण का समर्थन करता है, execution से संपूर्ण छूट का नहीं। वर्तमान आर्थिक साधनों और जरूरी खर्च का सही रिकॉर्ड रखें। execution notice का जवाब अधिवक्ता की मदद से दें।
recovery agent की सीमाएं
RBI के commercial banks और NBFCs के मौजूदा Responsible Business Conduct Directions में अपने दायरे के overdue loan recovery के दौरान धमकी, सार्वजनिक अपमान, परिवार की privacy में दखल, threatening या anonymous calls और भ्रामक दावों पर रोक है। सुबह 8 बजे से पहले और शाम 7 बजे के बाद वसूली के फोन भी प्रतिबंधित हैं। outsourced agent के व्यवहार की जिम्मेदारी regulated lender पर रहती है। इन विशेष प्रावधानों में microfinance loans का exclusion है; उनके लिए अलग लागू नियम हैं। नीचे जुलाई 2026 में updated 2025 directions के लिंक दिए हैं। [3]
अनुमत समय के बीच भी प्रताड़ना की अनुमति नहीं है। संदेश, नंबर, तारीख और घटना का विवरण रखें। बैंक से authorised agency और agent की जानकारी मांगें। जवाब में मारपीट या धमकी न दें। हिंसा, criminal intimidation या तत्काल खतरा हो तो उपयुक्त पुलिस सहायता लें। बैंकिंग शिकायत और आपराधिक शिकायत अलग समस्याओं को संबोधित करती हैं; एक दूसरे का हर स्थिति में विकल्प नहीं है।
पहले बैंक को लिखित शिकायत दें
ऋणदाता के designated grievance officer या अधिकृत complaint channel में स्पष्ट शिकायत दें। loan account reference, घटनाक्रम, संदेशों के प्रमाण और मांगी गई राहत शामिल करें। बताएं कि समस्या प्रताड़ना, अस्पष्ट charges, गलत balance या जमा भुगतान credit न होने की है। submission और acknowledgement का प्रमाण रखें। किसी अप्रमाणित caller को असंबंधित पहचान या वित्तीय जानकारी न भेजें।
भुगतान की बातचीत को अलग भी जारी रखा जा सकता है। abusive call का विरोध करते हुए undisputed balance स्वीकार करना संभव है। principal, interest, charges और credits वाला नया statement मांगें। शिकायत की रसीद को moratorium न समझें। RBI complaint pending होने से सारी collection अपने आप बंद है, ऐसा भी न मानें। भुगतान की शर्त बदलने के लिए अधिकृत agreement या संबंधित आदेश चाहिए।
RBI Ombudsman के मौजूदा 2026 नियम
Reserve Bank–Integrated Ombudsman Scheme, 2026, 1 जुलाई 2026 से लागू है। नई शिकायतों में पुराने 2021 guide की शर्तें बिना जांच न अपनाएं। पहले की शिकायतों, उनसे जुड़ी अपील और awards के लिए savings व्यवस्था है। RBI CMS का पता https://cms.rbi.org.in है। पहले जांचें कि संबंधित संस्था और सेवा नई scheme के दायरे में हैं या नहीं। [4]
पहले regulated entity को शिकायत देना जरूरी है। तीस दिन में जवाब न मिले, या लागू RBI/NPCI/card-network निर्देश में तय उससे लंबी अवधि बीत जाए, या मिले जवाब से असंतुष्ट हों, तो escalation की पात्रता जांचें। Clause 10 में सामान्यतः उस response period के समाप्त होने या संस्था के आखिरी communication में जो बाद में हो, उससे नब्बे दिन में शिकायत देने की शर्त है। समान शिकायत की दूसरी कार्यवाही सहित सभी conditions जांचें। [4]
RBI शिकायत से क्या गारंटी नहीं मिलती?
Scheme पात्र service deficiency के लिए है। उससे loan waiver, निश्चित settlement percentage या नया credit मिलने की गारंटी नहीं है। lender के commercial decision वाले मामलों में exclusions हैं। समान grievance किसी निर्दिष्ट अन्य forum में लंबित या merits पर तय हो तो maintainability प्रभावित हो सकती है। भुगतान कठिन होने भर से सही कर्ज cancel कराने का साधन मानकर शिकायत न लिखें।
इस scheme में शिकायत प्रक्रिया cost-free है। फीस लेकर कर्ज या credit entry निश्चित हटाने का दावा करने वालों से सावधान रहें। गलत balance की correction, credit reporting और स्वैच्छिक settlement अलग मुद्दे हैं। शिकायत, बैंक का जवाब और संबंधित प्रमाण रखें। Ombudsman का नतीजा आने की प्रतीक्षा में कोर्ट या arbitration की समयसीमा न चूकें। उस कार्यवाही का जवाब अलग से देना जरूरी हो सकता है।
restructuring या settlement कैसे मांगें?
आर्थिक स्थिति बदली है तो ईमानदार विवरण और यथार्थ भुगतान प्रस्ताव लिखकर दें। tenure बढ़ाने, instalment बदलने या lender की स्वीकृत नीति के अनुसार settlement के बारे में पूछें। मांग देने से अपने आप discount या EMI holiday का अधिकार नहीं बनता। केवल अगली किस्त नहीं, कुल भुगतान, ब्याज और charges भी देखें। बहुत लंबा tenure छोटी EMI के बावजूद कुल लागत बढ़ा सकता है।
समझौते की रकम देने से पहले authorised source से लिखित शर्तें लें। उसमें account, amount, तारीखें, बाकी dues और closure document की स्थिति स्पष्ट हो। settlement भविष्य के credit और reporting पर प्रभाव डाल सकता है। settled और पूरा भुगतान करके closed खाते के अर्थ अलग हो सकते हैं। सही reporting मांगें और बाद में जांचें; सही इतिहास तुरंत मिट जाएगा, यह न मानें।
अक्सर पूछे जाने वाले सवाल
क्या तीन EMI छूटने पर एजेंट गिरफ्तार करेगा?
एजेंट को गिरफ्तारी की शक्ति नहीं है। असली पुलिस या अदालती कार्रवाई का अलग वैधानिक आधार होगा, जिसका समय पर जवाब दें।
क्या परिवार अपने आप कर्जदार है?
सिर्फ रिश्तेदारी पर्याप्त नहीं है। co-borrower, guarantor या कानूनी जिम्मेदारी लेने वाले व्यक्ति की स्थिति अलग हो सकती है।
क्या RBI complaint से ब्याज बंद होगा?
दाखिल करने भर से अपने आप बंद नहीं होता। लागू agreement, नियम और मिली राहत की शर्तें देखें।
क्या बैंक केस कर सकता है?
वैधानिक वसूली के रास्ते उपलब्ध हो सकते हैं। आपराधिक आरोप टिकेगा या नहीं, यह अतिरिक्त तथ्यों और कानून पर निर्भर है।
क्या दूसरे app से उधार लेकर EMI भरें?
पूरी लागत और भुगतान क्षमता जांचें। महंगा नया कर्ज समस्या बढ़ा सकता है। पहले lender से चर्चा और स्वतंत्र सलाह उपयोगी हो सकती है।
सही सलाह
बजट तैयार करें, statement मांगें, नोटिस सुरक्षित रखें और वह भुगतान योजना लिखकर दें जिसे निभा सकते हैं। प्रताड़ना का रिकॉर्ड रखें तथा वर्तमान complaint प्रक्रिया अपनाएं। पुलिस संपर्क, वैधानिक notice, arbitration या court proceeding में समय पर अधिवक्ता की मदद लें। अधिकार वैध वसूली सुनिश्चित करने में मदद करते हैं; सही रिकॉर्ड और जिम्मेदार बातचीत कर्ज की जारी जिम्मेदारी संभालने में उपयोगी हैं।
संबंधित लेख: सैलरी छुपाकर मेंटेनेंस कम कैसे कराएं? जानिए झूठा हलफनामा देने पर कोर्ट की सख्त सजा और सही विकल्प · चेक बाउंस केस में जेल जाने से कैसे बचें? धारा 138 NI Act में कानूनी विकल्प और जमानत की प्रक्रिया
आधिकारिक स्रोत और कानूनी संदर्भ
[1] गृह मंत्रालय — BNS, धारा 318: https://www.mha.gov.in/sites/default/files/2024-04/250883_english_01042024.pdf
[2] India Code — CPC, धारा 51 और Order XXI; संबंधित निर्णय Jolly George Varghese v. Bank of Cochin, (1980) 2 SCC 360: https://www.indiacode.nic.in/bitstream/123456789/2191/1/eng.pdf
[3] RBI — Responsible Business Conduct Directions, 2025, जुलाई 2026 में updated: Commercial Banks, paragraph 445: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/170MD.PDF ; NBFCs, paragraph 100: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/362MD26CA543937BA439A97E1BCFC08CF5808.PDF
[4] RBI — Integrated Ombudsman Scheme, 2026 की घोषणा और official scheme link: https://www.rbi.org.in/Scripts/BS_PressReleaseDisplay.aspx?prid=62052 ; Axis Bank पर RBI द्वारा जारी scheme की प्रति, Clauses 10 और 20: https://application.axis.bank.in/docs/Integrated_Ombudsman_Scheme%202026.pdf
[5] RBI Complaint Management System: https://cms.rbi.org.in
विस्तृत कानूनी अस्वीकरण
यह सामग्री जानबूझकर डिफॉल्ट, जाली दस्तावेज, संपत्ति छुपाने, नोटिस से बचने या न्यायिक आदेश की अवहेलना को बढ़ावा नहीं देती। कानूनी और वित्तीय परिणाम तथ्यों, agreement तथा वर्तमान नियमों पर निर्भर हैं। कर्ज माफी, settlement discount, credit score सुधार, AdSense अनुमोदन या जिम्मेदारी से छूट की गारंटी नहीं है। कार्रवाई से पहले व्यक्तिगत सलाह लें। यह अस्वीकरण contractual या वैधानिक दायित्व खत्म नहीं करता।