कानूनी अस्वीकरण
यह लेख भारत में सामान्य कानूनी और वित्तीय जागरूकता के लिए है। समीक्षा 9 अक्टूबर 2026 को की गई है। यह व्यक्तिगत सलाह नहीं है। अपने card agreement, statement, notice और मामले के तथ्यों के लिए अधिवक्ता तथा issuer से उचित सलाह लें।
बिल बाकी होने पर क्या बदलता है?
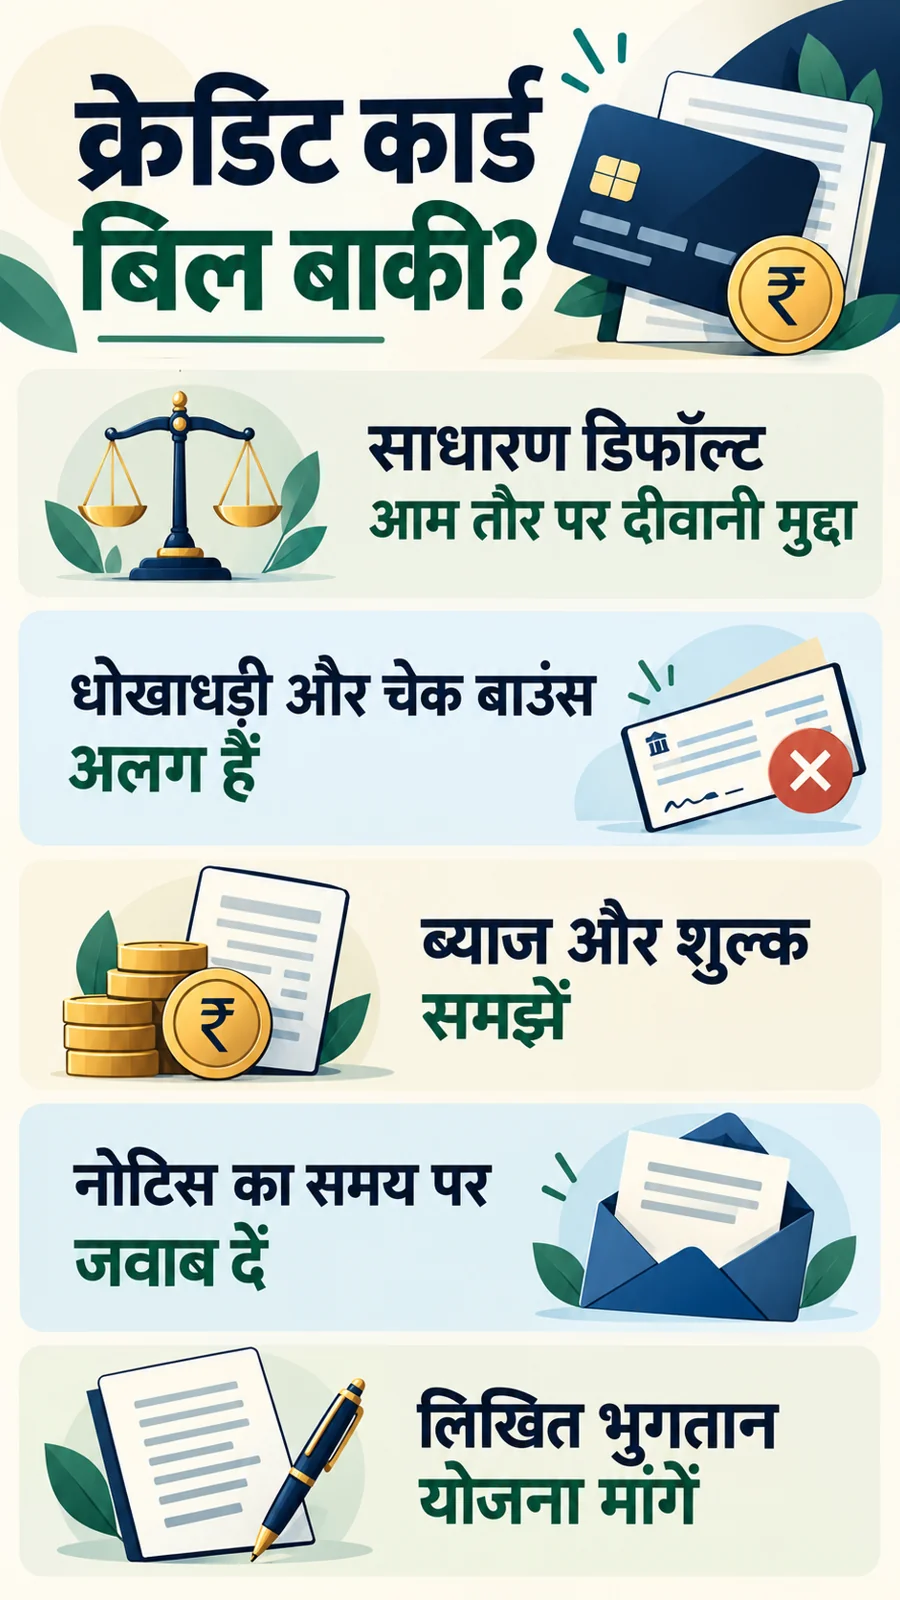
क्रेडिट कार्ड की देय रकम न चुकाने पर ब्याज, लागू charges, credit reporting और वैधानिक वसूली का असर हो सकता है। साधारण भुगतान असमर्थता आम तौर पर दीवानी मुद्दा है। लेकिन fraud, forged documents, repayment cheque bounce और कोर्ट के आदेश से जुड़े अलग तथ्य कानूनी स्थिति बदल सकते हैं। केवल recovery caller की धमकी को गिरफ्तारी का आदेश न मानें।
बैंक उपलब्ध कानून और agreement के अनुसार recovery case कर सकता है। इसलिए यह कहना कि credit card unsecured है और बैंक कुछ नहीं कर सकता, गलत है। दूसरी तरफ, केवल bill बाकी होने से हर borrower cheating का अपराधी भी नहीं बन जाता। सही जवाब के लिए unpaid balance, कारण, documents और वास्तव में शुरू हुई प्रक्रिया अलग-अलग देखें।
FACT: Minimum Amount Due देने से पूरा bill चुकाया हुआ नहीं माना जाता। इससे बाकी रकम पर ब्याज या interest-free period खोने का सवाल समाप्त नहीं होता।
Total due और minimum due का फर्क
Total Amount Due पूरे statement की देय रकम है। Minimum Amount Due वह न्यूनतम भुगतान है जो issuer की लागू शर्तों के अनुसार उस cycle में मांगा जाता है। minimum देने से balance बाकी रहता है। इससे repayment लंबा खिंच सकता है और cost बढ़ सकती है। सिर्फ minimum को हमेशा आरामदायक समाधान मानने के बजाय total cost और अगले statement का प्रभाव देखें।
RBI के Commercial Banks Credit Cards and Debit Cards Directions, 2025, 1 अक्टूबर 2026 तक updated version, में minimum payment के परिणाम स्पष्ट बताने और interest calculation की जानकारी देने की व्यवस्था है। पिछले bill की कुछ रकम बाकी हो तो interest-free credit period का लाभ प्रभावित होता है। अलग transactions, cash advance और EMI conversion की शर्तें भी अलग हो सकती हैं। [1]
ब्याज और late fee कैसे समझें?
अपने statement और Most Important Terms and Conditions यानी MITC में APR, finance charges, late fee, taxes और calculation method देखें। बैंक की दर और product जाने बिना एक सार्वभौमिक प्रतिशत बताना सही नहीं है। भुगतान, refunds और reversed transactions का credit जांचें। पूरा bill न देने पर interest किस तारीख से लगा, यह issuer से लिखित calculation मांगकर समझें।
RBI निर्देशों के अनुसार covered card account को past due report करना या संबंधित penal charges लगाना तब होता है जब account तीन दिन से अधिक past due रहे। लेकिन days past due और charges की गणना statement की due date से होती है। इसे तीन दिन का interest-free extension न समझें। लागू ब्याज और payment processing के समय को अलग देखें। [1]
क्या पुलिस केस हो सकता है?
साधारण contractual default को अपने आप cheating नहीं माना जाता। BNS धारा 318 में deception और dishonest inducement जैसी जरूरी शर्तें हैं। लोन या card ईमानदारी से लेकर बाद में आय कम होना और शुरुआत में छल करके सुविधा लेना अलग स्थितियां हैं। नकली पहचान, forged salary documents या अन्य fraud के वास्तविक आरोप हों तो अलग criminal process हो सकता है। [2]
पुराने conduct पर IPC और transition rules प्रासंगिक हो सकते हैं। Hridaya Ranjan Prasad Verma v. State of Bihar, (2000) 4 SCC 168, breach of contract और cheating के अंतर पर महत्वपूर्ण निर्णय है। सुप्रीम कोर्ट ने Raju Krishna Shedbalkar v. State of Karnataka, आदेश 2 फरवरी 2024, में भी शुरुआत की dishonest intention के सिद्धांत पर चर्चा की। यह हर नए आरोप को बिना जांच खारिज करने की गारंटी नहीं है। [3]
भुगतान का चेक बाउंस हो तो अलग मामला
कार्ड dues के भुगतान के लिए दिया cheque dishonour हो तो NI Act की धारा 138 की शर्तें पूरी होने पर शिकायत संभव है। notice, service, payment window और filing requirements जांचनी होती हैं। केवल outstanding bill और cheque complaint एक जैसी प्रक्रिया नहीं हैं। payment mandate failure का भी संबंधित कानून और तथ्यों के अनुसार अलग परीक्षण जरूरी हो सकता है।
आर्थिक दबाव में ऐसा चेक या वादा न दें जिसे निभाने की क्षमता नहीं है। statutory notice मिले तो उसकी तारीख और envelope रखें तथा तुरंत सलाह लें। repayment discussion चलने से उसकी समयसीमा अपने आप नहीं रुकती। fraud या cheque case में settlement का criminal proceeding पर असर भी उचित कानूनी और judicial steps के अनुसार समझना होगा।
बैंक की दीवानी वसूली का रास्ता
Agreement और उपलब्ध कानून के अनुसार lender civil suit, arbitration या अन्य उचित proceedings कर सकता है। balance या charges गलत हों तो दस्तावेज के आधार पर आपत्ति उठाएं। notice और court summons के बीच फर्क पहचानें। arbitration notice को केवल बैंक का reminder समझकर छोड़ना भी नुकसानदेह हो सकता है। forum, जवाब और deadline अधिवक्ता से जांचें।
वैध decree या enforceable award के बाद execution की प्रक्रिया और legal exemptions अलग प्रश्न हैं। एजेंट को केवल card dues के कारण घर का सामान उठाने की सामान्य निजी शक्ति नहीं मिलती। साथ ही unsecured का मतलब adjudication के बाद कोई recovery संभव नहीं है, ऐसा नहीं है। कोई official order मिले तो उसकी प्रति देखकर उपयुक्त remedy और compliance पर सलाह लें।
credit report पर क्या असर पड़ता है?
देरी, outstanding balance और settlement future credit assessment को प्रभावित कर सकते हैं। हर व्यक्ति का score एक निश्चित संख्या से गिरेगा, यह दावा न करें। RBI card directions issuer को default reporting से पहले approved procedure के अनुसार cardholder को intimate करने के लिए कहते हैं। पुराने सात दिन वाले generic guides को current universal rule मानकर न चलें। [1]
Cardholder reported default के बाद dues settle करे तो संबंधित directions में status को CIC के पास तीस दिन में update करने का प्रावधान है। update का मतलब truthful history मिटाना या settled खाते को full repayment बताना नहीं है। अपने report की accuracy जांचें। गलत balance या payment status के प्रमाण देकर correction मांगें। विवादित information के लिए directions की safeguards भी प्रासंगिक हो सकती हैं।
recovery agent की धमकी का जवाब
Issuer और agent को उचित recovery conduct का पालन करना चाहिए। RBI directions intimidation, humiliation और family privacy में intrusion जैसे conduct पर रोक लगाते हैं। caller की पहचान और authorisation official channel से जांचें। संदेश, समय और घटना का रिकॉर्ड रखें। OTP, PIN और password साझा न करें। निजी account में भुगतान का दबाव हो तो bank से स्वतंत्र पुष्टि करें। [1][4]
लिखित complaint issuer के grievance officer को दें। अपराध या तत्काल खतरे के तथ्य हों तो पुलिस सहायता अलग रास्ता है। complaint से payment obligation अपने आप रुकता नहीं है। bank को repayment proposal और conduct complaint अलग स्पष्ट करके दें। इससे बकाया के बारे में ईमानदार चर्चा करते हुए गलत व्यवहार पर कार्रवाई मांगना संभव रहता है।
bill में गलती या अनधिकृत transaction हो
Unauthorized charge दिखे तो card block या protective action की जरूरत issuer के official channel से तुरंत जांचें। transaction dispute, payment default और chargeback अलग प्रक्रियाएं हैं। RBI की applicable customer-liability rules, reporting time और issuer process का individual assessment जरूरी हो सकता है। केवल bill देखकर payment रोक देने से dispute register हुआ है, ऐसा न मानें। complaint reference और response रखें।
गलत charge के कारण बाकी valid dues का treatment issuer से स्पष्ट करें। कुछ विवादित amount के आधार पर हर transaction को fraudulent घोषित न करें। original statement, merchant details और communications सुरक्षित रखें। पुलिस या cybercrime route की जरूरत facts पर निर्भर होगी। अनधिकृत transaction की मदद के नाम पर remote access, OTP या नया fee transfer मांगने वाले अनverified व्यक्ति से सावधान रहें।
EMI conversion, restructuring और settlement
Issuer से ऐसी payment plan पूछें जिसे वास्तव में निभा सकें। EMI conversion में interest, processing fee, tax, foreclosure और credit reporting का असर जांचें। छोटी monthly payment देखकर total cost भूलना ठीक नहीं है। कोई plan उपलब्ध है या नहीं, उसकी eligibility और bank approval पर निर्भर है। hardship application अपने आप EMI holiday नहीं देता।
Settlement में lender कुछ dues कम स्वीकार करने पर सहमत हो सकता है, पर discount या approval की गारंटी नहीं है। approved written letter में account, amount, dates, बाकी liability और closure conditions स्पष्ट हों। केवल collection agent का WhatsApp message final authorisation नहीं मानें। settled और full-paid closure का credit implication अलग हो सकता है। भुगतान के बाद acknowledgement और सही status मांगें।
RBI शिकायत का मौजूदा रास्ता
पहले issuer को documented complaint दें। Scheme coverage और deficiency in service की पात्रता हो तो RBI CMS का उपयोग किया जा सकता है। RB-IOS 2026, 1 जुलाई 2026 से लागू है। सामान्य तीस दिन या लागू उससे लंबी response period में जवाब न आए, या मिले जवाब से असंतुष्ट हों, तो escalation conditions देखें। [5]
नई scheme में सामान्यतः response period समाप्त होने या last communication में जो बाद में हो, उससे नब्बे दिन की filing condition है। समान grievance दूसरे specified forum में pending या decided हो तो maintainability का सवाल आएगा। commercial discount न मिलने को हर बार service deficiency न समझें। Ombudsman complaint की प्रतीक्षा में court या arbitration deadline न चूकें।
अक्सर पूछे जाने वाले सवाल
क्या minimum due देने से ब्याज नहीं लगेगा?
नहीं। बाकी balance, interest-free period और issuer terms का प्रभाव बना रह सकता है।
क्या बैंक घर पर पुलिस भेज सकता है?
केवल bill unpaid होने से agent को arrest power नहीं मिलती। genuine offence, police communication या judicial order को अलग जांचें।
क्या card बंद करने से dues खत्म हैं?
Closure request repayment का विकल्प नहीं है। outstanding और closure conditions लिखित में समझें।
क्या settlement से score तुरंत ठीक होगा?
ऐसी गारंटी नहीं है। accurate status update और पूरी repayment history अलग बातें हैं।
क्या legal notice ignore कर सकते हैं?
ऐसा न करें। notice का प्रकार, जवाब और समयसीमा सलाह लेकर तय करें।
Advice
नया खर्च रोककर पूरा statement समझें, refunds और payments मिलाएं तथा realistic budget बनाएं। issuer को जल्दी लिखें और notices सुरक्षित रखें। valid dues, disputed charges और harassment को स्पष्ट अलग रखें। कम किस्त, कम रकम या case closure के हर वादे को authorised written terms और जरूरी court process से जांचें।
संबंधित लेख: बैंक रिकवरी एजेंट को सबक कैसे सिखाएं? मानसिक प्रताड़ना पर पुलिस कंप्लेंट और कानूनी नोटिस का तरीका · लोन सेटलमेंट में बैंक को कम पैसे कैसे दें? कानूनी तरीके से वन-टाइम सेटलमेंट (OTS) कराने का प्रोसेस
आधिकारिक स्रोत और निर्णय
[1] RBI — Commercial Banks Credit Cards and Debit Cards Directions, 2025, updated 1 October 2026, paragraphs 23, 35–39: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/155MD.PDF
[2] गृह मंत्रालय — BNS, धारा 318: https://www.mha.gov.in/sites/default/files/2024-04/250883_english_01042024.pdf
[3] सुप्रीम कोर्ट — Raju Krishna Shedbalkar v. State of Karnataka, 2 February 2024, Hridaya Ranjan पर चर्चा सहित: https://api.sci.gov.in/supremecourt/2021/19002/19002_2021_17_36_50030_Order_02-Feb-2024.pdf
[4] RBI — Commercial Banks Responsible Business Conduct Directions, paragraph 445: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/170MD.PDF
[5] RBI — Integrated Ombudsman Scheme, 2026: https://www.rbi.org.in/Scripts/BS_PressReleaseDisplay.aspx?prid=62052 ; शिकायत: https://cms.rbi.org.in
विस्तृत कानूनी अस्वीकरण
यह लेख deliberate default, fraud, false documents, संपत्ति छुपाने या court orders की अवहेलना को बढ़ावा नहीं देता। परिणाम facts, agreement और वर्तमान नियमों पर निर्भर हैं। कर्ज माफी, निश्चित settlement, score सुधार, पुलिस कार्रवाई से छूट या AdSense अनुमोदन की गारंटी नहीं है। व्यक्तिगत कार्रवाई से पहले उचित सलाह लें। यह अस्वीकरण contractual या statutory obligations को समाप्त नहीं करता।