कानूनी अस्वीकरण
यह लेख भारत में सामान्य कानूनी और वित्तीय जानकारी के लिए है। समीक्षा की तारीख 9 अक्टूबर 2026 है। यह व्यक्तिगत सलाह नहीं है। अपने loan agreement, notices, security और मुकदमे के लिए अधिवक्ता से सलाह लें तथा settlement की पुष्टि authorised lender से करें।
कम रकम तभी, जब बैंक स्वीकृत समझौता करे
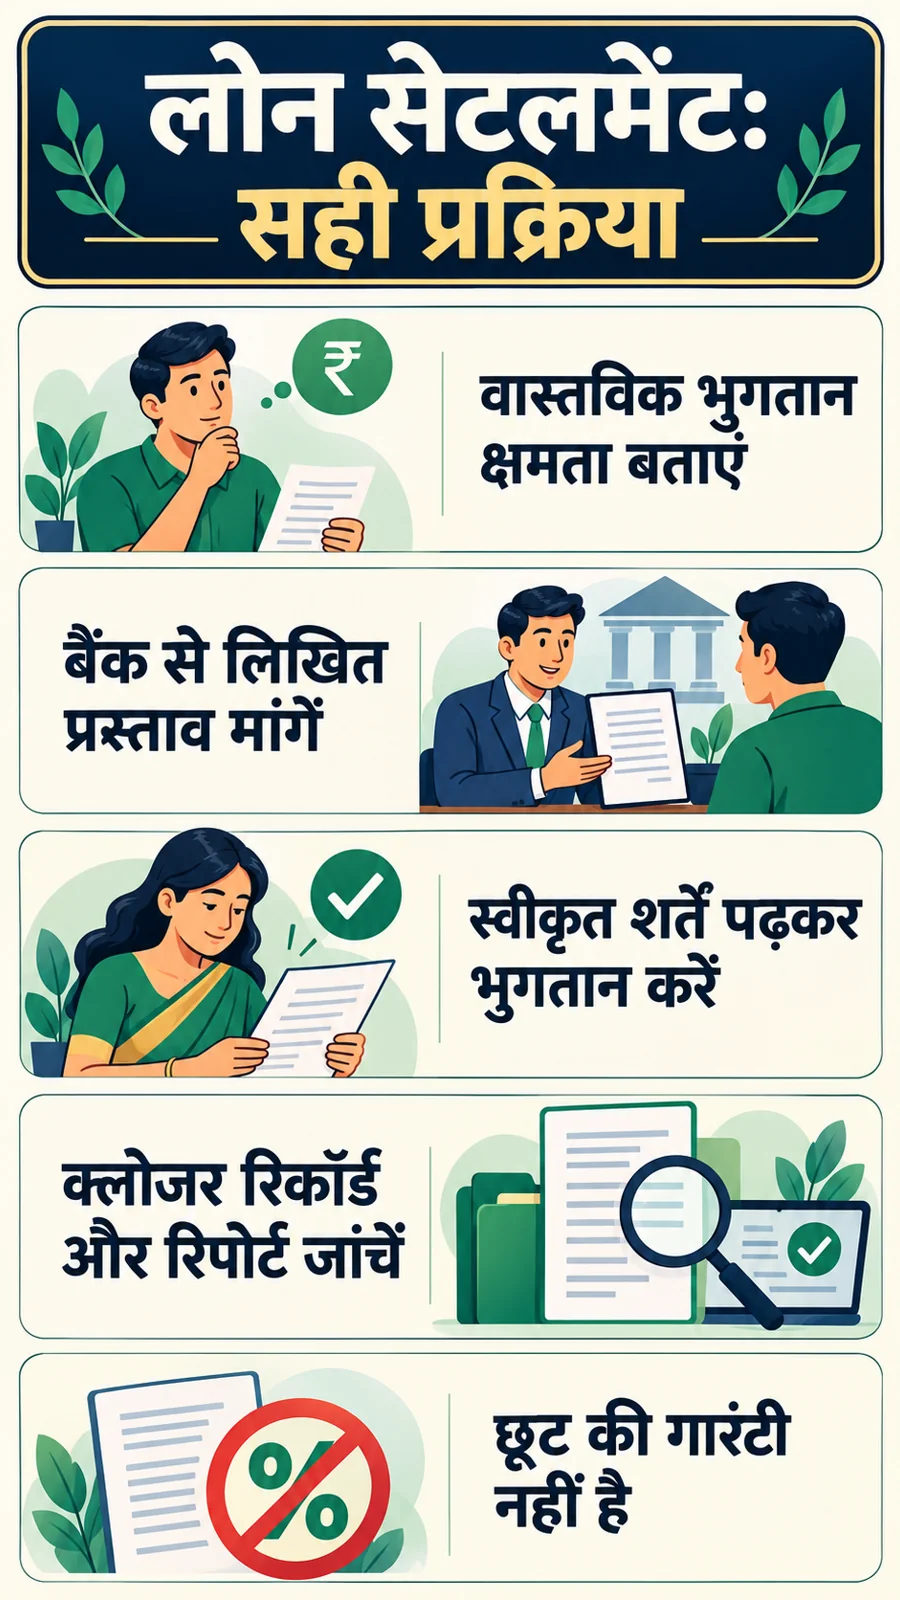
One-Time Settlement यानी OTS में lender अपनी policy और commercial assessment के अनुसार कुछ बकाया कम स्वीकार करने पर सहमत हो सकता है। borrower अपनी तरफ से कम रकम देकर बाकी कर्ज समाप्त घोषित नहीं कर सकता। न कोई निश्चित discount है, न आवेदन करने से approval का अधिकार। सही रास्ता है वास्तविक hardship बताना, realistic proposal देना और authorised written terms में समझौता करना।
जानबूझकर default करना, आय छुपाना या जाली medical certificate देकर दबाव बनाना वैध negotiation नहीं है। इससे interest, reporting और legal risk बढ़ सकते हैं। यदि पूरा भुगतान या affordable restructuring संभव है, उसका settlement से तुलना करें। छोटी रकम आज देने का लाभ भविष्य के credit और दूसरे परिणामों से अलग करके नहीं देखा जाना चाहिए।
FACT: Technical write-off बैंक का accounting कदम है। इससे borrower की जिम्मेदारी अपने आप खत्म नहीं होती। OTS में भी वास्तविक राहत approved terms और उनके पालन पर निर्भर है।
OTS, restructuring और write-off का फर्क
Compromise settlement में mutually agreed amount और उसके अनुसार lender के claims का treatment तय होता है। restructuring में payment terms बदलते हैं और credit relationship जारी रह सकता है। Technical write-off balance sheet से संबंधित है; RBI के current directions में उससे borrower के खिलाफ recovery claim waive नहीं होता। इन तीन शब्दों को एक ही कर्ज माफी का अर्थ देना गलत है। [1]
RBI के Commercial Banks Resolution of Stressed Assets Directions, 2025, अक्टूबर 2026 तक updated version, में compromise settlement अधिकार के रूप में उपलब्ध नहीं बताया गया है। agreed settlement amount के भुगतान में तीन महीने से ज्यादा समय हो तो उसके regulatory treatment में restructuring का प्रश्न आता है। इसका मतलब तीन महीने के बाद हर agreement अपने आप invalid नहीं है; लागू classification और terms जांचें। [1]
क्या सभी लोग OTS मांग सकते हैं?
आवेदन देना और eligibility या approval मिलना अलग बातें हैं। lender की board-approved policy, account की स्थिति, security, recovery prospects, payment capacity और proposal की feasibility महत्वपूर्ण हो सकती है। कुछ schemes में cut-off dates या specific conditions होती हैं। बैंक, NBFC और दूसरे प्रकार के lenders के applicable directions भी अलग हो सकते हैं। किसी दूसरे bank का viral offer अपने खाते पर लागू न मानें।
सिर्फ account पुराना होने, कुछ EMI छूटने या दूसरे borrower को discount मिलने से समान राहत अपने आप नहीं मिलती। property का realizable value और recovery cost भी assessment का हिस्सा हो सकता है। bank की मंजूरी के लिए उचित authority जरूरी है। collection caller की बात को sanction न मानें। actual policy और account-specific written communication मांगें।
आवेदन से पहले रिकॉर्ड तैयार करें
updated statement, principal, interest, charges, payment credits और total claimed dues मांगें। agreement और notices की प्रति रखें। salary loss, बीमारी या business setback का वास्तविक रिकॉर्ड हो तो सही विवरण दें। liquid funds, savings और available support को ईमानदारी से देखें। आपने कितनी रकम कब जुटाई जा सकती है, इसका realistic estimate जरूरी है।
statement गलत है तो correction request अलग स्पष्ट करें। settlement की बातचीत करते समय claim का कानूनी प्रभाव भी समझें; कुछ statements या acknowledgements limitation और admissions के प्रश्न पैदा कर सकते हैं। disputed debt या समयसीमा का मुद्दा हो तो अधिवक्ता से शब्दों की सलाह लें। यह झूठ बोलने का कारण नहीं, बल्कि अपने दस्तावेज के वास्तविक प्रभाव को समझने की जरूरत है।
लिखित OTS proposal कैसे दें?
अधिकृत branch या designated settlement channel को loan reference, hardship का संक्षिप्त विवरण, relevant evidence और payment proposal दें। अपनी actual capacity के अनुसार amount और dates बताएं। बैंक की policy में consideration और written response मांगें। एक असंभव बड़ी रकम का वादा करके approval लेना बाद में agreement टूटने और recovery बढ़ने का कारण बन सकता है।
बैंक statement देने के लिए unverified person को account credentials न दें। पैसा किस स्रोत से आएगा, इसका सही और lawful विवरण रखें। proposal की acknowledgement और सारी communications सुरक्षित करें। application pending होने से recovery proceedings या interest अपने आप नहीं रुकते। जरूरत हो तो अलग interim arrangement या court relief की उपलब्धता अधिवक्ता से जांचें।
approval letter में क्या पढ़ें?
letter में lender, account number का आवश्यक reference, sanctioned settlement amount, deposit और instalments, अंतिम dates तथा authorised signatory जांचें। क्या रकम full and final है, कौन से claims waive होंगे, कोई contingent recovery clause है या नहीं और taxes/charges का treatment क्या है, स्पष्ट करें। guarantor, co-borrower और securities की स्थिति अलग से समझें।
missed instalment पर default clause और पहले जमा रकम का treatment पढ़ें। deadline extension कौन दे सकता है, यह भी पूछें। settlement की शर्त मौखिक रूप से बदल गई है, ऐसा मानकर payment date न चूकें। approved written amendment लें। अस्पष्ट letter हो तो payment से पहले clarification मांगें; केवल कम amount देखकर बाकी महत्वपूर्ण conditions छोड़ना महंगा पड़ सकता है।
सुरक्षित भुगतान और completion
lender के official channel से recipient account स्वतंत्र रूप से confirm करें। personal UPI या agency कर्मचारी को बिना authorisation और receipt पैसा न दें। हर transfer, receipt और acknowledgement रखें। payment reference में उचित account जानकारी हो। banking delay की संभावना देखते हुए last date तक रुकने के बजाय schedule का पालन करें। रकम bank को credit हुई है या नहीं, उसकी पुष्टि करें।
सभी approved payments के बाद completion confirmation और संबंधित no-dues या closure record मांगें। secured loan हो तो documents release और charge satisfaction की अलग requirements समझें। guarantor या co-borrower automatically released है, यह बिना terms न मानें। पूरी file रखें क्योंकि account statement, future credit query या litigation में बाद में यही record काम आएगा।
court case चल रहा हो तो क्या करें?
RBI के relevant commercial-bank directions कहते हैं कि judicial forum में recovery proceedings pending हों तो settlement के लिए संबंधित judicial authority से consent decree लेना होगा। केवल bank letter लेकर hearing छोड़ देना सही नहीं है। अपने अधिवक्ता से उस forum में recording, disposal और pending orders का treatment समझें। cheque case या अन्य criminal proceeding हो तो उसकी अलग legal process भी जरूरी हो सकती है। [1]
Compromise से genuine fraud या wilful-default से जुड़े हर criminal या regulatory consequence समाप्त नहीं होता। applicable statutes और directions की safeguards अलग रहती हैं। loan settlement को blanket immunity न मानें। हर connected matter की सूची बनाएं और पूछें कि कौन सा आदेश, notice या case अभी भी address करना है। completion केवल पैसा transfer करने से हर forum में अपने आप नहीं होती।
credit report और नया loan
discounted settlement की reporting full repayment से अलग हो सकती है। settled status या earlier default future lending को प्रभावित कर सकता है। score में fixed improvement या निश्चित महीने में नया loan मिलने की guarantee नहीं है। accurate reporting मांगें और report बाद में जांचें। सही history मिटाने या settled को गलत तरीके से closed दिखाने का दावा करने वाले intermediaries पर भरोसा न करें।
covered commercial-bank compromise exposures में non-farm credit के लिए fresh exposure से पहले policy cooling period का regulatory floor बारह महीने है; bank longer period तय कर सकता है। farm credit और अलग entities के नियम अलग हो सकते हैं। यह बारह महीने बाद सभी lenders से नया loan मिलने की guarantee या पूरे देश का blanket ban नहीं है। eligibility और assessment फिर भी होंगे। [1]
कोर्ट के निर्णयों से क्या समझें?
Bijnor Urban Cooperative Bank v. Meenal Agarwal, निर्णय 15 दिसंबर 2021, OTS को borrower का absolute right मानने के खिलाफ महत्वपूर्ण संदर्भ है। बाद के AGM, State Bank of India v. Tanya Energy Enterprises, 2025 INSC 1119, में सुप्रीम कोर्ट ने eligibility, borrower conduct और scheme conditions की भूमिका पर विचार किया। binding rules या policy compliance का परीक्षण और हर आवेदन मंजूर करने का आदेश अलग बातें हैं। [2]
Sardar Associates v. Punjab & Sind Bank, (2009) 8 SCC 257, applicable RBI guidelines के महत्व का संदर्भ देता है। उसके पुराने specific scheme के figures और dates आज का universal discount formula नहीं हैं। गलत policy application या अन्य legally reviewable issue हो तो remedy facts पर निर्भर होगी। एक case name से bank को हर परिस्थिति में discount देने के लिए मजबूर नहीं किया जा सकता। [3]
समझौता टूट जाए तो क्या?
approval की dates और default clause के अनुसार concession lapse, original claim का revival या दूसरे परिणाम हो सकते हैं। बिना letter पढ़े यह न कहें कि कुछ रकम देने से पूरा फायदा सुरक्षित है। कठिनाई आए तो due date से पहले authorised extension मांगें। bank ने लिखित में मंजूर नहीं किया तो समय बढ़ा हुआ मानना गलत है।
साथ में नया repayment plan या दूसरे वैध विकल्प पर चर्चा करें। बड़ी upfront राशि किसी settlement consultant को देने से पहले उसकी authority और promised service समझें। कोई तीसरा व्यक्ति bank approval की guarantee नहीं दे सकता। परेशान borrower को fee देकर guaranteed waiver या credit cleanup का लालच दिया जाए तो independently verify करें।
अक्सर पूछे जाने वाले सवाल
क्या हर लोन में पचास प्रतिशत छूट मिल सकती है?
नहीं। कोई universal percentage नहीं है। policy, account और bank approval पर निर्भर है।
क्या technical write-off से कर्ज खत्म है?
नहीं। यह accounting treatment है और recovery claim बना रह सकता है।
क्या OTS application से case रुक जाएगा?
अपने आप नहीं। relevant agreement, interim direction या judicial order चाहिए हो सकता है।
क्या cash देकर agent से letter बाद में ले सकते हैं?
authorisation, approved terms और official payment channel पहले verify करें। पूरा record रखें।
क्या बारह महीने बाद नया loan तय है?
नहीं। cooling period और credit approval अलग बातें हैं। नए lender का assessment भी लागू होगा।
Advice
अपने भुगतान साधन ईमानदारी से बताएं और full repayment, restructuring तथा settlement की total cost और credit impact तुलना करें। authorised letter की सारी शर्तें पढ़ें, समय पर official channel से भुगतान करें और closure records लें। court case pending हो तो सही judicial recording पूरी करें। कोई discount या outcome guaranteed नहीं है।
संबंधित लेख: बैंक रिकवरी एजेंट को सबक कैसे सिखाएं? मानसिक प्रताड़ना पर पुलिस कंप्लेंट और कानूनी नोटिस का तरीका · क्रेडिट कार्ड बिल न भरने पर क्या होगा? क्या बैंक कानूनी केस कर सकता है? जानिए पूरी सच्चाई
आधिकारिक स्रोत और निर्णय
[1] RBI — Commercial Banks Resolution of Stressed Assets Directions, 2025, updated October 2026, paragraphs 87–101: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/165MD.PDF
[2] सुप्रीम कोर्ट — AGM, State Bank of India v. Tanya Energy Enterprises, 2025 INSC 1119, Bijnor Urban पर चर्चा सहित: https://api.sci.gov.in/supremecourt/2023/33541/33541_2023_9_1501_64220_Judgement_15-Sep-2025.pdf
[3] सुप्रीम कोर्ट — Sardar Associates v. Punjab & Sind Bank, (2009) 8 SCC 257: https://api.sci.gov.in/jonew/judis/35195.pdf
[4] RBI — वर्तमान directions का official index page: https://www.rbi.org.in/Scripts/BS_ViewMasDirections.aspx?id=13145
विस्तृत कानूनी अस्वीकरण
यह लेख intentional default, income concealment, forged documents या court process से बचने को बढ़ावा नहीं देता। facts, lender policy, agreement और current rules के अनुसार individual assessment जरूरी है। settlement approval, fixed discount, credit score सुधार, नया loan या AdSense अनुमोदन की guarantee नहीं है। appropriate advice लेकर कार्रवाई करें। यह disclaimer legal duties या दूसरे पक्ष के rights समाप्त नहीं करता।