कानूनी अस्वीकरण
यह लेख भारत में सामान्य कानूनी जागरूकता के लिए है। समीक्षा की तारीख 9 अक्टूबर 2026 है। यह व्यक्तिगत कानूनी सलाह नहीं है। घटना, ऋण के प्रकार और उपलब्ध प्रमाण के अनुसार अधिवक्ता से सलाह लें। तत्काल खतरे में उचित पुलिस सहायता लें।
सबक का सही मतलब: प्रमाण और वैध शिकायत
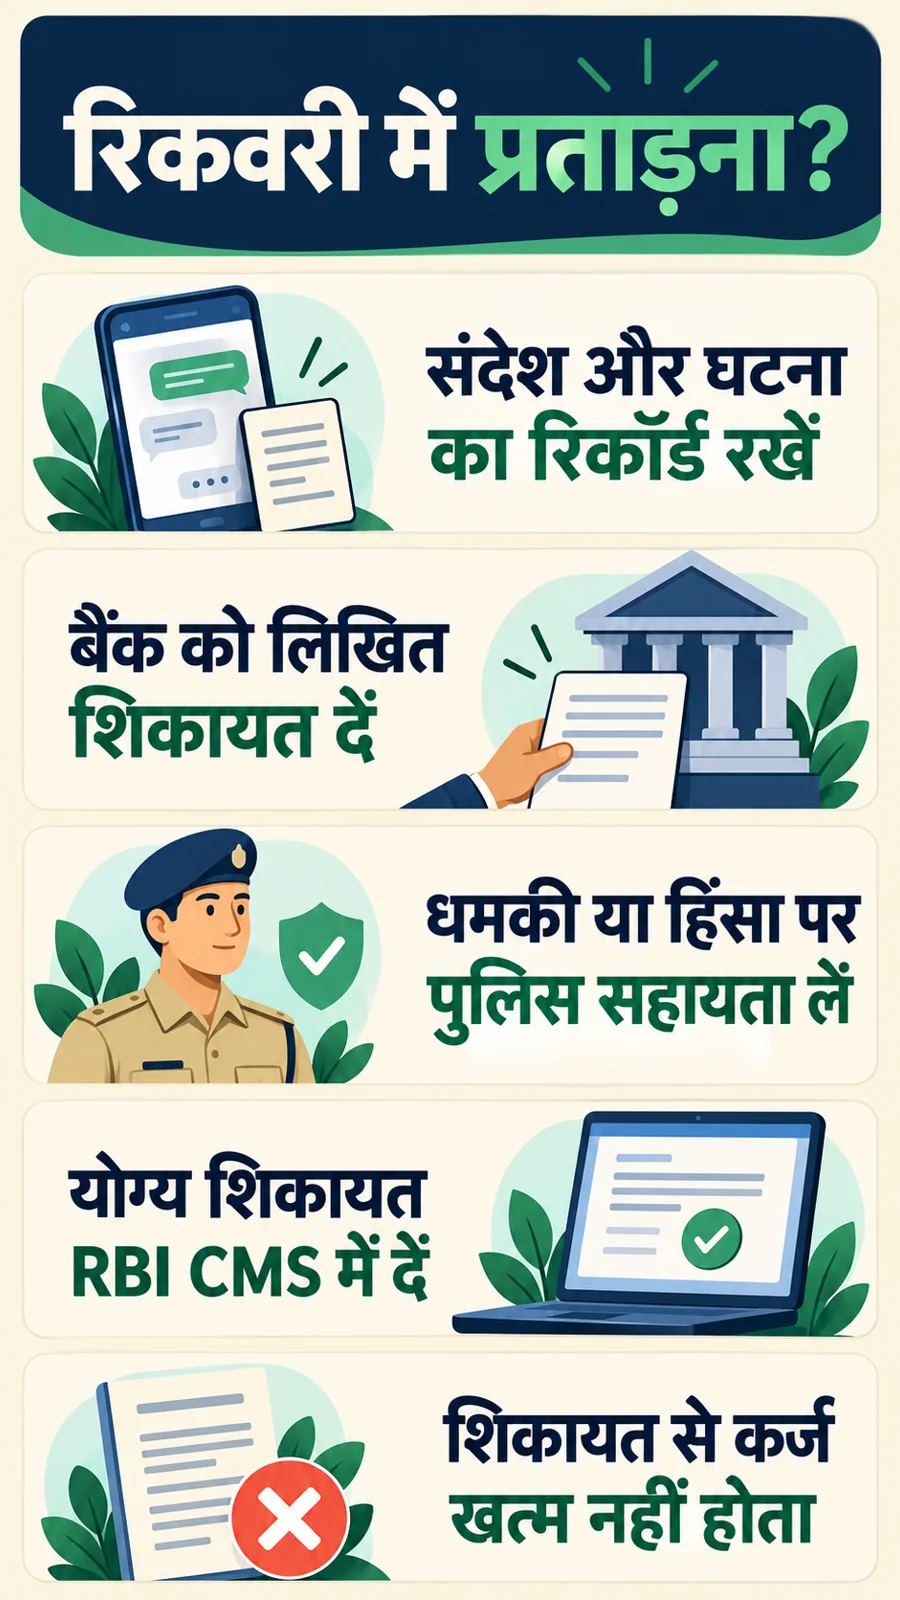
रिकवरी एजेंट की धमकी या अपमान से परेशान हैं तो सही रास्ता मारपीट, बदला या झूठा आरोप नहीं है। घटना का रिकॉर्ड रखें, बैंक को लिखित शिकायत दें और अपराध के तथ्य हों तो पुलिस की मदद लें। जरूरत के अनुसार अधिवक्ता कानूनी नोटिस और अन्य उपाय का मूल्यांकन कर सकता है। शिकायत का उद्देश्य गलत व्यवहार रोकना और उपलब्ध कानूनी राहत पाना है।
दूसरी जरूरी बात: प्रताड़ना की शिकायत देने से वास्तविक कर्ज खत्म नहीं होता। बैंक को कानून के अनुसार वसूली का अधिकार हो सकता है, लेकिन एजेंट को धमकी देकर या सार्वजनिक अपमान करके पैसे लेने की छूट नहीं है। भुगतान विवाद और एजेंट के व्यवहार की शिकायत को स्पष्ट अलग समझाएं। इससे उचित अधिकारी को समस्या और मांगी गई कार्रवाई समझने में मदद मिलती है।
FACT: फोन पर जेल भेजने की धमकी अदालत का आदेश नहीं है। दूसरी ओर, असली समन या वैधानिक नोटिस को केवल रिकवरी कॉल समझकर नजरअंदाज न करें।
RBI के मौजूदा नियम क्या कहते हैं?
Commercial Banks और NBFCs के Responsible Business Conduct Directions, 2025, जुलाई 2026 तक updated versions, अपने दायरे में overdue loan recovery के दौरान धमकी, सार्वजनिक अपमान, परिवार या परिचितों की privacy में दखल और misleading representations पर रोक लगाते हैं। covered recovery में सुबह 8 बजे से पहले और शाम 7 बजे के बाद borrower को फोन करना भी प्रतिबंधित है। microfinance loans के लिए इन विशेष provisions का exclusion और अलग लागू नियम हैं। [1]
अनुमत समय में भी लगातार परेशान करने, गाली देने या शर्मिंदा करने की अनुमति नहीं है। outsourced agent के व्यवहार से regulated lender जिम्मेदारी से अलग नहीं हो जाता। अपने मामले में संस्था का प्रकार और संबंधित दिशा-निर्देश पहचानें। हर private moneylender या किसी अनधिकृत app को RBI Ombudsman के दायरे में मान लेना गलत है। शिकायत में वास्तविक ऋणदाता का नाम लिखें, केवल app का नाम नहीं।
क्या बैंक घर पर आ सकता है?
हर वैध संपर्क या repayment reminder अपने आप प्रताड़ना नहीं है। अधिकृत प्रतिनिधि नियमों के अनुसार संपर्क कर सकता है, लेकिन उससे पहचान और बैंक की authorisation पूछना उचित है। संबंधित agency का विवरण बैंक के official channel से जांचें। व्यक्ति कोई दस्तावेज दिखाए तो उसकी प्रति या विवरण सुरक्षित रखें। OTP, PIN और पासवर्ड एजेंट को देने की जरूरत नहीं है।
Unsecured personal loan में एजेंट को सामान्य निजी कुर्की की शक्ति नहीं मिल जाती। Secured loan में भी repossession के contract, notices और लागू legal process का सवाल अलग है। बिना तथ्य देखे हर repossession को चोरी कहना या हर agent को सामान ले जाने देना दोनों गलत हो सकते हैं। जबरन प्रवेश, हिंसा या सामान ले जाने की धमकी हो तो सुरक्षित दूरी और उपयुक्त सहायता चुनें।
शिकायत के लिए कौन सा रिकॉर्ड रखें?
तारीख, समय, फोन नंबर, व्यक्ति का नाम, agency, कहे गए शब्द और गवाह की जानकारी लिखें। WhatsApp या SMS को मूल रूप में रखें। screenshot उपयोगी है, लेकिन original message और device भी महत्वपूर्ण हो सकते हैं। रिकॉर्ड को edit करके ऐसा अर्थ न बनाएं जो वास्तविक बातचीत में नहीं था। संवेदनशील account number की केवल जरूरी जानकारी शिकायत में दें।
कॉल रिकॉर्डिंग का उपयोग करते समय privacy, प्रामाणिकता और अदालत में electronic evidence की आवश्यकताएं अलग सवाल हैं। हर recording को अपने आप admissible मानकर सार्वजनिक न करें। अधिवक्ता को मूल फाइल और उसके बनने की परिस्थिति बताएं। सोशल मीडिया पर निजी नंबर और परिवार का विवरण डालने के बजाय संबंधित अधिकारी को प्रमाण दें। झूठा प्रमाण शिकायत की विश्वसनीयता को नुकसान पहुंचाता है।
बैंक को लिखित शिकायत कैसे दें?
बैंक की वेबसाइट, statement या official app पर दिए grievance channel या nodal officer को लिखें। शुरुआत में loan account का आवश्यक reference दें। फिर घटना का संक्षिप्त क्रम, संबंधित agent के विवरण, उपलब्ध evidence और मांगी गई राहत लिखें। उदाहरण के लिए abusive calls रोकना, केवल authorised channel से संपर्क, agency की जांच और written response मांगना स्पष्ट remedies हो सकती हैं।
शिकायत भेजने की तारीख और acknowledgement सुरक्षित रखें। बैंक ने call की शिकायत स्वीकार की है, इसका अर्थ यह नहीं कि उसने EMI रोकने की अनुमति भी दी है। repayment proposal अलग से लिखें। बकाया की राशि विवादित है तो statement और charges breakup मांगें। दो समस्याएं एक ही पत्र में हों तो उन्हें साफ अलग समझाएं ताकि शिकायत केवल भुगतान टालने की मांग न लगे।
RBI CMS और 2026 Ombudsman Scheme
Reserve Bank–Integrated Ombudsman Scheme, 2026, 1 जुलाई 2026 से लागू है। पात्र deficiency in service की शिकायत https://cms.rbi.org.in पर दी जा सकती है। पहले regulated entity को शिकायत देना आवश्यक है। जवाब नहीं आया तो सामान्य तीस दिन या लागू RBI/NPCI/card-network नियम में उससे लंबी response period, जो लागू हो, देखें। जवाब से असंतुष्ट होने पर भी scheme की पात्रता जांची जा सकती है। [2]
Clause 10 में सामान्यतः response period समाप्त होने या संस्था के last communication में जो बाद में हो, उससे नब्बे दिन के भीतर escalation की शर्त है। समान grievance दूसरी निर्दिष्ट कार्यवाही में लंबित या merits पर तय हो तो maintainability प्रभावित हो सकती है। पहले की शिकायतों के लिए savings rules हैं। पुलिस complaint का होना हर स्थिति में स्वतः वही forum bar नहीं है; उसका स्वरूप और scheme की शर्तें जांचें।
पुलिस शिकायत कब उचित है?
हिंसा, जबरन प्रवेश, property damage या criminal intimidation जैसे तथ्य हों तो पुलिस शिकायत का रास्ता देखें। BNS की धारा 351 criminal intimidation से संबंधित है, लेकिन हर कठोर शब्द उसी अपराध को सिद्ध नहीं करता। धमकी की प्रकृति, उद्देश्य और अन्य कानूनी शर्तें महत्वपूर्ण हैं। घटना को अपने शब्दों में तथ्यात्मक लिखें; केवल कानून की धारा जोड़ने के लिए कहानी को बड़ा न बनाएं। [3]
संज्ञेय अपराध की सूचना और अन्य शिकायतों की प्रक्रिया अलग हो सकती है। BNSS की धारा 173 cognizable offence की information से संबंधित है। इलेक्ट्रॉनिक सूचना की आवश्यक पुष्टि, acknowledgement और आगे की प्रक्रिया पर ध्यान दें। शिकायत देने पर FIR, गिरफ्तारी या compensation हर मामले में अपने आप नहीं मिलता। कार्रवाई न हो तो अधिवक्ता उपलब्ध वरिष्ठ पुलिस अधिकारी या मजिस्ट्रेट के वैधानिक रास्ते समझा सकता है। [4]
कानूनी नोटिस क्या कर सकता है?
अधिवक्ता का legal notice बैंक और संबंधित agency को घटना, कानूनी आपत्ति और मांगी गई कार्रवाई औपचारिक रूप से बताता है। उसमें dates, records, पूर्व शिकायत और अपेक्षित response रखें। उससे संपर्क के सही तरीके, गलत आरोप या प्रताड़ना रोकने और records सुरक्षित रखने की मांग की जा सकती है। notice का मसौदा आपके वास्तविक तथ्य और लागू कानून के आधार पर होना चाहिए।
कानूनी नोटिस अदालत का injunction नहीं है और उससे repayment अपने आप suspend नहीं होता। हर शिकायत से पहले notice भेजना अनिवार्य भी नहीं है। तत्काल खतरे में notice के जवाब की प्रतीक्षा न करें। हर्जाना, injunction या consumer remedy जैसे रास्ते मामले की पात्रता और प्रमाण पर निर्भर होंगे। हर प्रकार के loan dispute में हर forum एक जैसा अधिकार नहीं रखता।
एक प्रासंगिक सुप्रीम कोर्ट निर्णय
Manager, ICICI Bank Ltd. v. Prakash Kaur, (2007) 2 SCC 711, में सुप्रीम कोर्ट ने loan recovery में strong-arm tactics की आलोचना की और कानून द्वारा मान्य प्रक्रिया पर जोर दिया। इसे हर भुगतान reminder को अपराध या हर repossession को अमान्य घोषित करने वाला सार्वभौमिक आदेश न समझें। फैसला धमकी और बल के जरिए वसूली के खिलाफ महत्वपूर्ण संदर्भ है।
अदालत का निर्णय अपने तथ्य और वर्तमान कानून के साथ पढ़ा जाता है। किसी वीडियो में निर्णय का नाम सुनकर agent को गाली देना या कर्ज माफी की घोषणा करना उचित निष्कर्ष नहीं है। शिकायत में संबंधित conduct और उपलब्ध प्रमाण बताएं। इससे अधिकारी को वास्तविक समस्या पर निर्णय लेने का अवसर मिलता है, केवल भावनात्मक विरोध नहीं दिखता।
बातचीत और भुगतान में सावधानी
एजेंट से कह सकते हैं कि आप लिखित विवरण और authorised payment channel चाहते हैं। जो भुगतान संभव हो, उसका realistic proposal बैंक को दें। निजी UPI ID या बिना रसीद नकद देने से बचें; बैंक के official channel से खाते की पुष्टि करें। किसी ने discount बताया है तो approved settlement letter के बिना उसे अंतिम समझौता न मानें। हर जमा रकम का प्रमाण रखें।
किसी बैठक में अकेले असुरक्षित महसूस हो तो सुरक्षित public या bank setting और भरोसेमंद व्यक्ति की मदद लें। physical confrontation बढ़ाने की जरूरत नहीं है। गंभीर distress हो तो अपने परिवार या trusted person को बताएं। आर्थिक समस्या को छुपाकर लगातार दबाव सहना कठिन हो सकता है; संवाद और दस्तावेजी प्रक्रिया समाधान की दिशा में बेहतर कदम हैं।
अक्सर पूछे जाने वाले सवाल
क्या शिकायत के बाद EMI बंद कर सकते हैं?
नहीं। शिकायत अपने आप moratorium या stay नहीं है। शर्त बदलने के लिए अधिकृत agreement या उचित आदेश चाहिए।
क्या शाम सात बजे के बाद सभी कॉल गैरकानूनी हैं?
यहां covered overdue-loan recovery calls के नियम की बात है। कॉल का उद्देश्य, संस्था और लागू directions देखें।
क्या परिवार को शर्मिंदा करना स्वीकार्य है?
Covered recovery में public humiliation और family privacy में intrusion निषिद्ध conduct हो सकते हैं। घटना का रिकॉर्ड रखें और लिखित शिकायत दें।
क्या कानूनी notice भेजते ही केस समाप्त होगा?
नहीं। notice एक formal communication है। अलग recovery case या court order को उपयुक्त प्रक्रिया में संबोधित करना पड़ता है।
क्या हर app की शिकायत RBI CMS में जाएगी?
नहीं। underlying lender, scheme coverage और grievance की पात्रता जांचें। अनधिकृत या अपराध संबंधी मामला दूसरे रास्ते की जरूरत रख सकता है।
Advice
सुरक्षा पहले रखें, evidence सुरक्षित करें, बैंक को स्पष्ट शिकायत दें और repayment की चर्चा लिखित में करें। अपराध के तथ्य हों तो पुलिस सहायता लें। RBI CMS या legal notice का इस्तेमाल उनकी वास्तविक शर्तों में करें। वैध शिकायत का उद्देश्य गलत recovery conduct रोकना है; झूठा आरोप या कर्ज खत्म होने का दावा समस्या बढ़ा सकता है।
संबंधित लेख: क्रेडिट कार्ड बिल न भरने पर क्या होगा? क्या बैंक कानूनी केस कर सकता है? जानिए पूरी सच्चाई · लोन सेटलमेंट में बैंक को कम पैसे कैसे दें? कानूनी तरीके से वन-टाइम सेटलमेंट (OTS) कराने का प्रोसेस
आधिकारिक स्रोत
[1] RBI — Commercial Banks Responsible Business Conduct Directions, paragraph 445: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/170MD.PDF ; NBFC Directions, paragraph 100: https://rbidocs.rbi.org.in/rdocs/notification/PDFs/362MD26CA543937BA439A97E1BCFC08CF5808.PDF
[2] RBI — Integrated Ombudsman Scheme, 2026, official announcement with scheme link: https://www.rbi.org.in/Scripts/BS_PressReleaseDisplay.aspx?prid=62052 ; complaint portal: https://cms.rbi.org.in
[3] गृह मंत्रालय — BNS, धारा 351: https://www.mha.gov.in/sites/default/files/2024-04/250883_english_01042024.pdf
[4] गृह मंत्रालय — BNSS, धारा 173: https://www.mha.gov.in/sites/default/files/2024-04/250884_2_english_01042024.pdf
विस्तृत कानूनी अस्वीकरण
यह सामग्री हिंसा, बदला, झूठे आरोप, कर्ज से बचने या अदालती आदेश की अवहेलना को बढ़ावा नहीं देती। जानकारी सामान्य है और व्यक्तिगत तथ्य तथा वर्तमान नियम के अनुसार जांचनी होगी। FIR, गिरफ्तारी, compensation, कर्ज माफी या AdSense अनुमोदन की गारंटी नहीं है। व्यक्तिगत कार्रवाई से पहले अधिवक्ता से सलाह लें। यह अस्वीकरण किसी वैधानिक अधिकार या दायित्व को समाप्त नहीं करता।