ব্যাঙ্ক রিকভারি এজেন্টের হয়রানি থেকে বাঁচুন: আপনার অধিকার জানুন ও অভিযোগ করুন
অনেক সময় ঋণ পরিশোধে দেরি হলে ব্যাঙ্ক বা আর্থিক প্রতিষ্ঠানগুলো রিকভারি এজেন্ট নিয়োগ করে। কিন্তু কিছু ক্ষেত্রে এই এজেন্টরা সীমা ছাড়িয়ে যান, যা গ্রাহকদের জন্য মানসিক চাপ ও হয়রানির কারণ হয়ে দাঁড়ায়। যদি আপনিও এমন পরিস্থিতির শিকার হন, তবে জেনে রাখুন আপনার কিছু অধিকার আছে এবং আপনি এর বিরুদ্ধে ব্যবস্থা নিতে পারেন। এই নিবন্ধে আমরা আলোচনা করব কীভাবে আপনি ব্যাঙ্ক রিকভারি এজেন্টের অন্যায় আচরণ মোকাবিলা করতে পারেন, আপনার কী কী প্রমাণ রাখা উচিত এবং কোথায় অভিযোগ দায়ের করা যেতে পারে।
অভিযোগের সঠিক পদ্ধতি: প্রমাণ ও আইনি পদক্ষেপ
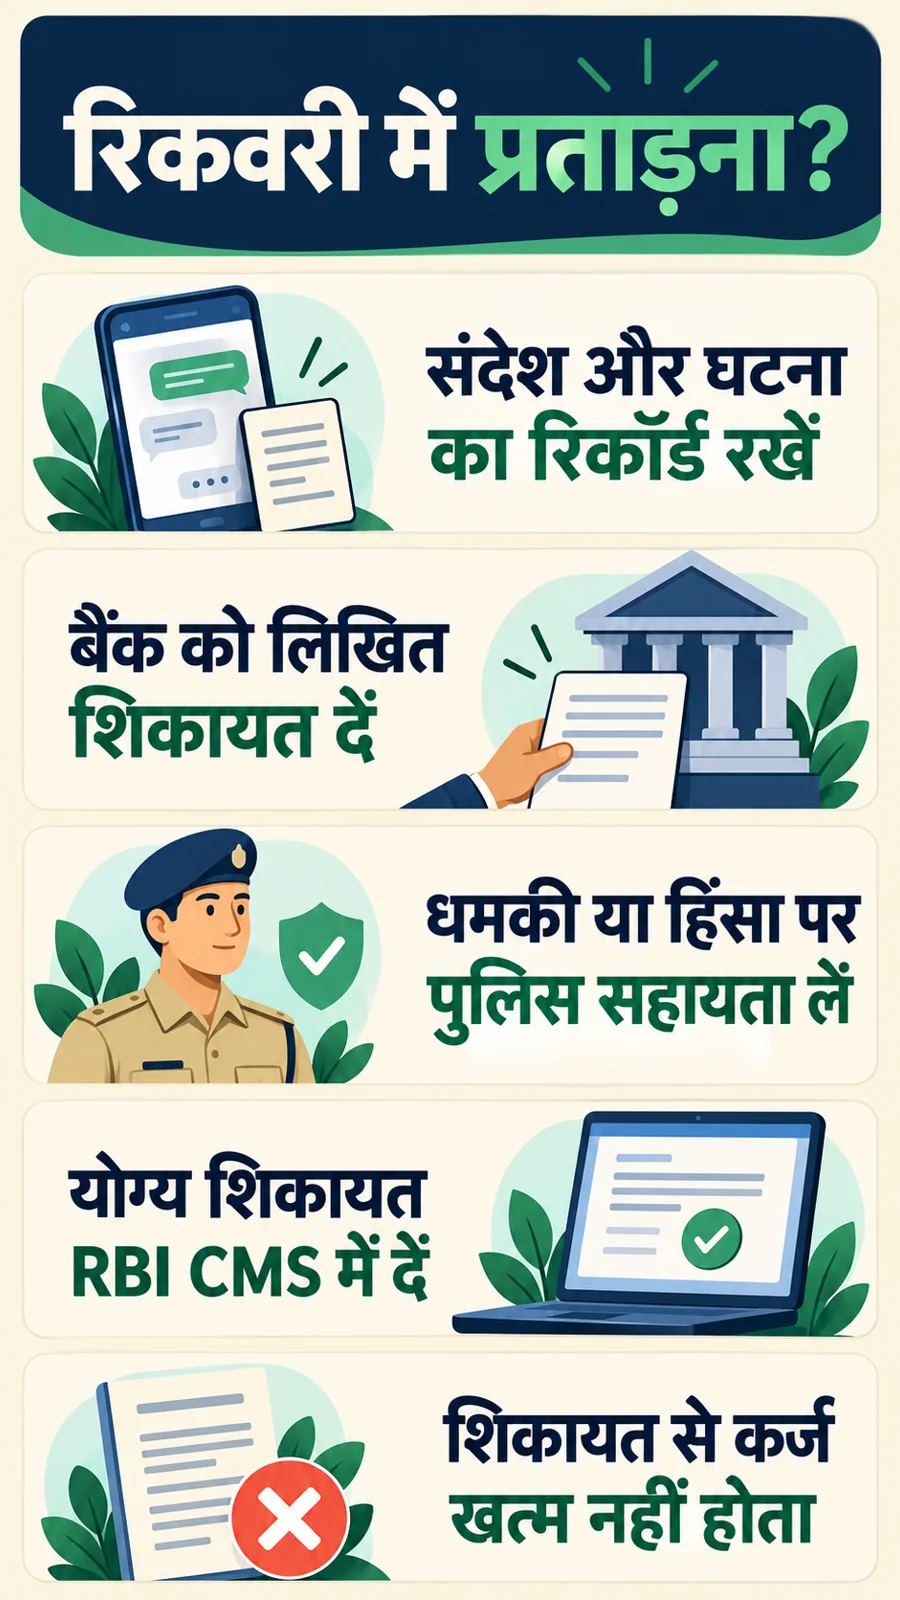
রিকভারি এজেন্টের হুমকি, অপমান বা অযাচিত আচরণে আপনি যদি বিরক্ত হন, তবে এর সমাধান মারামারি, প্রতিশোধ বা মিথ্যা অভিযোগ করা নয়। সবচেয়ে গুরুত্বপূর্ণ হলো ঘটনার পুঙ্খানুপুঙ্খ রেকর্ড রাখা। আপনার উচিত হবে ব্যাঙ্কের কাছে লিখিতভাবে অভিযোগ জানানো এবং যদি অপরাধমূলক ঘটনা ঘটে থাকে, তবে পুলিশের সাহায্য নেওয়া। প্রয়োজনে একজন আইনজীবীর পরামর্শ নিয়ে আপনি আইনি নোটিশ পাঠাতে পারেন বা অন্যান্য আইনি প্রতিকারের ব্যবস্থা করতে পারেন।
মনে রাখবেন, হয়রানির অভিযোগ জানানোর অর্থ এই নয় যে আপনার ঋণ বাতিল হয়ে যাবে। ব্যাঙ্ক আইন অনুযায়ী ঋণ আদায়ের অধিকার রাখে, কিন্তু তারা এজেন্টকে হুমকি বা অপমান করে টাকা আদায়ের অনুমতি দিতে পারে না। আপনার ঋণের সমস্যা এবং এজেন্টের আচরণগত সমস্যাকে আলাদাভাবে চিহ্নিত করা উচিত। এতে সংশ্লিষ্ট কর্তৃপক্ষ আপনার সমস্যা এবং আপনি কী ধরনের পদক্ষেপ চাইছেন তা সহজে বুঝতে পারবে।
গুরুত্বপূর্ণ তথ্য: ফোনে জেল বা অন্য কোনো শাস্তির হুমকি দেওয়াটা আদালতের কোনো নির্দেশ নয়। অন্যদিকে, আসল আইনি নোটিশ বা সমন পেলে তাকে সাধারণ রিকভারি কল ভেবে উপেক্ষা করবেন না।
RBI-এর বর্তমান নিয়মাবলী কী বলছে?
ব্যাঙ্ক এবং NBFC-র জন্য ‘Responsible Business Conduct Directions, 2025’ (জুলাই ২০২৬ পর্যন্ত আপডেট) অনুযায়ী, ঋণ আদায়ের সময় হুমকি, জনসমক্ষে অপমান, পরিবারের গোপনীয়তায় হস্তক্ষেপ বা ভুল তথ্য প্রদান নিষিদ্ধ। এই নিয়মগুলি সকাল ৮টার আগে এবং সন্ধ্যা ৭টার পরে ঋণগ্রহীতাকে ফোন করাকেও সীমাবদ্ধ করে। তবে, মাইক্রোফিনান্স ঋণের ক্ষেত্রে কিছু বিশেষ নিয়ম প্রযোজ্য হতে পারে।
অনুমোদিত সময়ের মধ্যেও ক্রমাগত হয়রানি, গালিগালাজ বা অপমান করা যাবে না। যদি কোনও আউটসোর্সড এজেন্ট এই ধরনের আচরণ করে, তবে মূল ঋণদাতা সংস্থা এর জন্য দায়ী থাকবে। আপনার ক্ষেত্রে কোন সংস্থা ঋণ দিয়েছে এবং কোন নিয়ম প্রযোজ্য, তা জেনে নেওয়া জরুরি। মনে রাখবেন, সব প্রাইভেট মানি-লেন্ডার বা অননুমোদিত অ্যাপ RBI-এর আওতায় পড়ে না। অভিযোগ জানানোর সময় আসল ঋণদাতা সংস্থার নাম উল্লেখ করুন, কেবল অ্যাপের নাম নয়।
ব্যাঙ্ক কি বাড়িতে আসতে পারে?
যেকোনো বৈধ যোগাযোগ বা রিমাইন্ডারকে হয়রানি বলা যায় না। অনুমোদিত প্রতিনিধিরা নির্দিষ্ট নিয়ম মেনে আপনার সাথে যোগাযোগ করতে পারেন। তবে, তাদের পরিচয় এবং ব্যাঙ্কের অনুমোদন সম্পর্কে জিজ্ঞাসা করা আপনার অধিকার। সংশ্লিষ্ট এজেন্সির বিবরণ ব্যাঙ্কের অফিসিয়াল চ্যানেল থেকে যাচাই করে নিন। যদি তারা কোনো নথি দেখায়, তবে তার একটি কপি বা বিবরণ সংগ্রহ করুন। আপনার OTP, PIN বা পাসওয়ার্ড কোনো এজেন্টের সাথে শেয়ার করার প্রয়োজন নেই।
আনসিকিওরড পার্সোনাল লোনের ক্ষেত্রে, এজেন্টরা সাধারণত কোনো ব্যক্তিগত সম্পত্তি বাজেয়াপ্ত করার ক্ষমতা রাখে না। সিকিওরড লোনের ক্ষেত্রেও, চুক্তি অনুযায়ী নোটিশ এবং আইনি প্রক্রিয়া অনুসরণ করা আবশ্যক। কোনো প্রমাণ ছাড়াই প্রতিটি সম্পত্তি বাজেয়াপ্ত করাকে চুরি বলা বা এজেন্টকে সবকিছু নিয়ে যেতে দেওয়া – দুটোই ভুল হতে পারে। যদি জোরপূর্বক প্রবেশ, হিংসা বা সম্পত্তি নিয়ে যাওয়ার হুমকি দেওয়া হয়, তবে নিরাপদ দূরত্ব বজায় রাখুন এবং প্রয়োজনে উপযুক্ত কর্তৃপক্ষের সাহায্য নিন।
অভিযোগের জন্য কী কী রেকর্ড রাখবেন?
- তারিখ ও সময়: প্রতিটি ঘটনার সঠিক তারিখ ও সময় উল্লেখ করুন।
- যোগাযোগের বিবরণ: ফোন নম্বর, ব্যক্তির নাম, এজেন্সির নাম ইত্যাদি লিখে রাখুন।
- কথোপকথনের সারসংক্ষেপ: এজেন্ট কী বলেছেন তার একটি সংক্ষিপ্ত বিবরণ তৈরি করুন।
- সাক্ষী: যদি কেউ ঘটনার সাক্ষী থাকে, তার বিবরণ নিন।
- ডিজিটাল প্রমাণ: WhatsApp বা SMS মেসেজগুলি মূল আকারে সংরক্ষণ করুন। স্ক্রিনশট সহায়ক হতে পারে, তবে মূল মেসেজ এবং ডিভাইসটিও গুরুত্বপূর্ণ।
- সতর্কতা: রেকর্ডিং বা মেসেজ এডিট করে এমন অর্থ তৈরি করবেন না যা আসল কথোপকথনে ছিল না।
- ব্যক্তিগত তথ্য: সংবেদনশীল অ্যাকাউন্ট নম্বর বা ব্যক্তিগত তথ্য শুধুমাত্র প্রয়োজনের ভিত্তিতে অভিযোগপত্রে উল্লেখ করুন।
কল রেকর্ডিং ব্যবহার করার সময় গোপনীয়তা এবং আদালতের নিয়মের কথা মাথায় রাখুন। প্রতিটি রেকর্ডিং স্বয়ংক্রিয়ভাবে গ্রহণযোগ্য হবে এমনটা ভাববেন না। আপনার আইনজীবীকে সমস্ত মূল ফাইল এবং ঘটনার প্রেক্ষাপট সম্পর্কে জানান। সোশ্যাল মিডিয়ায় ব্যক্তিগত নম্বর বা পরিবারের তথ্য শেয়ার করার পরিবর্তে, সংশ্লিষ্ট কর্তৃপক্ষকে প্রমাণ দিন। মিথ্যা প্রমাণ আপনার অভিযোগের বিশ্বাসযোগ্যতা নষ্ট করতে পারে।
ব্যাঙ্ককে লিখিত অভিযোগ কীভাবে জানাবেন?
ব্যাঙ্কের ওয়েবসাইটে, স্টেটমেন্টে বা অফিসিয়াল অ্যাপে দেওয়া গ্রিভেন্স চ্যানেল বা নোডাল অফিসারের কাছে আপনার অভিযোগ জানান। চিঠির শুরুতে আপনার লোন অ্যাকাউন্টের রেফারেন্স দিন। এরপর ঘটনার সংক্ষিপ্ত বিবরণ, এজেন্টের পরিচয়, আপনার কাছে থাকা প্রমাণ এবং আপনি কী প্রতিকার চান তা স্পষ্টভাবে উল্লেখ করুন।
উদাহরণস্বরূপ, আপনি চাইতে পারেন:
- অনুমোদিত মাধ্যম ছাড়া যোগাযোগ বন্ধ করা।
- এজেন্টের আচরণ তদন্ত করা।
- লিখিত প্রতিক্রিয়া প্রদান।
অভিযোগ পাঠানোর তারিখ এবং প্রাপ্তিস্বীকারপত্র (acknowledgement) সংরক্ষণ করুন। মনে রাখবেন, ব্যাঙ্ক আপনার অভিযোগ গ্রহণ করেছে মানেই তারা আপনার EMI স্থগিত করেছে এমনটা নয়। পেমেন্ট সংক্রান্ত প্রস্তাব আলাদাভাবে জানান। যদি বকেয়া অর্থের পরিমাণ নিয়ে বিতর্ক থাকে, তবে স্টেটমেন্ট এবং চার্জের বিস্তারিত বিবরণ চান। দুটি ভিন্ন সমস্যা (যেমন – হয়রানি এবং পেমেন্ট) থাকলে, সেগুলোকে আলাদাভাবে উল্লেখ করুন যাতে আপনার অভিযোগ কেবল পেমেন্ট এড়ানোর চেষ্টা বলে মনে না হয়।
RBI CMS এবং ২০২৬ সালের অম্বুডসম্যান স্কিম
RBI ইন্টিগ্রেটেড অম্বুডসম্যান স্কিম, ২০২৬ (১ জুলাই ২০২৬ থেকে কার্যকর) অনুযায়ী, পরিষেবার ঘাটতি সংক্রান্ত অভিযোগ https://cms.rbi.org.in পোর্টালে দায়ের করা যেতে পারে। তবে, প্রথমে আপনাকে সংশ্লিষ্ট ঋণদাতা সংস্থার কাছে অভিযোগ জানাতে হবে। যদি ৩০ দিনের মধ্যে (বা প্রযোজ্য RBI/NPCI নিয়ম অনুযায়ী দীর্ঘতর সময়সীমা) কোনো উত্তর না আসে বা আপনি উত্তরে সন্তুষ্ট না হন, তবে আপনি অম্বুডসম্যানের কাছে যেতে পারেন।
সাধারণত, শেষ যোগাযোগের ৯০ দিনের মধ্যে অভিযোগ জানানোর নিয়ম রয়েছে। যদি একই অভিযোগ অন্য কোনো ফোরামে বিচারাধীন থাকে, তবে তা অম্বুডসম্যানের কাছে গ্রহণ নাও হতে পারে। পুলিশের কাছে অভিযোগ দায়ের করা হলেও, অম্বুডসম্যানের কাছে যাওয়ার পথ বন্ধ নাও হতে পারে; সেক্ষেত্রে উভয় পক্ষের শর্তাবলী যাচাই করতে হবে।
পুলিশে অভিযোগ কখন করা উচিত?
যদি আপনার সাথে হিংসা, জোরপূর্বক প্রবেশ, সম্পত্তি নষ্ট করা বা ফৌজদারি ভীতি প্রদর্শনের মতো ঘটনা ঘটে, তবে পুলিশের কাছে অভিযোগ দায়ের করার কথা ভাবুন। ভারতীয় ন্যায় সংহিতা (BNS)-এর ধারা ৩৫১ ফৌজদারি ভীতি প্রদর্শন (criminal intimidation) নিয়ে আলোচনা করে, তবে প্রতিটি কঠোর শব্দ এই অপরাধ প্রমাণ করে না। হুমকির প্রকৃতি, উদ্দেশ্য এবং অন্যান্য আইনি শর্তাবলী গুরুত্বপূর্ণ।
আপনার অভিযোগটি যথাসম্ভব তথ্যভিত্তিক এবং স্পষ্ট ভাষায় লিখুন। শুধুমাত্র আইনের ধারা যোগ করার জন্য ঘটনাকে অতিরঞ্জিত করবেন না। যদি কোনো সংজ্ঞেয় অপরাধ (cognizable offense) ঘটে থাকে, তবে তার জন্য FIR দায়ের করার প্রক্রিয়া অনুসরণ করুন। পুলিশ অভিযোগ গ্রহণ করার পর FIR, গ্রেপ্তার বা ক্ষতিপূরণের নিশ্চয়তা নেই। যদি পুলিশ কোনো ব্যবস্থা না নেয়, তবে একজন আইনজীবীর মাধ্যমে ঊর্ধ্বতন পুলিশ কর্মকর্তা বা ম্যাজিস্ট্রেটের কাছে যাওয়ার পথ খুঁজে নিতে পারেন।
আইনি নোটিশ কী করতে পারে?
একজন আইনজীবী কর্তৃক প্রেরিত আইনি নোটিশ ব্যাঙ্ক এবং সংশ্লিষ্ট এজেন্সিকে ঘটনার বিবরণ, আপনার আইনি আপত্তি এবং আপনি কী প্রতিকার চান তা আনুষ্ঠানিকভাবে জানায়। এতে তারিখ, পূর্ববর্তী অভিযোগ এবং প্রত্যাশিত প্রতিক্রিয়া অন্তর্ভুক্ত থাকে। এর মাধ্যমে আপনি যোগাযোগে সঠিক পদ্ধতি অনুসরণ, মিথ্যা অভিযোগ বন্ধ করা এবং হয়রানি বন্ধ করার দাবি জানাতে পারেন।
আইনি নোটিশ কোনো আদালতের নিষেধাজ্ঞা (injunction) নয় এবং এটি স্বয়ংক্রিয়ভাবে ঋণ পরিশোধ স্থগিত করে না। প্রতিটি অভিযোগের আগে নোটিশ পাঠানো বাধ্যতামূলকও নয়। জরুরি পরিস্থিতিতে নোটিশের উত্তরের জন্য অপেক্ষা না করাই শ্রেয়। ক্ষতিপূরণ, নিষেধাজ্ঞা বা ভোক্তা প্রতিকারের মতো বিষয়গুলি আপনার মামলার যোগ্যতা এবং প্রমাণের উপর নির্ভর করবে।
একটি প্রাসঙ্গিক সুপ্রিম কোর্ট সিদ্ধান্ত
ম্যানেজার, আইসিআইসিআই ব্যাঙ্ক লিমিটেড বনাম প্রকাশ কৌর (২০০৭) ২ এসসিসি ৭১১ মামলায় সুপ্রিম কোর্ট ঋণ আদায়ে ‘শক্তিশালী কৌশল’ (strong-arm tactics) ব্যবহারের সমালোচনা করেছিল এবং আইন দ্বারা অনুমোদিত প্রক্রিয়া অনুসরণের উপর জোর দিয়েছিল। তবে, এই রায়কে প্রতিটি রিমাইন্ডারকে অপরাধ বা প্রতিটি সম্পত্তি বাজেয়াপ্তকরণকে অবৈধ ঘোষণা করার সার্বজনীন আদেশ হিসেবে দেখা উচিত নয়। এই রায় হুমকি ও বলপ্রয়োগের মাধ্যমে ঋণ আদায়ের বিরুদ্ধে একটি গুরুত্বপূর্ণ নির্দেশিকা।
আদালতের সিদ্ধান্তগুলি সর্বদা নির্দিষ্ট মামলার তথ্য এবং বর্তমান আইনের আলোকে বিচার করা উচিত। শুধুমাত্র একটি মামলার নাম শুনে এজেন্টের সাথে দুর্ব্যবহার করা বা ঋণ মওকুফের দাবি করা যুক্তিসঙ্গত নয়। আপনার অভিযোগে প্রাসঙ্গিক আচরণ এবং উপলব্ধ প্রমাণগুলি উল্লেখ করুন, যাতে কর্তৃপক্ষ প্রকৃত সমস্যাটি বুঝতে পারে।
কথোপকথন এবং পরিশোধে সতর্কতা
এজেন্টের সাথে কথা বলার সময়, আপনি লিখিত বিবরণ এবং অনুমোদিত পেমেন্ট চ্যানেল চাইতে পারেন। যদি সম্ভব হয়, তবে একটি বাস্তবসম্মত পরিশোধের প্রস্তাব ব্যাঙ্কের কাছে জমা দিন। ব্যক্তিগত UPI আইডি বা রসিদ ছাড়া নগদ অর্থ প্রদান এড়িয়ে চলুন। ব্যাঙ্কের অফিসিয়াল অ্যাকাউন্ট নম্বর নিশ্চিত করুন। যদি কোনো ডিসকাউন্ট বা নিষ্পত্তির প্রস্তাব দেওয়া হয়, তবে অনুমোদিত লিখিত সেটেলমেন্ট লেটার ছাড়া সেটিকে চূড়ান্ত বলে মনে করবেন না।
প্রতিটি লেনদেনের প্রমাণ রাখুন। যদি কোনো মিটিংয়ে একা অসুরক্ষিত বোধ করেন, তবে একটি নিরাপদ পাবলিক প্লেস বা ব্যাঙ্কের সেটিং বেছে নিন এবং বিশ্বস্ত কাউকে সাথে রাখুন। শারীরিক সংঘর্ষ এড়িয়ে চলুন। গুরুতর আর্থিক সমস্যায় পড়লে, আপনার পরিবার বা বিশ্বস্ত কাউকে জানান। আর্থিক চাপ লুকিয়ে রাখা কঠিন হতে পারে; তাই খোলাখুলি আলোচনা এবং সঠিক নথিভুক্তিকরণই সমাধানের সেরা পথ।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী (FAQs)
- প্রশ্ন: অভিযোগ জানানোর পর কি EMI বন্ধ করা যাবে?
- উত্তর: না। অভিযোগ জানানো স্বয়ংক্রিয়ভাবে ঋণ পরিশোধ স্থগিত (moratorium) করে না। শর্ত পরিবর্তনের জন্য অনুমোদিত চুক্তি বা আদালতের আদেশ প্রয়োজন।
- প্রশ্ন: সন্ধ্যা ৭টার পর সব কল কি অবৈধ?
- উত্তর: এটি নির্ভর করে কলের উদ্দেশ্য, সংস্থা এবং প্রযোজ্য নিয়মের উপর। কভারড ঋণ পুনরুদ্ধারের ক্ষেত্রে RBI-এর নির্দিষ্ট নিয়মাবলী রয়েছে।
- প্রশ্ন: পরিবারকে অপমান করা কি গ্রহণযোগ্য?
- উত্তর: RBI-এর নিয়ম অনুযায়ী, ঋণ আদায়ের সময় জনসমক্ষে অপমান বা পরিবারের গোপনীয়তায় হস্তক্ষেপ নিষিদ্ধ। ঘটনার রেকর্ড রাখুন এবং লিখিত অভিযোগ করুন।
- প্রশ্ন: আইনি নোটিশ পাঠালেই কি মামলা শেষ হয়ে যাবে?
- উত্তর: না। আইনি নোটিশ একটি আনুষ্ঠানিক যোগাযোগ। একটি পৃথক পুনরুদ্ধার মামলা বা আদালতের আদেশ একটি উপযুক্ত প্রক্রিয়ার মাধ্যমে সমাধান করতে হবে।
- প্রশ্ন: প্রতিটি অ্যাপের অভিযোগ কি RBI CMS-এ দায়ের করা যাবে?
- উত্তর: না। মূল ঋণদাতা, স্কিমের আওতা এবং অভিযোগের যোগ্যতা যাচাই করতে হবে। অননুমোদিত বা অপরাধমূলক ঘটনার জন্য অন্য পথ অবলম্বন করতে হতে পারে।
উপসংহার
আপনার নিরাপত্তা সবার আগে। প্রমাণ সংগ্রহ করুন, ব্যাঙ্ককে স্পষ্ট ভাষায় অভিযোগ জানান এবং পরিশোধের বিষয়ে লিখিতভাবে আলোচনা করুন। যদি কোনো অপরাধমূলক ঘটনা ঘটে, তবে পুলিশের সাহায্য নিন। RBI CMS বা আইনি নোটিশের মতো প্রতিকারগুলি তাদের নির্দিষ্ট শর্তাবলী মেনে ব্যবহার করুন। একটি বৈধ অভিযোগের উদ্দেশ্য হল অন্যায় আচরণ বন্ধ করা; মিথ্যা অভিযোগ বা ঋণ এড়ানোর চেষ্টা পরিস্থিতি আরও জটিল করতে পারে।

आपकी राय क्या है?
इस पोस्ट पर राय अभी बंद हैं।