ঋণ পরিশোধে এককালীন নিষ্পত্তি (OTS) কী?
এককালীন নিষ্পত্তি বা One-Time Settlement (OTS) হলো এমন একটি প্রক্রিয়া যেখানে ঋণদাতা প্রতিষ্ঠান (যেমন ব্যাংক) ঋণগ্রহীতার কাছ থেকে বকেয়া ঋণের একটি নির্দিষ্ট অংশ গ্রহণ করে বাকিটা মওকুফ করে দেয়। এটি সাধারণত তখনই প্রযোজ্য হয় যখন ঋণগ্রহীতা আর্থিক সংকটের কারণে পুরো ঋণ পরিশোধ করতে অক্ষম হন। তবে, এটি ঋণগ্রহীতার অধিকার নয়, বরং ব্যাংকের নিজস্ব নীতি এবং বাণিজ্যিক মূল্যায়নের উপর নির্ভরশীল। ব্যাংক তাদের নীতি অনুযায়ী কিছু ছাড় দিতে সম্মত হতে পারে।
OTS, পুনর্গঠন (Restructuring) এবং রাইট-অফ (Write-off)-এর মধ্যে পার্থক্য
এই তিনটি শব্দ প্রায়শই গুলিয়ে ফেলা হয়, কিন্তু এদের অর্থ ভিন্ন:
- এককালীন নিষ্পত্তি (Compromise Settlement/OTS): এখানে একটি পারস্পরিক সম্মত পরিমাণ পরিশোধের মাধ্যমে ঋণদাতার দাবি নিষ্পত্তি করা হয়।
- পুনর্গঠন (Restructuring): এই পদ্ধতিতে ঋণের পরিশোধের শর্তাবলী পরিবর্তন করা হয়, যেমন মেয়াদ বৃদ্ধি বা সুদের হার সমন্বয়। এতে ঋণগ্রহীতার সাথে সম্পর্ক বজায় থাকে।
- রাইট-অফ (Write-off): এটি ব্যাংকের একটি হিসাবরক্ষণ পদ্ধতি। ব্যাংক যখন কোনো ঋণ আদায়যোগ্য নয় বলে মনে করে, তখন তা তাদের ব্যালেন্স শিট থেকে বাদ দেয়। তবে, এর মানে এই নয় যে ঋণগ্রহীতার দায়মুক্তি হয়ে গেছে। RBI-এর নিয়ম অনুযায়ী, রাইট-অফ হলেও ব্যাংক ঋণ আদায়ের চেষ্টা চালিয়ে যেতে পারে।
মনে রাখবেন, OTS-এর মাধ্যমে সম্পূর্ণ ঋণ মওকুফ হয় না, বরং একটি নির্দিষ্ট পরিমাণ পরিশোধ করে দায় মেটানো হয়।
OTS-এর জন্য কে যোগ্য?
OTS-এর জন্য আবেদন করার অধিকার সবার আছে, কিন্তু অনুমোদন পাওয়া নির্ভর করে বেশ কিছু বিষয়ের উপর:
- ব্যাংকের নিজস্ব নীতি ও বোর্ডের অনুমোদন।
- ঋণ অ্যাকাউন্টের বর্তমান অবস্থা।
- ঋণগ্রহীতার পরিশোধের ক্ষমতা এবং প্রস্তাবিত অর্থের যৌক্তিকতা।
- সম্পত্তির বাজার মূল্য (যদি ঋণ সুরক্ষিত থাকে)।
- ঋণ আদায়ের সম্ভাবনা।
কিছু বিশেষ স্কিমে নির্দিষ্ট সময়সীমা বা শর্ত থাকতে পারে। তাই, অন্য ব্যাংকের কোনো অফার আপনার ক্ষেত্রে প্রযোজ্য নাও হতে পারে। শুধুমাত্র অ্যাকাউন্ট পুরনো হওয়া বা কিছু কিস্তি বকেয়া থাকার কারণে OTS পাওয়া যায় না।
আবেদন করার আগে প্রস্তুতি
OTS-এর জন্য আবেদন করার আগে কিছু গুরুত্বপূর্ণ নথি ও তথ্য প্রস্তুত রাখা উচিত:
- আপনার ঋণের সর্বশেষ স্টেটমেন্ট, যেখানে মূল, সুদ, চার্জ এবং পরিশোধিত অর্থের বিস্তারিত বিবরণ থাকবে।
- আপনার আর্থিক সংকটের কারণ (যেমন – চাকরি হারানো, অসুস্থতা, ব্যবসায়িক ক্ষতি) সম্পর্কিত প্রমাণপত্র।
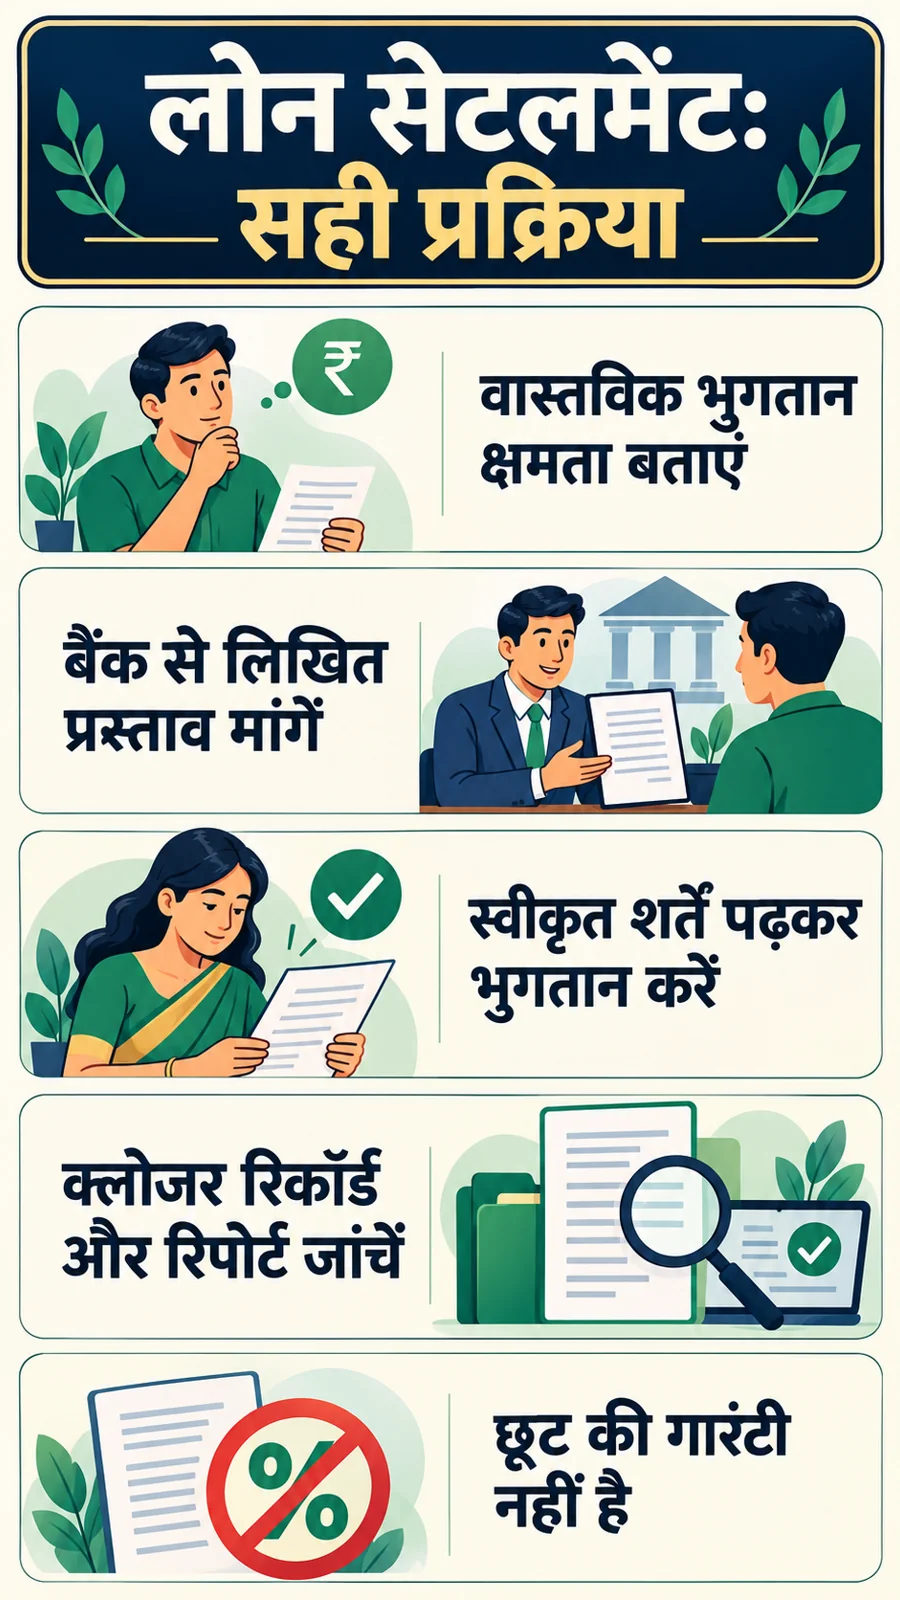
- আপনার বর্তমান আর্থিক অবস্থা, যেমন – আপনার হাতে থাকা নগদ অর্থ, সঞ্চয় এবং অন্য কোনো সম্পদ যা দিয়ে আপনি পরিশোধ করতে পারবেন, তার একটি বাস্তবসম্মত হিসাব।
- ঋণ চুক্তির কপি এবং ব্যাংকের সাথে হওয়া পূর্ববর্তী যোগাযোগপত্রের রেকর্ড।
যদি স্টেটমেন্টে কোনো ভুল থাকে, তবে তা সংশোধনের জন্য ব্যাংকের কাছে লিখিতভাবে আবেদন করুন।
লিখিত OTS প্রস্তাব জমা দেওয়া
OTS-এর জন্য একটি লিখিত প্রস্তাব তৈরি করুন। এতে নিম্নলিখিত বিষয়গুলি উল্লেখ করুন:
- আপনার ঋণ অ্যাকাউন্টের রেফারেন্স।
- আপনার আর্থিক সংকটের সংক্ষিপ্ত বিবরণ।
- আপনার পরিশোধের ক্ষমতা অনুযায়ী প্রস্তাবিত অর্থের পরিমাণ এবং পরিশোধের সময়সীমা।
- প্রয়োজনীয় প্রমাণপত্র সংযুক্ত করুন।
এই প্রস্তাবটি ব্যাংকের নির্দিষ্ট শাখায় বা নির্ধারিত বিভাগে জমা দিন। মনে রাখবেন, অসম্ভব বেশি পরিমাণ অর্থ পরিশোধের প্রতিশ্রুতি দিয়ে অনুমোদন নেওয়া পরবর্তীতে চুক্তি ভঙ্গের কারণ হতে পারে। আপনার প্রস্তাবের একটি লিখিত স্বীকৃতি (acknowledgement) চেয়ে নিন।
অনুমোদনপত্র (Approval Letter) যাচাই করা
ব্যাংক থেকে OTS অনুমোদনপত্র পেলে তা সাবধানে পড়ুন। এতে নিম্নলিখিত বিষয়গুলি নিশ্চিত করুন:
- অনুমোদিত নিষ্পত্তির পরিমাণ।
- পরিশোধের শেষ তারিখ এবং কিস্তির বিবরণ।
- কোন কোন দাবি মওকুফ করা হচ্ছে।
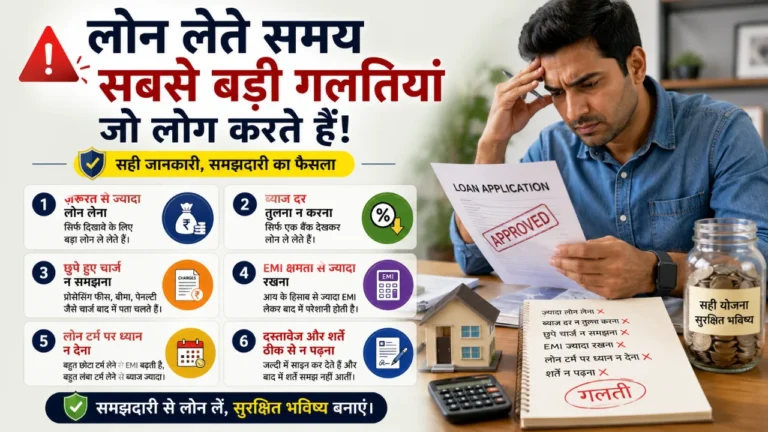
- কোনো লুকানো শর্ত বা অতিরিক্ত চার্জ আছে কিনা।
- গ্যারান্টার বা সহ-ঋণগ্রহীতার (co-borrower) উপর এর প্রভাব।
যদি কোনো শর্ত অস্পষ্ট মনে হয়, তবে পরিশোধের আগে ব্যাংকের কাছ থেকে স্পষ্টীকরণ চেয়ে নিন।
নিরাপদ পরিশোধ এবং সমাপ্তি
OTS-এর অর্থ পরিশোধের সময় নিম্নলিখিত বিষয়গুলি খেয়াল রাখুন:
- ব্যাংকের নিজস্ব অ্যাকাউন্টেই অর্থ জমা দিন। কোনো ব্যক্তিগত UPI বা এজেন্টের মাধ্যমে টাকা দেবেন না।
- প্রতিটি লেনদেনের রসিদ এবং প্রমাণপত্র সংরক্ষণ করুন।
- নির্ধারিত তারিখের আগেই পরিশোধ করার চেষ্টা করুন।
- সমস্ত অর্থ পরিশোধের পর, ব্যাংক থেকে ‘নো ডিউস সার্টিফিকেট’ (No Dues Certificate) বা ঋণ মুক্তির প্রমাণপত্র চেয়ে নিন।
- সুরক্ষিত ঋণের ক্ষেত্রে, সম্পত্তির নথি ফেরত এবং চার্জ মুক্তির (charge satisfaction) প্রক্রিয়া সম্পন্ন করুন।
ক্রেডিট রিপোর্ট এবং ভবিষ্যৎ ঋণ
OTS-এর মাধ্যমে ঋণ নিষ্পত্তি হলে তা আপনার ক্রেডিট রিপোর্টে উল্লেখ করা হয়। যদিও এটি সম্পূর্ণ পরিশোধের চেয়ে ভিন্নভাবে রিপোর্ট করা হতে পারে, তবে এটি আপনার ক্রেডিট স্কোরকে প্রভাবিত করতে পারে। কিছু ক্ষেত্রে, OTS-এর পর নতুন ঋণ পেতে অসুবিধা হতে পারে বা উচ্চ সুদের হার প্রযোজ্য হতে পারে। RBI-এর নিয়ম অনুযায়ী, কিছু ক্ষেত্রে নতুন ঋণ পাওয়ার জন্য একটি নির্দিষ্ট ‘কুলিং পিরিয়ড’ (cooling period) থাকতে পারে।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী (FAQs)
প্রশ্ন ১: OTS-এর মাধ্যমে কি সব সময় ৫০% ছাড় পাওয়া যায়?
উত্তর: না, এমন কোনো নির্দিষ্ট ছাড়ের হার নেই। এটি সম্পূর্ণভাবে ব্যাংকের নীতি, আপনার ঋণের অবস্থা এবং ব্যাংকের অনুমোদনের উপর নির্ভর করে।
প্রশ্ন ২: টেকনিক্যাল রাইট-অফ (Technical Write-off) হলে কি ঋণ মওকুফ হয়ে যায়?
উত্তর: না, টেকনিক্যাল রাইট-অফ ব্যাংকের একটি হিসাবরক্ষণ পদ্ধতি মাত্র। এটি ঋণগ্রহীতার দায়মুক্তি নিশ্চিত করে না।
প্রশ্ন ৩: OTS আবেদন করলে কি ঋণ আদায় প্রক্রিয়া থেমে যায়?
উত্তর: সবসময় নয়। এটি ব্যাংকের নীতি এবং আপনার আবেদনের উপর নির্ভর করে। অনেক ক্ষেত্রে, আদালতের কোনো স্থগিতাদেশ বা অন্তর্বর্তীকালীন নির্দেশ ছাড়া প্রক্রিয়া চলতে পারে।
প্রশ্ন ৪: ১২ মাস পর কি নতুন ঋণ পাওয়া নিশ্চিত?
উত্তর: না, ১২ মাস একটি সম্ভাব্য ‘কুলিং পিরিয়ড’। নতুন ঋণ পাওয়ার যোগ্যতা এবং শর্তাবলী ঋণদাতা প্রতিষ্ঠানের মূল্যায়নের উপর নির্ভর করবে।
উপসংহার
এককালীন নিষ্পত্তি (OTS) ঋণ পরিশোধের একটি বিকল্প পথ হতে পারে, তবে এটি কোনো সহজ সমাধান নয়। এর জন্য প্রয়োজন সঠিক প্রস্তুতি, ব্যাংকের সাথে স্বচ্ছ যোগাযোগ এবং প্রস্তাবিত শর্তাবলী পুঙ্খানুপুঙ্খভাবে বোঝা। যেকোনো সিদ্ধান্ত নেওয়ার আগে আপনার আর্থিক অবস্থা এবং ঋণের মোট খরচের তুলনা করুন। প্রয়োজনে একজন আর্থিক উপদেষ্টার সাহায্য নিন।