হোম লোন বাতিল হলে ফ্ল্যাট বুকিংয়ের অগ্রিম টাকা ফেরত: কারণ ও করণীয়
অনেক সময় স্বপ্নের বাড়ি কেনার জন্য আমরা ফ্ল্যাট বুকিং করি এবং হোম লোনের জন্য আবেদন করি। কিন্তু সব সময় হোম লোন অনুমোদন হয় না। হোম লোন রিজেক্ট হলে বা বাতিল হয়ে গেলে ফ্ল্যাট বুকিংয়ের জন্য দেওয়া অগ্রিম টাকা বা টোকেন মানি ফেরত পাওয়া নিয়ে অনিশ্চয়তা দেখা দেয়। এই পরিস্থিতিতে হতাশ না হয়ে, আপনার অধিকার এবং করণীয় সম্পর্কে জেনে নেওয়া বুদ্ধিমানের কাজ। এই গাইড আপনাকে জানাবে কেন হোম লোন বাতিল হতে পারে, আপনার দেওয়া টাকা ফেরত পাওয়ার সম্ভাবনা কতটুকু এবং কোন কোন পদক্ষেপ আপনার নেওয়া উচিত।
হোম লোন রিজেক্ট হওয়ার সম্ভাব্য কারণগুলি
হোম লোন রিজেক্ট হওয়ার পেছনে বিভিন্ন কারণ থাকতে পারে। এগুলোকে মূলত দুটি ভাগে ভাগ করা যায়:
১. আবেদনকারীর ব্যক্তিগত সমস্যা:
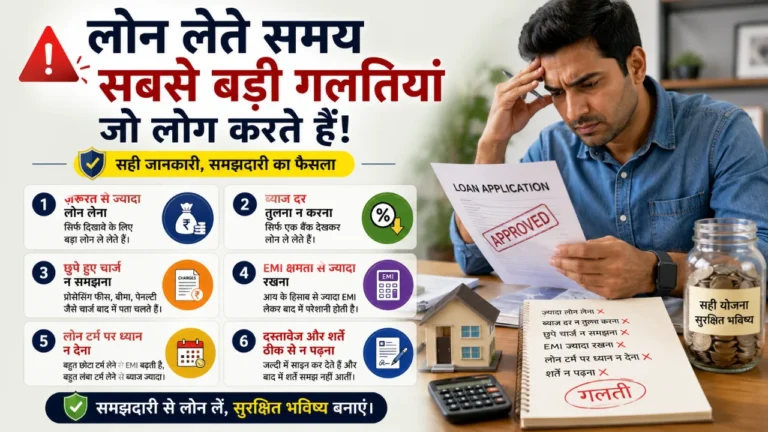
- আয় এবং ক্রেডিট স্কোর: আপনার মাসিক আয়, ক্রেডিট হিস্টোরি (CIBIL স্কোর), এবং পূর্বের কোনও ঋণ পরিশোধের রেকর্ড যদি ব্যাংকের মানদণ্ড পূরণ না করে, তবে লোন রিজেক্ট হতে পারে।
- চাকরির স্থায়িত্ব: আপনি যে সংস্থায় কাজ করেন তার স্থায়িত্ব এবং আপনার চাকরির মেয়াদও একটি গুরুত্বপূর্ণ বিষয়।
- অন্যান্য EMI: আপনার যদি অন্য কোনও বড় লোন (যেমন পার্সোনাল লোন, কার লোন) চালু থাকে এবং তার EMI বেশি হয়, তবে ব্যাংক নতুন লোন দিতে দ্বিধা করতে পারে।
- প্রয়োজনীয় নথিপত্রের অভাব: আয়ের প্রমাণপত্র, পরিচয়ের প্রমাণপত্র, ঠিকানার প্রমাণপত্র বা অন্যান্য প্রয়োজনীয় কাগজপত্র সঠিকভাবে জমা না দিলে লোন বাতিল হতে পারে।
২. সম্পত্তির সমস্যা:
- আইনি ত্রুটি (Legal Defects): সম্পত্তির মালিকানা সংক্রান্ত নথিপত্রে কোনও সমস্যা থাকলে, যেমন – অস্পষ্ট মালিকানা, সরকারি অনুমতির অভাব, বা সম্পত্তির উপর কোনও আইনি বিরোধ থাকলে ব্যাংক লোন দিতে অস্বীকার করতে পারে।
- কারিগরি ত্রুটি (Technical Defects): সম্পত্তির নির্মাণে যদি অনুমোদিত প্ল্যান (Approved Plan) অনুযায়ী কাজ না হয়, বা কাঠামোগত কোনও সমস্যা থাকে, তবে ব্যাংক লোন দিতে রাজি নাও হতে পারে।
- মূল্যায়ন (Valuation): ব্যাংক কর্তৃক সম্পত্তির মূল্যায়ন যদি প্রত্যাশিত পরিমাণের চেয়ে কম হয়, তবে লোন অনুমোদনে সমস্যা হতে পারে।
- প্রয়োজনীয় অনুমোদন না থাকা: যেমন – অকুপেন্সি সার্টিফিকেট (OC) বা কমপ্লিশন সার্টিফিকেট (CC) না থাকা।
বুকিং রসিদ এবং চুক্তিপত্রে কী দেখবেন?
ফ্ল্যাট বুকিংয়ের সময় আপনি যে রসিদ বা চুক্তিপত্র (Agreement) স্বাক্ষর করেছেন, তা অত্যন্ত গুরুত্বপূর্ণ। এখানে কিছু বিষয় খেয়াল রাখা জরুরি:
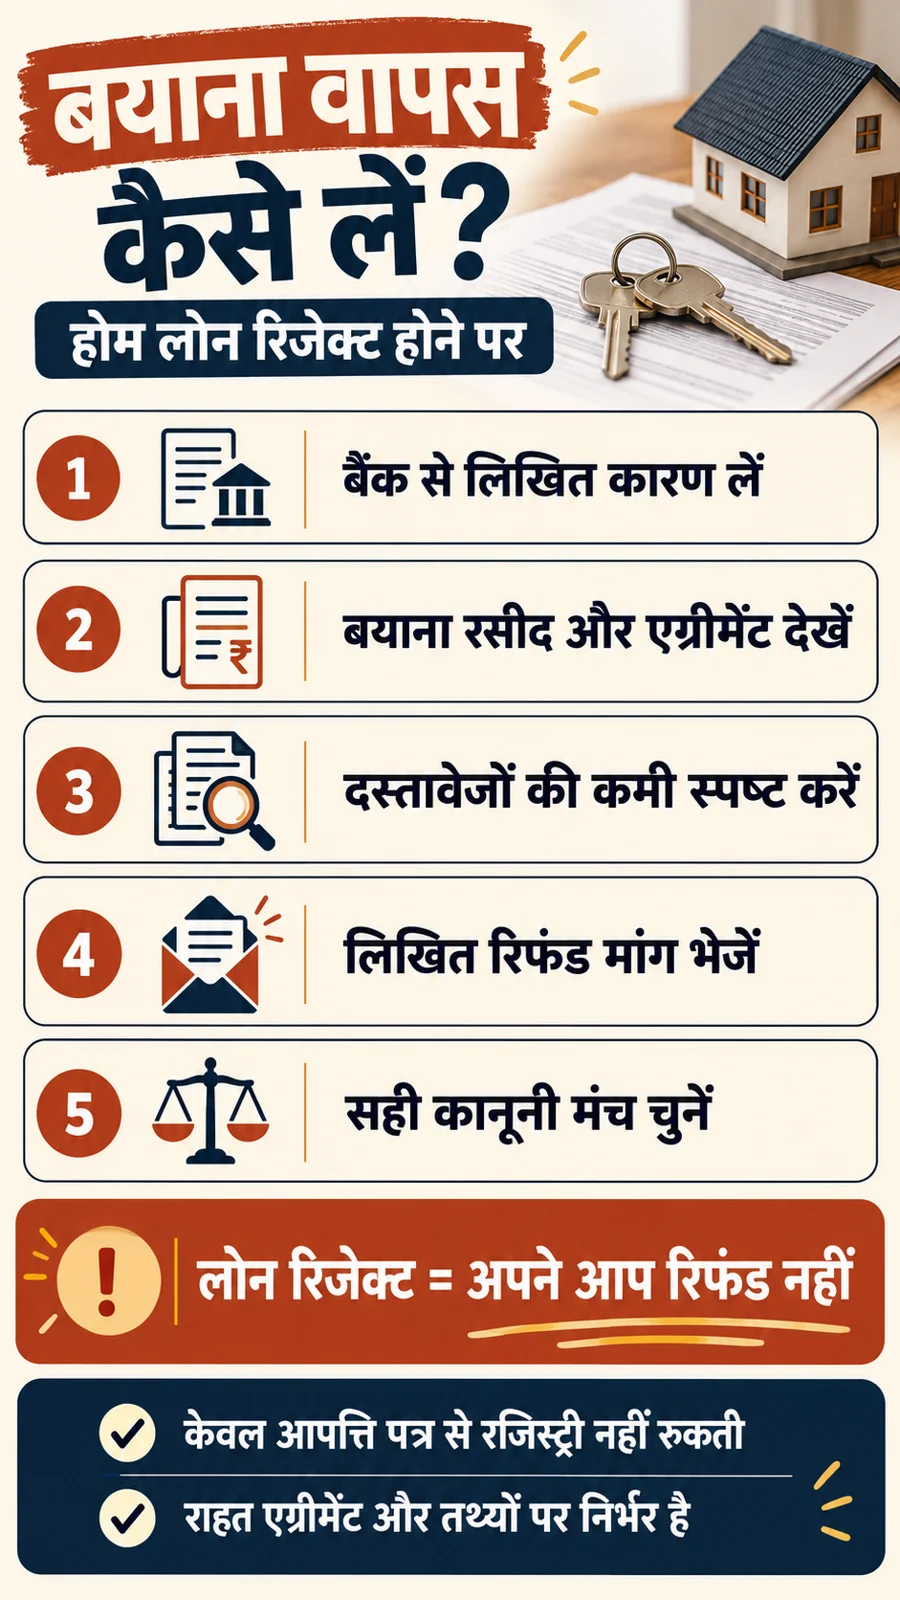
- টাকার প্রকৃতি: আপনি যে টাকা দিয়েছেন, তা কি কেবল ‘টোকেন মানি’ (Token Money) নাকি ‘অরনেস্ট মানি’ (Earnest Money)? টোকেন মানি সাধারণত ফেরতযোগ্য হতে পারে, কিন্তু অরনেস্ট মানি কিছু শর্তে বাজেয়াপ্ত করা যেতে পারে।
- শর্তাবলী: চুক্তিপত্রে কি উল্লেখ আছে যে ফ্ল্যাট কেনা হোম লোন অনুমোদনের উপর নির্ভরশীল? যদি এমন শর্ত থাকে, তবে লোন রিজেক্ট হলে টাকা ফেরত পাওয়ার সম্ভাবনা বেশি।
- ফেরত বা বাতিলের নিয়ম: লোন রিজেক্ট হলে বা অন্য কোনও কারণে চুক্তি বাতিল হলে টাকা ফেরত পাওয়ার কোনও নির্দিষ্ট নিয়ম বা সময়সীমা উল্লেখ আছে কিনা, তা ভালোভাবে দেখে নিন।
- বিল্ডার বা বিক্রেতার দায়বদ্ধতা: চুক্তিপত্রে কি বিল্ডার বা বিক্রেতার কোনও দায়বদ্ধতা উল্লেখ করা আছে, যদি তারা সময়মতো ফ্ল্যাট হস্তান্তর করতে না পারে বা কোনও আইনি সমস্যা দেখা দেয়?
- কাকে টাকা দিয়েছেন: টাকা কি সরাসরি বিক্রেতা, বিল্ডার নাকি কোনও ব্রোকারের মাধ্যমে দিয়েছেন? রসিদ কার নামে আছে, তা নিশ্চিত করুন।
অনেক সময় চুক্তিপত্রে ‘নন-রিফান্ডেবল’ (Non-refundable) লেখা থাকে। কিন্তু এই ধারাটি সব ক্ষেত্রে প্রযোজ্য নাও হতে পারে, বিশেষ করে যদি লোন রিজেক্ট হওয়ার কারণ সম্পত্তির আইনি ত্রুটি হয়।
কাগজপত্রের অভাব বা ত্রুটির ক্ষেত্রে টাকা ফেরত
যদি হোম লোন রিজেক্ট হওয়ার কারণ হয় সম্পত্তির মালিকানা সংক্রান্ত নথিপত্রে ত্রুটি বা প্রয়োজনীয় সরকারি অনুমোদন না থাকা, তবে আপনার টাকা ফেরত পাওয়ার সম্ভাবনা প্রবল। সম্পত্তি আইন অনুযায়ী, বিক্রেতার দায়িত্ব হলো ক্রেতাকে সম্পত্তির সমস্ত গুরুত্বপূর্ণ ত্রুটি সম্পর্কে অবহিত করা, যা ক্রেতার সাধারণ অনুসন্ধানে ধরা পড়ে না।
কীভাবে আপনার দাবি জোরালো করবেন:
- ব্যাংকের কাছ থেকে লিখিত কারণ নিন: লোন রিজেক্ট হওয়ার সুনির্দিষ্ট কারণ জানতে ব্যাংকের কাছে লিখিতভাবে অনুরোধ করুন।
- বিল্ডার/বিক্রেতাকে জানান: ব্যাংকের দেওয়া কারণগুলো বিল্ডার বা বিক্রেতাকে লিখিতভাবে জানান এবং তাদের কাছ থেকে সমাধান চান।
- প্রয়োজনীয় নথিপত্র জমা দেওয়ার সময়সীমা: যদি ত্রুটি সংশোধনযোগ্য হয়, তবে বিল্ডার/বিক্রেতার কাছে তা সংশোধনের জন্য একটি নির্দিষ্ট সময়সীমা চেয়ে নিন।
- আইনি পরামর্শ নিন: যদি বিল্ডার/বিক্রেতা সহযোগিতা না করে বা টাকা ফেরত দিতে অস্বীকার করে, তবে একজন অভিজ্ঞ প্রপার্টি আইনজীবীর পরামর্শ নিন।
মনে রাখবেন, শুধুমাত্র ‘কাগজপত্র ঠিক নেই’ বলে অভিযোগ না করে, ব্যাংকের দেওয়া নির্দিষ্ট কারণ উল্লেখ করে আপনার দাবি পেশ করুন।
বিল্ডার কি পুরো টাকা বাজেয়াপ্ত করতে পারে?
সাধারণত, কোনও চুক্তি বাতিল হলে বিক্রেতা বা বিল্ডার পুরো বুকিংয়ের টাকা বাজেয়াপ্ত করতে পারে না, যদি না চুক্তিতে স্পষ্টভাবে এমন কোনও শর্ত থাকে এবং সেই শর্ত আইনত বৈধ হয়। সুপ্রিম কোর্টের বিভিন্ন রায় অনুযায়ী, যুক্তিসঙ্গত পরিমাণ অর্থ (যেমন – কিছু ক্ষেত্রে ১০-২০% পর্যন্ত) কেটে নেওয়ার পর বাকি টাকা ফেরত দেওয়ার নির্দেশ দেওয়া হয়েছে।
গুরুত্বপূর্ণ বিষয়:
- চুক্তির শর্তাবলী: চুক্তিপত্রে টাকা বাজেয়াপ্ত করার শর্তাবলী কতটা স্পষ্ট এবং আইনসম্মত, তা দেখতে হবে।
- কার দোষ: লোন রিজেক্ট হওয়ার কারণ কি আপনার, নাকি বিল্ডার/বিক্রেতার? যদি বিল্ডার/বিক্রেতার কারণে লোন না হয়, তবে টাকা ফেরত পাওয়ার সম্ভাবনা বেশি।
- আইনি প্রক্রিয়া: যদি বিল্ডার টাকা ফেরত দিতে অস্বীকার করে, তবে আপনি ভোক্তা আদালত (Consumer Court) বা RERA (Real Estate Regulatory Authority) তে অভিযোগ দায়ের করতে পারেন।
যদি বিল্ডার কোনও कटौती করতে চায়, তবে তার কারণ এবং পরিমাণ লিখিতভাবে জানতে চান। অযৌক্তিকভাবে কোনও অর্থ কেটে নেওয়া হলে তা চ্যালেঞ্জ করা যেতে পারে।
টাকা ফেরত পাওয়ার জন্য ব্যবহারিক পদক্ষেপ
যদি আপনি আপনার বুকিংয়ের টাকা ফেরত পেতে চান, তবে নিম্নলিখিত পদক্ষেপগুলি অনুসরণ করতে পারেন:
- সমস্ত নথি সংগ্রহ করুন: বুকিং রসিদ, চুক্তিপত্র, হোম লোন আবেদনের প্রমাণ, লোন রিজেকশনের চিঠি, বিল্ডার/বিক্রেতার সাথে সমস্ত লিখিত যোগাযোগ (ইমেল, চিঠি) ইত্যাদি সংগ্রহ করুন।
- লিখিতভাবে দাবি জানান: বিল্ডার বা বিক্রেতাকে একটি আনুষ্ঠানিক চিঠি লিখুন। চিঠিতে আপনার দাবির কারণ, টাকার পরিমাণ এবং টাকা ফেরত দেওয়ার জন্য একটি নির্দিষ্ট সময়সীমা উল্লেখ করুন।
- আলোচনার চেষ্টা করুন: সরাসরি বিল্ডার বা বিক্রেতার সাথে আলোচনা করে একটি সমঝোতায় আসার চেষ্টা করুন।
- আইনি নোটিশ পাঠান: যদি আলোচনায় কাজ না হয়, তবে একজন আইনজীবীর মাধ্যমে একটি আইনি নোটিশ পাঠান।
- উপযুক্ত ফোরামে অভিযোগ দায়ের করুন:
- ভোক্তা আদালত: যদি বিল্ডার বা বিক্রেতা প্রতারণা করে বা পরিষেবা প্রদানে ব্যর্থ হয়, তবে আপনি ভোক্তা আদালতে অভিযোগ করতে পারেন।
- RERA: রিয়েল এস্টেট (রেগুলেশন অ্যান্ড ডেভেলপমেন্ট) অ্যাক্ট, ২০১৯ (RERA) এর অধীনে, আপনি রাজ্য RERA কর্তৃপক্ষের কাছে অভিযোগ দায়ের করতে পারেন। RERA আইন অনুযায়ী, বিল্ডাররা ক্রেতাদের কাছ থেকে ১০% এর বেশি অগ্রিম টাকা নিতে পারে না এবং একটি নিবন্ধিত চুক্তিপত্র ছাড়া।
- দেওয়ানি মামলা (Civil Suit): যদি বিষয়টি খুব জটিল হয়, তবে দেওয়ানি আদালতে মামলা করার প্রয়োজন হতে পারে।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী (FAQ)
প্রশ্ন: হোম লোন বাতিল হলে কি পুরো বুকিংয়ের টাকা ফেরত পাওয়া যাবে?
উত্তর: এটি নির্ভর করে লোন বাতিলের কারণ, আপনার চুক্তিপত্রের শর্তাবলী এবং কে চুক্তি ভঙ্গ করেছে তার উপর। যদি সম্পত্তির আইনি ত্রুটির কারণে লোন বাতিল হয়, তবে টাকা ফেরত পাওয়ার সম্ভাবনা বেশি।
প্রশ্ন: চুক্তিপত্রে যদি ‘নন-রিফান্ডেবল’ লেখা থাকে, তাহলেও কি টাকা ফেরত পাওয়া সম্ভব?
উত্তর: ‘নন-রিফান্ডেবল’ ধারাটি গুরুত্বপূর্ণ, তবে এটি সব ক্ষেত্রে চূড়ান্ত নয়। যদি লোন রিজেক্ট হওয়ার কারণ বিক্রেতার ত্রুটি হয় বা ধারাটি আইনত বৈধ না হয়, তবে আপনি টাকা ফেরত পাওয়ার জন্য আইনি পদক্ষেপ নিতে পারেন।
প্রশ্ন: বিক্রেতার NOC ছাড়া কি টাকা ফেরত চাওয়া যেতে পারে?
উত্তর: হ্যাঁ, আপনি টাকা ফেরত চাইতে পারেন। বিক্রেতার সম্মতি না থাকলে, বিষয়টি উপযুক্ত ফোরামে (যেমন – ভোক্তা আদালত বা RERA) নিষ্পত্তি করা হবে। সব ক্ষেত্রে টাকা ফেরতের জন্য বিক্রেতার NOC বাধ্যতামূলক নয়।
প্রশ্ন: ব্যাংক লোন রিজেক্ট করলে কি তা সম্পত্তির ত্রুটি প্রমাণ করে?
উত্তর: সবসময় নয়। লোন রিজেক্ট হওয়ার কারণটি সুনির্দিষ্টভাবে জানতে হবে। এটি আপনার আর্থিক যোগ্যতার অভাব বা সম্পত্তির আইনি/কারিগরি ত্রুটি হতে পারে। স্বাধীন আইনি যাচাইকরণ প্রয়োজন।
প্রশ্ন: আইনি নোটিশ পাঠানোর কত দিনের মধ্যে টাকা ফেরত পাওয়া যায়?
উত্তর: আইনি নোটিশ একটি দাবির সূচনা মাত্র, এটি টাকা ফেরত দেওয়ার নিশ্চয়তা দেয় না। টাকা ফেরত পাওয়ার সময়সীমা নির্ভর করে বিক্রেতার প্রতিক্রিয়া, আলোচনার অগ্রগতি এবং আইনি প্রক্রিয়ার উপর।
বিশেষ দ্রষ্টব্য: এই তথ্য সাধারণ আইনি সচেতনতার জন্য। আপনার নির্দিষ্ট পরিস্থিতি এবং রাজ্যের আইন অনুযায়ী একজন স্থানীয় প্রপার্টি আইনজীবীর সাথে পরামর্শ করা অত্যন্ত জরুরি।