ఇంటి లోన్ తిరస్కరణ తర్వాత అడ్వాన్స్ డబ్బును తిరిగి పొందడం ఎలా?
మీరు ఇల్లు కొనాలని నిర్ణయించుకుని, నచ్చిన ఇంటికి అడ్వాన్స్ (బయానా) డబ్బు చెల్లించారు. కానీ, హోమ్ లోన్ కోసం దరఖాస్తు చేసుకుంటే, బ్యాంక్ దాన్ని తిరస్కరించింది. ఇప్పుడు ఇంటి యజమాని (seller) లేదా బిల్డర్, “మీరు ఇచ్చిన బయానా డబ్బు తిరిగి రాదు” అని అంటున్నారు. ఇలాంటి పరిస్థితుల్లో, మీరు వెంటనే పోలీసులకు ఫిర్యాదు చేయడం లేదా డబ్బును వదిలేయడం సరైన పద్ధతి కాదు. ముందుగా, మీ లోన్ ఎందుకు తిరస్కరణకు గురైంది, మీరు ఇచ్చిన రసీదులో ఏముంది, మరియు ఒప్పందం ఏ నిబంధనలపై జరిగింది అనే విషయాలను క్షుణ్ణంగా పరిశీలించాలి. హోమ్ లోన్ తిరస్కరణ తర్వాత బయానా డబ్బు వాపసు అనేది ప్రతి సందర్భంలోనూ ఆటోమేటిక్గా జరగదు. అయితే, ఒప్పందంలో “non-refundable” అని రాసి ఉన్నంత మాత్రాన యజమాని చేసే ప్రతి కోత సరైనది కాదని గుర్తుంచుకోండి. ఈ గైడ్, వ్యక్తిగత యజమాని మరియు బిల్డర్ల విషయంలో తేడాలు, అవసరమైన ఆధారాలు, మరియు మీరు తీసుకోవాల్సిన ఆచరణాత్మక చర్యలను వివరిస్తుంది.
మీ అర్హత సమస్యలు, ఆస్తి సమస్యలు – రెండూ వేర్వేరే
మొదటి పరిస్థితి: మీ వ్యక్తిగత కారణాలతో లోన్ తిరస్కరణ
బ్యాంక్ మీ ఆదాయం, ప్రస్తుత EMIలు, క్రెడిట్ హిస్టరీ, లేదా సమర్పించిన డాక్యుమెంట్లు సరిపోలేదని లోన్ తిరస్కరించవచ్చు. ఒకవేళ మీరు చేసుకున్న ఒప్పందంలో “లోన్ ఆమోదంపైనే ఈ డీల్ ఆధారపడి ఉంటుంది” అని స్పష్టంగా పేర్కొనకపోతే, మీ ఫండింగ్ సమస్యను కారణంగా చూపి మొత్తం డబ్బును తిరిగి అడగడం కష్టమవుతుంది. ఈ సందర్భంలో, ఒప్పందంలోని రద్దు (cancellation), గడువు (time limit), మరియు చెల్లింపు బాధ్యతల (payment responsibility) నిబంధనలను జాగ్రత్తగా చదవాలి.
రెండవ పరిస్థితి: ఆస్తికి సంబంధించిన చట్టపరమైన లేదా సాంకేతిక సమస్యలు
బ్యాంక్ ఆస్తి యొక్క లీగల్ లేదా టెక్నికల్ వెరిఫికేషన్లో సమస్యలను గుర్తించవచ్చు. ఉదాహరణకు, ఆస్తి యాజమాన్య పత్రాలు (title deeds) అస్పష్టంగా ఉండటం, అవసరమైన అనుమతులు (permissions) లేకపోవడం, లేదా ఆస్తి నిర్మాణం ఆమోదించబడిన ప్లాన్కు భిన్నంగా ఉండటం వంటివి. ఇలాంటి సందర్భాల్లో, బ్యాంక్ నుండి లోన్ తిరస్కరణకు గల కారణాలను లిఖితపూర్వకంగా అడగండి. ఆ లోపాలను సరిదిద్దడానికి అవసరమైన వివరాలను కూడా కోరండి.
మూడవ పరిస్థితి: ఆస్తి విలువ అంచనా (Valuation) తక్కువగా ఉండటం
కొన్నిసార్లు, బ్యాంక్ ఆస్తికి వేసిన విలువ అంచనా (valuation) మీరు ఆశించిన లోన్ మొత్తానికి సరిపోకపోవచ్చు. ఇది ఆస్తి యాజమాన్యంలో లోపం ఉన్నట్లుగా పరిగణించబడదు. తక్కువ వాల్యుయేషన్, డాక్యుమెంట్లు లేకపోవడం, అనుమతి సమస్యలు, లేదా టైటిల్ లోపాలను ఒకేలా చూడటం మీ వాదనను బలహీనపరుస్తుంది. బ్యాంక్ ఇచ్చే “పాలసీ ప్రకారం తిరస్కరణ” వంటి సాధారణ సందేశం పూర్తి చిత్రాన్ని ఇవ్వదు. లోన్ తిరస్కరణకు కారణం మీ అర్హత లోపమా (borrower eligibility), ఆస్తి పత్రాల లోపమా (property documents), లేక వాల్యుయేషన్ సమస్యనా (valuation) అని స్పష్టంగా తెలుసుకోవడానికి ప్రయత్నించండి. బ్యాంక్ అంతర్గత నివేదికలను పంచుకోకపోతే, అందుబాటులో ఉన్న లిఖితపూర్వక వివరణను కోరండి.
బయానా రసీదు మరియు ఒప్పందంలో ఏమి చూడాలి?
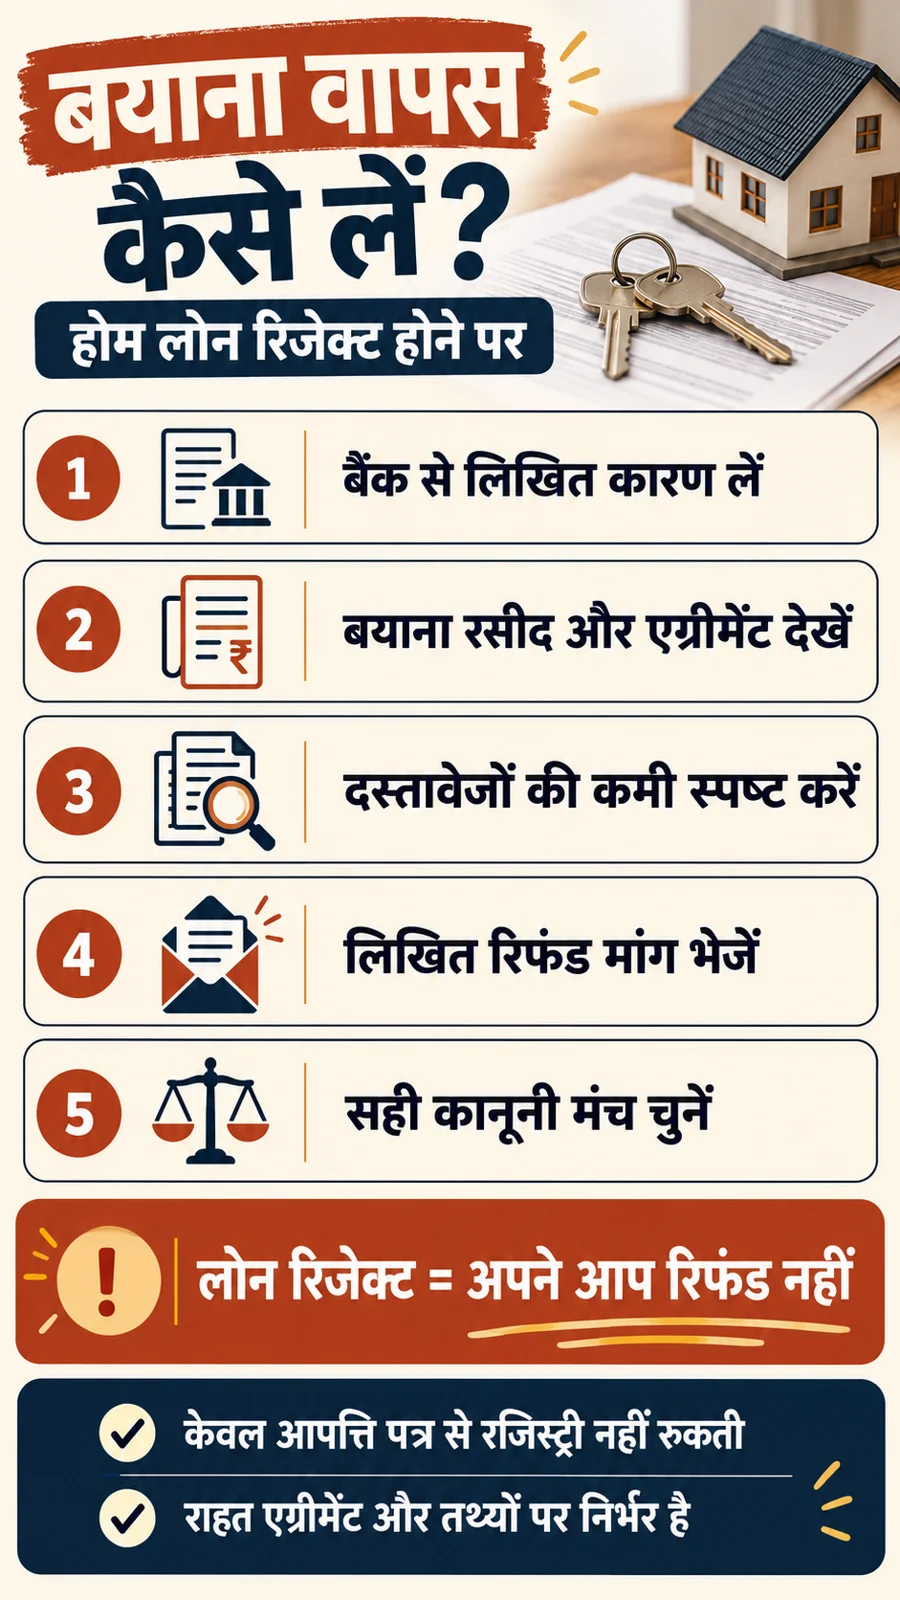
మీరు చెల్లించిన డబ్బు ఎవరికి వెళ్లింది? యజమానికా, బిల్డర్కా, లేక బ్రోకర్కా? రసీదు ఎవరు ఇచ్చారు? ఆస్తి యొక్క పూర్తి వివరాలు (address, survey number etc.) ఉన్నాయా? ఆస్తి మొత్తం ధర, మిగిలిన చెల్లింపు తేదీ, మరియు బయానా డబ్బు ఉద్దేశ్యం ఏమిటో స్పష్టంగా రాసి ఉందా? కేవలం “టోకెన్ మనీ” అని పేరు చూసి, అది తిరిగి ఇవ్వాల్సిన అడ్వాన్స్ (refundable advance) లేదా ఒప్పందం అమలుకు హామీ (earnest money/security) అని నిర్ధారించుకోలేరు. ఒప్పందంలో “లోన్ ఆమోదం” లేదా “సంతృప్తికరమైన లీగల్ వెరిఫికేషన్” వంటి షరతులు ఉన్నాయా? ఏ పక్షం ఏ డాక్యుమెంట్లు ఎప్పుడు సమర్పించాలి? లోన్ రాకపోతే డబ్బు వాపసు, రద్దు, లేదా గడువు పొడిగింపు (extension) గురించి ఏమైనా నిబంధనలు ఉన్నాయా? డబ్బును స్వాధీనం చేసుకునే (forfeiture) షరతు, మరియు అది ఎప్పుడు వర్తిస్తుందో స్పష్టంగా ఉందా? ఏదైనా పొడిగింపు లేదా వాపసు గురించి వాట్సాప్ లేదా ఈమెయిల్లో లిఖితపూర్వక హామీ ఉందా? వంటి విషయాలను క్షుణ్ణంగా పరిశీలించాలి.
బ్రోకరేజ్ ఫీజు మరియు యజమానికి చెల్లించిన బయానా డబ్బు వేర్వేరుగా ఉండవచ్చు. రెండింటినీ విడిగా లెక్కించుకోండి. కేవలం బ్యాంక్ ట్రాన్స్ఫర్ ద్వారా చెల్లింపు జరిగిందని చూపడం సరిపోదు; ఆ చెల్లింపు ఏ ఇంటికి, ఏ షరతులపై జరిగిందో కూడా నిర్ధారించుకోవాలి. రసీదు లేకుండా జరిగిన సంభాషణలు, ప్రతిపాదనలు, మరియు యజమాని అంగీకారాలు (acknowledgement) కూడా ముఖ్యమైన రికార్డులుగా ఉపయోగపడతాయి. స్టాంప్ పేపర్, రిజిస్ట్రేషన్, మరియు ఒప్పందం అవసరాలు రాష్ట్రం మరియు డాక్యుమెంట్ రకాన్ని బట్టి మారవచ్చని గుర్తుంచుకోండి. “నోటరీ చేయించాం కాబట్టి అంతా ఓకే” లేదా “రిజిస్టర్ చేయించలేదు కాబట్టి డబ్బు పోయింది” వంటి నిర్ధారణలకు మీరే రావద్దు.
డాక్యుమెంట్లలో లోపాలుంటే వాపసు డిమాండ్ను ఎలా బలపరచాలి?
ఆస్తి బదిలీ చట్టం (Transfer of Property Act) సెక్షన్ 55 ప్రకారం, యజమానికి తెలిసిన, కొనుగోలుదారుకు తెలియని, మరియు సాధారణ జాగ్రత్తతో కనుగొనలేని ముఖ్యమైన ఆస్తి/టైటిల్ లోపాలను తెలియజేయాల్సిన బాధ్యత యజమానిపై ఉంటుంది. ఇది ప్రతి మిస్సింగ్ పేపర్కు ఆటోమేటిక్గా డబ్బు వాపసు లభించే నియమం కాదు. ఒక చిన్న పట్టికను తయారు చేసుకోండి: అడిగిన పత్రం, అడిగిన తేదీ, యజమాని స్పందన, మరియు బ్యాంక్పై దాని ప్రభావం. మీ ఫిర్యాదులో ఈ వాస్తవాలను పొందుపరచండి. “మీ పత్రాలన్నీ నకిలీ” అని ఆరోపించే బదులు, “బ్యాంక్ [పత్రం/సమస్య] కారణంగా ఫైనాన్సింగ్ నిలిపివేసింది, దయచేసి ఈ లోపాన్ని సరిదిద్దండి” అని అడగడం మరింత ప్రభావవంతంగా ఉంటుంది. మ్యుటేషన్/రెవెన్యూ ఎంట్రీని మాత్రమే యాజమాన్యానికి అంతిమ రుజువుగా పరిగణించవద్దు. ఆస్తి రకం, నిర్మాణ స్థితి, మరియు స్థానిక నిబంధనలను బట్టి OC/CC లేదా ఇతర అనుమతుల అవసరం మారుతుంది. స్వతంత్ర ఆస్తి న్యాయవాది (property lawyer)తో టైటిల్ మరియు అనుమతులను తనిఖీ చేయించడం అనేది బ్యాంక్ నిర్ణయానికి ప్రత్యామ్నాయం కాదు, అదనపు జాగ్రత్త మాత్రమే. లోపాలను సరిదిద్దే అవకాశం ఉండి, మీరు కొనుగోలును కొనసాగించాలనుకుంటే, లిఖితపూర్వక గడువు పొడిగింపును (extension) కోరండి. ఆస్తి పత్రాలు లేదా అమ్మకం సామర్థ్యంపై తీవ్రమైన సందేహాలుంటే, రద్దు/వాపసు కోరే ముందు మీ ఒప్పందాన్ని మరియు హక్కులను న్యాయవాదితో సమీక్షించుకోండి. సమీక్ష లేకుండా “డిఫాల్ట్”ను అంగీకరిస్తూ లేఖపై సంతకం చేయవద్దు.
యజమాని మొత్తం బయానాను జప్తు చేయవచ్చా?
వాస్తవం: ప్రతి సందర్భంలోనూ పూర్తి వాపసు లేదా పూర్తి జప్తు (forfeiture) జరగదు. డబ్బు యొక్క అసలు స్వభావం, ఒప్పందం, ఎవరు నిబంధనలను ఉల్లంఘించారు, మరియు వర్తించే చట్టాలు ముఖ్యమైనవి. న్యాయమైన జరిమానా (penalty) మరియు సహేతుకమైన బయానా డబ్బు జప్తు మధ్య చట్టపరమైన తేడా ఉంది. సుప్రీంకోర్టు తీర్పుల ప్రకారం, కొన్ని సందర్భాల్లో 10% లేదా 20% వరకు తగ్గింపు తర్వాత మిగిలిన మొత్తాన్ని వాపసు ఇవ్వాలని ఆదేశాలున్నాయి. అయితే, ఇది ప్రతి యజమానికి వర్తించదు. యజమాని నుండి తగ్గింపు క్లాజ్, దాని ఆధారం, మరియు లెక్కింపును లిఖితపూర్వకంగా అడగండి. ఉదాహరణకు, మీరు ₹2 లక్షలు ఇచ్చి, యజమాని తర్వాత ₹50,000 తగ్గింపు గురించి చెబితే, అది ఏ షరతు ప్రకారం, ఏ ఖర్చుల కింద అని ముందుగా అడగాలి. దానిని వెంటనే అంగీకరించవద్దు, కానీ వాస్తవాలు లేకుండా పూర్తి డబ్బు లేదా రెట్టింపు నష్టపరిహారం కోరడం కూడా సరికాదు. లోన్ తిరస్కరణ వల్ల ప్రతి సందర్భంలోనూ ఆటోమేటిక్గా డబ్బు వాపసు రాదు.
వాపసు కోసం ఆచరణాత్మక చర్యలు మరియు సరైన వేదిక
- రికార్డులు సేకరించండి: రసీదు, ఒప్పందం, చెల్లింపు రుజువులు, బ్యాంక్ తిరస్కరణ లేఖ, ప్రకటనలు, మరియు సంభాషణల స్క్రీన్షాట్లు వంటి అన్నింటినీ భద్రపరచండి.
- లిఖితపూర్వక డిమాండ్ పంపండి: వాస్తవాలు, వాపసుకు గల కారణం, కోరుతున్న మొత్తం, మరియు స్పందన కోసం సహేతుకమైన గడువు (ఉదాహరణకు, 7-15 రోజులు) పేర్కొంటూ ఒక లేఖను యజమానికి/బిల్డర్కు పంపండి.
- ఒప్పందాన్ని స్పష్టంగా రాయండి: వాపసు చేయాల్సిన మొత్తం, ఏవైనా తగ్గింపులు, చెల్లింపు తేదీ, మరియు పద్ధతిని స్పష్టంగా నిర్ణయించుకోండి. “పూర్తి మరియు తుది” (full-and-final) సెటిల్మెంట్ ఒప్పందంపై సంతకం చేసే ముందు జాగ్రత్త వహించండి.
- సరైన వేదికను ఎంచుకోండి: వ్యక్తిగత యజమానితో వివాదాలుంటే సివిల్ కోర్టును ఆశ్రయించవచ్చు. బిల్డర్ లేదా ప్రాజెక్ట్కు సంబంధించిన వివాదమైతే, రాష్ట్ర RERA (Real Estate Regulatory Authority) లేదా వినియోగదారుల ఫోరం (consumer forum) వంటి వేదికలను న్యాయవాది సలహాతో ఎంచుకోవచ్చు. RERA చట్టం ప్రకారం, బిల్డర్ 10% కంటే ఎక్కువ అడ్వాన్స్ తీసుకునే ముందు లిఖితపూర్వక, రిజిస్టర్డ్ ఒప్పందం తప్పనిసరి. సెక్షన్ 18 ప్రకారం, బిల్డర్ వైఫల్యం వల్ల ప్రాజెక్ట్ రద్దయితే వాపసు పొందే హక్కు ఉంటుంది; ప్రతి లోన్ తిరస్కరణకు ఇది వర్తించదు. ప్రైవేట్ రీసేల్ (private resale) వ్యవహారాలను RERA పరిధిలోకి తీసుకురావాల్సిన అవసరం లేదు.
- లోక్ అదాలత్: ఇరుపక్షాలు రాజీకి సిద్ధంగా ఉంటే, జిల్లా న్యాయ సేవా అధికార సంస్థ (District Legal Services Authority) ద్వారా లోక్ అదాలత్లో రాజీ కుదుర్చుకునే అవకాశం ఉంది. ఇది సామరస్యపూర్వక పరిష్కారానికి మార్గం.
లిఖితపూర్వక డిమాండ్ లేఖ నమూనా
విషయం: [ఆస్తి వివరాలు] కొరకు చెల్లించిన బయానా డబ్బు వాపసు/వివరణ కోరుతూ.
నేను, [మీ పేరు], [తేదీ] నాడు ₹[మొత్తం] ను [రసీదు/UTR నంబర్] ద్వారా చెల్లించాను. ఈ లావాదేవీకి సంబంధించిన ఒప్పందంలోని షరతు [సంబంధిత క్లాజ్/వాగ్దానం] ప్రకారం జరిగింది. బ్యాంక్ నుండి [తేదీ] నాడు అందిన సమాచారం ప్రకారం, [ఖచ్చితమైన కారణం] వల్ల లోన్ తిరస్కరణకు గురైంది. జతపరిచిన ఆధారాల ప్రకారం, దయచేసి [అడిగిన పత్రం/వివరణ] అందించగలరు మరియు [వాపసుకు గల కారణం] ప్రకారం నా డబ్బును వాపసు చేయగలరు. ఏదైనా తగ్గింపు ప్రతిపాదిస్తే, దానికి సంబంధించిన క్లాజ్ మరియు లెక్కింపును లిఖితపూర్వకంగా తెలియజేయగలరు. దయచేసి [తేదీ] లోగా స్పందించగలరు. నాకున్న చట్టపరమైన హక్కులను నేను కాపాడుకుంటాను.
ముఖ్యమైన సలహాలు
- తదుపరి కొనుగోళ్లలో, లోన్ షరతు (loan contingency), డాక్యుమెంట్ వెరిఫికేషన్, వాపసు నిబంధనలు, మరియు గడువు తేదీలను లిఖితపూర్వకంగా ఉండేలా చూసుకోండి.
- ఖాళీగా ఉన్న రద్దు ఫారాలపై (blank cancellation form) సంతకం చేయవద్దు.
- వాపసు ఒప్పందం (refund agreement) మరియు డబ్బు మీ ఖాతాలో జమ అయినట్లు రుజువు రెండింటినీ భద్రపరచండి.
- “రేపు పంపిస్తాం” అని చెప్పి వారాల తరబడి వేచి ఉండకండి.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
లోన్ తిరస్కరణ తర్వాత మొత్తం బయానా తిరిగి వస్తుందా?
ఖచ్చితంగా చెప్పలేము. లోన్ తిరస్కరణకు గల కారణం, ఒప్పందంలోని లోన్ కంటింజెన్సీ క్లాజ్, మరియు ఒప్పంద ఉల్లంఘన (default) జరిగిందా లేదా అనే దానిపై ఆధారపడి ఉంటుంది.
ఒప్పందంలో “Non-refundable” అని ఉంటే ఏమీ చేయలేమా?
అలాంటి నిబంధన ముఖ్యమైనదే అయినప్పటికీ, దాని చట్టబద్ధత, స్వభావం, మరియు వాస్తవ పరిస్థితులను పరిశీలించి, కొన్ని సందర్భాల్లో దానిని సవాలు చేసే అవకాశం ఉంటుంది.
యజమాని NOC లేకుండా వాపసు కోరవచ్చా?
మీరు వాపసు కోరవచ్చు. యజమాని సహకరించకపోతే, వివాదాన్ని తగిన వేదికపై పరిష్కరించుకోవాల్సి ఉంటుంది. ప్రతి వాపసు సందర్భంలోనూ యజమాని NOC తప్పనిసరి కాదు.
బ్యాంక్ తిరస్కరణ లేఖ ఆస్తి టైటిల్ లోపాన్ని నిరూపిస్తుందా?
ప్రతిసారీ కాదు. తిరస్కరణ లేఖలోని ఖచ్చితమైన కారణాన్ని మరియు స్వతంత్ర లీగల్ వెరిఫికేషన్ను పరిగణనలోకి తీసుకోవాలి.
నోటీసు పంపితే ఏడు రోజుల్లో డబ్బు తిరిగి వస్తుందా?
అలాంటి హామీ లేదు. లిఖితపూర్వక డిమాండ్ అనేది పరిష్కార ప్రక్రియకు నాంది మాత్రమే, అది నేరుగా వాపసు ఆర్డర్ కాదు.
గమనిక: ఇది సాధారణ చట్టపరమైన అవగాహన కోసం మాత్రమే, వ్యక్తిగత న్యాయ సలహా కాదు. మీ రాష్ట్ర నిబంధనలు మరియు మీ నిర్దిష్ట పత్రాల కోసం స్థానిక ఆస్తి న్యాయవాదిని సంప్రదించండి.