મકાનનું બયાના (ટોકન મની) પાછા નથી મળી રહ્યા? પહેલા લોન રિજેક્શનનું કારણ સમજો
તમને મકાન ગમ્યું, તમે ટોકન મની (બયાના) આપી દીધા અને બેંક દ્વારા હોમ લોન નામંજૂર કરવામાં આવી. હવે મકાન માલિક કહે છે, “બયાનાના પૈસા પાછા નહીં મળે.” આવી સ્થિતિમાં, પૈસા છોડી દેવા અથવા તરત જ પોલીસની ધમકી આપવી એ યોગ્ય ઉકેલ નથી. સૌ પ્રથમ, એ સમજવું જરૂરી છે કે લોન કેમ રિજેક્ટ થઈ, તમને મળેલી રસીદમાં શું લખેલું છે અને સોદો કઈ શરતો પર નક્કી થયો હતો. હોમ લોન રિજેક્ટ થવા પર બયાનાની રકમની વાપસી દરેક કિસ્સામાં આપોઆપ થતી નથી. જોકે, એગ્રીમેન્ટમાં ‘Non-refundable’ લખી દેવાથી દરેક કપાત યોગ્ય નથી હોતી. આ માર્ગદર્શિકા ખાનગી મકાન માલિક અને બિલ્ડરના કિસ્સાઓમાં તફાવત, જરૂરી પુરાવા અને વ્યવહારુ પગલાં સમજાવશે.
તમારી યોગ્યતા અને પ્રોપર્ટીની સમસ્યા: બંને અલગ છે
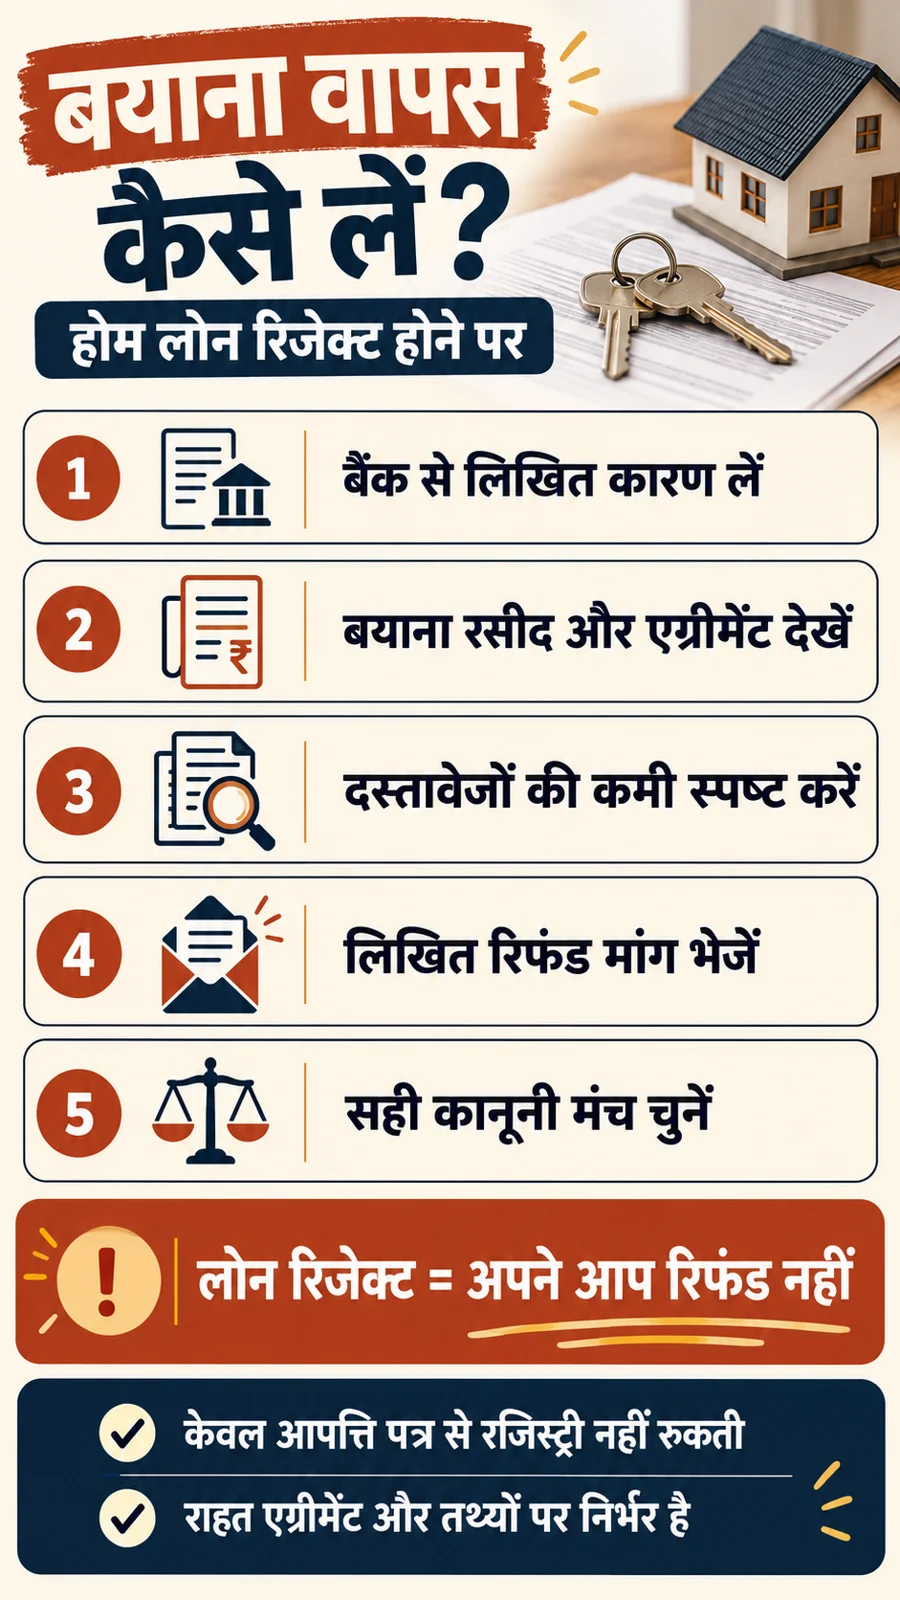
પહેલી સ્થિતિ: બેંક દ્વારા તમારી આવક, હાલની EMI, ક્રેડિટ હિસ્ટ્રી અથવા ઉપલબ્ધ દસ્તાવેજોને કારણે લોન નકારવામાં આવી હોય. જો એગ્રીમેન્ટમાં લોન મંજૂરીની શરત ન હતી, તો તમારી ફંડિંગની સમસ્યા સંપૂર્ણ રકમની વાપસીનું પાક્કું કારણ બની શકતી નથી. તમારે કેન્સલેશન, સમયમર્યાદા અને ચુકવણીની જવાબદારીઓ વાંચવી પડશે.
બીજી સ્થિતિ: બેંક દ્વારા પ્રોપર્ટીની કાનૂની અથવા ટેકનિકલ તપાસમાં પ્રશ્નો ઉઠાવવામાં આવ્યા હોય. ઉદાહરણ તરીકે, માલિકીના દસ્તાવેજો અસ્પષ્ટ હોય, જરૂરી પરવાનગીઓ ઉપલબ્ધ ન હોય અથવા બાંધકામ અને મંજૂર થયેલા નકશામાં તફાવત હોય. આવી સ્થિતિમાં, બેંક પાસેથી લેખિત કારણ અને સંબંધિત ખામીની વિગતો માંગો.
ત્રીજી સ્થિતિ: પ્રોપર્ટીના મૂલ્યાંકન (Valuation) ઓછું થવાને કારણે અપેક્ષિત લોન રકમ ન મળી રહી હોય. આ માલિકી હકમાં ખામીનો પુરાવો નથી. ઓછું મૂલ્યાંકન, ગુમ થયેલા દસ્તાવેજો, મંજૂરીની સમસ્યા અને ખામીયુક્ત ટાઇટલને એક સમાન ગણવાથી તમારી ફરિયાદ નબળી પડી શકે છે. બેંકનો ‘પોલિસી મુજબ ના’ જેવો ટૂંકો સંદેશ સમગ્ર પરિસ્થિતિ સમજાવતો નથી. સ્પષ્ટતા કરો: શું રિજેક્શન બોરોવરની યોગ્યતાને કારણે છે, પ્રોપર્ટીના દસ્તાવેજોને કારણે છે કે મૂલ્યાંકનને કારણે છે? જો બેંક કોઈ આંતરિક રિપોર્ટ શેર ન કરે, તો ઉપલબ્ધ લેખિત સ્પષ્ટતા માંગો.
બયાના રસીદ અને એગ્રીમેન્ટમાં શું જોવું?
- રકમ કોને આપી? વિક્રેતા (Seller), બિલ્ડર કે બ્રોકર?
- રસીદ કોણે આપી?
- પ્રોપર્ટીની ઓળખ શું છે?
- સંપૂર્ણ કિંમત, બાકી ચુકવણીની તારીખ અને રકમનો હેતુ શું લખેલ છે?
ફક્ત ‘Token’ નામ જોવાથી એ નક્કી નથી થતું કે રકમ રિફંડેબલ એડવાન્સ છે કે પરફોર્મન્સ સિક્યોરિટી તરીકે અર્નેસ્ટ મની. શું એવું લખેલું છે કે સોદો બેંક લોન અથવા સંતોષકારક કાનૂની ચકાસણી પર આધારિત છે? કયો પક્ષ ક્યારે કયા દસ્તાવેજો ઉપલબ્ધ કરાવશે? લોન ન મળવા પર રિફંડ, કેન્સલેશન કે એક્સટેન્શનનો શું પ્રાવધાન છે? શું ફોરફીચર (Forfeiture – જપ્તી) ની શરત અને તેનું ટ્રિગર સ્પષ્ટ છે? શું કોઈ એક્સટેન્શન કે રિફંડનું લેખિત વચન WhatsApp/Email માં છે?
બ્રોકરની ફી અને વિક્રેતાને આપેલ બયાના અલગ રકમ હોઈ શકે છે. બંનેનો અલગ હિસાબ રાખો. ફક્ત બેંક ટ્રાન્સફર ચુકવણી દર્શાવે છે; એ પણ સુરક્ષિત કરો કે પેમેન્ટ કયા મકાન અને કઈ શરત માટે હતી. રસીદ વિનાના સંદેશાઓ, પ્રસ્તાવો અને વિક્રેતાની સ્વીકૃતિ (acknowledgment) મદદરૂપ રેકોર્ડ છે. ધ્યાનમાં રાખો કે સ્ટેમ્પ, રજીસ્ટ્રેશન અને એગ્રીમેન્ટની જરૂરિયાત રાજ્ય તથા દસ્તાવેજના પ્રકાર મુજબ બદલાઈ શકે છે. ‘નોટરી થયેલ છે તેથી દરેક શરત સાચી છે’ અથવા ‘રજીસ્ટર્ડ નથી તેથી પૈસા ગયા’ જેવા નિષ્કર્ષ જાતે ન કાઢો.
દસ્તાવેજોમાં ખામી હોય ત્યારે રિફંડની માંગ કેવી રીતે મજબૂત કરવી?
ટ્રાન્સફર ઓફ પ્રોપર્ટી એક્ટની કલમ 55 હેઠળ, લાગુ શરતો મુજબ, વિક્રેતાની જવાબદારીઓમાં એવી મહત્વપૂર્ણ પ્રોપર્ટી/ટાઇટલ ખામીઓ જણાવવાનો સમાવેશ થાય છે જેના વિશે તેને જાણ હોય, ખરીદનારને જાણ ન હોય અને સામાન્ય સાવચેતીથી ખરીદનાર તેમને શોધી ન શકે. આ દરેક ગુમ થયેલા કાગળ પર આપોઆપ રિફંડનો નિયમ નથી. એક નાની ટેબલ બનાવો: માંગેલ કાગળ, માંગણીની તારીખ, વિક્રેતાનો જવાબ અને બેંક પર અસર. પછી તમારી ફરિયાદમાં તે જ તથ્યો લખો. ‘તમારા બધા કાગળો નકલી છે’ ને બદલે ‘બેંકે [કાગળ/સમસ્યા] ને કારણે ફાઇનાન્સિંગ રોકી છે, કૃપા કરીને આ ખામી સ્પષ્ટ કરો’ વધુ ઉપયોગી છે.
મ્યુટેશન/રેવન્યુ એન્ટ્રીને એકલા અંતિમ માલિકીના પુરાવા ન ગણો. OC/CC અથવા અન્ય મંજૂરીઓની જરૂરિયાત પ્રોપર્ટીના પ્રકાર, બાંધકામની સ્થિતિ અને સ્થાનિક નિયમ મુજબ તપાસવામાં આવે છે. સ્વતંત્ર પ્રોપર્ટી વકીલ પાસેથી ટાઇટલ અને પરવાનગીઓની તપાસ કરાવવી એ બેંકના નિર્ણયનો વિકલ્પ નથી, પરંતુ એક અલગ સાવચેતી છે. જો ખામી સુધારી શકાય તેવી હોય અને તમે સોદો પૂર્ણ કરવા માંગતા હો, તો લેખિત એક્સટેન્શન અને સ્પષ્ટ ડેડલાઇન માંગો. જો દસ્તાવેજો અથવા વેચાણની ક્ષમતા પર ગંભીર પ્રશ્નો હોય, તો કેન્સલેશન/રિફંડ માંગતા પહેલા તમારું એગ્રીમેન્ટ અને અધિકારો ચકાસાવો. સમીક્ષા વિના ડિફોલ્ટ સ્વીકારતો પત્ર ન લખો.
શું વિક્રેતા સંપૂર્ણ બયાના જપ્ત કરી શકે છે?
હકીકત: ન તો સંપૂર્ણ રિફંડ દરેક કિસ્સામાં નક્કી છે, ન તો સંપૂર્ણ જપ્તી. રકમની વાસ્તવિક પ્રકૃતિ, કરાર, કોણે શરત તોડી અને લાગુ કાયદો મહત્વપૂર્ણ છે. ગેરવાજબી પેનલ્ટી અને વાજબી અર્નેસ્ટ-મની ફોરફીચર વચ્ચે કાનૂની તફાવત છે. સુપ્રીમ કોર્ટના Godrej Projects Development Ltd. વિરુદ્ધ Anil Karlekar, 3 ફેબ્રુઆરી 2025 ના કેસમાં 20% બેઝિક સેલ પ્રાઇસની કપાતને બદલે 10% ની કપાત પછી બાકીની રકમ રિફંડ કરવાનો નિર્દેશ યથાવત રહ્યો; રિફંડ પર વ્યાજનો હિસ્સો દૂર કરવામાં આવ્યો. આના પરથી એ નિષ્કર્ષ ન નીકળે કે દરેક વિક્રેતા હંમેશા 10% કાપી શકે છે અથવા દરેક ખરીદનારને નિશ્ચિત વ્યાજ મળશે. Kailash Nath Associates વિરુદ્ધ DDA માં ફોરફીચર, બ્રીચ અને વળતર પર વિચાર થયો. નિર્ણયને તમારા કેસ પર લાગુ કરતી વખતે તથ્યો અને પછીના નિર્ણયો સાથે વાંચો.
વિક્રેતા પાસેથી કપાતની કલમ, તેનો આધાર અને ગણતરી લેખિતમાં માંગો. ઉદાહરણ: ₹2 લાખ આપીને વિક્રેતાએ પછી ₹50,000 કપાતની વાત કરી, તો પહેલા પૂછો, આ કઈ શરત અને કયા હેતુનો હિસાબ છે? તેને આપમેળે સ્વીકારશો નહીં, પરંતુ તથ્યો વિના સંપૂર્ણ રકમ અને બમણો દંડ મળવાનો દાવો પણ ન કરો. લોન રિજેક્ટ થવાથી દરેક કિસ્સામાં આપોઆપ રિફંડ મળતું નથી.
રિફંડના વ્યવહારુ પગલાં અને યોગ્ય મંચ
- રેકોર્ડ એકત્રિત કરો: રસીદ, એગ્રીમેન્ટ, ટ્રાન્સફર પ્રૂફ, બેંક ક્લેરિફિકેશન, જાહેરાતો અને વાતચીત.
- લેખિત માંગ મોકલો: તથ્યો, રિફંડનો આધાર, રકમ અને જવાબની યોગ્ય તારીખ આપો. 7-15 દિવસ જેવી અવધિ તમારી માંગ માટે રાખી શકો છો; આ દરેક કેસની કાનૂની સમયમર્યાદા નથી.
- સમજૂતી સ્પષ્ટ લખો: પરત ફરતી રકમ, કપાત, તારીખ અને પેમેન્ટ મોડ નક્કી કરો. Full-and-final waiver વાંચ્યા વિના ન કરો.
- યોગ્ય મંચ પસંદ કરો: ખાનગી પુનર્વેચાણ (resale) વિક્રેતાના રિફંડ વિવાદમાં સિવિલ રેમેડી (Civil Remedy) ની તપાસ કરો. પાત્ર બિલ્ડર/પ્રોજેક્ટ કેસમાં રાજ્ય RERA અથવા કન્ઝ્યુમર રેમેડી (Consumer Remedy) ની યોગ્યતા વકીલ પાસેથી જુઓ. RERA ની કલમ 13 માં પ્રમોટર દ્વારા 10% થી વધુ એડવાન્સ/એપ્લિકેશન ફી લેતા પહેલા લેખિત અને રજીસ્ટર્ડ એગ્રીમેન્ટ ફોર સેલનો પ્રાવધાન છે. કલમ 18 ના રિફંડ અધિકારો પ્રમોટરના નિર્દિષ્ટ ડિફોલ્ટ સાથે જોડાયેલા છે; દરેક લોન રિજેક્શન પર કલમ 18 નું આપોઆપ રિફંડ નથી. પ્રાઇવેટ પુનર્વેચાણને પણ દરેક વખતે RERA કેસ ન ગણો.
જો બંને પક્ષ સમાધાન ઇચ્છતા હોય, તો ડિસ્ટ્રિક્ટ લીગલ સર્વિસિસ ઓથોરિટી (District Legal Services Authority) પાસેથી પ્રી-લિટિગેશન લોક અદાલત (Pre-litigation Lok Adalat) નો વિકલ્પ પૂછી શકો છો. NALSA અનુસાર, આ સૌહાર્દપૂર્ણ સમાધાનનો માર્ગ છે. સામાન્ય લોક અદાલત સમાધાન ન થવા પર બળજબરીથી મેરિટ્સ પર નિર્ણય આપવાનો વિકલ્પ નથી. નકલી દસ્તાવેજો અથવા શરૂઆતથી છેતરપિંડીના નક્કર તથ્યો હોય તો અલગ કાનૂની ફરિયાદ બની શકે છે. પરંતુ દરેક રિફંડ અસંમતિ આપમેળે છેતરપિંડી નથી. ફરિયાદ તથ્યાત્મક રાખો. લિમિટેશન (Limitation) ની તારીખો પણ જલદી ચકાસાવો; વાતચીત ચાલતા રહેવાથી દરેક ડેડલાઇન આપોઆપ વધતી નથી.
શું કેવેટ (Caveat) કે વાંધા પત્રથી રજીસ્ટ્રી અટકી જશે?
ફક્ત બયાના બાકી હોવાનો પત્ર સબ-રજીસ્ટ્રારને આપવાથી દરેક જગ્યાએ નવી રજીસ્ટ્રી પર આપોઆપ રોક નથી લાગતી. રાજ્યના રજીસ્ટ્રેશન નિયમો, સ્ટેચ્યુટરી પ્રતિબંધો અને સક્ષમ કોર્ટનો આદેશ અલગ વાત છે. પૈસા પાછા અપાવવા માટે રજીસ્ટ્રી રોકવાનો સાર્વત્રિક શોર્ટકટ નથી. CPC ની કલમ 148A નું કેવેટ કોર્ટમાં અરજી પર સુનાવણી/નોટિસ સાથે જોડાયેલી પ્રક્રિયા છે; તે આપોઆપ સ્ટે (Stay) કે રજીસ્ટ્રારનો રોક આદેશ નથી. પુનર્વેચાણનું વાસ્તવિક જોખમ હોય તો વકીલ પાસેથી ઇન્ટરમ રિલીફ (Interim Relief) અને તમારા લાગુ પડતા અધિકારોની તપાસ કરાવો.
લેખિત માંગનો નમૂનો
વિષય: [પ્રોપર્ટી વિગત] ની બયાના રકમ વાપસી/સ્પષ્ટતા
મેં [તારીખ] ના રોજ ₹[રકમ] [રસીદ/UTR] થી આપી હતી. સોદાની શરત [સંબંધિત કલમ/વચન] હતી. બેંકના [તારીખ] ના જવાબમાં [ચોક્કસ કારણ] જણાવવામાં આવ્યું છે. સંલગ્ન રેકોર્ડના આધારે કૃપા કરીને [માંગેલ દસ્તાવેજ/સ્પષ્ટતા] આપો તથા [રિફંડનો આધાર] અનુસાર રકમ પાછી આપો. કોઈ કપાત પ્રસ્તાવિત હોય તો તેની કલમ અને ગણતરી લેખિતમાં આપો. કૃપા કરીને [તારીખ] સુધીમાં જવાબ આપો. હું મારા ઉપલબ્ધ કાનૂની અધિકારો સુરક્ષિત રાખું છું.
સલાહ
આગળના સોદામાં લોન કન્ટીજન્સી (Loan Contingency), દસ્તાવેજ ચકાસણી, રિફંડ અને ડેડલાઇન લેખિતમાં રાખો. બ્લેન્ક કેન્સલેશન ફોર્મ પર સહી ન કરો. રિફંડ એગ્રીમેન્ટ અને રકમ ખરેખર ક્રેડિટ થયાનો પુરાવો બંને રાખો. ફક્ત ‘કાલે મોકલી દઈશું’ પર અઠવાડિયાઓ રાહ ન લંબાવો.
FAQ
લોન નામંજૂર થવા પર સંપૂર્ણ બયાના પાછા મળશે?
જરૂરી નથી. રિજેક્શનનું કારણ, લોન કન્ટીજન્સી અને કરાર/ડિફોલ્ટની સ્થિતિ જુઓ.
એગ્રીમેન્ટમાં ‘Non-refundable’ લખેલું હોય તો કંઈ કરી ન શકાય?
આવી કલમ મહત્વપૂર્ણ છે, પરંતુ તેની કાયદેસરતા, પ્રકૃતિ અને લાગુ પડતા તથ્યોની તપાસ કરી શકાય છે.
વિક્રેતાની NOC વિના રિફંડની માંગ કરી શકાય?
માંગ કરી શકાય છે; વિક્રેતાની સંમતિ ન હોવા પર વિવાદનો નિર્ણય યોગ્ય મંચ પર થશે. દરેક રિફંડ માટે એકસરખી NOC જરૂરી નથી.
શું બેંક રિજેક્શન લેટર ખામીયુક્ત ટાઇટલ સાબિત કરે છે?
દરેક વખતે નહીં. પત્રનું ચોક્કસ કારણ અને સ્વતંત્ર કાનૂની તપાસ જરૂરી છે.
શું નોટિસથી સાત દિવસમાં પૈસા પાછા આવી જશે?
આવી કોઈ ગેરંટી નથી. લેખિત માંગ પુરાવો અને સમાધાનની શરૂઆત છે, આપોઆપ રિફંડ ઓર્ડર નથી.
સામાન્ય કાનૂની જાગૃતિ; વ્યક્તિગત સલાહ નથી.
સ્ત્રોત તપાસ: 13 ઓક્ટોબર 2026. રાજ્યના નિયમો અને તમારા દસ્તાવેજો સ્થાનિક પ્રોપર્ટી વકીલ પાસેથી ચકાસાવો.