होम लोन रिजेक्ट झाल्यावर टोकन अमाऊंट परत मिळवण्याचे महत्त्व
घर खरेदी करणे हा अनेकांसाठी आयुष्यातील सर्वात मोठा निर्णय असतो. यासाठी अनेकजण गृहकर्जावर (Home Loan) अवलंबून असतात. मात्र, अनेकदा अर्जदाराची पात्रता, कागदपत्रांमधील त्रुटी किंवा इतर कारणांमुळे होम लोन अर्ज रिजेक्ट होऊ शकतो. अशा परिस्थितीत, घर खरेदीची प्रक्रिया थांबते आणि तुम्ही दिलेली टोकन अमाऊंट (Token Amount) किंवा बयाना (Earnest Money) परत मिळवणे हा एक महत्त्वाचा प्रश्न बनतो. अनेकदा बिल्डर किंवा खाजगी मालमत्ता मालक (Seller) काही कारणास्तव ही रक्कम परत करण्यास नकार देतात. अशा वेळी कायदेशीर प्रक्रिया समजून घेणे अत्यंत आवश्यक आहे.
लोन रिजेक्शनची कारणे समजून घ्या
होम लोन रिजेक्ट होण्याची अनेक कारणे असू शकतात. ती समजून घेणे महत्त्वाचे आहे, कारण त्यावरच तुमची टोकन अमाऊंट परत मिळवण्याची शक्यता अवलंबून असते:
- अर्जदाराची पात्रता: यामध्ये तुमची उत्पन्न क्षमता, क्रेडिट स्कोअर (CIBIL Score), सध्या चालू असलेले कर्ज (Existing EMIs), वयाची मर्यादा किंवा नोकरीचा प्रकार यांसारख्या गोष्टींचा समावेश होतो. जर तुमची आर्थिक पात्रता कमी असेल, तर बँक कर्ज देण्यास नकार देऊ शकते.
- मालमत्तेसंबंधी कायदेशीर किंवा तांत्रिक समस्या: बँकेने मालमत्तेची कायदेशीर तपासणी (Legal Verification) केली असता, कागदपत्रांमध्ये त्रुटी आढळल्यास (उदा. मालकी हक्काचे अस्पष्ट दस्तऐवज, आवश्यक परवानग्या नसणे, नकाशा आणि प्रत्यक्ष बांधकाम यात फरक असणे) बँक कर्ज नाकारू शकते.
- मालमत्तेचे मूल्यांकन (Property Valuation): बँकेने केलेल्या मूल्यांकनानुसार मालमत्तेची किंमत अपेक्षित कर्जाच्या रकमेपेक्षा कमी असल्यास, बँक कमी कर्ज मंजूर करू शकते किंवा कर्ज नाकारू शकते.
- बँकेची अंतर्गत धोरणे: काहीवेळा बँक त्यांच्या अंतर्गत धोरणांनुसार किंवा जोखीम व्यवस्थापनाच्या कारणास्तव कर्ज मंजूर करत नाही.
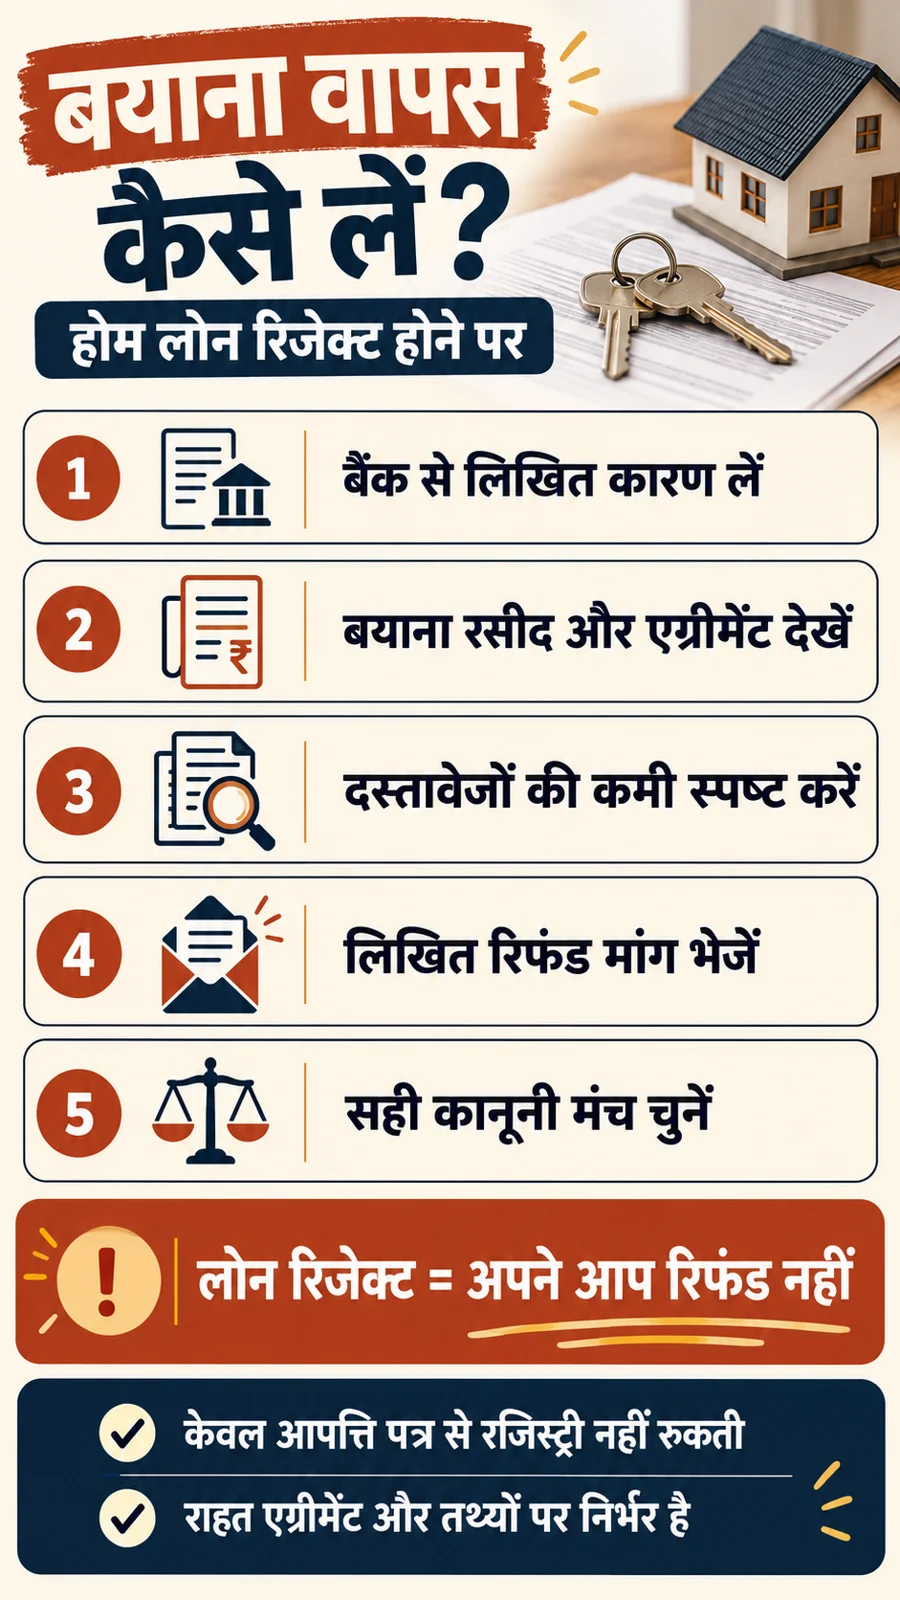
बँकेने कर्ज का नाकारले, याचे लेखी कारण विचारणे महत्त्वाचे आहे. केवळ ‘धोरणानुसार नकार’ (Rejection as per policy) असे उत्तर पुरेसे नाही.
बयाना पावती (Token Receipt) आणि करारनामा (Agreement) तपासणे
तुम्ही जी टोकन अमाऊंट दिली आहे, त्याची पावती आणि मालमत्ता खरेदीचा करारनामा (Agreement for Sale) काळजीपूर्वक तपासणे आवश्यक आहे. यामध्ये खालील गोष्टी नमूद असाव्यात:
- रक्कम कोणाला दिली: विक्रेता (Seller), बिल्डर (Builder) की ब्रोकर (Broker)?
- रसीद कोणी दिली: रसीद देणाऱ्याचे नाव आणि सही असावी.
- मालमत्तेचा तपशील: मालमत्तेचा स्पष्ट पत्ता आणि ओळख क्रमांक.
- एकूण किंमत आणि देयके: मालमत्तेची एकूण किंमत, उर्वरित रक्कम भरण्याची अंतिम मुदत आणि रकमेचा उद्देश स्पष्ट असावा.
- कर्ज मंजुरीची अट: करारामध्ये ‘होम लोन मंजुरीवर अवलंबून’ (Subject to loan approval) किंवा ‘कायदेशीर पडताळणीनंतर’ (Subject to satisfactory legal verification) असे नमूद आहे का?
- रद्दीकरण (Cancellation) आणि परतावा (Refund): कर्ज न मिळाल्यास किंवा इतर कारणांमुळे व्यवहार रद्द झाल्यास टोकन अमाऊंट परत मिळण्याबाबत काय अटी आहेत? ‘Non-refundable’ (परत न मिळणारी) अशी अट आहे का? असल्यास, ती किती कायदेशीर आहे?
- वेळेची मुदत (Time Limit): व्यवहार पूर्ण करण्यासाठी किंवा परतावा मिळवण्यासाठी कोणती अंतिम मुदत दिली आहे?
ब्रोकरची फी आणि विक्रेत्याला दिलेली टोकन अमाऊंट या वेगळ्या असू शकतात. दोन्हीचा हिशोब स्वतंत्र ठेवावा. केवळ बँक ट्रान्सफरचा पुरावा पुरेसा नाही, तर ती रक्कम कोणत्या व्यवहारासाठी दिली आहे, हे स्पष्ट असावे.
कागदपत्रांमधील त्रुटी असल्यास परताव्याची मागणी कशी करावी?
जर बँकेने मालमत्तेच्या कागदपत्रांमधील त्रुटींमुळे कर्ज नाकारले असेल, तर तुम्ही खालीलप्रमाणे परताव्याची मागणी करू शकता:
- त्रुटींची यादी तयार करा: मालमत्तेच्या मालकी हक्कात किंवा कायदेशीर कागदपत्रांमध्ये नेमक्या कोणत्या त्रुटी आहेत, याची यादी तयार करा. बँकेकडून मिळालेले लेखी स्पष्टीकरण किंवा अहवाल सोबत जोडा.
- विक्रेत्याला लेखी सूचना द्या: विक्रेत्याला किंवा बिल्डरला मालमत्तेतील त्रुटी आणि त्यामुळे होम लोन रिजेक्ट झाल्याचे लेखी स्वरूपात कळवा. त्यांना या त्रुटी दूर करण्यासाठी किंवा आवश्यक कागदपत्रे सादर करण्यासाठी वाजवी वेळ द्या.
- करारनाम्याचा आधार घ्या: जर करारनाम्यात मालमत्तेची कायदेशीर तपासणी पूर्ण झाल्यावरच व्यवहार पुढे जाईल, असे नमूद असेल, तर त्याचा आधार घ्या.
- कायदेशीर नोटीस पाठवा: जर विक्रेता किंवा बिल्डर सहकार्य करत नसेल, तर एका मालमत्ता वकिलाच्या मदतीने त्यांना कायदेशीर नोटीस (Legal Notice) पाठवा. यामध्ये त्रुटी, कर्जाचा नकार आणि टोकन अमाऊंट परत करण्याची मागणी स्पष्टपणे नमूद करा.
लक्षात ठेवा, केवळ ‘तुमचे कागदपत्र बनावट आहेत’ असे म्हणण्याऐवजी, ‘बँकेने या विशिष्ट कागदपत्रातील त्रुटीमुळे कर्ज नाकारले आहे, कृपया ते स्पष्ट करा’ असे म्हणणे अधिक प्रभावी ठरते.
विक्रेता किंवा बिल्डर संपूर्ण बयाना जप्त करू शकतो का?
सामान्यतः, विक्रेता किंवा बिल्डर संपूर्ण बयाना रक्कम जप्त करू शकत नाही, विशेषतः जर कर्ज मंजुरी ही व्यवहाराची अट असेल आणि ती पूर्ण झाली नसेल. मात्र, काही गोष्टी महत्त्वाच्या ठरतात:
- करारनाम्यातील अटी: करारनाम्यात ‘Non-refundable’ किंवा ‘Forfeiture’ (जप्ती) बद्दल काय लिहिले आहे, हे महत्त्वाचे आहे. परंतु, अशा अटी नेहमीच कायदेशीररित्या बंधनकारक नसतात.
- कोणाची चूक: व्यवहार रद्द होण्यास कोणाची चूक आहे? जर विक्रेत्याच्या किंवा बिल्डरच्या बाजूने कागदपत्रांमध्ये किंवा मालमत्तेत गंभीर त्रुटी असतील, तर ते रक्कम जप्त करू शकत नाहीत.
- वाजवी कपात (Reasonable Deduction): काही प्रकरणांमध्ये, जर खरेदीदाराने (Buyer) अवास्तव कारणांमुळे व्यवहार रद्द केला असेल, तर विक्रेता किंवा बिल्डर काही वाजवी खर्च (उदा. कायदेशीर प्रक्रिया, जाहिरात खर्च) वजा करून उर्वरित रक्कम परत करू शकतो. सर्वोच्च न्यायालयाच्या काही निकालांनुसार, ही कपात साधारणपणे १०% ते २०% पर्यंत असू शकते, परंतु हे प्रत्येक प्रकरणावर अवलंबून असते.
जर रक्कम जप्त केली जात असेल, तर त्याचे लेखी कारण आणि कपातीचा तपशील मागा.
परताव्यासाठी व्यावहारिक पाऊले आणि योग्य मंच
टोकन अमाऊंट परत मिळवण्यासाठी खालील पाऊले उचला:
- पुरावे गोळा करा: टोकन अमाऊंटची पावती, करारनामा, बँकेचा नकार पत्र, मालमत्तेची जाहिरात (असल्यास), विक्रेत्यासोबत झालेले संवाद (ईमेल, मेसेज) इत्यादी सर्व कागदपत्रे आणि पुरावे जपून ठेवा.
- लेखी मागणी करा: विक्रेत्याला किंवा बिल्डरला एक औपचारिक पत्र लिहा. यामध्ये व्यवहाराचा तपशील, कर्ज नाकारण्याचे कारण, करारनाम्यातील संबंधित अटी आणि परत मिळणाऱ्या रकमेचा स्पष्ट उल्लेख करा. मागणी पूर्ण करण्यासाठी १५ दिवसांची मुदत द्या.
- समझोता करण्याचा प्रयत्न करा: शक्य असल्यास, विक्रेत्यासोबत बसून समेट घडवण्याचा प्रयत्न करा. किती रक्कम परत मिळेल आणि किती कपात होईल, यावर एकमत करण्याचा प्रयत्न करा.
- योग्य मंचावर दाद मागा:
- ग्राहक मंच (Consumer Forum): जर बिल्डरने फसवणूक केली असेल किंवा सेवांमध्ये त्रुटी आढळल्यास, तुम्ही ग्राहक मंचाकडे तक्रार करू शकता.
- राज्य रेरा (RERA): जर बिल्डरने नोंदणीकृत प्रकल्पात (Registered Project) त्रुटी केली असेल किंवा वेळेत कागदपत्रे दिली नसतील, तर तुम्ही राज्य रेराकडे तक्रार करू शकता. रेरा कायद्यानुसार, बिल्डरने १०% पेक्षा जास्त रक्कम आगाऊ घेण्यापूर्वी नोंदणीकृत करारनामा करणे बंधनकारक आहे.
- दिवाणी न्यायालय (Civil Court): खाजगी मालमत्ता विक्रीच्या (Resale) बाबतीत किंवा जिथे रेरा लागू होत नाही, तिथे दिवाणी न्यायालयात दावा दाखल करावा लागू शकतो.
- लोक अदालत (Lok Adalat): जर दोन्ही पक्ष समझोता करण्यास तयार असतील, तर जिल्हा कायदेशीर सेवा प्राधिकरणाशी संपर्क साधून लोक अदालतीमध्ये प्रकरण सोडवण्याचा प्रयत्न करता येतो.
वारंवार विचारले जाणारे प्रश्न (FAQs)
होम लोन रिजेक्ट झाल्यावर संपूर्ण टोकन अमाऊंट परत मिळेल का?
हे पूर्णपणे शक्य नाही. हे होम लोन रिजेक्ट होण्याचे कारण, करारनाम्यातील अटी आणि व्यवहाराच्या वेळी कोणाची चूक होती यावर अवलंबून असते. काही वाजवी कपात होऊ शकते.
करारनाम्यात ‘Non-refundable’ असे लिहिले असल्यास काय करावे?
जरी करारनाम्यात ‘Non-refundable’ असे लिहिले असले तरी, त्याची कायदेशीर वैधता आणि परिस्थिती तपासली जाऊ शकते. जर कर्ज मंजुरी ही व्यवहाराची अट असेल आणि ती पूर्ण झाली नसेल, तर तुम्ही परताव्यासाठी दावा करू शकता.
विक्रेत्याच्या NOC शिवाय परताव्याची मागणी करता येते का?
होय, तुम्ही परताव्याची मागणी करू शकता. विक्रेत्याची सहमती नसतानाही, जर तुमच्याकडे कायदेशीर आधार असेल, तर तुम्ही योग्य मंचावर दाद मागू शकता.
बँकेचे रिजेक्शन लेटर मालमत्तेतील दोष सिद्ध करते का?
नेहमीच नाही. बँकेच्या रिजेक्शन लेटरमधील नेमके कारण आणि मालमत्तेची स्वतंत्र कायदेशीर तपासणी करणे आवश्यक आहे.
नोटीस पाठवल्यावर सात दिवसांत पैसे परत मिळतील का?
याची कोणतीही हमी नाही. नोटीस पाठवणे हा कायदेशीर प्रक्रियेचा एक भाग आहे, परंतु प्रत्यक्ष पैसे परत मिळण्यास वेळ लागू शकतो आणि तो वाटाघाटी किंवा न्यायालयाच्या निर्णयावर अवलंबून असतो.
निष्कर्ष
होम लोन रिजेक्ट झाल्यावर टोकन अमाऊंट परत मिळवणे हे एक गुंतागुंतीचे प्रकरण असू शकते. मात्र, योग्य माहिती, कायदेशीर सल्ला आणि पुराव्यांच्या आधारावर तुम्ही तुमचे पैसे परत मिळवू शकता. नेहमी करारनामा काळजीपूर्वक वाचा, सर्व संवाद लेखी स्वरूपात ठेवा आणि गरज भासल्यास मालमत्ता वकिलाचा सल्ला घ्या. कोणताही निर्णय घेण्यापूर्वी किंवा कागदपत्रांवर सही करण्यापूर्वी सर्व बाबी तपासून घ्या.