 Vista
बँक बुडाली तर माझे पैसे परत मिळतील का? DICGC ₹5 लाख नियमाची सत्यता
रात्री अचानक बातमी येते – “RBI ने या बँकेवर निर्बंध घातले आहेत.” आणि लगेच मनात प्रश्न येतो – “माझ्या पैशांचे काय होईल?” ही भीती खरी आहे. आयुष्यभराची कमाई, मुलांच्या शिक्षणासाठी साठवलेले पैसे, निवृत्तीसाठी जमा केलेली पुंजी – सर्व काही धोक्यात आल्यासारखे वाटते. पण थांबा. घाबरण्यापूर्वी सत्य जाणून घेणे महत्त्वाचे आहे. भारतात बँक अयशस्वी होणे ही नवीन गोष्ट नाही आणि यासाठी सरकारने एक संरक्षण प्रणाली तयार केली आहे. या लेखात, आम्ही तुम्हाला सांगू की बँक बुडाली तर पैसे परत मिळतील की नाही, DICGC ₹5 लाख नियमाची वास्तविकता काय आहे, संयुक्त खात्यांचे काय होते, लॉकर सुरक्षित आहे की नाही आणि सर्वात महत्त्वाचे म्हणजे आपले पैसे कसे सुरक्षित ठेवावेत. सर्व काही सोप्या मराठीत, तथ्यांसह.
टीप: बँक बुडणे आणि बँकेवर RBI ने निर्बंध (Moratorium) लावणे या दोन वेगळ्या गोष्टी आहेत. निर्बंध म्हणजे तात्पुरती पैसे काढण्यावर मर्यादा येणे – हे बँक बुडणे नाही. पण दोन्ही परिस्थितीत DICGC संरक्षण लागू होते. घाबरण्यापूर्वी बातमी काळजीपूर्वक वाचा.
१. बँक बुडू शकते का? – भारतात बँक अयशस्वी होण्याची वास्तविकता
होय, तांत्रिकदृष्ट्या बँका अयशस्वी होऊ शकतात आणि भारतात असे घडलेही आहे. पण कोणत्या बँका अयशस्वी झाल्या आणि का हे समजून घेणे महत्त्वाचे आहे.
भारतातील बँक अयशस्वी होण्याचा इतिहास:
- PMC बँक (पंजाब अँड महाराष्ट्र को-ऑपरेटिव्ह बँक) – 2019 मध्ये RBI ने यावर पैसे काढण्यावर मर्यादा घातल्या. ग्राहक अनेक महिने आपले पैसे काढू शकले नाहीत.
- येस बँक – 2020 मध्ये RBI ने निर्बंध लादले, नंतर SBI ने तिला वाचवले.
- लक्ष्मी विलास बँक – 2020 मध्ये DBS बँकेत विलीन झाली.
या सर्वांमध्ये एक समान धागा आहे – सहकारी बँका (Co-operative Banks) जास्त असुरक्षित असतात. मोठ्या व्यावसायिक बँका (Scheduled Commercial Banks) जसे की SBI, HDFC, ICICI अयशस्वी होणे जवळजवळ अशक्य आहे.
मोठ्या बँका का बुडत नाहीत?
“Too Big To Fail” ही एक खरी आर्थिक संकल्पना आहे. SBI सारख्या मोठ्या बँ भारतीय अर्थव्यवस्थेशी इतक्या खोलवर जोडलेल्या आहेत की सरकार त्यांना बुडू देऊ शकत नाही. 2008 च्या जागतिक आर्थिक संकटात अमेरिकेतील मोठ्या बँ बुडाल्या, पण भारतातील बँ नाही – कारण RBI ची नियामक प्रणाली मजबूत आहे.
कोणाला धोका आहे?
लहान सहकारी बँका आणि शहरी सहकारी बँका – येथे पैसे ठेवणाऱ्यांनी अधिक सावधगिरी बाळगावी. मोठ्या राष्ट्रीयीकृत बँका आणि अव्वल खाजगी बँकांमध्ये पैसे तुलनेने सुरक्षित आहेत.
२. DICGC काय आहे? – तुमचे खरे सुरक्षा कवच
DICGC म्हणजे Deposit Insurance and Credit Guarantee Corporation. ही RBI ची १००% मालकीची उपकंपनी आहे, जी १९६१ मध्ये स्थापन झाली. तिचे एकमेव काम आहे – बँक ठेवीदारांना संरक्षण देणे.
काम करण्याची पद्धत: DICGC ची सदस्य असलेली प्रत्येक बँक, आपल्या एकूण ठेवींच्या एक छोटासा हप्ता (premium) DICGC ला देते. हा पैसा एका फंडात जमा होतो. जेव्हा एखादी बँक अयशस्वी होते, तेव्हा DICGC त्या फंडातून ठेवीदारांना पैसे परत देते.
DICGC अंतर्गत कोणत्या बँका येतात?
- राष्ट्रीयीकृत बँ (SBI, PNB, BOB इ.): होय
- खाजगी क्षेत्रातील बँ (HDFC, ICICI, Axis): होय
- परदेशी बँ (भारतात कार्यरत): होय
- प्रादेशिक ग्रामीण बँ (RRBs): होय
- सहकारी बँका (शहरी, राज्य): होय (२०२० पासून)
- स्मॉल फायनान्स बँक्स, पेमेंट बँक्स: होय
- पोस्ट ऑफिस बचत (इंडिया पोस्ट): सरकारी हमी (वेगळे संरक्षण)
PMC बँक संकटानंतर २०२० मध्ये एक महत्त्वाचा बदल झाला – सहकारी बँकांनाही पूर्णपणे DICGC च्या कक्षेत आणले गेले. यापूर्वी या बँकांचे ग्राहक तुलनेने कमी सुरक्षित होते. आता प्रत्येक नोंदणीकृत बँकेत तुमचे पैसे विमा संरक्षित आहेत.
टीप: पोस्ट ऑफिस योजनांवर (उदा. SSY, PPF) भारत सरकारची थेट हमी आहे, वेगळी विमा मर्यादा नाही. त्यामुळे छोट्या बचत योजना आर्थिकदृष्ट्या अधिक सुरक्षित मानल्या जातात.
३. ₹5 लाख DICGC मर्यादा – संपूर्ण सत्य आणि महत्त्वाचे तपशील
ही सर्वात महत्त्वाची बाब आहे. ₹5 लाख DICGC मर्यादा – हे सखोलपणे समजून घ्या.
- २०२० पूर्वी: मर्यादा फक्त ₹१ लाख होती (१९९३ ते २०२० पर्यंत). २७ वर्षांत मर्यादा वाढली नव्हती!
- PMC बँक संकट आणि COVID-19 च्या काळात मोठ्या जनक्षोभानंतर सरकारने मर्यादा ₹5 लाख केली.
₹5 लाखांमध्ये काय समाविष्ट आहे?
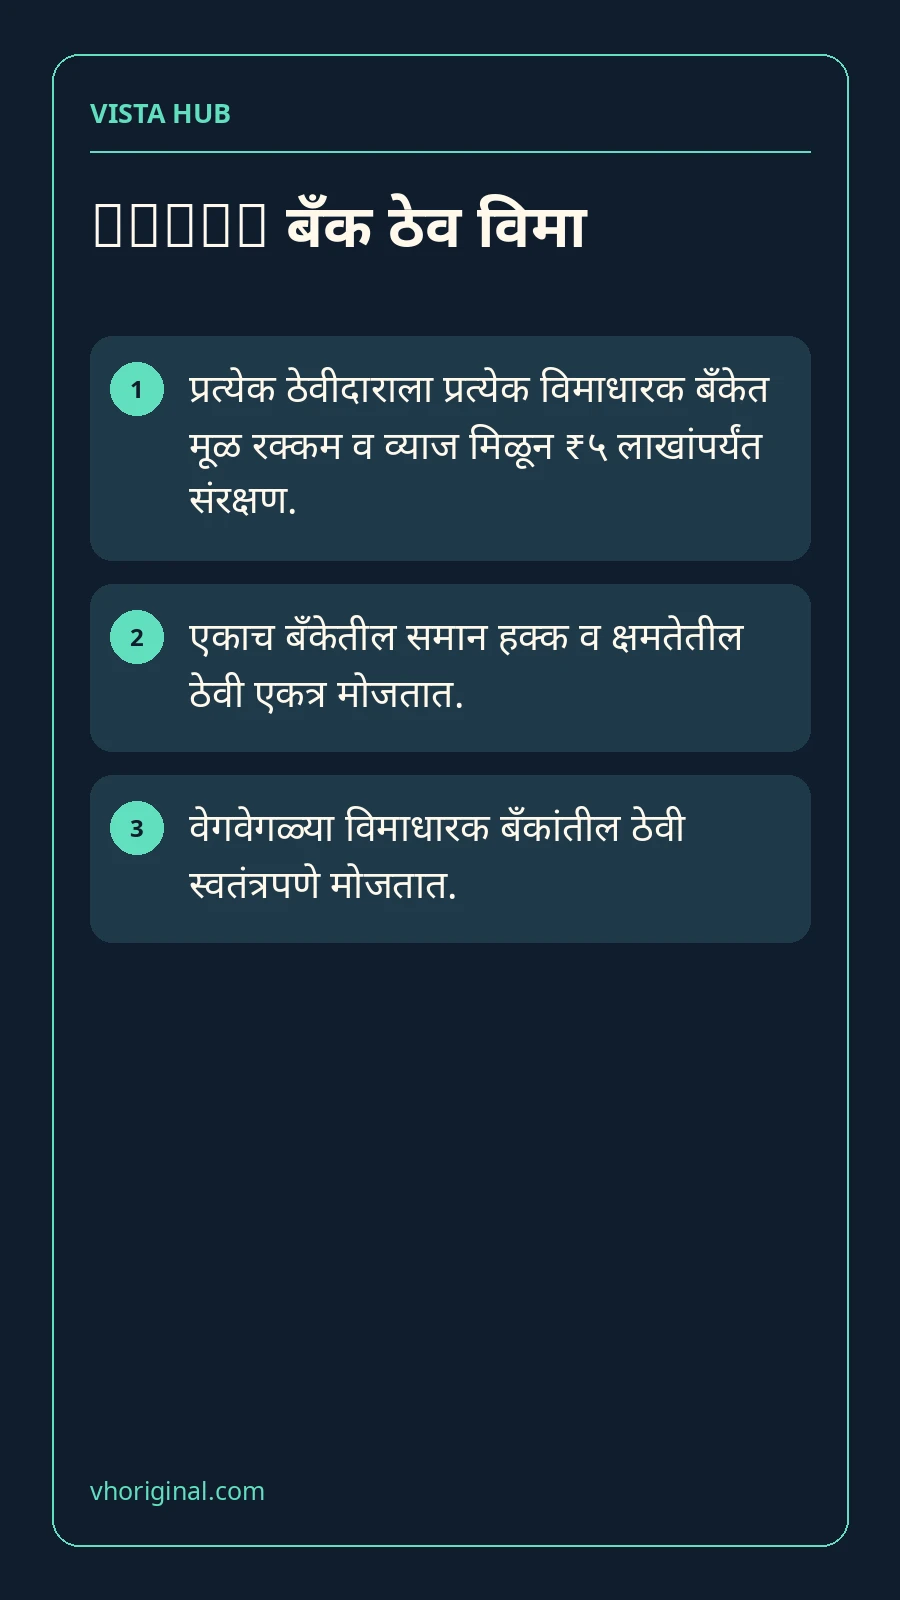
ही मर्यादा प्रति ठेवीदार प्रति बँक आहे – आणि यात मुद्दल (Principal) + व्याज (Interest) दोन्ही मिळून मोजले जातात.
- बचत खाते शिल्लक (Savings Account balance)
- मुदत ठेवी (Fixed Deposits – FDs)
- आवर्ती ठेवी (Recurring Deposits – RDs)
- चालू खाते शिल्लक (Current Account balance) – हे सर्व एकाच बँकेत जमा होतात.
परिस्थिती आणि DICGC कडून मिळणारे नुकसान:
- बचतीत ₹2 लाख: ₹2 लाख (पूर्ण) मिळतील.
- FD ₹3 लाख + बचत ₹1.5 लाख = ₹4.5 लाख: ₹4.5 लाख (पूर्ण) मिळतील.
- FD ₹8 लाख + बचत ₹2 लाख = ₹10 लाख: फक्त ₹5 लाख मिळतील (₹5 लाखांचे नुकसान).
- FD ₹5 लाख + व्याज ₹25,000 = ₹5.25 लाख: फक्त ₹5 लाख मिळतील (₹25,000 चे नुकसान).
स्मार्ट रणनीती: FD ची रक्कम एका बँकेत ₹4.5 लाखांपेक्षा जास्त ठेवू नका – व्याज मिळाल्यावरही ₹5 लाखांच्या मर्यादेत राहील.
४. एकाधिक खाती आणि संयुक्त खाती – DICGC नियम काय आहेत?
हा भाग अनेक लोक चुकीचा समजतात. काळजीपूर्वक वाचा.
- समान बँक, भिन्न शाखा: जर तुमच्या एकाच बँकेच्या दिल्ली शाखेत ₹3 लाख आणि मुंबई शाखेत ₹4 लाख असतील – तर ती एकच बँक मानली जाईल. एकूण ₹7 लाखांमधून फक्त ₹5 लाख मिळतील. शाखेनुसार मर्यादा वेगळी होत नाही.
- भिन्न बँका: जर तुमच्या SBI मध्ये ₹5 लाख आणि HDFC मध्ये ₹5 लाख असतील – तर दोन्ही वेगवेगळ्या बँका आहेत. SBI अयशस्वी झाल्यास SBI कडून ₹5 लाख मिळतील. HDFC अयशस्वी झाल्यास HDFC कडून ₹5 लाख मिळतील. प्रभावीपणे तुमचे ₹10 लाख संरक्षित आहेत.
- संयुक्त खात्याचा नियम: संयुक्त खाते (Joint Account) एक वेगळी संस्था मानली जाते. म्हणजे, जर तुमचे आणि तुमच्या पत्नीचे संयुक्त खाते असेल – तर त्याला स्वतंत्र ₹5 लाख मर्यादा मिळेल. आणि तुमचे वैयक्तिक खाते – त्याला वेगळे ₹5 लाख मिळतील. याचा अर्थ एकाच बँकेत प्रभावीपणे ₹10 लाख संरक्षित होऊ शकतात, जर एक संयुक्त आणि एक वैयक्तिक खाते असेल.
- एकाच व्यक्तीची अनेक FD, एकाच बँकेत: तुम्ही एका बँकेत ५ वेगवेगळ्या FD केल्या असल्या तरी – त्या सर्व एकत्र मोजल्या जातील. ₹5 लाखांची मर्यादा एकूण ठेवींवर आहे, प्रति FD वर नाही.
५. पैसे परत मिळण्याची प्रक्रिया – ९० दिवसांचा नियम
पूर्वी बँक अयशस्वी झाल्यावर ग्राहकांना वर्षानुवर्षे वाट पाहावी लागत असे. पण २०२१ मध्ये DICGC कायद्यात सुधारणा झाल्यामुळे ही प्रक्रिया खूप वेगवान झाली आहे.
नवीन नियमांनुसार प्रक्रिया:
- RBI कारवाई: RBI जेव्हा एखाद्या बँकेवर निर्बंध लावते किंवा बँक रद्द करते – तेव्हापासून ९० दिवसांचे घड्याळ सुरू होते.
- बँकेने डेटा सादर करणे: ४५ दिवसांच्या आत, समस्याग्रस्त बँक DICGC ला सर्व ठेवीदारांची यादी आणि रक्कम सादर करते.
- DICGC पडताळणी: DICGC डेटाची पडताळणी करते – कोणती खाती पात्र आहेत, नेमकी रक्कम काय आहे.
- ९० दिवसांत पेमेंट: RBI कारवाईच्या ९० दिवसांच्या आत, पात्र ठेवीदारांना ₹5 लाखांपर्यंतची रक्कम परत करणे आवश्यक आहे. पेमेंट थेट बँक खात्यात किंवा चेकद्वारे केले जाते.
हा ९० दिवसांचा नियम एक मोठी दिलासादायक बाब आहे – पूर्वी ही प्रक्रिया कधीकधी ५-१० वर्षे चालत असे.
६. बँक लॉकर सुरक्षित आहे की नाही? – महत्त्वाचे स्पष्टीकरण
बँक लॉकर आणि बँक ठेवी – या पूर्णपणे वेगळ्या गोष्टी आहेत. बँक लॉकरमध्ये ठेवलेला सामान (सोने, दागिने, कागदपत्रे, रोख रक्कम) तांत्रिकदृष्ट्या बँकेची मालमत्ता नाही. ती तुमची मालमत्ता आहे जी तुम्ही बँकेच्या जागेत सुरक्षित ठेवली आहे.
बँक अयशस्वी झाल्यास, लॉकरमधील सामान बँकेच्या मालमत्तेत मोजले जात नाही. बँक बंद झाल्यावर, तुम्हाला लॉकरमध्ये प्रवेश मिळेल. न्यायालयाद्वारे नियुक्त केलेले लिक्विडेटर (liquidator) किंवा RBI-अधिकृत व्यक्तीच्या उपस्थितीत लॉकर उघडले जाईल आणि तुम्ही तुमचा सामान घेऊ शकता.
महत्त्वाची सूचना: DICGC लॉकरमध्ये ठेवलेल्या सामानाला संरक्षण देत नाही. लॉकरमधून चोरी झाल्यास किंवा नैसर्गिक आपत्तीत सामान खराब झाल्यास – त्यासाठी वेगळा विमा (उदा. गृह विमा) घ्यावा लागतो.
७. बँक अयशस्वी झाल्यास कर्जाचे काय होते?
बँक अयशस्वी झाल्यास तुमचे कर्ज माफ होत नाही. बँकेचा एक लिक्विडेटर किंवा प्रशासक नियुक्त केला जातो. तो बँकेच्या सर्व मालमत्ता आणि दायित्वांचे व्यवस्थापन करतो. तुमचे कर्ज – बँकेची मालमत्ता आहे (ते तुमच्याकडून पैसे मिळवण्यास पात्र आहे). त्यामुळे लिक्विडेटर तुमच्याकडून कर्जाची वसुली करत राहील. अनेकदा अयशस्वी झालेल्या बँकेचे कर्ज दुसऱ्या बँकेला हस्तांतरित केले जाते. तुम्हाला नवीन बँकेला त्याच अटींवर EMI भरावी लागेल.
८. आपले पैसे कसे सुरक्षित ठेवावेत – स्मार्ट रणनीती
DICGC संरक्षण जाणून घेणे महत्त्वाचे आहे – पण त्यावरच अवलंबून राहू नका. ही रणनीती फॉलो करा.
- नियम १ – ₹5 लाखांपेक्षा जास्त एका बँकेत ठेवू नका: जर तुमच्याकडे जास्त बचत असेल – तर अनेक बँकांमध्ये वितरित करा. उदा. SBI मध्ये ₹5 लाख, HDFC मध्ये ₹5 लाख, पोस्ट ऑफिसमध्ये ₹5 लाख – तीन ठिकाणी ₹15 लाख पूर्णपणे संरक्षित.
- नियम २ – सहकारी बँकांपासून सावध रहा: शहरी सहकारी बँका आता DICGC अंतर्गत आहेत – पण त्यात अयशस्वी होण्याचा धोका जास्त आहे. जर येथे पैसे असतील – तर ₹5 लाखांपेक्षा कमी ठेवा. राष्ट्रीयीकृत आणि मोठ्या खाजगी बँ जास्त सुरक्षित आहेत.
- नियम ३ – FD रक्कम ₹4.5 लाखांपर्यंत ठेवा: एका बँकेत FD करताना ₹4.5 लाखांपेक्षा जास्त करू नका – व्याज मिळाल्यावरही ₹5 लाखांच्या मर्यादेत राहील.
- नियम ४ – पोस्ट ऑफिस योजना वापरा: SSY, PPF, NSC, पोस्ट ऑफिस FD – यावर भारत सरकारची थेट हमी आहे, वेगळी DICGC मर्यादा नाही.
- नियम ५ – बँकांच्या पलीकडे विविधता आणा: सर्व पैसे बँकेत ठेवू नका. म्युच्युअल फंड SEBI द्वारे नियंत्रित आहेत – बँक अयशस्वी होण्याने थेट प्रभावित होत नाहीत.
९. सामान्य प्रश्न (FAQs)
प्रश्न १. बँक बुडाली तर पैसे परत मिळतील – नक्की किती दिवसात?
२०२१ मध्ये DICGC कायद्यातील सुधारणेनंतर – RBI कारवाईपासून ९० दिवसांच्या आत ₹5 लाखांपर्यंतची रक्कम DICGC कडून मिळायला हवी. ₹5 लाखांपेक्षा जास्त रक्कम लिक्विडेशन प्रक्रियेत जाते, जी खूप वेळ घेऊ शकते आणि पूर्ण वसुलीची हमी नाही.
प्रश्न २. सहकारी बँकेत (Sahakari Bank) पैसे सुरक्षित आहेत?
२०२० नंतर सहकारी बँका DICGC च्या अंतर्गत आल्या आहेत – त्यामुळे ₹5 लाखांपर्यंत तांत्रिकदृष्ट्या सुरक्षित आहेत. पण सहकारी बँकांमध्ये अयशस्वी होण्याचा धोका राष्ट्रीयीकृत बँकांपेक्षा जास्त आहे. PMC बँक, CKP को-ऑपरेटिव्ह बँक – ही उदाहरणे आहेत. जर तुमचे पैसे सहकारी बँकेत असतील – तर ₹3-4 लाखांपेक्षा जास्त ठेवू नका.
प्रश्न ३. संयुक्त खात्यावर DICGC मर्यादा काय आहे?
संयुक्त खात्याला DICGC एक स्वतंत्र संस्था मानते. म्हणजे, जर तुमचे एक वैयक्तिक बचत खाते आणि एक संयुक्त खाते (पत्नीसोबत) असेल – तर दोघांनाही स्वतंत्र ₹5 लाख मर्यादा मिळते. एकाच बँकेत प्रभावीपणे ₹10 लाख संरक्षित होऊ शकतात.
प्रश्न ४. म्युच्युअल फंड आणि शेअर्स – बँक अयशस्वी झाल्यास काय होईल?
म्युच्युअल फंड आणि शेअर्स – हे बँक डिपॉझिट नाहीत, त्यामुळे DICGC त्यांना संरक्षण देत नाही. पण म्युच्युअल फंडांचे मालमत्ता वेगळ्या कस्टोडियन बँकेत असतात. त्यामुळे बँक अयशस्वी होण्याचा थेट परिणाम म्युच्युअल फंड गुंतवणुकीवर होत नाही.
प्रश्न ५. बँक अयशस्वी होण्याचे संकेत काय आहेत – आधी कसे कळेल?
काही चेतावणी चिन्हे आहेत जी तुम्ही पाहू शकता: बँकेचे NPA (Non-Performing Assets) प्रमाण वाढत आहे का, RBI ने काही दंड किंवा चेतावणी दिली आहे का, बातम्यांमध्ये बँकेचे नाव आर्थिक अडचणींशी संबंधित वारंवार येत आहे का, बँकेची क्रेडिट रेटिंग कमी झाली आहे का, पैसे काढण्यात विलंब होत आहे का. यापैकी कोणतेही चिन्ह दिसल्यास, हळूच आपले पैसे दुसऱ्या बँकेत हलवण्यास सुरुवात करा.
प्रश्न ६. SBI बुडू शकते का?
व्यावहारिकदृष्ट्या – नाही. SBI ही भारतातील सर्वात मोठी बँक आहे आणि ती भारत सरकारची बँक आहे. जर SBI अयशस्वी होऊ लागली – तर सरकार तिला बेलआउट करेल. SBI “Too Big To Fail” या श्रेणीत येते.
प्रश्न ७. कर्जासोबत बँक अयशस्वी झाल्यास – वाटाघाटी शक्य आहेत का?
होय, मर्यादित वाटाघाटी शक्य आहेत. जेव्हा बँक अयशस्वी होते आणि लिक्विडेटर नियुक्त होतो – तेव्हा कर्जाची परतफेड (settlement) करण्याचा प्रयत्न केला जातो, कधीकधी थोड्या सवलतीत. पण हे प्रकरणानुसार बदलते आणि याची कोणतीही हमी नाही.
निष्कर्ष
बँक अयशस्वी होण्याचे भय स्वाभाविक आहे – पण या भीतीला विधायक बनवा. आजच हे करा: तुमच्या सर्व बँक खात्यांची यादी बनवा. कोणत्या बँकेत किती पैसे आहेत – याची नोंद घ्या. जर एका बँकेत ₹5 लाखांपेक्षा जास्त असतील – तर ते वितरित करण्याची योजना बनवा. सहकारी बँकांमध्ये पैसे असतील – तर ते राष्ट्रीयीकृत बँकेत किंवा पोस्ट ऑफिसमध्ये हलवा. FD असतील – तर प्रति बँक ₹4.5 लाखांची मर्यादा ठेवा. आणि उर्वरित बचत म्युच्युअल फंड, SSY, PPF मध्ये गुंतवा. ज्ञान हेच खरे विमा आहे. पैशांचा हिशोब ठेवाल, तर पैसा तुमचा हिशोब ठेवेल!
हेही वाचा








Share Your Opinion
Comments are closed on this post.