चुकीच्या व्यक्तीला पैसे गेले तर आधी हे करा
थोडक्यात: व्यवहाराची पावती आणि RRN/UTR जतन करा. अॅपमध्ये त्या व्यवहाराबाबत तक्रार करा आणि बँकेला त्वरित लेखी कळवा. यशस्वी UPI व्यवहार स्वतः रद्द करता येत नाही; पैसे परत मिळण्याची हमी नसते.
व्यवहार Successful, Pending की Failed आहे ते आधी तपासा. परतावा मिळवण्यासाठी आणखी पैसे पाठवू नका.
1. चुकीचा व्यवहार आणि फसवणूक यात फरक
स्वतः PIN टाकून चुकीच्या लाभार्थ्याला पाठवलेले पैसे म्हणजे wrong-beneficiary transfer. परतावा हवा म्हणून त्याला अनधिकृत व्यवहार म्हणू नका.
Pending किंवा Failed व्यवहारासाठी स्थितीची चौकशी आणि लागू reversal प्रक्रिया वेगळी असू शकते. त्याची परताव्याची वेळ यशस्वी चुकीच्या व्यवहाराला आपोआप लागू होत नाही.
परवानगीशिवाय व्यवहार झाला किंवा फसवून पैसे पाठवायला लावले असतील तर बँकेच्या अधिकृत fraud channel वर लगेच कळवा. घडलेली घटना अचूक लिहा आणि गरजेनुसार अधिकृत सायबर गुन्हे तक्रार मार्ग वापरा.
2. कोणते पुरावे जतन करायचे?
रक्कम, तारीख, वेळ, स्टेटस, transaction ID/RRN, तुमची बँक आणि पावतीवर दिसणारा recipient UPI ID लिहून ठेवा. बँक ट्रान्सफर असल्यास UTR आणि उपलब्ध account number/IFSC माहिती ठेवा.
पावती, स्टेटमेंट आणि तक्रार क्रमांक जतन करा. पूर्ण माहिती फक्त बँकेच्या सुरक्षित माध्यमातून द्या. PIN, OTP किंवा CVV कोणालाही सांगू नका; इतरांचे खाते तपशील सार्वजनिक करू नका.
3. अॅप आणि बँकेत तक्रार कशी करावी?
Transaction history मधून संबंधित पेमेंट उघडा. उपलब्ध Help किंवा Raise issue पर्यायात योग्य कारण निवडा. अॅपनुसार मेन्यू बदलू शकतो. तक्रार क्रमांक आणि दिलेली वेळमर्यादा जतन करा.
बँकेचे अधिकृत अॅप, वेबसाइट, शाखा किंवा पडताळलेले तक्रार माध्यम वापरून लेखी अर्ज द्या. beneficiary bank शी संपर्क करून recovery request सुरू करण्याची, व्यवहार शोधण्याची आणि लेखी स्थिती देण्याची विनंती करा.
प्राप्तकर्ता परिचयाचा असल्यास शांतपणे परतफेड मागू शकता. धमकी देऊ नका. पैसे परत आल्याची खात्री स्वतःच्या स्टेटमेंटमध्ये credit पाहूनच करा. लागू अधिकार आणि प्रक्रियेविना दुसऱ्याच्या खात्यातून बँक मनमानी पैसे काढू शकत नाही.
यशस्वी person-to-person व्यवहारासाठी UPI HELP चा सामान्य dispute पर्याय उपलब्ध नसेल. अशावेळी अॅपचे official support व बँकेचा wrong-beneficiary मार्ग वापरा. तक्रार करण्यासाठी व्यवहार खोटा Failed दाखवू नका.
Google Pay: incorrect transfer help · NPCI: UPI HELP guidance · Axis Bank: wrong-beneficiary UPI dispute
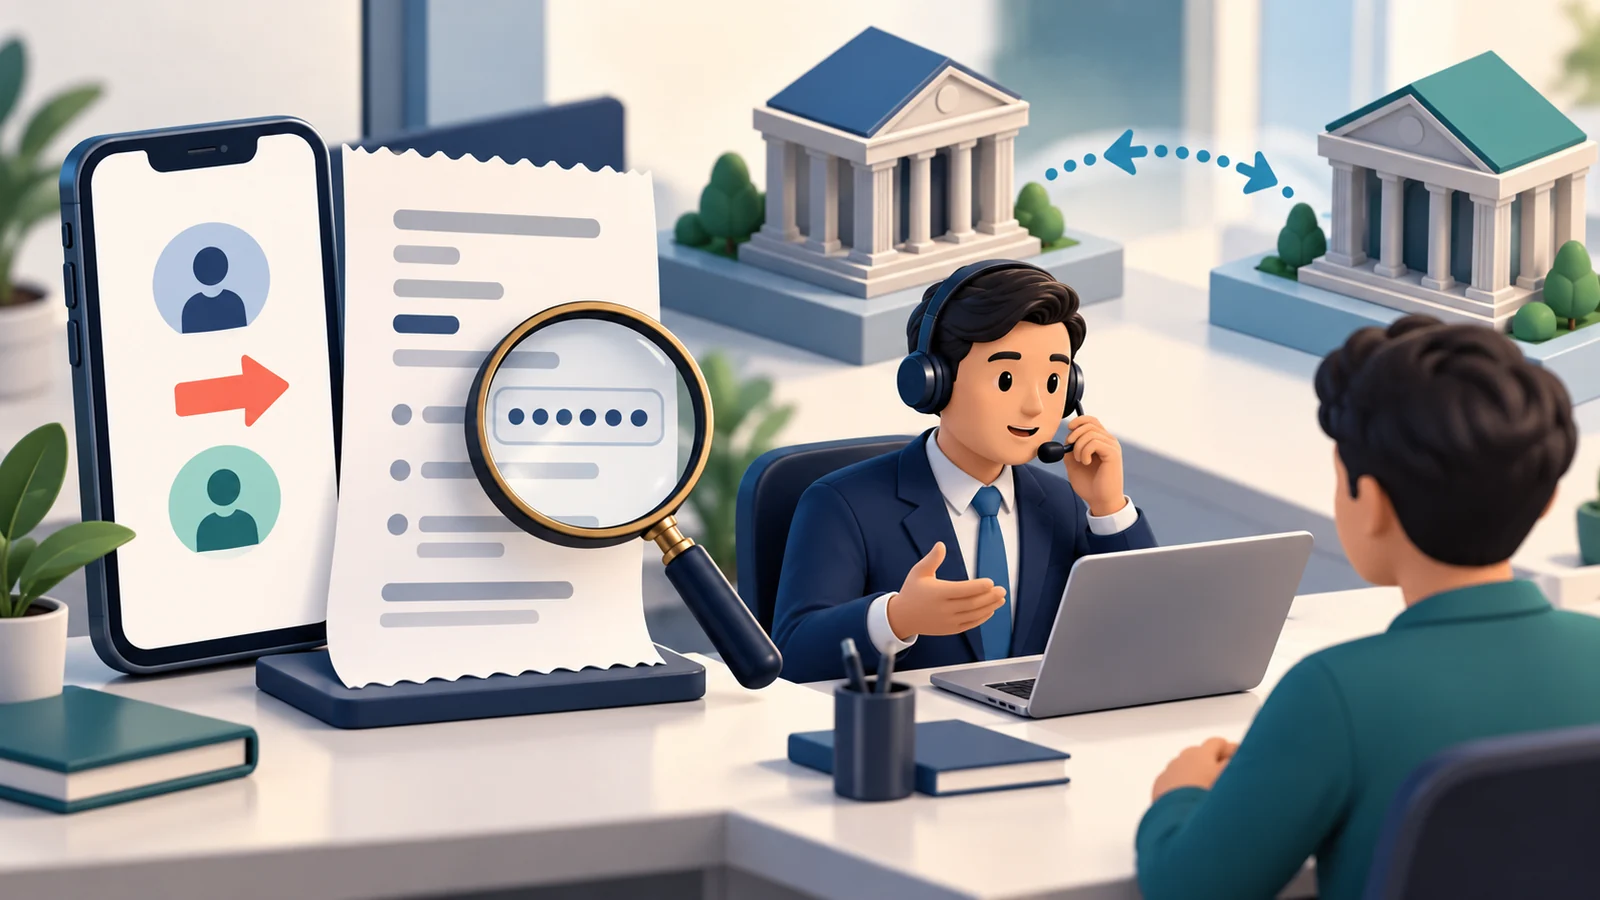
4. NPCI कडे UPI तक्रार
NPCI च्या अधिकृत वेबसाइटवरील UPI Dispute Redressal किंवा Register a Complaint विभाग उघडा. UPI आणि व्यवहाराला लागू असलेली उपलब्ध श्रेणी निवडा. रक्कम, तारीख, बँक, RRN व मागितलेली अचूक माहिती भरा.
चुकीच्या व्यक्तीला गेलेले पेमेंट failed payment किंवा merchant dispute म्हणून दाखवू नका. योग्य पर्याय नसेल तर बँकेकडून मार्ग विचारा. पोर्टलचे पर्याय बदलू शकतात.
NPCI तक्रार संबंधित सदस्य संस्थेकडे पोहोचवण्याची सुविधा देते. प्रत्येक व्यवहार NPCI स्वतः reverse करेल अशी हमी नाही. reference ठेवून बँकेकडे पाठपुरावा करा.
FACT: यशस्वी UPI व्यवहाराला ग्राहकासाठी stop-payment पर्याय नसतो. तक्रारीमुळे recovery प्रक्रिया सुरू होते; हमखास परतावा मिळत नाही.
5. NEFT, RTGS किंवा IMPS चुकीच्या खात्यात गेल्यास
बँकेला त्वरित UTR आणि चुकीचे beneficiary details देऊन recovery/recall request करण्यास सांगा. NEFT किंवा RTGS साठी UPI तक्रार फॉर्म हा पर्याय नाही. IMPS साठी बँकेचा संबंधित payment dispute मार्ग वापरा.
रक्कम credit झाली, reject झाली की परत आली हे विचारा. नाव बरोबर दिसले तरी account number चुकीचा असल्यास धोका संपत नाही. पुढील प्रक्रियेचे लेखी उत्तर मागा.
प्राप्तकर्ता नकार देत असेल किंवा हक्काचा वाद असेल तर रक्कम व परिस्थितीनुसार कायदेशीर सल्ला घ्या. बँकेच्या सेवेतील त्रुटीची तक्रार आणि प्राप्तकर्त्याकडून पैसे वसूल करण्याचा दावा वेगळा आहे.
6. RBI CMS मध्ये कधी तक्रार करावी?
बँकेच्या grievance/nodal officer कडे जुने reference जोडून तक्रार वाढवा. प्रत्येक चुकीच्या व्यवहारासाठी 24 तासांत परतावा देण्याचा सार्वत्रिक नियम गृहीत धरू नका.
1 जुलै 2026 पासून लागू RBI Integrated Ombudsman Scheme नुसार आधी संबंधित संस्थेकडे तक्रार आवश्यक आहे. उत्तर असमाधानकारक असल्यास किंवा 30 दिवस अथवा लागू RBI/NPCI/card-network कालावधी—यांपैकी अधिक काळ—उत्तर न मिळाल्यास पात्र तक्रार CMS मध्ये करता येते.
लागू प्रतीक्षा कालावधी संपल्याची तारीख किंवा संस्थेचा शेवटचा पत्रव्यवहार, यांपैकी नंतरच्या तारखेपासून 90 दिवसांची अट लक्षात ठेवा. आधीची तक्रार, उत्तर आणि पुरावे जोडा. प्रक्रिया मोफत आहे; निकाल प्रकरणावर अवलंबून असतो.
RBI: Integrated Ombudsman Scheme 2026 FAQ · RBI CMS: complaint portal
बँकेसाठी तक्रारीचा नमुना
विषय: चुकीच्या लाभार्थ्याला पैसे—recovery request, RRN/UTR [क्रमांक]
मी [तारीख/वेळ] रोजी ₹[रक्कम] चुकून [UPI/account details] येथे पाठवले. स्टेटस [स्टेटस] आहे. कृपया व्यवहार शोधून beneficiary bank सोबत योग्य recovery प्रक्रिया सुरू करावी. तक्रार क्रमांक, लागू वेळमर्यादा आणि केलेल्या कार्यवाहीची लेखी माहिती द्यावी. पावती जोडली आहे. नाव: [नाव]; संपर्क: [नोंदणीकृत संपर्क].
हा सामान्य नमुना आहे, कायदेशीर नोटीस नाही. संवेदनशील माहिती सुरक्षित बँक माध्यमातूनच द्या.
वारंवार विचारले जाणारे प्रश्न
24 तासांत पैसे परत मिळतील का? हमी नाही. बँक चौकशी, प्राप्तकर्त्याची प्रतिक्रिया आणि प्रक्रियेवर ते अवलंबून असते.
परतावा घेण्यासाठी UPI PIN टाकावा का? नाही. पैसे मिळवण्यासाठी PIN लागत नाही. refund च्या नावाने collect request किंवा QR payment करू नका.
NPCI तक्रार म्हणजे निश्चित परतावा का? नाही. ती तक्रार निवारण सुविधा आहे.
तक्रार करण्यासाठी 30 दिवस थांबावे का? नाही. अॅप आणि बँकेला लगेच कळवा. तो कालावधी Ombudsman escalation शी संबंधित आहे.
मदत क्रमांक कुठे शोधावा? बँकेच्या अधिकृत अॅप, वेबसाइट किंवा स्टेटमेंटवरील पडताळलेला संपर्क वापरा.
Advice: पुढील व्यवहारापूर्वी काळजी
UPI ID, account number आणि नाव पुन्हा तपासा. नवीन लाभार्थ्याला मोठी रक्कम पाठवण्यापूर्वी छोटी test payment उपयुक्त ठरू शकते. सर्व तक्रारींची नोंद ठेवा.
Disclaimer: ही सामान्य माहिती आहे; वैयक्तिक कायदेशीर किंवा आर्थिक सल्ला नाही. बँक आणि अधिकृत स्रोतांवरील सध्याची प्रक्रिया तपासा.
संबंधित लेख
बँकेतील जुनी सही विसरलात? Signature Mismatch असल्यास काय करावे








Share Your Opinion