कानूनी अस्वीकरण
यह लेख भारत में सामान्य कानूनी जागरूकता के लिए है। समीक्षा की तारीख 9 अक्टूबर 2026 है। यह व्यक्तिगत कानूनी सलाह नहीं है। चेक, बैंक मेमो, नोटिस, उसकी सर्विस, शिकायत और अदालत के आदेश अधिवक्ता को दिखाकर अपने मामले की सलाह लें।
चेक बाउंस का मतलब तुरंत जेल नहीं
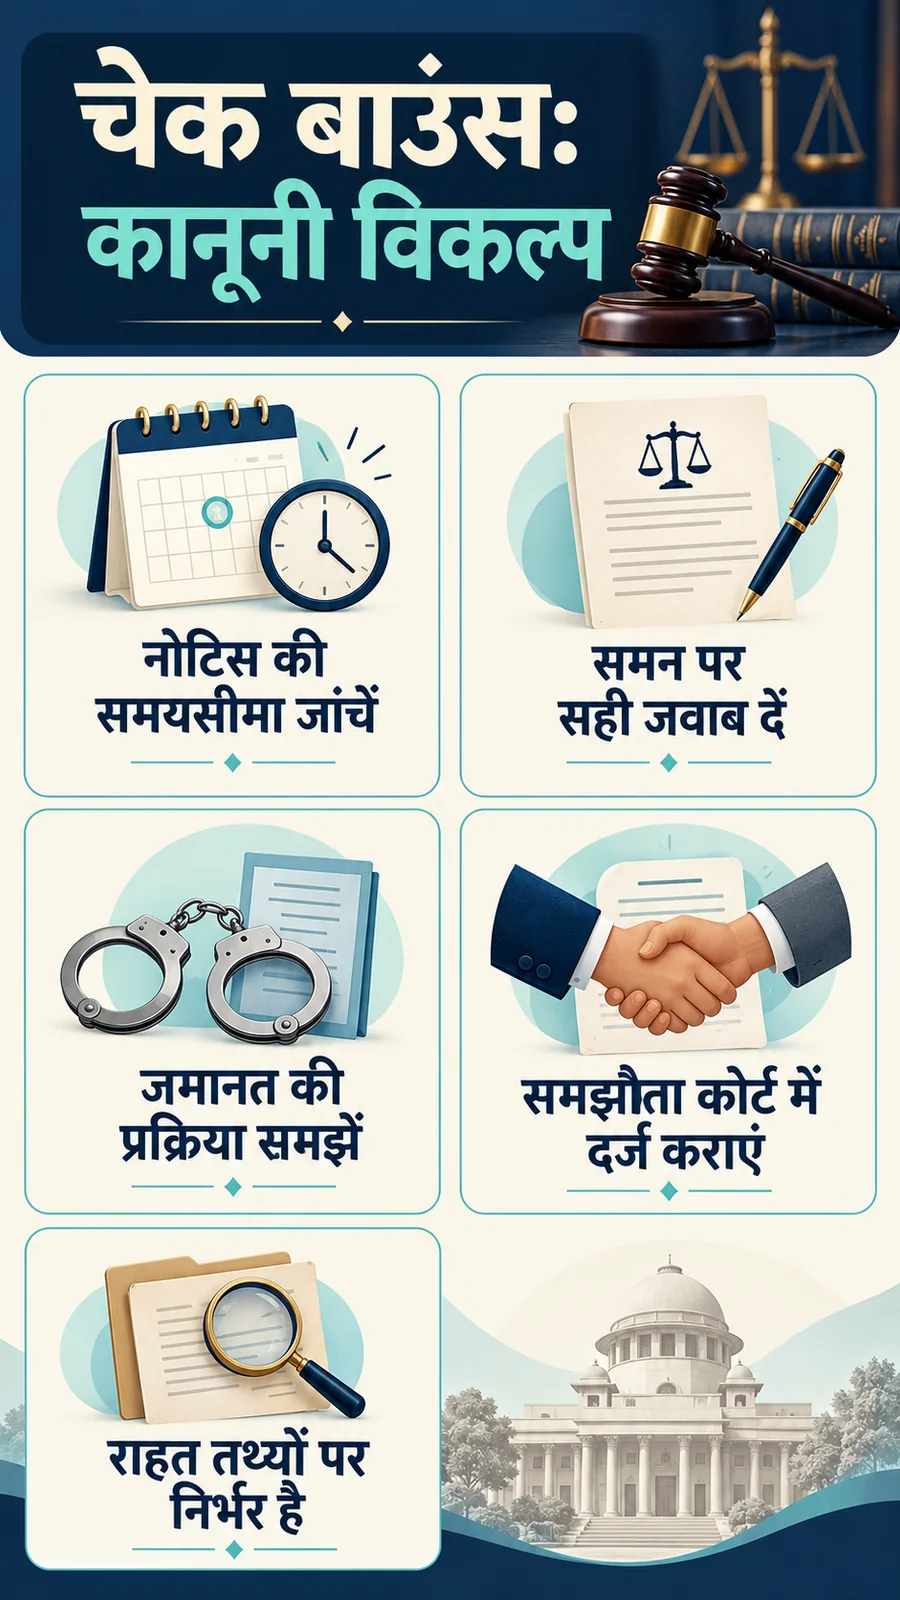
बैंक का return memo दोषसिद्धि या गिरफ्तारी वारंट नहीं है। Negotiable Instruments Act, 1881 की धारा 138 में अपराध तभी बनता है जब आवश्यक कानूनी शर्तें पूरी हों। उसके बाद शिकायत और अदालत की प्रक्रिया होती है। नोटिस या समन से बचना वैधानिक बचाव नहीं है। सही विकल्प हैं समय पर जवाब, जरूरत के अनुसार जमानत, वास्तविक प्रमाणों से बचाव और उपयुक्त प्रक्रिया में समझौता।
अपराध सिद्ध होने पर धारा 138 में दो वर्ष तक कारावास, चेक की रकम के दोगुने तक जुर्माना या दोनों हो सकते हैं। ये अधिकतम कानूनी सीमाएं हैं; हर चेक बाउंस पर यही सजा अपने आप नहीं मिलती। जमानत, मुकदमे में बरी होना, compounding और दोषसिद्धि के बाद सजा का निलंबन अलग-अलग राहत हैं। इनका आधार तथा प्रक्रिया भी अलग है। [1]
FACT: रकम देने का वादा या निजी समझौते का संदेश लंबित कोर्ट केस अपने आप बंद नहीं करता। उचित अदालती आदेश और भुगतान का प्रमाण जरूरी हैं।
धारा 138 की जरूरी शर्तें देखें
चेक किसी कानूनी रूप से वसूल की जा सकने वाली देनदारी के पूरे या आंशिक भुगतान के लिए होना चाहिए। आरोपी के खाते, संबंधित चेक और दायित्व का संबंध स्थापित करना पड़ता है। कंपनी का चेक हो तो धारा 141 में कंपनी और जिम्मेदार व्यक्तियों की भूमिका के अलग सवाल आते हैं। केवल पदनाम या कंपनी में नौकरी होना हर व्यक्ति की जिम्मेदारी का पर्याप्त आधार नहीं मानें।
बैंक ने किस कारण चेक लौटाया, इसका कानूनी मूल्यांकन जरूरी है। stop payment, बंद खाता या हस्ताक्षर संबंधी return हर स्थिति में बचाव नहीं बनता। कुछ ऐसी परिस्थितियों में भी धारा 138 लागू हो सकती है। इसी तरह चेक को security cheque कह देना पर्याप्त नहीं है; चेक देय होने पर वास्तविक enforceable liability थी या नहीं, यह महत्वपूर्ण हो सकता है। नाम के बजाय लेनदेन का तथ्य देखें।
समयसीमा सही तरीके से समझें
चेक उसकी लागू वैधता अवधि में प्रस्तुत होना चाहिए। RBI निर्देशों के अनुसार सामान्य चेक की वैधता उसकी तारीख से तीन महीने होती है। बैंक से बाउंस की सूचना मिलने के तीस दिन के भीतर payee को वैधानिक लिखित मांग भेजनी होती है। drawer को नोटिस प्राप्त होने के बाद पंद्रह दिन में संबंधित भुगतान करने का अवसर मिलता है। उस अवधि में पूरा सही भुगतान उस dishonour के लिए cause of action बनने से रोक सकता है। [1][2]
भुगतान न होने पर धारा 142 के अनुसार शिकायत सामान्यतः cause of action बनने के एक महीने के भीतर दाखिल होनी चाहिए। पर्याप्त कारण होने पर अदालत शिकायत की देरी माफ कर सकती है। नोटिस सर्विस, deemed service और तारीख की गणना महत्वपूर्ण हैं। एक महीना और तीस दिन को बिना जांच एक ही बात न मानें। recovery caller के अनौपचारिक संदेश से वैधानिक तारीख तय करना भी गलत हो सकता है।
नोटिस मिले तो पहले क्या करें?
नोटिस, लिफाफा, डाक tracking और प्राप्ति की तारीख सुरक्षित रखें। चेक नंबर, रकम, बैंक और बताई देनदारी अपने रिकॉर्ड से मिलाएं। अधिवक्ता को loan agreement, invoices, रसीदें और बैंक मेमो दें। देनदारी सही हो और भुगतान संभव हो तो वैधानिक अवधि में सही व्यक्ति या संस्था को रकम देने और उसकी acknowledgement लेने पर सलाह करें। भुगतान का विश्वसनीय रिकॉर्ड रखें।
दावा विवादित है तो सत्य तथ्यों के आधार पर समय पर जवाब दिया जा सकता है। जवाब देना वास्तविक भुगतान की जरूरत का विकल्प नहीं है। खामोशी बचाव का विकल्प नहीं है। नकली रसीद, बदली हुई चेक कॉपी या पते के बारे में गलत दावा न करें। नोटिस व्यक्तिगत रूप से न मिला हो तो भी सलाह लें; डिलीवरी से बचने पर सर्विस हमेशा अमान्य हो जाएगी, यह मानना सही नहीं है।
जमानत और कोर्ट में उपस्थिति
केवल धारा 138 का अपराध सामान्यतः जमानती माना जाता है। सक्षम अदालत में उपस्थित होकर लागू प्रक्रिया, bond और अन्य आवश्यकताओं का पालन करें। अधिवक्ता स्थानीय प्रक्रिया और मामले में किसी अतिरिक्त अपराध के आरोप को जांच सकता है। जमानत मुकदमे के दौरान स्वतंत्रता से जुड़ी राहत है; वह कर्ज समाप्त नहीं करती और बरी होने का आदेश नहीं है।
समन पर अनुपस्थित रहे हैं तो पता करें कि वारंट जारी हुआ है या नहीं। उचित राहत के लिए तुरंत आवेदन करें। गैरहाजिरी का वारंट और बैंक मेमो के कारण अपने आप गिरफ्तारी अलग स्थितियां हैं। जरूरत और कानून के अनुसार व्यक्तिगत उपस्थिति से छूट मांग सकते हैं, लेकिन आदेश मिले बिना छूट मान न लें। तारीखों का कैलेंडर रखें और अदालत या eCourts से आदेश जांचें।
वास्तविक कानूनी बचाव क्या हो सकते हैं?
पहले भुगतान हो चुका हो, बताई देनदारी मौजूद न हो, चेक की रकम और वास्तविक दायित्व में अंतर हो या शिकायत की आवश्यक शर्त में महत्वपूर्ण कमी हो—ये जांच के विषय हो सकते हैं। इन्हें तैयार बहाना न समझें। चेक खोने, दुरुपयोग या हस्ताक्षर विवाद की बात सत्य होनी चाहिए। जहां उपलब्ध हों, उस समय के रिकॉर्ड और वैध प्रमाण से उसे समर्थन दें।
धाराएं 118 और 139 में चेक संबंधी presumptions हैं। केवल मौखिक इनकार सामान्यतः पर्याप्त नहीं होता। Rangappa v. Sri Mohan, (2010) 11 SCC 441, rebuttable presumption पर महत्वपूर्ण निर्णय है। Basalingappa v. Mudibasappa, निर्णय 9 अप्रैल 2019, probable defense और शिकायतकर्ता की सामग्री पर भरोसा करने के सिद्धांत समझाता है। बचाव वास्तविक दस्तावेज और जिरह पर आधारित हो सकता है; कहानी गढ़ने की जरूरत नहीं। [3]
अंतरिम मुआवजा अलग मुद्दा है
धारा 143A अपनी शर्तों में अदालत को चेक की रकम के बीस प्रतिशत तक interim compensation देने का आदेश करने की शक्ति देती है। हर शिकायत में बीस प्रतिशत अपने आप देना जरूरी नहीं है। Rakesh Ranjan Shrivastava v. State of Jharkhand, 2024 INSC 205, में सुप्रीम कोर्ट ने इस शक्ति को discretionary बताया और संबंधित बातों पर विचार की जरूरत स्पष्ट की। अपने आदेश की वजह और लागू तारीख अधिवक्ता से जांचें। [4]
दोषसिद्धि के बाद अपील में धारा 148 अलग प्रावधान है। उसमें fine या compensation के संदर्भ में appellate deposit का सवाल आता है; deposit का निर्देश हो तो वैधानिक न्यूनतम बीस प्रतिशत का प्रावधान है। इसे धारा 143A से न मिलाएं। दोनों में से कोई रकम जमा करने से केस स्वतः खत्म नहीं होता। आदेश, समयसीमा और उपलब्ध राहत अलग से समझें।
समझौता और compounding कैसे काम करते हैं?
धारा 147 के अनुसार अधिनियम के अपराध compoundable हैं। वास्तविक समझौता शिकायतकर्ता से चर्चा करके उचित प्रक्रिया में अदालत के सामने रखा जा सकता है। कुल रकम, किस्तें, तारीखें, भुगतान माध्यम, costs और मुकदमे के निस्तारण के कदम स्पष्ट रखें। कोई एजेंट नकद लेकर कोर्ट मैनेज करने का अस्पष्ट वादा करे तो उसके भरोसे प्रक्रिया पूरी हुई न मानें। अधिकार और प्राप्तकर्ता खाते की जांच करें।
आरोपी हर शिकायतकर्ता को कम रकम स्वीकार करने के लिए बाध्य नहीं कर सकता। लागू लागत, शर्तें और न्यायिक निर्देश कार्यवाही के चरण पर निर्भर कर सकते हैं। compounding या disposal का आदेश प्राप्त करें। किस्तें टूटने के परिणाम दर्ज शर्तों और आदेशों के अनुसार होंगे। इसलिए केवल ऐसी भुगतान समयसारणी तय करें जिसे वास्तव में निभा सकें।
दोषसिद्धि हो चुकी हो तो क्या करें?
निर्णय और sentence order की पूरी प्रति तुरंत प्राप्त करें। उपलब्ध अपील, उसकी समयसीमा, सजा के निलंबन और अपील के दौरान जमानत पर सलाह लें। केवल अपील दाखिल करने से जेल या आर्थिक आदेश रुके हैं, ऐसा न मानें। बाद का समझौता भी उचित अदालत की प्रक्रिया में रखना पड़ता है। भुगतान या custody की आखिरी तारीख तक प्रतीक्षा न करें।
मूल कर्ज, compensation, court deposit और settlement payments का अलग रिकॉर्ड रखें। अलग-अलग कार्यवाहियों की अनौपचारिक बात से एक रकम दो बार चुकाने की भ्रमपूर्ण स्थिति न बने। दूसरी ओर, कानूनी स्पष्टता के बिना अपने आप कोई रकम घटाएं भी नहीं। अधिवक्ता अदालत से भुगतान का उचित लेखा और बाकी जिम्मेदारी स्पष्ट कराने में मदद कर सकता है।
अक्सर पूछे जाने वाले सवाल
क्या बाउंस वाले दिन पुलिस गिरफ्तार करेगी?
बैंक मेमो अपने आप गिरफ्तारी आदेश नहीं है। अदालत का वारंट या अन्य अपराध का आरोप स्थिति बदल सकता है।
क्या security cheque हमेशा सुरक्षित है?
नहीं। देय होने के समय की देनदारी और वास्तविक परिस्थितियां जांचनी होंगी।
क्या stop payment से केस नहीं होगा?
यह सार्वभौमिक बचाव नहीं है। कानूनी शर्तें पूरी होने पर शिकायत चल सकती है।
क्या जमानत मिलने पर केस समाप्त है?
नहीं। जमानत स्वतंत्रता से जुड़ी है, मुकदमे के निस्तारण से नहीं।
क्या समझौते से जेल टल सकती है?
कानून के अनुसार पूरा और अदालत में दर्ज समाधान राहत दे सकता है। सिर्फ प्रस्ताव देने से परिणाम की गारंटी नहीं है।
सही सलाह
समय पर कार्रवाई करें, रिकॉर्ड सुरक्षित रखें, अदालत के निर्देश मानें और वास्तविक बचाव तथा संभव समझौते दोनों का मूल्यांकन करें। वारंट या दोषसिद्धि हो चुकी है तो उस आदेश पर तुरंत कानूनी कदम लें। शुरुआती नोटिस वाले सामान्य नियम को हर अगले चरण की पूरी सलाह न समझें। वैध समाधान सही तथ्य और सही प्रक्रिया से निकलता है।
संबंधित लेख: सैलरी छुपाकर मेंटेनेंस कम कैसे कराएं? जानिए झूठा हलफनामा देने पर कोर्ट की सख्त सजा और सही विकल्प · पर्सनल लोन न चुकाएं तो क्या पुलिस पकड़ सकती है? जानिए डिफॉल्टर के कानूनी अधिकार और RBI नियम
आधिकारिक स्रोत और निर्णय
[1] India Code — Negotiable Instruments Act, 1881, धाराएं 118, 138–143A, 147 और 148: https://www.indiacode.nic.in/handle/123456789/13092?locale=hi
[2] RBI — चेक की वैधता संबंधी निर्देश: https://www.rbi.org.in/commonman/Upload/English/Notification/PDFs/CVC041111.pdf
[3] सुप्रीम कोर्ट — Basalingappa v. Mudibasappa, (2019) 5 SCC 418, Rangappa पर चर्चा सहित: https://api.sci.gov.in/supremecourt/2018/36832/36832_2018_Judgement_09-Apr-2019.pdf
[4] सुप्रीम कोर्ट — Rakesh Ranjan Shrivastava v. State of Jharkhand, 2024 INSC 205: https://api.sci.gov.in/supremecourt/2023/7859/7859_2023_8_1502_51462_Judgement_15-Mar-2024.pdf
विस्तृत कानूनी अस्वीकरण
यह सामग्री कर्ज से बचने, झूठा बचाव बनाने, नोटिस की सर्विस से भागने या अदालती आदेश की अवहेलना को बढ़ावा नहीं देती। कानून और प्रक्रिया व्यक्तिगत तथ्यों के अनुसार लागू होते हैं और बदल सकते हैं। जमानत, बरी होने, कम रकम में समझौते, AdSense अनुमोदन या कानूनी जिम्मेदारी से छूट की गारंटी नहीं है। कार्रवाई से पहले अधिवक्ता से सलाह लें। यह अस्वीकरण वैधानिक दायित्व या दूसरे व्यक्ति के अधिकार समाप्त नहीं करता।