SSY திட்டம் 2026: மகளின் எதிர்காலத்திற்கான ஒரு விரிவான வழிகாட்டி
உங்கள் வீட்டில் பெண் குழந்தை இருக்கிறதா? அப்படியானால், அவர்களின் எதிர்காலக் கல்வி மற்றும் திருமணச் செலவுகளுக்கு ஒரு பெரிய தொகையைச் சேமிக்க ஒரு சிறந்த, பாதுகாப்பான வழி இருக்கிறது. அதுதான் இந்திய அரசின் ‘சுகன்யா சம்ரித்தி யோஜனா’ (Sukanya Samriddhi Yojana – SSY) திட்டம். 2015 ஆம் ஆண்டு ‘பேட்டி பச்சாவோ, பேட்டி படிாவோ’ (Beti Bachao, Beti Padhao) என்ற திட்டத்தின் கீழ் தொடங்கப்பட்ட இந்த சேமிப்புத் திட்டம், இன்று லட்சக்கணக்கான குடும்பங்களின் நம்பிக்கையைப் பெற்றுள்ளது. இந்த SSY திட்டம் 2026-ல் என்னென்ன மாற்றங்களுடன் வருகிறது, அதன் விதிகள், வட்டி விகிதம், முதலீட்டு வரம்புகள், வரிச் சலுகைகள் மற்றும் கணக்கு தொடங்கும் முறை என அனைத்தையும் இங்கு விரிவாகப் பார்ப்போம்.
முக்கிய குறிப்பு: சுகன்யா சம்ரித்தி யோஜனாவின் வட்டி விகிதம் இந்திய அரசால் ஒவ்வொரு காலாண்டிற்கும் (3 மாதங்களுக்கு ஒருமுறை) நிர்ணயிக்கப்படுகிறது. இந்த கட்டுரையில் கொடுக்கப்பட்டுள்ள தகவல்கள் 2026 ஆம் ஆண்டின் தற்போதைய நிலவரப்படி கொடுக்கப்பட்டுள்ளன. சமீபத்திய வட்டி விகிதங்கள் மற்றும் விதிமுறைகளை அறிய, இந்திய அஞ்சல் அலுவலகம் (India Post) அல்லது அங்கீகரிக்கப்பட்ட வங்கிகளின் அதிகாரப்பூர்வ இணையதளத்தை அணுகவும்.
1. சுகன்யா சமிருத்தி யோஜனா (SSY) என்றால் என்ன?
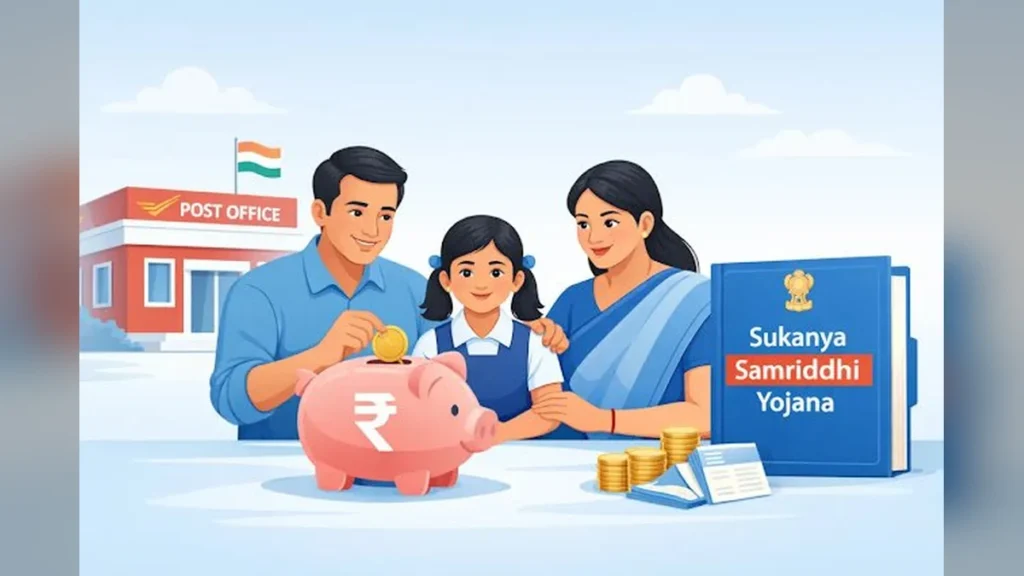
சுகன்யா சம்ரித்தி யோஜனா என்பது இந்திய அரசின் நிதி அமைச்சகத்தால் நிர்வகிக்கப்படும் ஒரு நீண்ட கால, அரசு ஆதரவு பெற்ற சேமிப்புத் திட்டமாகும். இது பிரத்தியேகமாக பெண் குழந்தைகளுக்காக வடிவமைக்கப்பட்டுள்ளது. இந்தத் திட்டத்தின் கீழ், ஒரு பெண் குழந்தையின் பெயரில் மட்டுமே கணக்கு தொடங்க முடியும். குழந்தையின் பெற்றோர் அல்லது சட்டப்பூர்வ பாதுகாவலர் இந்தக் கணக்கை நிர்வகிப்பார்கள். இந்தத் திட்டத்தின் முக்கிய நோக்கம், இந்தியக் குடும்பங்களுக்கு அவர்களின் மகள்களின் உயர்கல்வி மற்றும் திருமணத்திற்காக நீண்ட காலத்திற்கு ஒரு பெரிய, பாதுகாப்பான நிதியை உருவாக்க உதவுவதாகும். இது அரசாங்கத்தால் உத்தரவாதம் அளிக்கப்படுவதால், சந்தை அபாயங்கள் எதுவும் இல்லை.
SSY திட்டத்தின் முக்கிய அம்சங்கள்:
- யாருக்கு: 10 வயதுக்குட்பட்ட பெண் குழந்தைகளுக்கு மட்டுமே.
- வட்டி விகிதம் (2026): ஆண்டுக்கு 8.2% (காலாண்டு கூட்டு வட்டி).
- குறைந்தபட்ச முதலீடு: ஆண்டுக்கு ₹250.
- அதிகபட்ச முதலீடு: ஆண்டுக்கு ₹1,50,000.
- முதலீட்டுக் காலம்: கணக்கு தொடங்கிய நாளிலிருந்து 15 ஆண்டுகள் வரை பணம் செலுத்த வேண்டும்.
- முதிர்வு காலம்: கணக்கு தொடங்கிய நாளிலிருந்து 21 ஆண்டுகள்.
- வரி நிலை: EEE (முதலீடு, வட்டி, முதிர்வு தொகை – அனைத்தும் வரி விலக்கு).
- எங்கு திறக்கலாம்: அஞ்சல் அலுவலகங்கள், SBI மற்றும் அங்கீகரிக்கப்பட்ட தனியார் வங்கிகள்.
2015 இல் தொடங்கப்பட்ட இந்தத் திட்டம், இன்றுவரை கோடிக்கணக்கான பெண் குழந்தைகளின் எதிர்காலத்திற்கு உறுதுணையாக இருந்து வருகிறது.
2. SSY வட்டி விகிதம் 2026: எவ்வளவு கிடைக்கும்?
தற்போது (ஜனவரி-மார்ச் 2026 காலாண்டிற்கு), SSY திட்டத்தின் வட்டி விகிதம் ஆண்டுக்கு 8.2% ஆக உள்ளது. இது பெரும்பாலான வங்கிகளின் நிலையான வைப்புத்தொகை (Fixed Deposit – FD) விகிதங்களை விட அதிகமாகும். மேலும், இந்த வட்டிக்கு வரி விலக்கு உண்டு என்பதால், இதன் உண்மையான வருமானம் இன்னும் அதிகமாகும். வட்டி, காலாண்டு கூட்டு வட்டி அடிப்படையில் கணக்கிடப்படுகிறது. அதாவது, ஒவ்வொரு மூன்று மாதங்களுக்கும், அசல் தொகை மற்றும் அதற்கு முந்தைய வட்டி ஆகிய இரண்டின் மீதும் வட்டி கணக்கிடப்படும். இது நீண்ட காலத்தில் கணிசமான வளர்ச்சியை அளிக்கிறது.
கடந்த கால வட்டி விகிதங்கள் (தோராயமாக):
- 2015-16: 9.2%
- 2018-19: 8.5%
- 2020-21: 7.6%
- 2023-24: 8.0%
- 2025-26 (தற்போதையது): 8.2%
வட்டி விகிதங்கள் மாறக்கூடியவை. புதிய வட்டி விகிதம், இனி செலுத்தப்படும் தொகைகளுக்கு மட்டுமே பொருந்தும். பழைய தொகைக்கு பழைய வட்டி விகிதமே தொடரும். எனவே, எவ்வளவு சீக்கிரம் கணக்கைத் தொடங்குகிறீர்களோ, அவ்வளவு நன்மை.
3. SSY கணக்கு தொடங்குவதற்கான விதிகள் மற்றும் தேவையான ஆவணங்கள்
SSY கணக்கு தொடங்குவது எளிது, ஆனால் சில குறிப்பிட்ட விதிகளைப் பின்பற்ற வேண்டும்:
- யார் திறக்கலாம்: 10 வயதுக்குட்பட்ட பெண் குழந்தையின் பெயரில் பெற்றோர் அல்லது சட்டப்பூர்வ பாதுகாவலர் கணக்கைத் தொடங்கலாம்.
- ஒரு குடும்பத்தில் எத்தனை கணக்குகள்: ஒரு குடும்பத்தில் அதிகபட்சம் இரண்டு பெண் குழந்தைகளுக்கு SSY கணக்கு தொடங்கலாம். இரட்டைக் குழந்தைகள் பிறந்தால், மூன்றாவது குழந்தைக்கும் சிறப்பு அனுமதி பெறலாம்.
- தேவையான ஆவணங்கள்:
- குழந்தையின் பிறப்புச் சான்றிதழ்.
- பெற்றோர்/பாதுகாவலரின் ஆதார் அட்டை, பான் கார்டு.
- முகவரிச் சான்று (ஆதார் அல்லது சமீபத்திய மின் கட்டண ரசீது).
- பெற்றோர்/பாதுகாவலர் மற்றும் குழந்தையின் பாஸ்போர்ட் அளவு புகைப்படங்கள்.
- எங்கு திறக்கலாம்: அனைத்து அஞ்சல் அலுவலகங்கள், பாரத ஸ்டேட் வங்கி (SBI) மற்றும் அதன் துணை வங்கிகள், மற்றும் ICICI வங்கி, HDFC வங்கி போன்ற அங்கீகரிக்கப்பட்ட தனியார் வங்கிகளில் திறக்கலாம். அஞ்சல் அலுவலகங்கள் கிராமப்புறங்களிலும் இருப்பதால், மிகவும் எளிதாக அணுகக்கூடியவை.
4. SSY-ல் குறைந்தபட்ச மற்றும் அதிகபட்ச முதலீடு: முழு விவரங்கள்
SSY திட்டத்தின் சிறப்பு என்னவென்றால், இது அனைத்து வருமானப் பிரிவினருக்கும் ஏற்றது. ஆண்டுக்கு ₹250 என்ற குறைந்தபட்ச தொகையில் கூட தொடங்கலாம். அதாவது, மாதத்திற்கு சுமார் ₹21 செலுத்தினால் போதும்.
- குறைந்தபட்ச முதலீடு: ஒரு நிதியாண்டில் (ஏப்ரல் முதல் மார்ச் வரை) குறைந்தபட்சம் ₹250 செலுத்த வேண்டும். இதைச் செய்யத் தவறினால், கணக்கு ‘செயலிழந்து’ (inactive) விடும். கணக்கை மீண்டும் செயல்படுத்துவதற்கு அபராதம் மற்றும் செலுத்த வேண்டிய குறைந்தபட்சத் தொகையைச் செலுத்த வேண்டும்.
- அதிகபட்ச முதலீடு: ஒரு நிதியாண்டில் ₹1,50,000 வரை முதலீடு செய்யலாம். இதற்கு மேல் முதலீடு செய்ய முடியாது. தவறுதலாக அதிகத் தொகை செலுத்தப்பட்டால், அந்த கூடுதல் தொகைக்கு வட்டி கிடைக்காது.
- முதலீட்டுக் காலம்: கணக்கு தொடங்கிய நாளிலிருந்து 15 ஆண்டுகள் வரை பணம் செலுத்த வேண்டும். அதன் பிறகு, 21 ஆண்டுகள் வரை கணக்கில் பணம் அப்படியே இருக்கும், வட்டி தொடர்ந்து சேர்க்கப்படும், ஆனால் நீங்கள் பணம் செலுத்தத் தேவையில்லை.
சிறந்த முதலீட்டு உத்தி: அதிகபட்ச பலனைப் பெற விரும்புவோர், நிதியாண்டின் தொடக்கத்திலேயே (ஏப்ரல் மாதம்) ₹1.5 லட்சத்தை ஒரே தவணையாகச் செலுத்துவது நல்லது. இது முழு ஆண்டுக்கான வட்டிப் பலனைப் பெற உதவும்.
5. SSY முதிர்வுத் தொகையை எவ்வாறு கணக்கிடுவது? (உதாரணங்களுடன்)
SSY திட்டத்தின் மூலம் கிடைக்கும் முதிர்வுத் தொகையைக் கணக்கிடுவது மிகவும் முக்கியம். ஆண்டுக்கு 8.2% வட்டி விகிதத்தில் சில உதாரணங்களைக் காண்போம்:
- உதாரணம் 1: மாதம் ₹1,000 (ஆண்டுக்கு ₹12,000) முதலீடு செய்தால், 15 ஆண்டுகளில் ₹1,80,000 முதலீடு செய்திருப்பீர்கள். 21 ஆண்டுகளில், தோராயமாக ₹5,47,000 முதிர்வுத் தொகையாகக் கிடைக்கும்.
- உதாரணம் 2: மாதம் ₹5,000 (ஆண்டுக்கு ₹60,000) முதலீடு செய்தால், 15 ஆண்டுகளில் ₹9,00,000 முதலீடு செய்திருப்பீர்கள். 21 ஆண்டுகளில், தோராயமாக ₹27,35,000 முதிர்வுத் தொகையாகக் கிடைக்கும்.
- உதாரணம் 3: அதிகபட்சமாக ஆண்டுக்கு ₹1,50,000 முதலீடு செய்தால், 15 ஆண்டுகளில் ₹22,50,000 முதலீடு செய்திருப்பீர்கள். 21 ஆண்டுகளில், தோராயமாக ₹69,27,000 (சுமார் 70 லட்சம் ரூபாய்) முதிர்வுத் தொகையாகக் கிடைக்கும்.
இந்தக் கணக்கீடுகள் தோராயமானவை. வட்டி விகித மாற்றங்கள் மற்றும் முதலீட்டு முறையைப் பொறுத்து இறுதித் தொகை சற்று மாறுபடலாம். முக்கியமாக, இந்த முழுத் தொகையும் வரி விலக்கு பெற்றது.
6. SSY வரிச் சலுகைகள்: பிரிவு 80C மற்றும் EEE நிலை
SSY திட்டத்தின் மிகப்பெரிய நன்மை அதன் வரிச் சலுகைகள் ஆகும். இது EEE (Exempt-Exempt-Exempt) பிரிவின் கீழ் வருகிறது:
- முதலீட்டிற்கு வரி விலக்கு: ஒவ்வொரு ஆண்டும் SSY கணக்கில் செலுத்தப்படும் தொகைக்கு, வருமான வரிச் சட்டத்தின் பிரிவு 80C-ன் கீழ் ₹1.5 லட்சம் வரை வரி விலக்கு உண்டு.
- வட்டிக்கு வரி விலக்கு: கணக்கில் சேரும் வட்டிக்கு எந்த வரியும் கிடையாது.
- முதிர்வுத் தொகைக்கு வரி விலக்கு: 21 ஆண்டுகளுக்குப் பிறகு கிடைக்கும் முழு முதிர்வுத் தொகைக்கும் வரி விலக்கு உண்டு.
இது PPF, ELSS போன்ற பிற முதலீடுகளுடன் ஒப்பிடும்போது மிகவும் கவர்ச்சிகரமானதாக அமைகிறது.
7. SSY பணத்தை எப்போது எடுக்கலாம்? (முதிர்வு மற்றும் முன்கூட்டியே எடுக்கும் விதிகள்)
SSY ஒரு நீண்ட கால சேமிப்புத் திட்டம் என்றாலும், சில குறிப்பிட்ட சூழ்நிலைகளில் பணத்தை எடுக்க அனுமதிக்கப்படுகிறது:
- முதிர்வு: கணக்கு தொடங்கிய நாளிலிருந்து 21 ஆண்டுகள் முடிந்ததும் முழுத் தொகையையும் எடுக்கலாம்.
- உயர்கல்விக்கு: பெண் குழந்தையின் வயது 18 ஆன பிறகு, உயர்கல்விக்காக கணக்கில் உள்ள தொகையில் 50% வரை எடுக்கலாம் (சேர்க்கை கடிதம் அல்லது கல்விக் கட்டண ரசீது சமர்ப்பிக்க வேண்டும்).
- திருமணத்திற்காக: பெண் குழந்தையின் வயது 18 வயதுக்கு மேல் இருக்கும்போது, அவரது திருமணத்திற்காக கணக்கை முதிர்வு காலத்திற்கு முன்பே முடித்து பணத்தை எடுக்கலாம்.
- முன்கூட்டியே மூடுதல்: குழந்தையின் மரணம், பாதுகாவலரின் மரணம் அல்லது குழந்தையின் உயிருக்கு ஆபத்தான நோய் போன்ற சிறப்புச் சூழ்நிலைகளில், கணக்கு தொடங்கி 5 ஆண்டுகளுக்குப் பிறகு முன்கூட்டியே மூட அனுமதிக்கப்படலாம்.
8. அஞ்சல் அலுவலகத்தில் SSY கணக்கு தொடங்குவது எப்படி?
- அருகிலுள்ள அஞ்சல் அலுவலகத்திற்குச் செல்லவும்.
- ‘சுகன்யா சம்ரித்தி யோஜனா கணக்கு தொடங்க வேண்டும்’ என்று தெரிவிக்கவும்.
- படிவம்-1 (Form-1) பெற்று, அதில் குழந்தையின் மற்றும் பாதுகாவலரின் விவரங்களை நிரப்பவும்.
- தேவையான ஆவணங்களை (பிறப்புச் சான்றிதழ், ஆதார், பான் கார்டு, புகைப்படங்கள்) இணைக்கவும்.
- குறைந்தபட்சம் ₹250 செலுத்தி கணக்கைத் தொடங்கவும்.
- கணக்கு தொடங்கப்பட்டதும், உங்களுக்கு ஒரு பாஸ்புக் வழங்கப்படும்.
9. SSY vs PPF: எது சிறந்தது?
SSY மற்றும் PPF இரண்டும் அரசு ஆதரவு பெற்ற சேமிப்புத் திட்டங்கள் என்றாலும், சில முக்கிய வேறுபாடுகள் உள்ளன:
- SSY: பெண் குழந்தைகளுக்கு மட்டுமே, அதிக வட்டி விகிதம் (8.2%), 21 வருட முதிர்வு.
- PPF: யார் வேண்டுமானாலும் தொடங்கலாம், வட்டி விகிதம் சற்று குறைவு (7.1%), 15 வருட முதிர்வு (நீட்டிக்கலாம்).
உங்கள் வீட்டில் பெண் குழந்தை இருந்தால், SSY திட்டம் நிச்சயமாக சிறந்த தேர்வாகும். ஆண் குழந்தைகளுக்கோ அல்லது உங்களுக்கோ நீண்ட கால சேமிப்பிற்கு PPF ஒரு நல்ல வழி.
10. சுகன்யா சமிருத்தி யோஜனா (SSY) பற்றிய அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQ)
கேள்வி 1: சுகன்யா சம்ரித்தி யோஜனா கணக்கை எங்கு திறக்கலாம்?
SSY கணக்கை இந்தியாவில் உள்ள எந்தவொரு அஞ்சல் அலுவலகத்திலும் அல்லது பாரத ஸ்டேட் வங்கி (SBI), பஞ்சாப் நேஷனல் வங்கி (PNB), HDFC வங்கி, ICICI வங்கி போன்ற அங்கீகரிக்கப்பட்ட வங்கிகளிலும் திறக்கலாம். அஞ்சல் அலுவலகங்கள் கிராமப்புறங்களிலும் பரவலாக இருப்பதால், அவை மிகவும் எளிதாக அணுகக்கூடியவை.
கேள்வி 2: SSY கணக்கில் இருந்து பணத்தை எப்போது எடுக்க முடியும்?
சாதாரண முதிர்வு 21 வருடங்கள் ஆகும். ஆனால், குழந்தையின் வயது 18 ஆன பிறகு உயர்கல்விக்காகவோ அல்லது 18 வயதுக்கு மேல் திருமணம் நடக்கும்போதோ கணக்கை முதிர்வு காலத்திற்கு முன்பே முடித்து பணத்தை எடுக்கலாம். அவசரத் தேவைகளுக்கு, 5 ஆண்டுகளுக்குப் பிறகு சிறப்பு நிபந்தனைகளின் கீழ் கணக்கை மூடவும் வாய்ப்புள்ளது.
கேள்வி 3: SSY-ல் எவ்வளவு முதலீடு செய்தால் எவ்வளவு கிடைக்கும்?
8.2% வட்டி விகிதத்தில், மாதம் ₹1,000 (ஆண்டுக்கு ₹12,000) முதலீடு செய்தால், 21 ஆண்டுகளில் சுமார் ₹5.47 லட்சம் கிடைக்கும். மாதம் ₹5,000 (ஆண்டுக்கு ₹60,000) முதலீடு செய்தால், சுமார் ₹27.35 லட்சம் கிடைக்கும். அதிகபட்சமாக ஆண்டுக்கு ₹1.5 லட்சம் முதலீடு செய்தால், 21 ஆண்டுகளில் சுமார் ₹70 லட்சம் வரை கிடைக்கும். இவை அனைத்தும் வரி விலக்கு பெற்றவை.
கேள்வி 4: SSY கணக்கை வேறு வங்கிக்கு மாற்ற முடியுமா?
ஆம், SSY கணக்கை ஒரு அஞ்சல் அலுவலகத்திலிருந்து மற்றொரு அஞ்சல் அலுவலகத்திற்கும், ஒரு வங்கியிலிருந்து மற்றொரு வங்கிக்கும், அல்லது வங்கிக்கும் அஞ்சல் அலுவலகத்திற்கும் இடையில் மாற்றிக் கொள்ளலாம். இதற்கு எந்தக் கட்டணமும் இல்லை.
கேள்வி 5: SSY கணக்கில் நாமினி சேர்க்கலாமா?
SSY கணக்கு நேரடியாகப் பெண் குழந்தையின் பெயரில் இருப்பதால், பாரம்பரிய நாமினி முறை இதில் இல்லை. பாதுகாவலர் இறந்தால், நீதிமன்ற உத்தரவின் பேரில் நியமிக்கப்படும் புதிய பாதுகாவலர் கணக்கை நிர்வகிப்பார்.
கேள்வி 6: SSY மற்றும் PPF இரண்டிலும் ஒரே நேரத்தில் முதலீடு செய்யலாமா?
ஆம், SSY மற்றும் PPF இரண்டிலும் ஒரே நேரத்தில் முதலீடு செய்யலாம். ஆனால், வருமான வரிச் சட்டத்தின் பிரிவு 80C-ன் கீழ் ₹1.5 லட்சம் என்ற ஒட்டுமொத்த முதலீட்டு வரம்பு இரு திட்டங்களுக்கும் சேர்த்துதான் பொருந்தும்.
முடிவுரை:
சுகன்யா சம்ரித்தி யோஜனா (SSY) திட்டம், பெண் குழந்தைகளின் எதிர்காலத்தைப் பாதுகாப்பானதாக மாற்ற ஒரு சிறந்த வாய்ப்பை வழங்குகிறது. குறைந்தபட்ச முதலீட்டில் தொடங்கி, அதிக வட்டி மற்றும் முழு வரிச் சலுகையுடன் உங்கள் மகளின் கல்வி மற்றும் திருமணத்திற்கு ஒரு பெரிய நிதியை உருவாக்க இது ஒரு நம்பகமான அரசுத் திட்டமாகும். உங்கள் மகளின் எதிர்காலத்திற்காக இன்றே SSY கணக்கைத் தொடங்குங்கள்!
SSY-ல் முன்கூட்டியே பணம் எடுக்கும் விதிகள்
SSY ஒரு நீண்ட கால சேமிப்புத் திட்டம் என்றாலும், சில குறிப்பிட்ட சூழ்நிலைகளில் பணத்தை எடுக்க அனுமதிக்கப்படுகிறது. இது அவசர காலங்களில் உதவியாக இருக்கும்.
- முதிர்வு: கணக்கு தொடங்கிய நாளிலிருந்து 21 ஆண்டுகள் முடிந்ததும் முழுத் தொகையையும் எடுக்கலாம்.
- உயர்கல்விக்கு: பெண் குழந்தையின் வயது 18 ஆன பிறகு அல்லது 10 ஆம் வகுப்பு முடித்த பிறகு, உயர்கல்விக்காக கணக்கில் உள்ள தொகையில் 50% வரை எடுக்கலாம். இதற்கு சேர்க்கை கடிதம் அல்லது கல்விக் கட்டண ரசீது போன்ற ஆவணங்களைச் சமர்ப்பிக்க வேண்டும்.
- திருமணத்திற்காக: பெண் குழந்தையின் வயது 18 வயதுக்கு மேல் இருக்கும்போது, அவரது திருமணத்திற்காக கணக்கை முதிர்வு காலத்திற்கு முன்பே முடித்து பணத்தை எடுக்கலாம். திருமணத் தேதிக்கு ஒரு மாதத்திற்கு முன்போ அல்லது மூன்று மாதங்களுக்குப் பிறகோ இந்தத் தொகையை எடுக்க முடியும்.
- முன்கூட்டியே மூடுதல்: குழந்தையின் மரணம், பாதுகாவலரின் மரணம் அல்லது குழந்தையின் உயிருக்கு ஆபத்தான நோய் போன்ற சிறப்புச் சூழ்நிலைகளில், கணக்கு தொடங்கி 5 ஆண்டுகளுக்குப் பிறகு முன்கூட்டியே மூட அனுமதிக்கப்படலாம். இதற்கு உரிய மருத்துவ அல்லது இறப்புச் சான்றிதழ்களைச் சமர்ப்பிக்க வேண்டும்.
SSY கணக்கை வேறு வங்கிக்கு மாற்றுவது எப்படி?
SSY கணக்கை ஒரு அஞ்சல் அலுவலகத்திலிருந்து மற்றொரு அஞ்சல் அலுவலகத்திற்கும், ஒரு வங்கியிலிருந்து மற்றொரு வங்கிக்கும், அல்லது வங்கிக்கும் அஞ்சல் அலுவலகத்திற்கும் இடையில் மாற்றிக் கொள்ளலாம். இதற்கான செயல்முறை:
- தற்போதைய கணக்கு உள்ள கிளைக்குச் சென்று, கணக்கு மாற்றுக் கோரிக்கை படிவத்தைப் பெறவும்.
- புதிய கணக்கு தொடங்க விரும்பும் கிளைக்குச் சென்று, அங்கு ஒரு புதிய விண்ணப்பப் படிவத்தைப் பூர்த்தி செய்யவும்.
- பழைய கிளையிலிருந்து பெறப்பட்ட மாற்றுப் படிவம் மற்றும் தேவையான ஆவணங்களைச் சமர்ப்பிக்கவும்.
- இந்தச் செயல்முறைக்கு எந்தக் கட்டணமும் இல்லை.
SSY மற்றும் PPF இரண்டிலும் ஒரே நேரத்தில் முதலீடு செய்யலாமா?
ஆம், SSY மற்றும் PPF இரண்டிலும் ஒரே நேரத்தில் முதலீடு செய்யலாம். இரண்டும் வெவ்வேறு நோக்கங்களுக்காகவும், வெவ்வேறு இலக்குக் குழுக்களுக்காகவும் வடிவமைக்கப்பட்டுள்ளன.
- SSY: பெண் குழந்தைகளின் கல்வி மற்றும் திருமணத்திற்காக நீண்ட கால சேமிப்பு.
- PPF: யார் வேண்டுமானாலும் தொடங்கக்கூடிய பொது வருங்கால வைப்பு நிதி, ஓய்வூதியத் திட்டமிடல் அல்லது நீண்ட கால சேமிப்பிற்கு ஏற்றது.
முக்கிய குறிப்பு: வருமான வரிச் சட்டத்தின் பிரிவு 80C-ன் கீழ் ₹1.5 லட்சம் என்ற ஒட்டுமொத்த முதலீட்டு வரம்பு, SSY, PPF, ELSS, LIC போன்ற அனைத்து வரி விலக்கு முதலீடுகளுக்கும் சேர்த்துதான் பொருந்தும். எனவே, இரண்டிலும் முதலீடு செய்யும்போது இந்த வரம்பைக் கவனத்தில் கொள்ள வேண்டும்.