கடன் அட்டை பில் செலுத்தத் தவறினால் ஏற்படும் விளைவுகள்
கடன் அட்டை (Credit Card) என்பது இன்றைய காலகட்டத்தில் பலருக்கும் அவசியமான ஒரு நிதி கருவியாக மாறிவிட்டது. ஆனால், அதன் பயன்பாட்டில் கவனக்குறைவாக இருந்து, குறிப்பிட்ட தேதிக்குள் பில் தொகையைச் செலுத்தத் தவறினால், அது பல சிக்கல்களுக்கு வழிவகுக்கும். கடன் அட்டை பில் செலுத்தாததால் ஏற்படும் விளைவுகள், வட்டி, அபராதங்கள், சட்டரீதியான நடவடிக்கைகள் மற்றும் உங்கள் கிரெடிட் ரிப்போர்ட்டில் ஏற்படும் பாதிப்புகள் பற்றி விரிவாக இந்தக் கட்டுரையில் காண்போம்.
மொத்தத் தொகைக்கும் குறைந்தபட்ச தொகைக்கும் உள்ள வேறுபாடு
உங்கள் கடன் அட்டை ஸ்டேட்மென்ட்டில் ‘Total Amount Due’ என்பது நீங்கள் அந்த மாதத்திற்கான முழு பில் தொகையைக் குறிக்கிறது. ‘Minimum Amount Due’ என்பது நீங்கள் கட்டாயம் செலுத்த வேண்டிய குறைந்தபட்ச தொகையாகும். இந்த குறைந்தபட்ச தொகையைச் செலுத்துவதால், உங்கள் முழு பில்லும் அடைக்கப்பட்டுவிட்டதாக அர்த்தமல்ல. மீதமுள்ள தொகைக்கு வட்டி விதிக்கப்படும், மேலும் வட்டி இல்லாத கிரெடிட் காலம் (Interest-free period) போன்ற சலுகைகளையும் நீங்கள் இழக்க நேரிடும். எனவே, குறைந்தபட்ச தொகையை மட்டும் செலுத்துவதை ஒரு நிரந்தர தீர்வாகக் கருதாமல், மொத்த செலவையும் அடுத்த ஸ்டேட்மென்ட் மீதான தாக்கத்தையும் கருத்தில் கொள்ள வேண்டும்.
வட்டி மற்றும் தாமதக் கட்டணங்கள் எவ்வாறு கணக்கிடப்படுகின்றன?
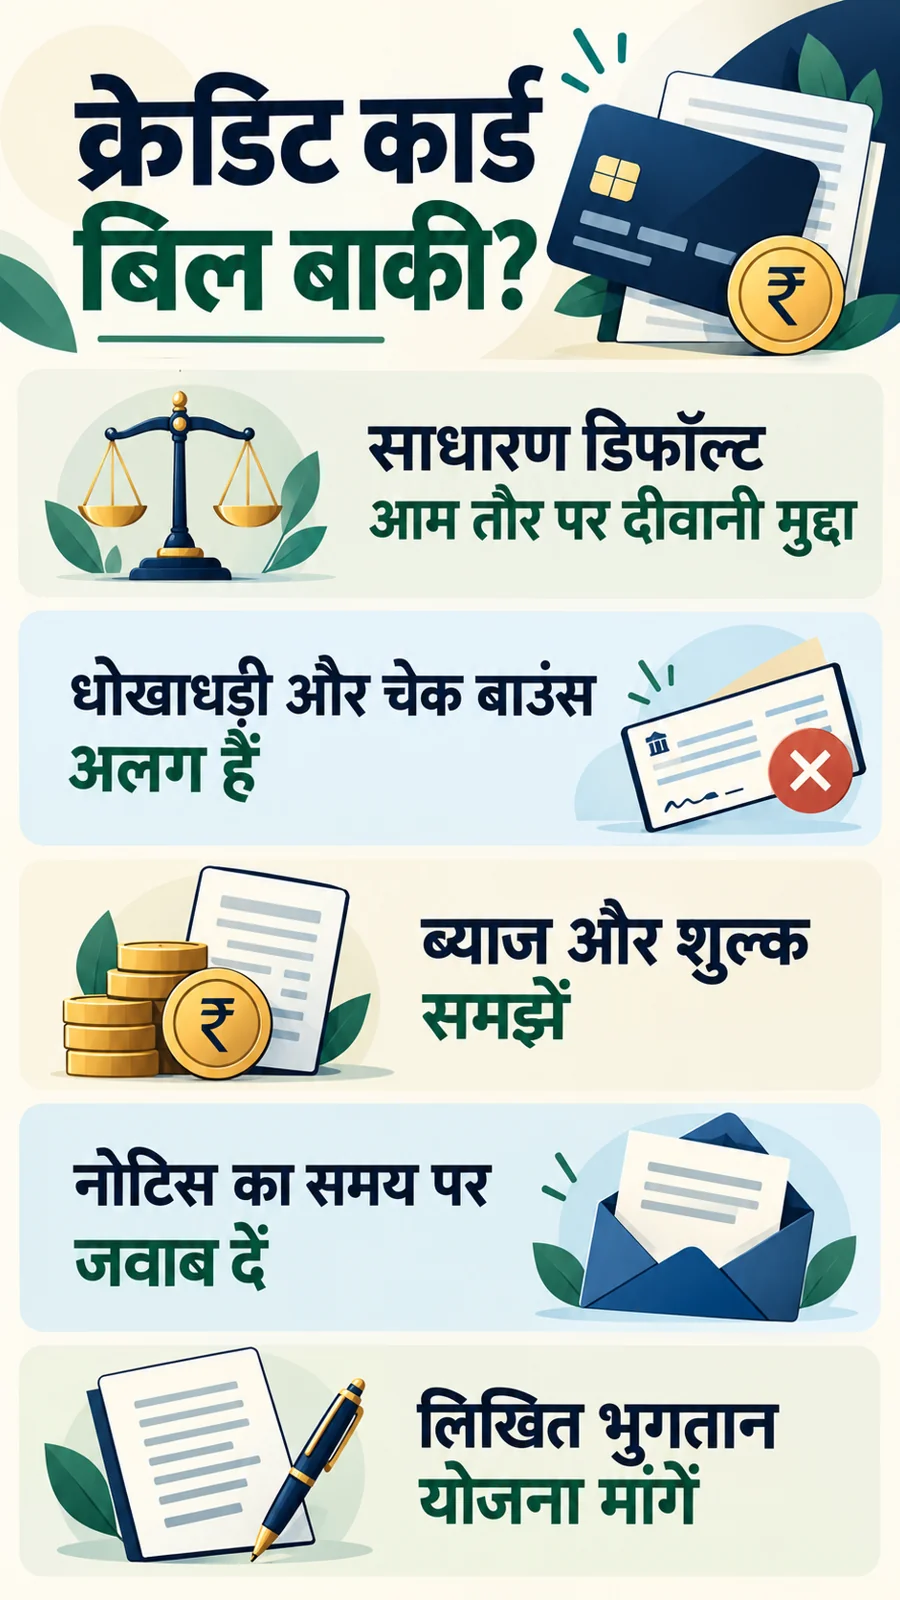
உங்கள் கடன் அட்டை ஸ்டேட்மென்ட் மற்றும் ‘Most Important Terms and Conditions’ (MITC) இல் குறிப்பிடப்பட்டுள்ள APR (Annual Percentage Rate), ஃபைனான்ஸ் சார்ஜஸ், லேட் ஃபீ (Late Fee), வரிகள் மற்றும் கணக்கிடும் முறைகளை கவனமாகப் பார்க்கவும். ஒவ்வொரு வங்கிக்கும், ஒவ்வொரு கடன் அட்டைக்கும் வட்டி விகிதங்கள் மாறுபடும். எனவே, ஒரு குறிப்பிட்ட சதவீதத்தை பொதுவானதாகக் கூறுவது சரியல்ல. நீங்கள் செலுத்திய தொகை, திரும்பப் பெறப்பட்டவை (Refunds) மற்றும் ரத்து செய்யப்பட்ட பரிவர்த்தனைகள் (Reversed transactions) ஆகியவற்றின் வரவுகள் (Credits) சரியாகப் பதியப்பட்டுள்ளதா என்பதைச் சரிபார்க்கவும். முழு பில் தொகையையும் செலுத்தாதபோது, வட்டி எந்தத் தேதியிலிருந்து கணக்கிடப்படுகிறது என்பதை வங்கியிடம் எழுத்துப்பூர்வமாகக் கேட்டுத் தெரிந்து கொள்வது நல்லது. ரிசர்வ் வங்கியின் (RBI) வழிகாட்டுதல்களின்படி, மூன்று நாட்களுக்கு மேல் பில் தொகை நிலுவையில் இருந்தால், அது ‘Past Due’ எனக் கருதப்பட்டு, அதற்கேற்ப அபராதக் கட்டணங்கள் விதிக்கப்படலாம்.
காவல்துறை வழக்கு பதிய வாய்ப்புள்ளதா?
சாதாரண ஒப்பந்த மீறல்கள் (Contractual default) ஏமாற்று வேலையாகக் கருதப்படுவதில்லை. இந்திய தண்டனைச் சட்டம் (BNS) பிரிவு 318 போன்ற பிரிவுகளின் கீழ், ஏமாற்றுதல் (Deception) மற்றும் நேர்மையற்ற தூண்டுதல் (Dishonest inducement) போன்ற நிபந்தனைகள் பூர்த்தி செய்யப்பட்டால் மட்டுமே மோசடி வழக்குப் பதியப்படலாம். நேர்மையாகக் கடன் பெற்று, பின்னர் வருமானம் குறைவதால் செலுத்த முடியாமல் போவதற்கும், ஆரம்பத்திலிருந்தே ஏமாற்றும் நோக்குடன் கடன் பெறுவதற்கும் வித்தியாசம் உண்டு. போலி அடையாள அட்டை, போலியான சம்பளச் சான்றிதழ்கள் அல்லது பிற மோசடிச் செயல்கள் நிரூபிக்கப்பட்டால், குற்றவியல் வழக்குகள் பதியப்படலாம். உச்ச நீதிமன்றத்தின் தீர்ப்புகளும், மோசடிக்கும் ஒப்பந்த மீறலுக்கும் உள்ள வேறுபாட்டைத் தெளிவுபடுத்தியுள்ளன.
காசோலை பட்டுவாடா ஆகவில்லை என்றால்?
கடன் அட்டை பில் தொகையைச் செலுத்த நீங்கள் கொடுத்த காசோலை (Cheque) பட்டுவாடா ஆகவில்லை என்றால், அது காசோலை மோசடிச் சட்டத்தின் (NI Act, Section 138) கீழ் ஒரு தனிப்பட்ட விஷயமாக மாறும். இதற்கும், நிலுவையில் உள்ள பில் தொகைக்கும் வித்தியாசம் உண்டு. பணம் செலுத்தும் ஆணையில் (Payment mandate) ஏற்படும் தோல்விக்கும் சட்டரீதியான பரிசீலனைகள் உண்டு. நிதி நெருக்கடியில் இருக்கும்போது, உங்களால் நிறைவேற்ற முடியாத காசோலையை வழங்குவதைத் தவிர்க்கவும். சட்ட அறிவிப்பு (Statutory notice) வந்தால், அதன் தேதியையும், உறையையும் பாதுகாத்து, உடனடியாக சட்ட ஆலோசனை பெறவும்.
வங்கியின் சிவில் வசூல் நடவடிக்கைகள்
கடன் ஒப்பந்தம் மற்றும் சட்ட விதிகளின்படி, கடன் கொடுத்த வங்கி உரிமையியல் வழக்கு (Civil suit), நடுவர் மன்றம் (Arbitration) அல்லது பிற சட்ட நடவடிக்கைகளை எடுக்கலாம். நிலுவைத் தொகை அல்லது கட்டணங்களில் தவறு இருந்தால், ஆவணங்களின் அடிப்படையில் ஆட்சேபனை தெரிவிக்கவும். வங்கி அனுப்பும் அறிவிப்புகளுக்கும், நீதிமன்ற அழைப்பாணைக்கும் (Court summons) உள்ள வேறுபாட்டைப் புரிந்து கொள்ள வேண்டும். கடன் வசூல் முகவர்களுக்கு (Recovery agent) உங்கள் வீட்டில் உள்ள பொருட்களை எடுத்துச் செல்ல பொதுவான அதிகாரம் இல்லை. மேலும், கடன் அட்டை ‘unsecured’ ஆக இருப்பதால், எந்த வசூலும் சாத்தியமில்லை என்று நினைப்பது தவறு.
கிரெடிட் ரிப்போர்ட்டில் ஏற்படும் பாதிப்புகள்
பில் செலுத்துவதில் தாமதம், நிலுவைத் தொகை மற்றும் தீர்வு (Settlement) போன்றவை உங்கள் எதிர்கால கடன் மதிப்பீட்டைப் பாதிக்கலாம். தாமதமான கொடுப்பனவுகள் மற்றும் நிலுவையில் உள்ள தொகைகள் உங்கள் கிரெடிட் ஸ்கோரைப் பாதிக்கலாம். ரிசர்வ் வங்கியின் வழிகாட்டுதல்களின்படி, கடன் அட்டை நிறுவனங்கள், நிலுவைத் தொகையைப் புகாரளிக்கும் முன், அட்டைதாரருக்கு உரிய அறிவிப்பை வழங்க வேண்டும். நிலுவைத் தொகையைச் செலுத்திய பிறகும், உங்கள் கிரெடிட் ரிப்போர்ட்டில் சரியான நிலை புதுப்பிக்கப்படுவதை உறுதிசெய்யவும். உங்கள் ரிப்போர்ட்டில் உள்ள தவறான தகவல்களைச் சரிசெய்ய நடவடிக்கை எடுக்கவும்.
வசூல் முகவர்களின் அச்சுறுத்தல்களுக்கு எப்படிப் பதிலளிப்பது?
கடன் வசூல் முகவர்கள், ரிசர்வ் வங்கியின் வழிகாட்டுதல்களின்படி, அச்சுறுத்தல், அவமானப்படுத்துதல் அல்லது குடும்ப அந்தரங்கத்தில் தலையிடுதல் போன்ற செயல்களில் ஈடுபடக்கூடாது. அழைப்பவரின் அடையாளம் மற்றும் அங்கீகாரத்தை அதிகாரப்பூர்வ வழிகளில் சரிபார்க்கவும். உரையாடல்கள், நேரம் மற்றும் நடந்த சம்பவங்கள் ஆகியவற்றைப் பதிவு செய்யவும். OTP, PIN அல்லது கடவுச்சொற்களை யாருடனும் பகிர வேண்டாம். தனிப்பட்ட கணக்கில் பணம் செலுத்த அழுத்தம் வந்தால், வங்கியின் அதிகாரப்பூர்வ வழிகளில் உறுதிப்படுத்தவும். எழுத்துப்பூர்வமான புகாரை வங்கியின் குறைதீர்ப்பாளரிடம் (Grievance Officer) சமர்ப்பிக்கவும்.
பில்லில் தவறு அல்லது அங்கீகரிக்கப்படாத பரிவர்த்தனை
உங்கள் கடன் அட்டையில் அங்கீகரிக்கப்படாத பரிவர்த்தனை (Unauthorized transaction) தென்பட்டால், உடனடியாக உங்கள் கடன் அட்டையை முடக்கி (Block) அல்லது பாதுகாப்பு நடவடிக்கைகளை மேற்கொள்ளவும். பரிவர்த்தனை சர்ச்சை (Transaction dispute), கட்டணத் தவறு (Payment default) மற்றும் சார்ஜ்பேக் (Chargeback) ஆகியவை தனித்தனி செயல்முறைகள். அங்கீகரிக்கப்படாத பரிவர்த்தனையின் காரணமாக, நீங்கள் செலுத்த வேண்டிய மற்ற சரியான தொகைகள் எவ்வாறு கையாளப்படும் என்பதை வங்கியிடம் தெளிவுபடுத்திக் கொள்ளவும். போலியான நபர்களிடம் OTP, PIN அல்லது கடவுச்சொற்களைப் பகிர்வதைத் தவிர்க்கவும்.
EMI மாற்றம், மறுசீரமைப்பு மற்றும் தீர்வு
உங்களால் உண்மையாகச் செலுத்தக்கூடிய EMI (Equated Monthly Installment) திட்டங்களைக் கேளுங்கள். EMI மாற்றத்தில் வட்டி, செயலாக்கக் கட்டணம், வரி, முன்கூட்டியே அடைத்தல் மற்றும் கிரெடிட் ரிப்போர்ட்டில் ஏற்படும் தாக்கம் ஆகியவற்றைச் சரிபார்க்கவும். குறைந்த மாதாந்திரத் தொகையைப் பார்த்து, மொத்தச் செலவைக் குறைத்து மதிப்பிடாதீர்கள். கடன் மறுசீரமைப்பு (Restructuring) அல்லது தீர்வு (Settlement) போன்ற திட்டங்கள் வங்கிக்கு வங்கி மாறுபடும். தீர்வு ஒப்பந்தத்தில், கணக்கு எண், தொகை, தேதிகள், மீதமுள்ள பொறுப்புகள் மற்றும் நிபந்தனைகள் தெளிவாகக் குறிப்பிடப்பட்டிருக்க வேண்டும். தீர்வு செய்யப்பட்ட பிறகு, அதற்கான எழுத்துப்பூர்வமான ஒப்புதலைப் பெறுவது அவசியம்.
ரிசர்வ் வங்கி புகார் வழிமுறை
முதலில், உங்கள் கடன் அட்டை நிறுவனத்திடம் எழுத்துப்பூர்வமாகப் புகார் அளிக்கவும். அவர்களின் பதிலில் திருப்தி இல்லையென்றால் அல்லது குறிப்பிட்ட காலத்திற்குள் பதில் வரவில்லை என்றால், ரிசர்வ் வங்கியின் ஒருங்கிணைந்த குறைதீர்ப்புத் திட்டத்தின் (Integrated Ombudsman Scheme) கீழ் புகார் அளிக்கலாம். இந்தத் திட்டத்தின் கீழ், ஆன்லைன் மூலம் புகார் பதிவு செய்யலாம். புகாரைப் பதிவு செய்வதற்கான காலக்கெடு மற்றும் விதிமுறைகளை RBI இணையதளத்தில் சரிபார்க்கவும்.
அடிக்கடி கேட்கப்படும் கேள்விகள்
- குறைந்தபட்ச தொகையைச் செலுத்தினால் வட்டி விதிக்கப்படாது என்பதா?
இல்லை. குறைந்தபட்ச தொகையைச் செலுத்துவதால், மீதமுள்ள தொகைக்கு வட்டி விதிக்கப்படலாம் மற்றும் வட்டி இல்லாத கிரெடிட் காலம் பாதிக்கப்படலாம். - வங்கி வீட்டிற்கு காவலர்களை அனுப்ப முடியுமா?
பில் செலுத்தாததற்காக மட்டும் வங்கி நேரடியாக காவலர்களை அனுப்ப முடியாது. ஆனால், மோசடி அல்லது சட்டவிரோத செயல்கள் நிரூபிக்கப்பட்டால், சட்டரீதியான நடவடிக்கைகள் எடுக்கப்படலாம். - கடன் அட்டையை மூடிவிட்டால், நிலுவைத் தொகை ரத்தாகிவிடுமா?
இல்லை. கடன் அட்டையை மூடுவது என்பது நிலுவைத் தொகையைச் செலுத்தும் பொறுப்பிலிருந்து உங்களை விடுவிக்காது. நிலுவைத் தொகையை முழுமையாகச் செலுத்த வேண்டும். - தீர்வு (Settlement) செய்தால் கிரெடிட் ஸ்கோர் உடனடியாகச் சரியாகிவிடுமா?
இல்லை. தீர்வு என்பது நிலுவைத் தொகையைக் குறைத்துச் செலுத்துவதாகும், இது உங்கள் கிரெடிட் ரிப்போர்ட்டில் ஒரு எதிர்மறையான தாக்கத்தை ஏற்படுத்தலாம். முழுமையான திருப்பிச் செலுத்துதல் மட்டுமே ஸ்கோரை மேம்படுத்தும். - சட்ட அறிவிப்பை (Legal Notice) புறக்கணிக்கலாமா?
கூடாது. சட்ட அறிவிப்பைப் புறக்கணிப்பது உங்கள் நிலையை மேலும் மோசமாக்கும். உடனடியாக சட்ட ஆலோசனை பெற்று உரிய நடவடிக்கை எடுக்கவும்.
முடிவுரை
கடன் அட்டை என்பது ஒரு பயனுள்ள நிதி கருவி. அதன் விதிமுறைகளையும் நிபந்தனைகளையும் முழுமையாகப் புரிந்துகொண்டு, பொறுப்புடன் பயன்படுத்துவது அவசியம். பில் தொகையைச் சரியான நேரத்தில் செலுத்துவது, உங்கள் கிரெடிட் ஸ்கோரைப் பாதுகாக்கவும், தேவையற்ற வட்டி மற்றும் அபராதங்களைத் தவிர்க்கவும் உதவும். ஏதேனும் சிக்கல்கள் ஏற்பட்டால், உடனடியாக வங்கி அல்லது நிதி ஆலோசகரை அணுகி தீர்வு காணவும்.