ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਬਿੱਲ ਨਾ ਭਰਨ ‘ਤੇ ਕੀ ਹੋਵੇਗਾ?
ਅੱਜ ਦੇ ਸਮੇਂ ਵਿੱਚ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਇੱਕ ਜ਼ਰੂਰੀ ਵਿੱਤੀ ਸਾਧਨ ਬਣ ਗਿਆ ਹੈ। ਇਹ ਸਹੂਲਤ ਤਾਂ ਦਿੰਦਾ ਹੈ, ਪਰ ਇਸਦੇ ਨਾਲ ਜ਼ਿੰਮੇਵਾਰੀ ਵੀ ਆਉਂਦੀ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਆਪਣੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਬਿੱਲ ਸਮੇਂ ‘ਤੇ ਨਹੀਂ ਭਰਦੇ, ਤਾਂ ਇਸਦੇ ਕਈ ਗੰਭੀਰ ਨਤੀਜੇ ਹੋ ਸਕਦੇ ਹਨ, ਜੋ ਸਿਰਫ਼ ਜੁਰਮਾਨੇ ਤੱਕ ਸੀਮਤ ਨਹੀਂ ਹਨ। ਇਹ ਲੇਖ ਤੁਹਾਨੂੰ ਦੱਸੇਗਾ ਕਿ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਬਿੱਲ ਨਾ ਭਰਨ ‘ਤੇ ਕੀ ਹੋਵੇਗਾ, ਇਸਦੇ ਕਾਨੂੰਨੀ ਪਹਿਲੂ ਕੀ ਹਨ, ਅਤੇ ਤੁਸੀਂ ਇਸ ਸਥਿਤੀ ਤੋਂ ਕਿਵੇਂ ਬਚ ਸਕਦੇ ਹੋ।
ਬਿੱਲ ਬਕਾਇਆ ਹੋਣ ‘ਤੇ ਕੀ ਬਦਲਦਾ ਹੈ?
ਜਦੋਂ ਤੁਸੀਂ ਆਪਣੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਬਕਾਇਆ ਭੁਗਤਾਨ ਨਹੀਂ ਕਰਦੇ, ਤਾਂ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਵਿਆਜ ਅਤੇ ਲੇਟ ਫੀਸ ਲੱਗਣੀ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦੀ ਹੈ। ਇਸ ਤੋਂ ਇਲਾਵਾ, ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ‘ਤੇ ਇਸਦਾ ਨਕਾਰਾਤਮਕ ਅਸਰ ਪੈਂਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਤੁਹਾਡਾ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਘੱਟ ਜਾਂਦਾ ਹੈ। ਲੰਬੇ ਸਮੇਂ ਤੱਕ ਬਿੱਲ ਨਾ ਭਰਨ ਦੀ ਸਥਿਤੀ ਵਿੱਚ, ਬੈਂਕ ਕਾਨੂੰਨੀ ਕਾਰਵਾਈ ਵੀ ਕਰ ਸਕਦਾ ਹੈ। ਇਹ ਯਾਦ ਰੱਖਣਾ ਮਹੱਤਵਪੂਰਨ ਹੈ ਕਿ ਸਿਰਫ਼ ਬਿੱਲ ਬਕਾਇਆ ਹੋਣਾ ਆਪਣੇ ਆਪ ਵਿੱਚ ਧੋਖਾਧੜੀ ਨਹੀਂ ਹੈ, ਪਰ ਇਸਦੇ ਨਾਲ ਜੁੜੇ ਕਾਰਨ ਅਤੇ ਬੈਂਕ ਦੁਆਰਾ ਸ਼ੁਰੂ ਕੀਤੀ ਗਈ ਪ੍ਰਕਿਰਿਆ ਮਹੱਤਵਪੂਰਨ ਹੈ।
‘ਟੋਟਲ ਡਿਊ’ ਅਤੇ ‘ਮਿਨੀਮਮ ਡਿਊ’ ਦਾ ਫਰਕ
ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਸਟੇਟਮੈਂਟ ‘ਤੇ ਦੋ ਮੁੱਖ ਰਕਮਾਂ ਹੁੰਦੀਆਂ ਹਨ: ‘ਟੋਟਲ ਅਮਾਊਂਟ ਡਿਊ’ (Total Amount Due) ਅਤੇ ‘ਮਿਨੀਮਮ ਅਮਾਊਂਟ ਡਿਊ’ (Minimum Amount Due)।
- ਟੋਟਲ ਅਮਾਊਂਟ ਡਿਊ: ਇਹ ਤੁਹਾਡੇ ਸਟੇਟਮੈਂਟ ਦੀ ਪੂਰੀ ਬਕਾਇਆ ਰਕਮ ਹੈ। ਜੇਕਰ ਤੁਸੀਂ ਇਹ ਪੂਰੀ ਰਕਮ ਭਰ ਦਿੰਦੇ ਹੋ, ਤਾਂ ਤੁਹਾਨੂੰ ਉਸ ਮਹੀਨੇ ਲਈ ਵਿਆਜ ਨਹੀਂ ਦੇਣਾ ਪੈਂਦਾ।
- ਮਿਨੀਮਮ ਅਮਾਊਂਟ ਡਿਊ: ਇਹ ਉਹ ਘੱਟੋ-ਘੱਟ ਰਕਮ ਹੈ ਜੋ ਤੁਹਾਨੂੰ ਉਸ ਬਿੱਲਿੰਗ ਸਾਈਕਲ ਵਿੱਚ ਭਰਨੀ ਪੈਂਦੀ ਹੈ ਤਾਂ ਜੋ ਤੁਹਾਡੇ ਕਾਰਡ ਨੂੰ ਬੰਦ ਹੋਣ ਤੋਂ ਬਚਾਇਆ ਜਾ ਸਕੇ ਅਤੇ ਲੇਟ ਫੀਸ ਤੋਂ ਬਚਿਆ ਜਾ ਸਕੇ। ਪਰ, ਜੇਕਰ ਤੁਸੀਂ ਸਿਰਫ਼ ਮਿਨੀਮਮ ਡਿਊ ਭਰਦੇ ਹੋ, ਤਾਂ ਬਾਕੀ ਰਕਮ ‘ਤੇ ਵਿਆਜ ਲੱਗਣਾ ਸ਼ੁਰੂ ਹੋ ਜਾਂਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਤੁਹਾਡਾ ਕਰਜ਼ਾ ਵੱਧ ਸਕਦਾ ਹੈ।
RBI ਦੇ ਨਿਯਮਾਂ ਅਨੁਸਾਰ, ਬੈਂਕਾਂ ਨੂੰ ਗਾਹਕਾਂ ਨੂੰ ‘ਮਿਨੀਮਮ ਪੇਮੈਂਟ’ ਦੇ ਨਤੀਜਿਆਂ ਅਤੇ ਵਿਆਜ ਦੀ ਗਣਨਾ ਬਾਰੇ ਸਪੱਸ਼ਟ ਜਾਣਕਾਰੀ ਦੇਣੀ ਹੁੰਦੀ ਹੈ।
ਵਿਆਜ ਅਤੇ ਲੇਟ ਫੀਸ ਕਿਵੇਂ ਸਮਝੀਏ?
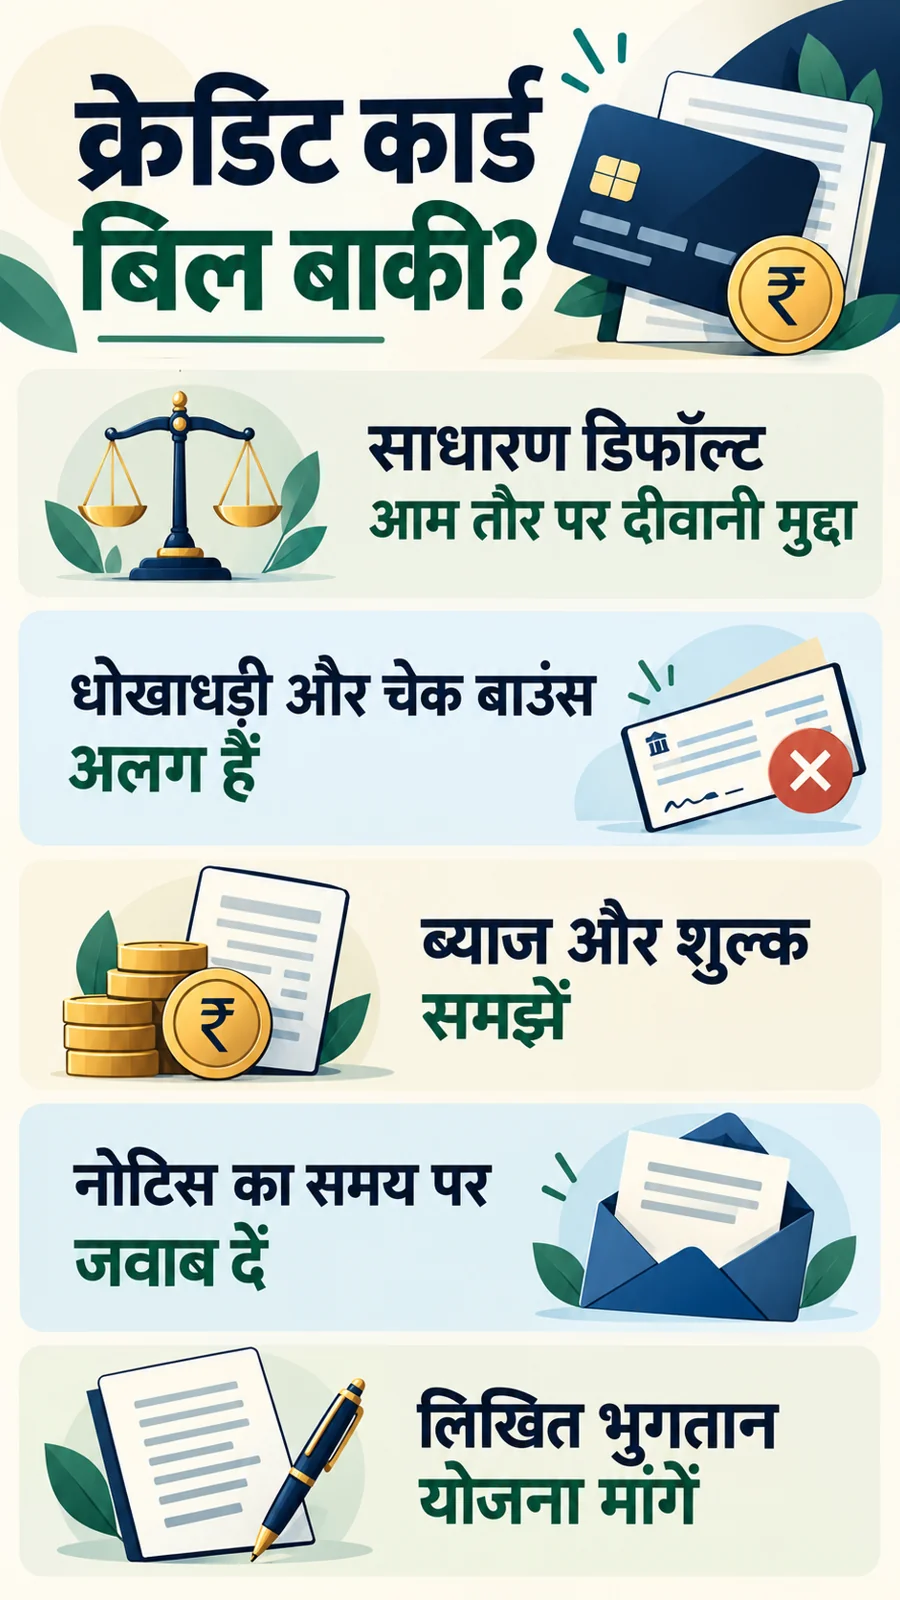
ਤੁਹਾਡੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਸਟੇਟਮੈਂਟ ਅਤੇ ‘ਮੋਸਟ ਇੰਪੋਰਟੈਂਟ ਟਰਮਜ਼ ਐਂਡ ਕੰਡੀਸ਼ਨਜ਼’ (MITC) ਵਿੱਚ ਵਿਆਜ ਦਰ (APR), ਫਾਈਨਾਂਸ ਚਾਰਜ, ਲੇਟ ਫੀਸ ਅਤੇ ਟੈਕਸਾਂ ਬਾਰੇ ਜਾਣਕਾਰੀ ਦਿੱਤੀ ਹੁੰਦੀ ਹੈ। ਹਰੇਕ ਬੈਂਕ ਅਤੇ ਕਾਰਡ ਦੀਆਂ ਸ਼ਰਤਾਂ ਵੱਖਰੀਆਂ ਹੋ ਸਕਦੀਆਂ ਹਨ। ਜੇਕਰ ਤੁਸੀਂ ਪੂਰਾ ਬਿੱਲ ਨਹੀਂ ਭਰਦੇ, ਤਾਂ ਵਿਆਜ ਕਿਸ ਤਾਰੀਖ ਤੋਂ ਲੱਗਣਾ ਸ਼ੁਰੂ ਹੋਇਆ ਹੈ, ਇਸਦੀ ਲਿਖਤੀ ਗਣਨਾ ਬੈਂਕ ਤੋਂ ਮੰਗ ਕੇ ਸਮਝਣੀ ਚਾਹੀਦੀ ਹੈ। RBI ਦੇ ਨਿਰਦੇਸ਼ਾਂ ਅਨੁਸਾਰ, ਜੇਕਰ ਕੋਈ ਖਾਤਾ 3 ਦਿਨਾਂ ਤੋਂ ਵੱਧ ਬਕਾਇਆ ਰਹਿੰਦਾ ਹੈ, ਤਾਂ ਇਸਨੂੰ ‘ਪਾਸਟ ਡਿਊ’ ਰਿਪੋਰਟ ਕੀਤਾ ਜਾ ਸਕਦਾ ਹੈ ਅਤੇ ਜੁਰਮਾਨਾ ਲਗਾਇਆ ਜਾ ਸਕਦਾ ਹੈ।
ਕੀ ਪੁਲਿਸ ਕੇਸ ਹੋ ਸਕਦਾ ਹੈ?
ਸਾਧਾਰਨ ਤੌਰ ‘ਤੇ, ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦਾ ਬਿੱਲ ਨਾ ਭਰਨਾ ਇੱਕ ਦੀਵਾਨੀ (civil) ਮਾਮਲਾ ਹੁੰਦਾ ਹੈ, ਅਪਰਾਧਿਕ (criminal) ਨਹੀਂ। ਭਾਰਤੀ ਨਿਆਂਇਕ ਸੰਹਿਤਾ (BNS) ਦੀ ਧਾਰਾ 318 ਵਰਗੀਆਂ ਧਾਰਾਵਾਂ ਧੋਖਾਧੜੀ ਅਤੇ ਬੇਈਮਾਨੀ ਨਾਲ ਪ੍ਰੇਰਿਤ ਕਰਨ ਵਰਗੀਆਂ ਸ਼ਰਤਾਂ ਨੂੰ ਕਵਰ ਕਰਦੀਆਂ ਹਨ। ਜੇਕਰ ਇਹ ਸਾਬਤ ਹੋ ਜਾਵੇ ਕਿ ਤੁਸੀਂ ਸ਼ੁਰੂ ਤੋਂ ਹੀ ਧੋਖਾਧੜੀ ਕਰਨ ਦੇ ਇਰਾਦੇ ਨਾਲ ਕਾਰਡ ਲਿਆ ਸੀ, ਜਾਅਲੀ ਦਸਤਾਵੇਜ਼ਾਂ ਦੀ ਵਰਤੋਂ ਕੀਤੀ ਸੀ, ਜਾਂ ਕੋਈ ਹੋਰ ਅਪਰਾਧਿਕ ਗਤੀਵਿਧੀ ਕੀਤੀ ਸੀ, ਤਾਂ ਪੁਲਿਸ ਜਾਂ ਕਾਨੂੰਨੀ ਕਾਰਵਾਈ ਹੋ ਸਕਦੀ ਹੈ। ਹਾਲਾਂਕਿ, ਸਿਰਫ਼ ਭੁਗਤਾਨ ਕਰਨ ਵਿੱਚ ਅਸਮਰੱਥਾ ਨੂੰ ਅਪਰਾਧ ਨਹੀਂ ਮੰਨਿਆ ਜਾਂਦਾ।
ਭੁਗਤਾਨ ਦਾ ਚੈੱਕ ਬਾਊਂਸ ਹੋਣ ‘ਤੇ ਕੀ ਹੁੰਦਾ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੇ ਬਿੱਲ ਦਾ ਭੁਗਤਾਨ ਕਰਨ ਲਈ ਚੈੱਕ ਦਿੱਤਾ ਹੈ ਅਤੇ ਉਹ ਬਾਊਂਸ ਹੋ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਇਹ ਇੱਕ ਵੱਖਰਾ ਕਾਨੂੰਨੀ ਮਾਮਲਾ ਬਣ ਜਾਂਦਾ ਹੈ। ਨੈਗੋਸ਼ੀਏਬਲ ਇੰਸਟਰੂਮੈਂਟਸ ਐਕਟ (NI Act) ਦੀ ਧਾਰਾ 138 ਦੇ ਤਹਿਤ, ਬੈਂਕ ਤੁਹਾਡੇ ਖਿਲਾਫ ਸ਼ਿਕਾਇਤ ਦਰਜ ਕਰ ਸਕਦਾ ਹੈ। ਇਸ ਵਿੱਚ ਨੋਟਿਸ, ਭੁਗਤਾਨ ਲਈ ਸਮਾਂ-ਸੀਮਾ ਅਤੇ ਹੋਰ ਕਾਨੂੰਨੀ ਜ਼ਰੂਰਤਾਂ ਸ਼ਾਮਲ ਹੁੰਦੀਆਂ ਹਨ। ਇਸ ਲਈ, ਅਜਿਹਾ ਚੈੱਕ ਜਾਰੀ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੀ ਵਿੱਤੀ ਸਮਰੱਥਾ ਦਾ ਧਿਆਨ ਰੱਖਣਾ ਜ਼ਰੂਰੀ ਹੈ।
ਬੈਂਕ ਦੀ ਦੀਵਾਨੀ ਵਸੂਲੀ ਦਾ ਰਾਹ
ਜੇਕਰ ਤੁਸੀਂ ਬਿੱਲ ਦਾ ਭੁਗਤਾਨ ਨਹੀਂ ਕਰਦੇ, ਤਾਂ ਬੈਂਕ ਕਾਨੂੰਨੀ ਸਮਝੌਤੇ ਅਤੇ ਕਾਨੂੰਨ ਦੇ ਅਨੁਸਾਰ ਦੀਵਾਨੀ ਮੁਕੱਦਮਾ (civil suit), ਆਰਬਿਟਰੇਸ਼ਨ (arbitration) ਜਾਂ ਹੋਰ ਉਚਿਤ ਕਾਰਵਾਈਆਂ ਕਰ ਸਕਦਾ ਹੈ। ਜੇਕਰ ਤੁਹਾਨੂੰ ਕੋਈ ਨੋਟਿਸ ਜਾਂ ਕੋਰਟ ਦਾ ਸਮਨ ਮਿਲਦਾ ਹੈ, ਤਾਂ ਇਸਨੂੰ ਗੰਭੀਰਤਾ ਨਾਲ ਲੈਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਕਿਸੇ ਵਕੀਲ ਦੀ ਸਲਾਹ ਲੈਣੀ ਚਾਹੀਦੀ ਹੈ। ਏਜੰਟਾਂ ਨੂੰ ਤੁਹਾਡੇ ਘਰ ਦਾ ਸਾਮਾਨ ਚੁੱਕਣ ਦਾ ਆਮ ਤੌਰ ‘ਤੇ ਅਧਿਕਾਰ ਨਹੀਂ ਹੁੰਦਾ, ਜਦੋਂ ਤੱਕ ਕਿ ਕੋਈ ਅਧਿਕਾਰਤ ਅਦਾਲਤੀ ਆਦੇਸ਼ ਨਾ ਹੋਵੇ।
ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ‘ਤੇ ਕੀ ਅਸਰ ਪੈਂਦਾ ਹੈ?
ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਬਿੱਲ ਦੀ ਦੇਰੀ ਨਾਲ ਅਦਾਇਗੀ ਜਾਂ ਬਕਾਇਆ ਰਹਿਣ ਨਾਲ ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ‘ਤੇ ਬੁਰਾ ਅਸਰ ਪੈਂਦਾ ਹੈ। ਇਸ ਨਾਲ ਤੁਹਾਡਾ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਘੱਟ ਜਾਂਦਾ ਹੈ, ਜਿਸ ਨਾਲ ਭਵਿੱਖ ਵਿੱਚ ਲੋਨ ਜਾਂ ਹੋਰ ਕ੍ਰੈਡਿਟ ਪ੍ਰਾਪਤ ਕਰਨਾ ਮੁਸ਼ਕਲ ਹੋ ਸਕਦਾ ਹੈ। RBI ਦੇ ਨਿਰਦੇਸ਼ਾਂ ਅਨੁਸਾਰ, ਬੈਂਕਾਂ ਨੂੰ ਡਿਫਾਲਟ ਦੀ ਰਿਪੋਰਟ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਗਾਹਕ ਨੂੰ ਸੂਚਿਤ ਕਰਨਾ ਹੁੰਦਾ ਹੈ। ਜੇਕਰ ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ਵਿੱਚ ਕੋਈ ਗਲਤੀ ਹੈ, ਤਾਂ ਤੁਸੀਂ ਇਸਨੂੰ ਸੁਧਾਰਨ ਲਈ ਬੈਂਕ ਜਾਂ ਕ੍ਰੈਡਿਟ ਬਿਊਰੋ ਨਾਲ ਸੰਪਰਕ ਕਰ ਸਕਦੇ ਹੋ।
ਰਿਕਵਰੀ ਏਜੰਟ ਦੀ ਧਮਕੀ ਦਾ ਜਵਾਬ
ਜੇਕਰ ਰਿਕਵਰੀ ਏਜੰਟ ਤੁਹਾਨੂੰ ਧਮਕੀਆਂ ਦਿੰਦਾ ਹੈ, ਅਪਮਾਨਿਤ ਕਰਦਾ ਹੈ, ਜਾਂ ਤੁਹਾਡੀ ਨਿੱਜੀ ਜ਼ਿੰਦਗੀ ਵਿੱਚ ਦਖਲ ਦਿੰਦਾ ਹੈ, ਤਾਂ RBI ਦੇ ਨਿਯਮਾਂ ਅਨੁਸਾਰ ਇਹ ਗਲਤ ਹੈ। ਏਜੰਟ ਦੀ ਪਛਾਣ ਅਤੇ ਅਧਿਕਾਰ ਦੀ ਜਾਂਚ ਕਰੋ। ਸਾਰੇ ਸੰਦੇਸ਼ਾਂ, ਸਮੇਂ ਅਤੇ ਘਟਨਾਵਾਂ ਦਾ ਰਿਕਾਰਡ ਰੱਖੋ। ਜੇਕਰ ਤੁਹਾਨੂੰ ਕੋਈ ਗਲਤ ਵਿਵਹਾਰ ਮਹਿਸੂਸ ਹੁੰਦਾ ਹੈ, ਤਾਂ ਬੈਂਕ ਦੇ ਗ੍ਰੀਵੈਂਸ ਅਫਸਰ ਕੋਲ ਲਿਖਤੀ ਸ਼ਿਕਾਇਤ ਦਰਜ ਕਰੋ।
EMI ਕਨਵਰਸ਼ਨ, ਰੀਸਟਰਕਚਰਿੰਗ ਅਤੇ ਸੈਟਲਮੈਂਟ
ਜੇਕਰ ਤੁਸੀਂ ਇੱਕ ਵਾਰ ਵਿੱਚ ਪੂਰਾ ਬਿੱਲ ਨਹੀਂ ਭਰ ਸਕਦੇ, ਤਾਂ ਤੁਸੀਂ ਬੈਂਕ ਨਾਲ EMI ਕਨਵਰਸ਼ਨ, ਰੀਸਟਰਕਚਰਿੰਗ ਜਾਂ ਸੈਟਲਮੈਂਟ ਬਾਰੇ ਗੱਲ ਕਰ ਸਕਦੇ ਹੋ। EMI ਕਨਵਰਸ਼ਨ ਵਿੱਚ, ਬਕਾਇਆ ਰਕਮ ਨੂੰ ਮਹੀਨਾਵਾਰ ਕਿਸ਼ਤਾਂ ਵਿੱਚ ਵੰਡਿਆ ਜਾਂਦਾ ਹੈ, ਪਰ ਇਸ ‘ਤੇ ਵਿਆਜ ਅਤੇ ਹੋਰ ਫੀਸਾਂ ਲੱਗ ਸਕਦੀਆਂ ਹਨ। ਸੈਟਲਮੈਂਟ ਵਿੱਚ, ਬੈਂਕ ਕੁਝ ਰਕਮ ਘੱਟ ਕਰਕੇ ਸਮਝੌਤਾ ਕਰ ਸਕਦਾ ਹੈ, ਪਰ ਇਸਦੀ ਕੋਈ ਗਰੰਟੀ ਨਹੀਂ ਹੁੰਦੀ। ਕਿਸੇ ਵੀ ਸਮਝੌਤੇ ਨੂੰ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਲੈਣਾ ਅਤੇ ਉਸਦੀਆਂ ਸ਼ਰਤਾਂ ਨੂੰ ਧਿਆਨ ਨਾਲ ਪੜ੍ਹਨਾ ਜ਼ਰੂਰੀ ਹੈ।
RBI ਕੋਲ ਸ਼ਿਕਾਇਤ ਦਾ ਰਾਹ
ਜੇਕਰ ਤੁਹਾਨੂੰ ਬੈਂਕ ਦੇ ਜਵਾਬ ਤੋਂ ਸੰਤੁਸ਼ਟ ਨਹੀਂ ਹੋ, ਜਾਂ ਤੁਹਾਡੀ ਸ਼ਿਕਾਇਤ ‘ਤੇ ਕੋਈ ਕਾਰਵਾਈ ਨਹੀਂ ਹੁੰਦੀ, ਤਾਂ ਤੁਸੀਂ RBI ਦੇ ਇੰਟੀਗ੍ਰੇਟਿਡ ਓਮਬਡਸਮੈਨ ਸਕੀਮ (Integrated Ombudsman Scheme) ਦੇ ਤਹਿਤ ਸ਼ਿਕਾਇਤ ਦਰਜ ਕਰ ਸਕਦੇ ਹੋ। ਇਸਦੇ ਲਈ, ਪਹਿਲਾਂ ਬੈਂਕ ਕੋਲ ਲਿਖਤੀ ਸ਼ਿਕਾਇਤ ਕਰਨੀ ਜ਼ਰੂਰੀ ਹੈ। ਜੇਕਰ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਜਵਾਬ ਨਾ ਮਿਲੇ ਜਾਂ ਜਵਾਬ ਤੋਂ ਸੰਤੁਸ਼ਟ ਨਾ ਹੋਵੋ, ਤਾਂ ਤੁਸੀਂ RBI ਕੋਲ ਅੱਗੇ ਦੀ ਕਾਰਵਾਈ ਕਰ ਸਕਦੇ ਹੋ।
ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲ (FAQs)
ਕੀ ਮਿਨੀਮਮ ਡਿਊ ਭਰਨ ਨਾਲ ਵਿਆਜ ਨਹੀਂ ਲੱਗੇਗਾ?
ਨਹੀਂ। ਮਿਨੀਮਮ ਡਿਊ ਭਰਨ ਨਾਲ ਸਿਰਫ਼ ਤੁਹਾਡਾ ਕਾਰਡ ਬੰਦ ਹੋਣ ਤੋਂ ਬਚਦਾ ਹੈ, ਪਰ ਬਾਕੀ ਬਚੀ ਰਕਮ ‘ਤੇ ਵਿਆਜ ਲੱਗਦਾ ਰਹਿੰਦਾ ਹੈ।
ਕੀ ਬੈਂਕ ਘਰ ‘ਤੇ ਪੁਲਿਸ ਭੇਜ ਸਕਦਾ ਹੈ?
ਸਿਰਫ਼ ਬਿੱਲ ਬਕਾਇਆ ਹੋਣ ਕਾਰਨ ਬੈਂਕ ਪੁਲਿਸ ਨਹੀਂ ਭੇਜ ਸਕਦਾ। ਪਰ, ਜੇਕਰ ਕੋਈ ਧੋਖਾਧੜੀ ਜਾਂ ਹੋਰ ਅਪਰਾਧਿਕ ਮਾਮਲਾ ਸਾਬਤ ਹੁੰਦਾ ਹੈ, ਤਾਂ ਕਾਨੂੰਨੀ ਕਾਰਵਾਈ ਹੋ ਸਕਦੀ ਹੈ।
ਕੀ ਕਾਰਡ ਬੰਦ ਕਰਨ ਨਾਲ ਬਕਾਇਆ ਖਤਮ ਹੋ ਜਾਂਦਾ ਹੈ?
ਨਹੀਂ। ਕਾਰਡ ਬੰਦ ਕਰਨ ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਕਿ ਤੁਹਾਡਾ ਬਕਾਇਆ ਖਤਮ ਹੋ ਗਿਆ ਹੈ। ਤੁਹਾਨੂੰ ਬਕਾਇਆ ਰਕਮ ਦਾ ਭੁਗਤਾਨ ਕਰਨਾ ਹੀ ਪਵੇਗਾ।
ਕੀ ਸੈਟਲਮੈਂਟ ਨਾਲ ਕ੍ਰੈਡਿਟ ਸਕੋਰ ਤੁਰੰਤ ਠੀਕ ਹੋ ਜਾਵੇਗਾ?
ਇਸਦੀ ਕੋਈ ਗਰੰਟੀ ਨਹੀਂ ਹੈ। ਸੈਟਲਮੈਂਟ ਤੋਂ ਬਾਅਦ ਵੀ ਤੁਹਾਡੀ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟ ‘ਤੇ ਇਸਦਾ ਅਸਰ ਰਹਿੰਦਾ ਹੈ, ਹਾਲਾਂਕਿ ਇਹ ਪੂਰੀ ਤਰ੍ਹਾਂ ਬਕਾਇਆ ਰਹਿਣ ਨਾਲੋਂ ਬਿਹਤਰ ਹੋ ਸਕਦਾ ਹੈ।
ਕੀ ਕਾਨੂੰਨੀ ਨੋਟਿਸ ਨੂੰ ਨਜ਼ਰਅੰਦਾਜ਼ ਕਰਨਾ ਚਾਹੀਦਾ ਹੈ?
ਬਿਲਕੁਲ ਨਹੀਂ। ਕਾਨੂੰਨੀ ਨੋਟਿਸ ਨੂੰ ਗੰਭੀਰਤਾ ਨਾਲ ਲੈਣਾ ਚਾਹੀਦਾ ਹੈ ਅਤੇ ਕਿਸੇ ਵਕੀਲ ਦੀ ਸਲਾਹ ਲੈ ਕੇ ਜਵਾਬ ਦੇਣਾ ਚਾਹੀਦਾ ਹੈ।
ਸਲਾਹ
ਆਪਣੇ ਕ੍ਰੈਡਿਟ ਕਾਰਡ ਦੇ ਬਿੱਲਾਂ ਦਾ ਭੁਗਤਾਨ ਸਮੇਂ ‘ਤੇ ਕਰੋ। ਜੇਕਰ ਤੁਸੀਂ ਅਜਿਹਾ ਕਰਨ ਵਿੱਚ ਅਸਮਰੱਥ ਹੋ, ਤਾਂ ਤੁਰੰਤ ਆਪਣੇ ਬੈਂਕ ਨਾਲ ਸੰਪਰਕ ਕਰੋ ਅਤੇ ਸੰਭਾਵੀ ਹੱਲਾਂ ਬਾਰੇ ਗੱਲ ਕਰੋ। ਕਿਸੇ ਵੀ ਧਮਕੀ ਜਾਂ ਗਲਤ ਵਿਵਹਾਰ ਦੀ ਸਥਿਤੀ ਵਿੱਚ, ਸਬੂਤ ਇਕੱਠੇ ਕਰੋ ਅਤੇ RBI ਜਾਂ ਹੋਰ ਅਧਿਕਾਰੀਆਂ ਕੋਲ ਸ਼ਿਕਾਇਤ ਕਰੋ। ਯਾਦ ਰੱਖੋ, ਵਿੱਤੀ ਜ਼ਿੰਮੇਵਾਰੀਆਂ ਨੂੰ ਨਜ਼ਰਅੰਦਾਜ਼ ਕਰਨ ਦੇ ਗੰਭੀਰ ਨਤੀਜੇ ਹੋ ਸਕਦੇ ਹਨ।
ਕਾਨੂੰਨੀ ਅਸਵੀਕਾਰ: ਇਹ ਲੇਖ ਸਿਰਫ਼ ਆਮ ਜਾਣਕਾਰੀ ਲਈ ਹੈ ਅਤੇ ਇਸਨੂੰ ਕਾਨੂੰਨੀ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹ ਨਹੀਂ ਮੰਨਿਆ ਜਾਣਾ ਚਾਹੀਦਾ। ਕਿਸੇ ਵੀ ਕਾਰਵਾਈ ਤੋਂ ਪਹਿਲਾਂ ਕਿਸੇ ਯੋਗ ਪੇਸ਼ੇਵਰ ਤੋਂ ਸਲਾਹ ਲਓ।