আইনি অস্বীকৃতি
এই নিবন্ধটি শুধুমাত্র ভারতের সাধারণ আইনি এবং ব্যাংকিং সচেতনতার জন্য। এটি কোনও ব্যক্তিগত আইনি বা আর্থিক পরামর্শ নয়। কোনও নোটিশ বা মামলার জন্য একজন আইনজীবীর সাথে পরামর্শ করুন এবং পেমেন্টের বিকল্পগুলির জন্য সরাসরি ঋণদাতার সাথে কথা বলুন।
EMI না দিলে কি পুলিশ গ্রেফতার করতে পারে?
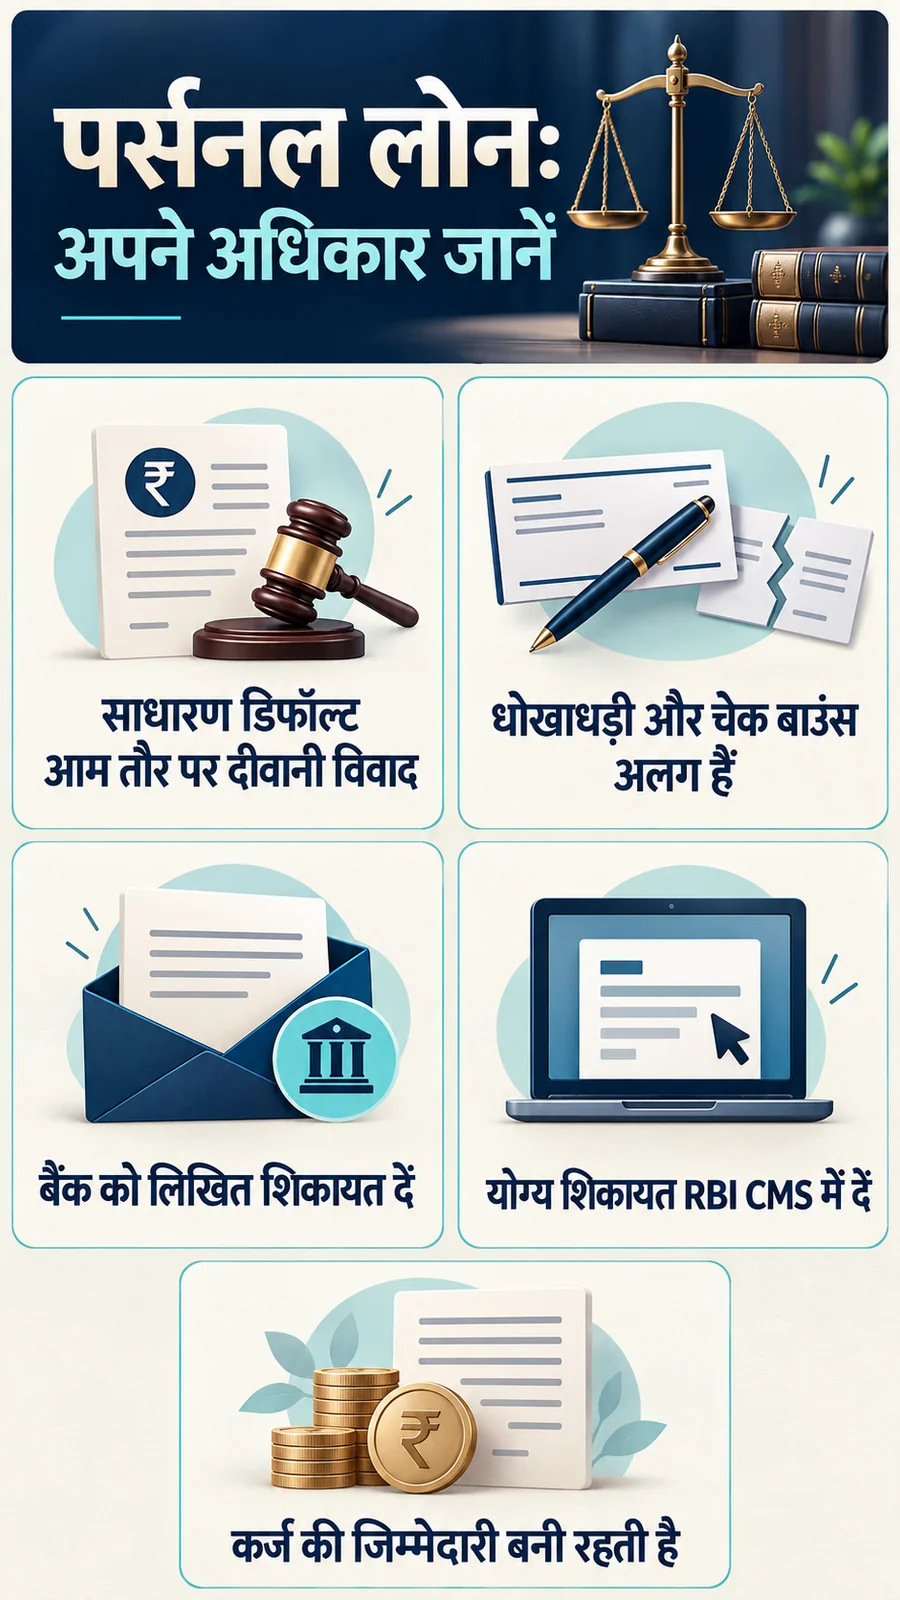
সাধারণভাবে, পার্সোনাল লোন পরিশোধ করতে না পারা একটি দেওয়ানি (civil) বিষয়। শুধুমাত্র EMI বকেয়া থাকার কারণে কোনও রিকভারি এজেন্ট আপনাকে গ্রেফতার করানোর অধিকার পায় না। তবে, এর মানে এই নয় যে আপনার ঋণের দায় শেষ হয়ে গেছে বা লোন সম্পর্কিত সমস্ত বিরোধ কেবল দেওয়ানি প্রকৃতির। প্রতারণা, জাল নথি জমা দেওয়া, চেক বাউন্স হওয়া এবং আদালতের আদেশ অমান্য করার মতো বিষয়গুলি পরিস্থিতি গুরুতর করে তুলতে পারে। তাই, রিকভারি এজেন্টদের কাছ থেকে আসা হুমকি এবং আসল পুলিশ বা আদালতের নোটিশের মধ্যে পার্থক্য বোঝা অত্যন্ত জরুরি।
কোনও নোটিশ বা ফোন পেলে, প্রেরকের পরিচয়, অ্যাকাউন্ট এবং মামলার বিবরণ স্বাধীনভাবে যাচাই করুন। নোটিশটি সংরক্ষণ করুন এবং এটিকে উপেক্ষা না করে একজন আইনজীবীর পরামর্শ নিন। আর্থিক সমস্যায় পড়লে, লিখিতভাবে পেমেন্টের বিষয়ে আলোচনা করা এবং আইনি প্রক্রিয়ায় সময়মতো অংশগ্রহণ করা সহায়ক হতে পারে। সম্পত্তি লুকানো, মিথ্যা তথ্য দেওয়া বা যোগাযোগ এড়িয়ে চলা কোনও সমাধান নয়। মনে রাখবেন, হয়রানির বিরুদ্ধে আপনার অধিকার থাকলেও ঋণের দায় শেষ হয়ে যায় না। রিকভারি এজেন্ট শুধুমাত্র বকেয়া থাকার কারণে পুলিশ বা আদালতের ক্ষমতা ব্যবহার করতে পারে না।
ডিফল্ট এবং প্রতারণা: পার্থক্য বুঝুন
চাকরি চলে যাওয়া বা পরিশোধে অসুবিধা হওয়ার কারণে ঋণ পরিশোধে ব্যর্থতা স্বয়ংক্রিয়ভাবে প্রতারণা প্রমাণ করে না। ভারতীয় ন্যায় সংহিতা (BNS)-এর ধারা 318 অনুযায়ী, প্রতারণা বা জালিয়াতির অভিযোগ প্রমাণের জন্য নির্দিষ্ট শর্তাবলী খতিয়ে দেখা হয়। আইন সততার সাথে শুরু হওয়া লেনদেনের পরবর্তী লঙ্ঘন এবং লেনদেনের শুরুতে অসৎ উদ্দেশ্য থাকার মধ্যে পার্থক্য করে।
যদি আপনি জাল পরিচয় বা আয়ের ভুয়া নথি জমা দেন, তবে এটি মামলার আইনি অবস্থানকে গুরুতরভাবে পরিবর্তন করতে পারে। মনে রাখবেন, ১লা জুলাই ২০২৪ এর আগেকার ঘটনার জন্য পুরনো ভারতীয় দণ্ডবিধি (IPC) এবং প্রযোজ্য নিয়মাবলী প্রাসঙ্গিক হতে পারে। কোনও অভিযোগ BNS-এর ধারায় অন্তর্ভুক্ত হলেই তা প্রমাণিত হয় না। অন্যদিকে, একটি বিরোধকে কেবল দেওয়ানি বলে এড়িয়ে গেলে প্রকৃত অপরাধের তদন্ত বন্ধ হয় না। যদি পুলিশ আপনার সাথে যোগাযোগ করে, তবে তাদের পরিচয় যাচাই করুন, একজন আইনজীবীর পরামর্শ নিন এবং যথাযথ প্রক্রিয়ায় সহযোগিতা করুন। কোনও এজেন্ট যদি FIR দায়ের করার দাবি করে, তবে সেটি স্বাধীনভাবে যাচাই করুন।
চেক এবং ইলেকট্রনিক ম্যান্ডেটের ক্ষেত্রে বিশেষ বিবেচনা
যদি পেমেন্টের জন্য দেওয়া চেক বাউন্স হয়, তবে নির্দিষ্ট শর্ত পূরণ হলে নেগোশিয়েবল ইনস্ট্রুমেন্টস অ্যাক্ট (NI Act)-এর ধারা ১৩৮-এর অধীনে একটি মামলা হতে পারে। এর জন্য একটি পৃথক নোটিশ এবং অভিযোগ প্রক্রিয়া রয়েছে। লোনের বকেয়া পরিমাণ এবং চেকের মামলা অর্থনৈতিকভাবে সম্পর্কিত হলেও, এগুলি একই ধরনের আইনি প্রক্রিয়া নয়। কঠিন ফোন কল এড়াতে এমন চেক দেবেন না যা বাউন্স হতে পারে।
ইলেকট্রনিক পেমেন্ট ম্যান্ডেট (যেমন অটো-ডেবিট) ব্যর্থ হলেও, সংশ্লিষ্ট আইন এবং তথ্যের পৃথক পরীক্ষা প্রয়োজন। এটিকে কেবল একটি সাধারণ ট্রান্সফার ফেলিওর বা প্রতিবার একটি ফৌজদারি মামলা হিসেবে বিবেচনা করা উচিত নয়। রিটার্ন মেসেজ এবং আইনি নোটিশগুলি সংরক্ষণ করুন। যদি কোনও মামলা বিচারাধীন থাকে, তবে ব্যাঙ্কের সাথে পুনর্গঠনের (restructuring) আলোচনা আদালতের তারিখ স্বয়ংক্রিয়ভাবে পরিবর্তন করে না।
ব্যাঙ্ক কীভাবে টাকা আদায় করতে পারে?
চুক্তি, ঋণদাতা এবং উপলব্ধ ফোরামের উপর নির্ভর করে, ব্যাঙ্ক দেওয়ানি মামলা (civil suit), আরবিট্রেশন (arbitration) বা অন্যান্য আইনি পথে টাকা আদায় করতে পারে। আরবিট্রেশন নোটিশ পেলে, দাবির পরিমাণ, চার্জ, এখতিয়ার এবং নিয়োগ প্রক্রিয়া সম্পর্কে পরামর্শ নিন। মনে রাখবেন, প্রতিটি পার্সোনাল লোন একই ট্রাইব্যুনালে যাবে এমন কোনও নিয়ম নেই।
ব্যাঙ্কের নিজস্ব নোটিশ স্বয়ংক্রিয়ভাবে আদালতের ডিক্রি (decree) নয়। এর ধরণ এবং প্রতিক্রিয়া জানানোর প্রয়োজনীয়তা বুঝুন। একটি বৈধ ডিক্রি বা কার্যকর পুরস্কারের পরে, আইন অনুযায়ী সম্পত্তি সংযুক্তিকরণ (attachment) হতে পারে, তবে এটি নির্দিষ্ট ছাড় এবং শর্তাবলীর অধীন। আনসিকিওরড লোন (unsecured loan) মানে হল সেই লোনের জন্য কোনও নির্দিষ্ট জামানত নেই; এর মানে এই নয় যে আদালতের পরে কোনও আদায় সম্ভব নয়। কোনও রিকভারি এজেন্ট আপনার সিদ্ধান্ত অনুযায়ী বাড়ির জিনিসপত্র বাজেয়াপ্ত করতে পারে না, যেন তাদের সাধারণ कुर्की (attachment) করার ক্ষমতা আছে।
দেওয়ানি কার্যবিধিতেও কারাবাস সম্ভব
দেওয়ানি কার্যবিধি (CPC)-এর ধারা ৫১ অনুযায়ী, অর্থ ডিক্রির (money decree) কার্যকরীকরণের সময় আটকের (detention) ক্ষেত্রে সুরক্ষা এবং শর্তাবলী রয়েছে। ব্যক্তিকে কারণ দর্শানোর সুযোগ এবং আদালতের লিখিত সন্তুষ্টির মতো প্রয়োজনীয়তাগুলি গুরুত্বপূর্ণ। শুধুমাত্র পরিশোধে অক্ষমতাকে স্বয়ংক্রিয়ভাবে কারাদণ্ড হিসাবে বিবেচনা করা উচিত নয়। তবে, দেওয়ানি ঋণের ক্ষেত্রে কখনও কারাদণ্ড সম্ভব নয়, এমন দাবিও ভুল। যদি কোনও ব্যক্তির পরিশোধের সামর্থ্য থাকে কিন্তু তিনি তা করতে অস্বীকার করেন বা অসৎ আচরণ করেন, তবে তা প্রাসঙ্গিক হতে পারে।
সুপ্রিম কোর্টের একটি গুরুত্বপূর্ণ রায় (Jolly George Varghese v. Bank of Cochin, 1980) দারিদ্র্য এবং দেওয়ানি আটকের প্রয়োজনীয় শর্তাবলীর মধ্যে পার্থক্য তুলে ধরেছে। এই রায়ের মূল নীতি বৈধ বিচারিক পরীক্ষার সমর্থন করে, কার্যকরীকরণ থেকে সম্পূর্ণ ছাড়ের নয়। আপনার বর্তমান আর্থিক সংস্থান এবং প্রয়োজনীয় ব্যয়ের সঠিক রেকর্ড রাখুন। কার্যকরীকরণ নোটিশের জবাব একজন আইনজীবীর সহায়তায় দিন।
রিকভারি এজেন্টের সীমাবদ্ধতা
ভারতীয় রিজার্ভ ব্যাঙ্ক (RBI)-এর নির্দেশিকা অনুযায়ী, বাণিজ্যিক ব্যাঙ্ক এবং NBFC-গুলির জন্য নির্ধারিত আচরণ বিধি রয়েছে। বকেয়া ঋণ আদায়ের সময় হুমকি দেওয়া, জনসমক্ষে অপমান করা, পরিবারের গোপনীয়তায় হস্তক্ষেপ করা, ভয় দেখানো বা বেনামী কল করা এবং বিভ্রান্তিকর দাবি করা নিষিদ্ধ। সকাল ৮টার আগে এবং সন্ধ্যা ৭টার পরে রিকভারি সংক্রান্ত ফোন কলও নিষিদ্ধ। আউটসোর্সড এজেন্টদের আচরণের জন্য নিয়ন্ত্রিত ঋণদাতা (regulated lender) দায়ী থাকে।
এই নির্দেশিকাগুলিতে মাইক্রোফাইন্যান্স ঋণের ক্ষেত্রে কিছু ব্যতিক্রম থাকতে পারে। যদিও নির্দিষ্ট সময়ের মধ্যে হয়রানি অনুমোদিত নয়। সমস্ত বার্তা, ফোন নম্বর, তারিখ এবং ঘটনার বিবরণ রেকর্ড করে রাখুন। ব্যাঙ্কের কাছ থেকে অনুমোদিত সংস্থা এবং এজেন্টের তথ্য চাইতে পারেন। কোনও রকম হিংসা বা হুমকির সম্মুখীন হলে উপযুক্ত পুলিশি সহায়তা নিন। মনে রাখবেন, ব্যাঙ্কিং অভিযোগ এবং ফৌজদারি অভিযোগ দুটি ভিন্ন বিষয় এবং একটি অন্যটির বিকল্প নয়।
প্রথমে ব্যাঙ্ককে লিখিত অভিযোগ জানান
আপনার ঋণদাতার নির্দিষ্ট অভিযোগ নিষ্পত্তি কর্মকর্তা (grievance officer) বা অনুমোদিত চ্যানেলে একটি স্পষ্ট অভিযোগ দায়ের করুন। অভিযোগে আপনার লোন অ্যাকাউন্টের রেফারেন্স, ঘটনার বিবরণ, বার্তার প্রমাণ এবং আপনি কী প্রতিকার চান তা উল্লেখ করুন। হয়রানি, অস্পষ্ট চার্জ, ভুল ব্যালেন্স বা জমা দেওয়া অর্থ ক্রেডিট না হওয়ার মতো সমস্যাগুলি উল্লেখ করুন।
অভিযোগ জমা দেওয়ার এবং প্রাপ্তি স্বীকারের প্রমাণ রাখুন। কোনও অপরিচিত ব্যক্তিকে আপনার ব্যক্তিগত বা আর্থিক তথ্য পাঠাবেন না। পেমেন্টের বিষয়ে আলোচনা চালিয়ে যেতে পারেন। এমনকি যদি আপনি একটি বিতর্কিত ব্যালেন্স স্বীকার করেন, তবে আপনি আপত্তিজনক কলের বিরোধিতা করতে পারেন। আপনার লোন অ্যাকাউন্টের মূল পরিমাণ, সুদ, চার্জ এবং জমা হওয়া অর্থ সহ একটি নতুন স্টেটমেন্ট চাইতে পারেন। অভিযোগ জমা দেওয়া মানেই আপনার ঋণ পরিশোধের বাধ্যবাধকতা স্থগিত (moratorium) হয়ে যাওয়া নয়, বা RBI-এর কাছে অভিযোগ বিচারাধীন থাকা মানেই সমস্ত আদায় বন্ধ হয়ে যাওয়া নয়।
RBI ওমবাডসম্যান স্কিম, ২০২৬
রিজার্ভ ব্যাঙ্ক-ইন্টিগ্রেটেড ওমবাডসম্যান স্কিম, ২০২৬, ১লা জুলাই ২০২৬ থেকে কার্যকর হয়েছে। নতুন অভিযোগের ক্ষেত্রে পুরনো ২০২১ সালের নির্দেশিকা অন্ধভাবে অনুসরণ করবেন না। পুরনো অভিযোগ, আপিল এবং পুরস্কারের জন্য একটি সেভিংস ব্যবস্থা রয়েছে। RBI CMS পোর্টাল হল: https://cms.rbi.org.in।
অভিযোগ দায়ের করার আগে, সংশ্লিষ্ট সংস্থা এবং পরিষেবাটি নতুন স্কিমের আওতায় পড়ে কিনা তা পরীক্ষা করুন। অভিযোগ দায়ের করার আগে নিয়ন্ত্রিত সংস্থার কাছে অভিযোগ জানানো বাধ্যতামূলক। যদি ৩০ দিনের মধ্যে কোনও উত্তর না পান, অথবা RBI/NPCI/কার্ড-নেটওয়ার্ক নির্দেশিকায় নির্ধারিত সময়ের বেশি সময় অতিবাহিত হয়, অথবা প্রাপ্ত উত্তরে আপনি সন্তুষ্ট না হন, তবে আপনি ওমবাডসম্যানের কাছে অভিযোগ জানাতে পারেন। সাধারণত, শেষ যোগাযোগ বা ৩০ দিনের সময়সীমা শেষ হওয়ার ৯০ দিনের মধ্যে অভিযোগ দায়ের করতে হয়।
RBI অভিযোগ থেকে কী গ্যারান্টি পাওয়া যায় না?
ওমবাডসম্যান স্কিম পরিষেবা সংক্রান্ত ত্রুটির জন্য। এটি লোন মওকুফ (waiver), নির্দিষ্ট শতাংশে নিষ্পত্তি (settlement) বা নতুন ক্রেডিট পাওয়ার গ্যারান্টি দেয় না। ঋণদাতার বাণিজ্যিক সিদ্ধান্তের ক্ষেত্রে কিছু ব্যতিক্রম রয়েছে। যদি একই অভিযোগ অন্য কোনও ফোরামে বিচারাধীন থাকে বা সেখানে নিষ্পত্তি হয়ে থাকে, তবে ওমবাডসম্যানের কাছে অভিযোগের গ্রহণযোগ্যতা প্রভাবিত হতে পারে।
শুধুমাত্র পরিশোধে অসুবিধা হওয়ার কারণে ঋণ বাতিল করার জন্য অভিযোগ দায়ের করা উচিত নয়। এই স্কিমের অধীনে অভিযোগ প্রক্রিয়া বিনামূল্যে। যারা ফি নিয়ে ঋণ বা ক্রেডিট এন্ট্রি সরিয়ে দেওয়ার প্রতিশ্রুতি দেয়, তাদের থেকে সাবধান থাকুন। ভুল ব্যালেন্স সংশোধন, ক্রেডিট রিপোর্টিং এবং স্বেচ্ছায় নিষ্পত্তি ভিন্ন বিষয়। আপনার অভিযোগ, ব্যাঙ্কের উত্তর এবং প্রাসঙ্গিক প্রমাণপত্র সংরক্ষণ করুন। ওমবাডসম্যানের রায়ের অপেক্ষায় আদালতের বা আরবিট্রেশনের সময়সীমা অতিক্রম করবেন না।
পুনর্গঠন (Restructuring) বা নিষ্পত্তির (Settlement) জন্য কীভাবে আবেদন করবেন?
যদি আপনার আর্থিক অবস্থার পরিবর্তন হয়, তবে একটি সৎ বিবরণ এবং একটি বাস্তবসম্মত পরিশোধের প্রস্তাব লিখিতভাবে জমা দিন। মেয়াদ বাড়ানো, কিস্তি পরিবর্তন করা বা ঋণদাতার অনুমোদিত নীতি অনুযায়ী নিষ্পত্তির বিষয়ে জিজ্ঞাসা করুন। শুধুমাত্র অনুরোধ করলেই আপনি ছাড় বা EMI হলিডে পাওয়ার অধিকারী হয়ে যাবেন না।
পরিশোধের মোট পরিমাণ, সুদ এবং চার্জগুলি বিবেচনা করুন। দীর্ঘ মেয়াদ ছোট EMI দিলেও মোট খরচ বাড়িয়ে দিতে পারে। নিষ্পত্তির পরিমাণ পরিশোধ করার আগে, অনুমোদিত উৎস থেকে লিখিত শর্তাবলী নিন। এতে অ্যাকাউন্ট, পরিমাণ, তারিখ, বকেয়া এবং অ্যাকাউন্ট বন্ধ করার নথির স্থিতি স্পষ্টভাবে উল্লেখ থাকা উচিত। নিষ্পত্তি আপনার ভবিষ্যতের ক্রেডিট এবং রিপোর্টিংকে প্রভাবিত করতে পারে। ‘নিষ্পত্তিকৃত’ (settled) এবং ‘সম্পূর্ণ পরিশোধিত’ (closed) অ্যাকাউন্টের অর্থ ভিন্ন হতে পারে। সঠিক রিপোর্টিং দাবি করুন এবং পরে তা পরীক্ষা করুন; মনে রাখবেন, সঠিক ইতিহাস অবিলম্বে মুছে যাবে না।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী (FAQs)
প্রশ্ন: তিনটি EMI বকেয়া থাকলে কি রিকভারি এজেন্ট গ্রেফতার করাবে?
উত্তর: না, রিকভারি এজেন্টের গ্রেফতার করানোর কোনও ক্ষমতা নেই। আসল পুলিশ বা আদালতের পদক্ষেপের একটি পৃথক আইনি ভিত্তি থাকবে, যার জন্য সময়মতো প্রতিক্রিয়া জানানো উচিত।
প্রশ্ন: আমার পরিবার কি স্বয়ংক্রিয়ভাবে আমার ঋণের জন্য দায়ী হবে?
উত্তর: শুধুমাত্র আত্মীয়তার ভিত্তিতে কেউ দায়ী হয় না। সহ-ঋণগ্রহীতা (co-borrower), গ্যারান্টার বা আইনিভাবে দায়বদ্ধ ব্যক্তির পরিস্থিতি ভিন্ন হতে পারে।
প্রশ্ন: RBI অভিযোগ করলে কি সুদ বন্ধ হয়ে যাবে?
উত্তর: শুধুমাত্র অভিযোগ দায়ের করলেই সুদ স্বয়ংক্রিয়ভাবে বন্ধ হয় না। প্রযোজ্য চুক্তি, নিয়ম এবং প্রাপ্ত সুবিধার শর্তাবলী দেখুন।
প্রশ্ন: ব্যাঙ্ক কি আমার বিরুদ্ধে মামলা করতে পারে?
উত্তর: হ্যাঁ, আইনি আদায়ের জন্য ব্যাঙ্ক মামলা করতে পারে। ফৌজদারি অভিযোগ টিকবে কিনা তা অতিরিক্ত তথ্য এবং আইনের উপর নির্ভর করবে।
প্রশ্ন: অন্য অ্যাপ থেকে লোন নিয়ে কি EMI পরিশোধ করব?
উত্তর: নতুন লোনের মোট খরচ এবং আপনার পরিশোধের ক্ষমতা সাবধানে বিচার করুন। একটি ব্যয়বহুল নতুন ঋণ সমস্যা আরও বাড়িয়ে তুলতে পারে। প্রথমে আপনার বর্তমান ঋণদাতার সাথে আলোচনা করা এবং স্বাধীন পরামর্শ নেওয়া সহায়ক হতে পারে।
সঠিক পরামর্শ
একটি বাজেট তৈরি করুন, আপনার স্টেটমেন্টগুলি পরীক্ষা করুন, নোটিশগুলি সংরক্ষণ করুন এবং এমন একটি পরিশোধ পরিকল্পনা তৈরি করুন যা আপনি মেনে চলতে পারবেন। হয়রানির রেকর্ড রাখুন এবং বর্তমান অভিযোগ প্রক্রিয়া অনুসরণ করুন। পুলিশি যোগাযোগ, আইনি নোটিশ, আরবিট্রেশন বা আদালতের কার্যক্রমে সময়মতো একজন আইনজীবীর সাহায্য নিন। আপনার অধিকারগুলি বৈধ আদায় নিশ্চিত করতে সাহায্য করে; সঠিক রেকর্ড এবং দায়িত্বশীল যোগাযোগ ঋণের দায়বদ্ধতা পরিচালনা করতে সহায়ক।
বর্তমান প্রকল্পের আনুষ্ঠানিক সূত্র: RBI — Integrated Ombudsman Scheme 2026 FAQ।