मकान का बयाना वापस नहीं मिल रहा? पहले लोन रिजेक्शन की वजह समझें
मकान पसंद आया, टोकन मनी दे दी और बैंक ने होम लोन मना कर दिया। अब मालिक कह रहा है, “बयाना वापस नहीं होगा।” इस स्थिति में रकम छोड़ देना या तुरंत पुलिस की धमकी देना सही शुरुआत नहीं है। पहले देखें कि लोन क्यों रिजेक्ट हुआ, रसीद में क्या लिखा है और सौदा किन शर्तों पर तय हुआ था।
होम लोन रिजेक्ट होने पर बयाना वापसी हर मामले में अपने आप नहीं होती। लेकिन “non-refundable” लिख देने से भी हर कटौती सही नहीं हो जाती। यह गाइड निजी मकान मालिक और बिल्डर के मामलों का अंतर, जरूरी सबूत और व्यावहारिक अगला कदम समझाती है।
अपनी पात्रता और प्रॉपर्टी की समस्या: दोनों अलग हैं
पहली स्थिति: बैंक ने आपकी आय, मौजूदा EMI, क्रेडिट इतिहास या उपलब्ध दस्तावेजों के कारण लोन नहीं दिया। अगर एग्रीमेंट में loan approval की शर्त नहीं थी, तो अपनी funding की परेशानी अकेले पूरी रकम वापसी की पक्की वजह नहीं होती। cancellation, समयसीमा और भुगतान की जिम्मेदारी पढ़नी होगी।
दूसरी स्थिति: बैंक ने संपत्ति की legal या technical जाँच में सवाल उठाए। उदाहरण के लिए मालिकाना दस्तावेज अस्पष्ट हैं, जरूरी अनुमति उपलब्ध नहीं है या निर्माण और स्वीकृत नक्शे में अंतर है। ऐसी स्थिति में बैंक से लिखित कारण और संबंधित कमी का विवरण माँगें।
तीसरी स्थिति: valuation कम होने से अपेक्षित लोन राशि नहीं मिल रही। यह मालिकाना हक में दोष का प्रमाण नहीं है। कम valuation, missing document, approval problem और defective title को एक जैसा बताने से शिकायत कमजोर हो सकती है।
बैंक का “policy के अनुसार मना” जैसा छोटा संदेश पूरा मामला नहीं समझाता। लिखें: क्या रिजेक्शन borrower eligibility के कारण है, property documents के कारण है या valuation के कारण? यदि बैंक कोई आंतरिक रिपोर्ट साझा नहीं करता, तो उपलब्ध लिखित clarification माँगें।
बयाना रसीद और एग्रीमेंट में क्या देखें?
रकम किसे दी गई: seller, builder या broker? रसीद किसने दी? property का पहचान विवरण क्या है? पूरी कीमत, शेष भुगतान की तारीख और रकम का उद्देश्य क्या लिखा है? केवल “token” नाम देखकर यह तय नहीं हो जाता कि रकम refundable advance है या performance की security के रूप में earnest money।
- क्या लिखा है कि सौदा बैंक लोन या satisfactory legal verification पर निर्भर है?
- कौन सा पक्ष कौन से दस्तावेज कब उपलब्ध कराएगा?
- लोन नहीं मिलने पर refund, cancellation या extension का क्या प्रावधान है?
- क्या forfeiture यानी जब्ती की शर्त और उसका trigger स्पष्ट है?
- क्या किसी extension या refund का लिखित वादा WhatsApp/email में है?
ब्रोकर की फीस और seller को दिया बयाना अलग रकम हो सकती है। दोनों का अलग हिसाब बनाएँ। केवल bank transfer भुगतान दिखाता है; यह भी सुरक्षित करें कि payment किस मकान और किस शर्त के लिए थी। बिना रसीद के संदेश, प्रस्ताव और seller की acknowledgment मददगार रिकॉर्ड हैं।
ध्यान रखें कि stamp, registration और agreement की जरूरत राज्य तथा दस्तावेज के प्रकार के अनुसार बदल सकती है। “नोटरी हुआ है इसलिए हर शर्त सही है” या “registered नहीं है इसलिए पैसा गया” जैसे निष्कर्ष खुद न निकालें।
कागजात में कमी होने पर refund की मांग कैसे मजबूत करें?
Transfer of Property Act की धारा 55 में, लागू शर्तों के तहत, seller की जिम्मेदारियों में ऐसे महत्वपूर्ण संपत्ति/टाइटल दोष बताना शामिल है जिनके बारे में उसे पता हो, buyer को पता न हो और साधारण सावधानी से buyer उन्हें न खोज सके। यह हर missing paper पर automatic refund का नियम नहीं है।
एक छोटी तालिका बनाएँ: माँगा गया कागज, माँगने की तारीख, seller का जवाब और बैंक का असर। फिर अपनी शिकायत में वही तथ्य लिखें। “आपके सारे कागज फर्जी हैं” की जगह “बैंक ने [कागज/समस्या] के कारण financing रोकी है, कृपया यह कमी स्पष्ट करें” अधिक उपयोगी है।
Mutation/revenue entry को अकेले अंतिम ownership proof न मानें। OC/CC या दूसरे approvals की जरूरत संपत्ति के प्रकार, निर्माण की स्थिति और स्थानीय नियम से जाँची जाती है। स्वतंत्र property lawyer से title और permissions की जाँच कराना बैंक के फैसले का विकल्प नहीं, अलग सावधानी है।
अगर कमी सुधारने योग्य है और आप सौदा पूरा करना चाहते हैं, तो लिखित extension और स्पष्ट deadline माँगें। अगर दस्तावेजों या बिक्री की क्षमता पर गंभीर सवाल है, तो cancellation/refund मांगने से पहले अपना agreement और अधिकार जँचवाएँ। बिना समीक्षा के default स्वीकारने वाला पत्र न लिखें।
क्या seller पूरा बयाना जब्त कर सकता है?
FACT: न पूरा refund हर मामले में तय है, न पूरी जब्ती। रकम की वास्तविक प्रकृति, contract, किसने शर्त तोड़ी और लागू कानून महत्वपूर्ण हैं। गैर-उचित penalty तथा उचित earnest-money forfeiture के बीच कानूनी फर्क है।
Supreme Court के Godrej Projects Development Ltd. बनाम Anil Karlekar, 3 फरवरी 2025 मामले में 20% Basic Sale Price की कटौती के बजाय 10% की कटौती के बाद balance refund वाला निर्देश बरकरार रहा; refund पर ब्याज वाला हिस्सा हटाया गया। इससे यह निष्कर्ष नहीं निकलता कि हर seller हमेशा 10% काट सकता है या हर buyer को तय ब्याज मिलेगा।
Kailash Nath Associates बनाम DDA में forfeiture, breach और compensation पर विचार हुआ। फैसले को अपने मामले पर लागू करते समय तथ्य और बाद के फैसले साथ पढ़ें। seller से कटौती की clause, उसका आधार और calculation लिखित में माँगें।
उदाहरण: ₹2 लाख देकर seller ने बाद में ₹50,000 deduction की बात कही तो पहले पूछें, यह किस शर्त और किस मद का हिसाब है? इसे अपने आप स्वीकार न करें, लेकिन बिना तथ्य पूरी रकम और दोगुना जुर्माना मिलने का दावा भी न करें।
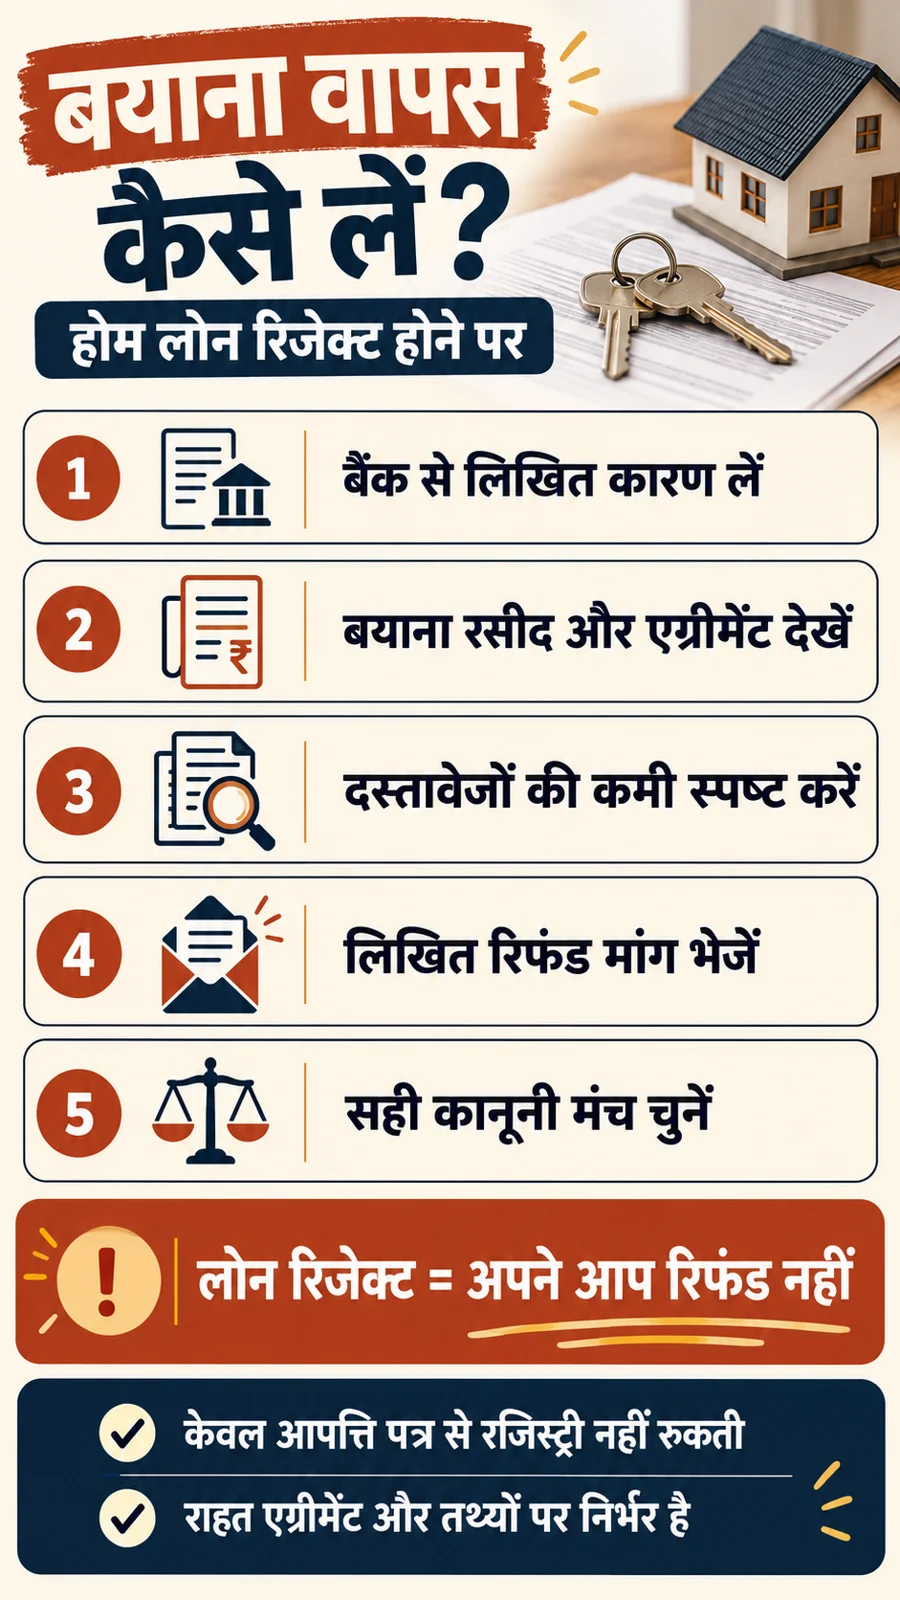
रिफंड के व्यावहारिक कदम और सही मंच
- रिकॉर्ड जुटाएँ: रसीद, agreement, transfer proof, bank clarification, advertisements और बातचीत।
- लिखित मांग भेजें: तथ्य, refund का आधार, रकम और जवाब की उचित तारीख दें। 7–15 दिन जैसी अवधि अपनी मांग के लिए रख सकते हैं; यह हर मामले की कानूनी समयसीमा नहीं है।
- समझौता साफ लिखें: लौटने वाली रकम, deduction, तारीख और payment mode तय करें। full-and-final waiver पढ़े बिना न करें।
- सही मंच चुनें: निजी resale seller के refund विवाद में civil remedy की जाँच करें। पात्र builder/project मामले में राज्य RERA या consumer remedy की उपयुक्तता lawyer से देखें।
RERA धारा 13 में promoter द्वारा 10% से अधिक advance/application fee लेने से पहले लिखित और registered agreement for sale का प्रावधान है। धारा 18 के refund अधिकार promoter के निर्दिष्ट default से जुड़े हैं; हर loan rejection पर धारा 18 का automatic refund नहीं है। private resale को भी हर बार RERA मामला न मानें।
दोनों पक्ष समझौता चाहते हों तो District Legal Services Authority से pre-litigation Lok Adalat का विकल्प पूछ सकते हैं। NALSA के अनुसार यह सौहार्दपूर्ण settlement का रास्ता है। सामान्य Lok Adalat समझौता न होने पर जबरन merits पर फैसला देने का विकल्प नहीं है।
जाली दस्तावेज या शुरुआत से धोखे के ठोस तथ्य हों तो अलग कानूनी शिकायत बन सकती है। लेकिन हर refund disagreement अपने आप cheating नहीं है। शिकायत तथ्यपूर्ण रखें। limitation की तारीखें भी जल्दी जँचवाएँ; बातचीत चलते रहने से हर deadline अपने आप नहीं बढ़ती।
क्या caveat या आपत्ति पत्र से रजिस्ट्री रुक जाएगी?
केवल बयाना बाकी होने का पत्र sub-registrar को देने से हर जगह नई रजिस्ट्री पर automatic रोक नहीं लगती। राज्य के registration नियम, statutory prohibitions और सक्षम court का आदेश अलग बात हैं। पैसा वापस करवाने के लिए रजिस्ट्री रोकने का सार्वभौमिक shortcut नहीं है।
CPC की धारा 148A की caveat court में आवेदन पर सुनवाई/notice से जुड़ी प्रक्रिया है; यह अपने आप stay या registrar का रोक आदेश नहीं है। resale का वास्तविक जोखिम हो तो lawyer से interim relief और आपके enforceable अधिकार की जाँच करवाएँ।
लिखित मांग का नमूना
विषय: [संपत्ति विवरण] की बयाना राशि वापसी/स्पष्टीकरण
मैंने [तारीख] को ₹[रकम] [रसीद/UTR] से दी थी। सौदे की शर्त [संबंधित clause/वादा] थी। बैंक के [तारीख] के जवाब में [सटीक कारण] बताया गया है। संलग्न रिकॉर्ड के आधार पर कृपया [मांगा गया दस्तावेज/स्पष्टीकरण] दें तथा [refund का आधार] के अनुसार राशि वापस करें। कोई कटौती प्रस्तावित हो तो उसकी clause और calculation लिखित में दें। कृपया [तारीख] तक उत्तर दें। मैं अपने उपलब्ध कानूनी अधिकार सुरक्षित रखता/रखती हूँ।
Advice
अगले सौदे में loan contingency, document verification, refund और deadlines लिखित रखें। blank cancellation form पर हस्ताक्षर न करें। refund agreement और रकम वास्तव में credit होने का प्रमाण दोनों रखें। सिर्फ “कल भेज देंगे” पर हफ्तों इंतजार न बढ़ाएँ।
यह भी पढ़ें: बिल्डर की देरी होने पर बैंक EMI का क्या करें?
FAQ
लोन मना होने पर पूरा बयाना वापस मिलेगा?
जरूरी नहीं। रिजेक्शन का कारण, loan contingency और contract/default की स्थिति देखें।
एग्रीमेंट में non-refundable है तो कुछ नहीं कर सकते?
ऐसी clause महत्वपूर्ण है, पर उसकी वैधता, प्रकृति और लागू facts की जाँच की जा सकती है।
बिना seller NOC refund की मांग कर सकते हैं?
मांग कर सकते हैं; seller की सहमति न होने पर विवाद का निर्णय उपयुक्त मंच पर होगा। हर refund के लिए एक जैसी NOC जरूरी नहीं है।
क्या बैंक rejection letter defective title साबित करता है?
हर बार नहीं। पत्र का सटीक कारण और स्वतंत्र legal जाँच जरूरी है।
क्या नोटिस से सात दिन में पैसा वापस आ जाएगा?
ऐसी गारंटी नहीं है। लिखित demand प्रमाण और settlement की शुरुआत है, अपने आप refund order नहीं।
सामान्य कानूनी जागरूकता; व्यक्तिगत सलाह नहीं। स्रोत जाँच: 13 अक्टूबर 2026। राज्य के नियम और अपने दस्तावेज स्थानीय property lawyer से जँचवाएँ।