क्रिप्टो P2P पर आपने अपनी holding बेची, रुपये बैंक में आए और कुछ दिन बाद UPI या ATM चलना बंद हो गया। बैंक ने बताया कि साइबर शिकायत के कारण खाता फ्रीज है। अब डर यह है कि जिस भुगतान को आपने सामान्य बिक्री समझा था, वह किसी ठगी की रकम से जुड़ा निकला।
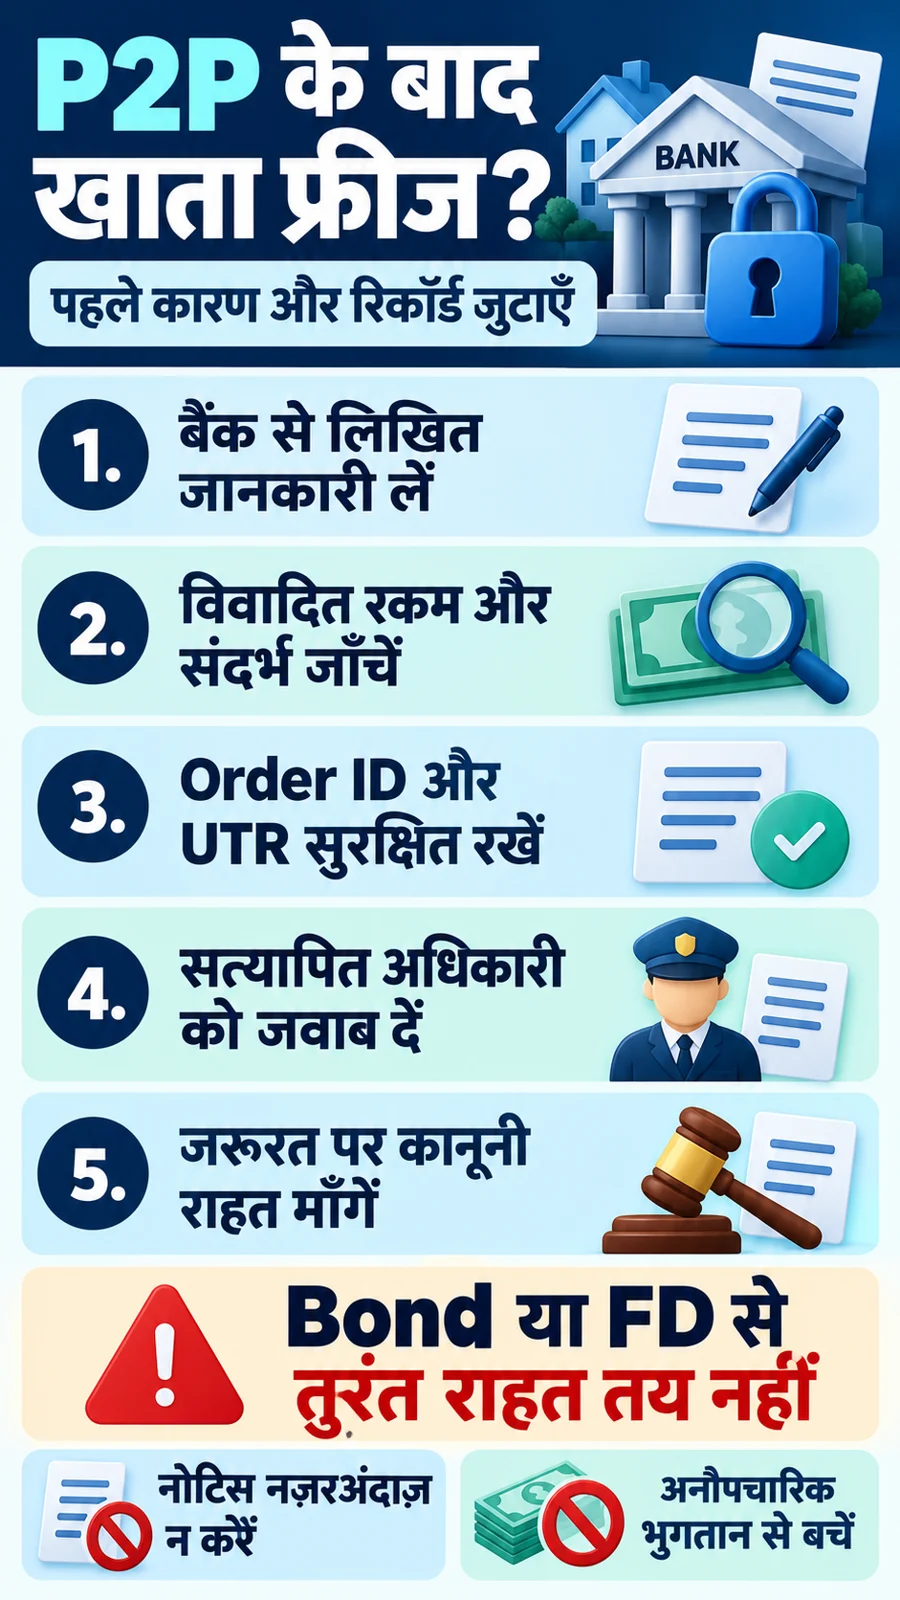
P2P क्रिप्टो के बाद बैंक खाता फ्रीज होने पर पहला कदम कारण और transaction trail लिखित में जुटाना है। केवल “मैं innocent हूँ” कहना, Binance order दिखाना या indemnity bond भेजना अपने आप खाता खुलने की गारंटी नहीं है। विवादित रकम सुरक्षित रखते हुए बाकी खाते के संचालन की राहत माँगी जा सकती है, लेकिन निर्णय वास्तविक आदेश, जाँच और लागू कानूनी प्रक्रिया पर निर्भर करेगा।
P2P भुगतान साइबर शिकायत तक कैसे पहुँचता है?
P2P में platform पर खरीदार मिलता है, लेकिन रुपये सीधे किसी बैंक खाते से आते हैं। स्क्रीन पर verified buyer दिखने के बावजूद पैसा तीसरे व्यक्ति के खाते से आ सकता है। यदि शिकायतकर्ता से ठगी के रुपये कई खातों से होते हुए आपके खाते तक आए, तो आपका credit भी जाँच में शामिल हो सकता है। आपका क्रिप्टो देना एक महत्वपूर्ण तथ्य है; उससे incoming रुपये का स्रोत स्वतः वैध साबित नहीं होता।
उदाहरण के लिए, आपने ₹15,000 के बदले क्रिप्टो दिया और खाते में पहले से ₹5 लाख थे। बाद में उस credit पर शिकायत आई। यही तथ्य पूरे balance को हमेशा वैध रूप से रोकने का निष्कर्ष भी नहीं देता और केवल ₹15,000 रोकना हर मामले में पर्याप्त है, यह भी तय नहीं करता। पहले पता करें कि कितने आदेश हैं और उनका दायरा क्या है। ये रकम केवल उदाहरण हैं।
“Layer-3” क्या बेगुनाही का प्रमाण है?
Layer शब्द पैसे के आगे बढ़ने की कड़ी समझाने के लिए इस्तेमाल होता है। यह ऐसा वैधानिक प्रमाणपत्र नहीं है जिससे तीसरी या चौथी कड़ी का व्यक्ति जाँच से बाहर हो जाए। दूरी के साथ transaction का उद्देश्य, payer का नाम, platform chat और आगे किए गए transfer भी महत्वपूर्ण हैं। अपने जवाब में तथ्य दें; इंटरनेट की किसी तय layer को बचाव की गारंटी मानकर नोटिस न छोड़ें।
सबसे पहले बैंक से ये विवरण माँगें
- प्रतिबंध का प्रकार: पूरा debit freeze, किसी रकम पर lien/hold, या अलग KYC/compliance रोक?
- रोक की तारीख, बताई गई disputed रकम, संबंधित credit की तारीख और UTR/reference।
- आदेश देने वाली agency, थाना/राज्य, reference और उपलब्ध IO का official संपर्क।
- जहाँ उपलब्ध और साझा करना संभव हो, FIR/NCRP complaint या requisition का संदर्भ/प्रति।
- क्या एक खाते पर कई अलग शिकायतों या राज्यों की रोक लगी है?
कुछ जाँच-संबंधी विवरण बैंक पूरी तरह साझा न कर सके, तो उपलब्ध जानकारी और refusal का कारण लिखित में माँगें। शाखा की मौखिक बात पर निर्भर न रहें। शिकायत का acknowledgment और बैंक grievance reference सुरक्षित रखें। सामान्य बैंक-फ्रीज प्रक्रिया के लिए हमारी साइबर सेल से बैंक खाता फ्रीज होने की गाइड भी पढ़ें।
परिवार के खाते भी बंद हों तो अलग रिकॉर्ड बनाएं
माता-पिता या spouse का खाता केवल रिश्तेदारी से स्वतः उसी शिकायत में फ्रीज नहीं माना जा सकता। हर account holder अपने बैंक से उसकी रोक का आधार पूछे। आपने बिक्री के रुपये किसी परिवारजन को भेजे थे, joint account है, या उनके खाते में अलग संदिग्ध credit है—इन स्थितियों का तथ्य अलग होगा। एक खाते से दूसरे में रकम क्यों गई, उसका वास्तविक कारण और उपलब्ध प्रमाण तैयार रखें।
एक खाते की राहत से दूसरे बैंक की अलग रोक स्वतः नहीं हटती। प्रत्येक account, complaint reference और agency की सूची बनाएँ। बैंक या पुलिस को गलत ownership बताना, transactions छिपाना या balance बचाने के लिए नई transfer chain बनाना समस्या बढ़ा सकता है।
P2P का evidence packet कैसे तैयार करें?
- Platform order ID, trade की तारीख/समय, crypto asset, quantity, agreed rupee amount और completion record।
- Platform पर दिखने वाला counterparty profile और उपलब्ध verification विवरण; उसके बारे में जानकारी बढ़ा-चढ़ाकर न लिखें।
- पूरा chat/export और payment instructions, विशेषकर payer का नाम buyer से अलग हो तो उसका रिकॉर्ड।
- Bank statement में credit, UTR, payer विवरण और संबंधित आगे के transfers।
- Crypto release record तथा जहाँ उपलब्ध wallet address और transaction hash।
- संबंधित वास्तविक purchase/sale या tax records, यदि आपके पास हों और माँगे जाएँ। हर individual P2P sale में GST invoice होना अनिवार्य मानकर नकली दस्तावेज न बनाएं।
Original export और screenshots दोनों रखें। एक तारीखवार सारांश बनाएं जिसमें order से bank credit और crypto release का संबंध साफ दिखे। Public पोस्ट या WhatsApp group में PAN, पूरा account number और दूसरे व्यक्ति के निजी विवरण न डालें। सत्यापित अधिकारी को जरूरत के अनुरूप प्रमाण दें और भेजने का रिकॉर्ड रखें।
पुलिस के नोटिस का जवाब: ईमेल और पेशी में फर्क समझें
पहले official channel से नोटिस और अधिकारी की पहचान जाँचें। उसके बाद समयसीमा के भीतर माँगे गए दस्तावेज और transaction explanation दें। फोन पर मिले नंबर या निजी UPI को पुलिस की पहचान का प्रमाण न मानें। पहचान verify करने का मतलब वास्तविक नोटिस की deadline अनदेखी करना नहीं है।
पुरानी CrPC की धारा 91 के document-production प्रावधान का नया समकक्ष BNSS की धारा 94 है। नए कानून के लागू होने और पुराने मामलों की saving provisions के कारण केवल section number देखकर नोटिस को गलत न घोषित करें। दस्तावेज माँगना और व्यक्तिगत उपस्थित होने का निर्देश अलग प्रश्न हैं। जिस notice में attendance आवश्यक है, उसके लिए “मैंने affidavit email कर दिया” अपने आप पर्याप्त नहीं होगा।
दूसरे राज्य की यात्रा कठिन हो तो official acknowledgment सहित समय, दूरस्थ document submission या अन्य उपयुक्त व्यवस्था का लिखित अनुरोध करें। राहत स्वीकृत न होने पर स्थानीय वकील से वास्तविक notice और लागू प्रावधान की समीक्षा कराएँ। पुलिस बुलावे के बारे में यह विस्तृत पोस्ट मदद करेगी।
क्या बैंक पूरे खाते की रोक को केवल disputed amount तक सीमित कर सकता है?
लिखित representation में स्पष्ट करें कि बैंक ने कौन-सा transaction और कितनी रकम बताई है, जबकि रोजमर्रा की जरूरतों की राशि भी blocked है। माँगें कि संबंधित authority से clarification लेकर, कानून और आदेश की अनुमति के अनुसार, रोक को पहचानी गई disputed रकम तक सीमित करने पर विचार हो। Salary, pension, rent या medical payments की कठिनाई का वास्तविक प्रमाण जोड़ें।
हर full freeze को स्वतः गैर-कानूनी लिखना ठीक नहीं है। अनेक complaints, कथित proceeds of crime, funds mixing और आदेश के स्वरूप का असर पड़ता है। एक शिकायत हटने के बाद भी दूसरी रोक रह सकती है। बैंक जाँच agency या अदालत का बाध्यकारी आदेश स्वयं रद्द कर दे, ऐसी अपेक्षा न रखें।
अदालत से राहत और bond/FD की वास्तविक भूमिका
पहले आदेश की प्रकृति और सही jurisdiction पहचानें। BNSS में seizure और proceeds of crime की attachment के प्रावधान अलग हैं; इसलिए हर account restriction पर एक ही section चिपकाना गलत है। लागू मामले में property seizure संबंधी BNSS धारा 503 के तहत मजिस्ट्रेट से उपयुक्त आदेश माँगने का रास्ता हो सकता है। पुराने proceedings में CrPC और अन्य उपयुक्त remedies की जरूरत हो सकती है।
वकील disputed रकम सुरक्षित रखने, बाकी रकम चलाने या जरूरत के अनुसार रोक हटाने की relief तैयार कर सकता है। Court bond, undertaking या deposit जैसी शर्त पर विचार कर सकती है; FD बनाना या indemnity bond भेजना हर मामले में स्वतः अधिकार नहीं देता। अधिकारक्षेत्र, FIR, requisition और स्थानीय लागू judgments देखे बिना “आज ही खाता खुलेगा” का दावा भरोसेमंद नहीं है।
बैंक को भेजने के लिए संक्षिप्त अनुरोध
मेरे account ending [XXXX] में [तारीख] से debit restriction है। कृपया प्रतिबंध का प्रकार, उपलब्ध complaint/requisition reference, संबंधित agency का संपर्क, disputed transaction/UTR तथा रकम लिखित में बताएं। मैं संबंधित P2P transaction के प्रमाण प्रस्तुत करने को तैयार हूँ। जहाँ लागू आदेश और कानून अनुमति दें, disputed रकम सुरक्षित रखते हुए शेष balance के उपयोग पर विचार तथा संबंधित authority से clarification किया जाए। कृपया इस अनुरोध का acknowledgment और grievance number दें।
IO के जवाब में इसी के साथ order ID, credit date, UTR और वास्तविक trade explanation लिखें। बताएँ कि संलग्न रिकॉर्ड क्या साबित करता है; “मैंने crypto दिया, इसलिए fraud की रकम लौटाने का प्रश्न ही नहीं” जैसा निरपेक्ष निष्कर्ष न दें। व्यक्तिगत कानूनी स्थिति के अनुसार उत्तर की समीक्षा कराएँ।
I4C, RBI शिकायत और पैसे वापस करने की माँग
I4C की आधिकारिक सूचना स्पष्ट करती है कि NCRP की शिकायतों की जाँच संबंधित State/UT agencies करती हैं और account lien/freeze का निर्णय IO या लागू नियमों के अंतर्गत बैंक करता है। इसलिए NCRP/I4C को केवल “unfreeze कर दो” लिखना सही authority के समक्ष पूरी कार्रवाई का विकल्प नहीं है।
बैंक की service deficiency के लिए grievance channel उपयोगी है; RBI complaint पुलिस या court order को स्वतः रद्द करने का माध्यम नहीं है। किसी private UPI पर “settlement”, “processing fee” या रिश्वत की अनौपचारिक माँग पर भुगतान न करें। वैध recovery/settlement के लिए सत्यापित लिखित आधार और कानूनी सलाह लें। रुपये भेज देना हर शिकायत से नाम हटने या सभी खातों की रोक खुलने की गारंटी नहीं है।
अक्सर पूछे जाने वाले सवाल
Platform पर buyer verified था। क्या इतना प्रमाण पर्याप्त है?
यह evidence का हिस्सा है, incoming funds के साफ स्रोत की गारंटी नहीं। Bank credit, payer और trade records का मिलान भी जरूरी है।
क्या केवल disputed रकम वापस कर देने से खाता खुल जाएगा?
अपने आप नहीं। संबंधित authority का निर्णय, सभी active restrictions और किसी settlement की वैध प्रक्रिया देखनी होगी।
क्या P2P रोक के लिए PAN, affidavit और GST invoice की तय checklist है?
हर केस की माँग अलग है। पहचान और genuine transaction records दें; universal checklist या fake invoice से बचें।
क्या मैं 48 घंटे में राहत का दावा कर सकता हूँ?
ऐसी सार्वभौमिक समयसीमा या सफलता की गारंटी नहीं है। लिखित जवाब और तथ्य तैयार करने से अगला कदम स्पष्ट होता है।
हमारी सलाह
पहले bank restriction की लिखित पहचान, फिर सभी P2P records, फिर verified IO को उचित जवाब—इसी क्रम में चलें। खाते की रोजमर्रा की जरूरत और disputed रकम को स्पष्ट करके उपयुक्त राहत माँगें। गंभीर notice, कई राज्यों की शिकायत या लंबे full freeze पर वकील की मदद लें।
यह सामान्य जानकारी है, व्यक्तिगत कानूनी राय नहीं। नोटिस, आदेश, लागू कानून और case facts के अनुसार प्रक्रिया बदल सकती है। समीक्षा: 13 अक्टूबर 2026। चित्र सांकेतिक हैं।