 Vista
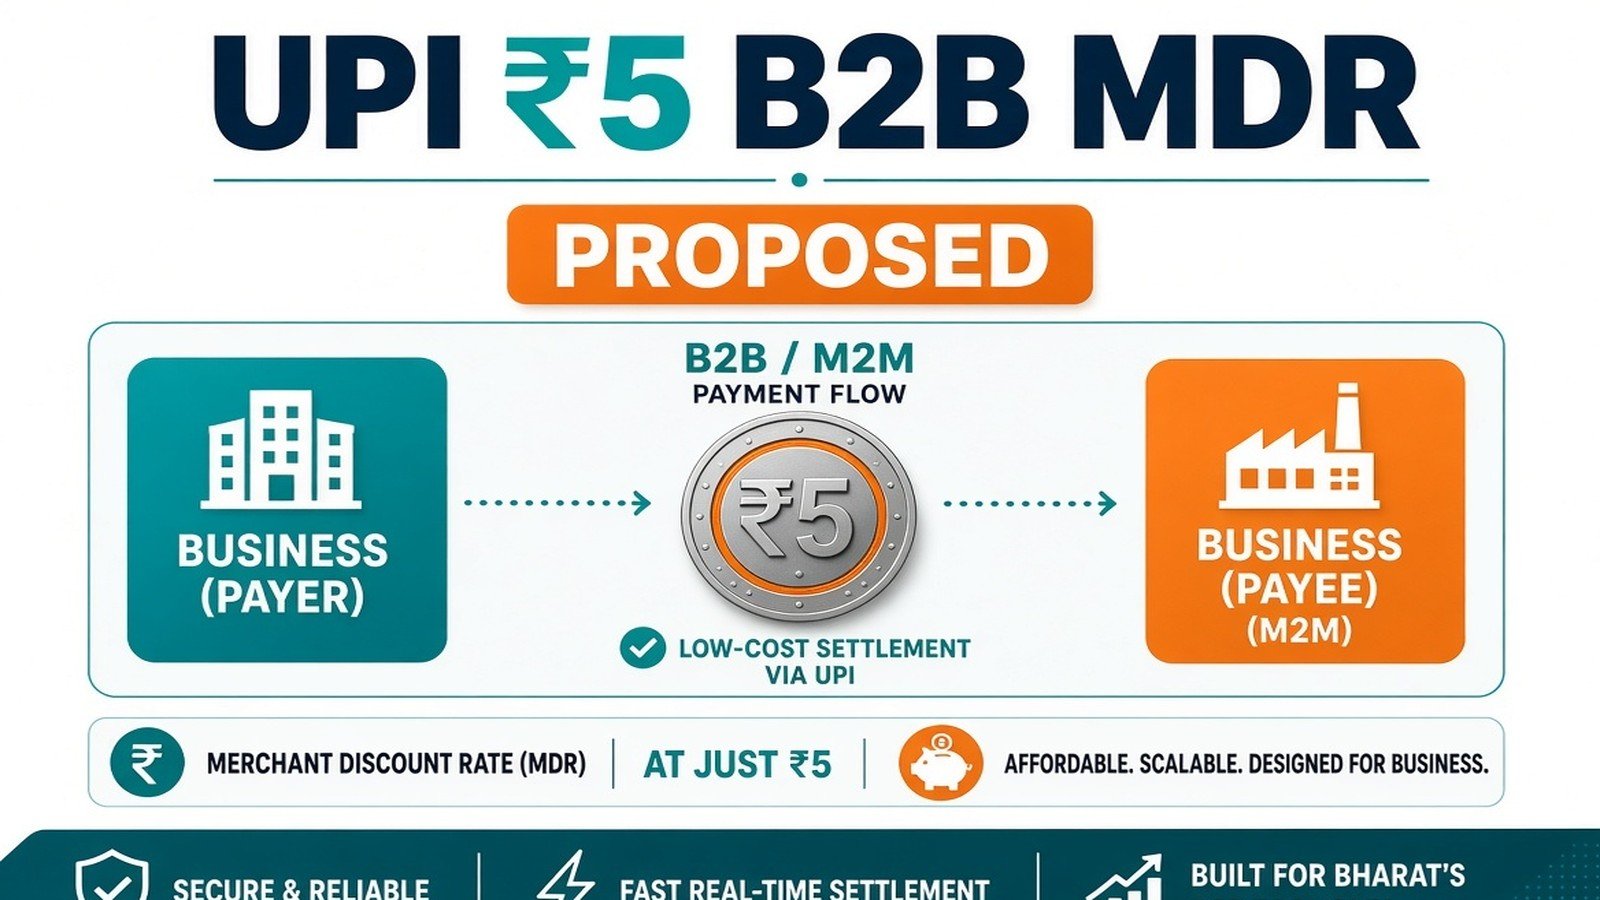
UPI B2B ₹5 MDR (नवंबर 2026): NPCI से जुड़े deliberations पर ₹5 flat merchant-to-merchant fee की रिपोर्ट आई है, लेकिन नई लागू होने की तारीख की आधिकारिक पुष्टि नहीं हुई। यह आम लोगों के P2P UPI पर ₹5 charge नहीं है। जानिए M2M, P2M, 0.4% MDR, ₹300 cap और व्यापारियों पर संभावित असर।
स्थिति: प्रस्तावित / लागू होने की तारीख की पुष्टि नहीं. पिछली आधिकारिक 15 सितंबर वाली P2M framework की चर्चा और 19 नवंबर की M2M खबर को अलग-अलग पढ़ें।

पुष्टि और अपडेट: 22 नवंबर 2026
UPI B2B ₹5 MDR लागू हो गया क्या? 22 नवंबर का सच
22 नवंबर 2026 तक सभी B2B UPI payments पर flat ₹5 MDR लागू होने की आधिकारिक तारीख तय होने की पुष्टि नहीं हुई है। 19 नवंबर को Business Standard और दूसरे समाचार माध्यमों ने sources के हवाले से रिपोर्ट किया कि NPCI की UPI और Services Steering Committee ने merchant-to-merchant payments के लिए ₹5 flat fee का विकल्प चुना है। लेकिन रिपोर्ट में rollout की final date तय नहीं होने की बात भी है।
इसलिए ‘आज से हर दुकान पर ₹5 UPI charge’ लिखना गलत होगा। यहाँ मुख्य चर्चा दो कारोबारियों के बीच होने वाले payment की है—जैसे दुकानदार थोक व्यापारी को stock का पैसा भेजे। यह सामान्य व्यक्ति से व्यक्ति के पैसे भेजने या customer द्वारा किराना दुकान के QR पर payment करने के समान नहीं है।
20 नवंबर की Business Today रिपोर्ट भी M2M ₹5 fee को consultation में चर्चा वाला विकल्प बताती है। जब तक NPCI या संबंधित authority final circular, merchant categories और effective date स्पष्ट नहीं करती, इसे लागू नियम नहीं बल्कि reported proposal समझना चाहिए।
B2B, M2M, P2M, P2P और P2PM UPI का फर्क
P2P यानी person-to-person payment। आप किसी दोस्त या परिवार के सदस्य के खाते में UPI से पैसे भेजते हैं, तो सामान्यतः यह P2P है। Finance Ministry की सितंबर 2026 clarification ने बताया कि ऐसी personal transfers users के लिए free रहेंगी, संबंधित bank और system limits का पालन करते हुए।
P2M में customer किसी registered merchant को payment करता है—जैसे supermarket का QR scan करके ₹3,000 देना। P2PM छोटे merchants की अलग category है। इसी classification में eligible छोटे दुकानदार और street vendors के लिए सितंबर के framework में zero MDR protection दी गई है; कुछ मामलों में monthly receipts ₹1 लाख तक की शर्त बताई गई थी।
B2B या M2M में एक business दूसरे business को payment करता है। उदाहरण के लिए किराना दुकानदार distributor को ₹40,000 दे, wholesaler manufacturer को settlement भेजे या B2B marketplace दूसरे व्यापारी से पैसा collect करे। ₹5 वाला नया reported प्रस्ताव ऐसी merchant-to-merchant transactions के लिए है, हर bank-to-bank transfer के लिए नहीं।
सितंबर 2026 में NPCI और सरकार ने क्या घोषित किया था?
15 सितंबर 2026 की official PIB release के अनुसार normal P2P UPI payments पर शुल्क नहीं लगाया गया था और ₹2,000 तक की eligible P2M merchant payments भी zero MDR framework में थीं। छोटे P2PM दुकानदारों और street vendors को भी कुछ onboarding और receipt-limit शर्तों के साथ राहत दी गई थी।
घोषित merchant MDR structure में कुछ specified P2M payments जो ₹2,000 से ज्यादा हों, उनके लिए 0.4% MDR और अधिकतम ₹300 का rate बताया गया। रेलवे, telecom, insurance, fuel और कुछ दूसरे thin-margin sectors में पात्र ₹2,000 से अधिक transactions के लिए flat ₹5 rule का अलग वर्णन था। Capital-market category के लिए 0.02% तथा ₹300 cap का भी उल्लेख किया गया।
शुरुआती implementation date 15 अक्टूबर 2026 तय बताई गई थी, लेकिन Diwali के बाद तक rollout टल गया। 19–20 नवंबर की reporting के हिसाब से नई final date जारी नहीं हुई थी। इसलिए सरकारी सितंबर document पढ़कर यह दावा नहीं करना चाहिए कि उसके सभी proposed MDR charges हर bank और हर merchant पर नवंबर में चालू हो चुके हैं।
₹5 M2M fee और रेलवे-टेलीकॉम वाले ₹5 MDR में अंतर
अभी दो अलग ₹5 वाली खबरें एक साथ viral हैं। पहली—सितंबर की official policy explanation जिसमें कुछ essential और thin-margin merchant categories के लिए ₹2,000 से ऊपर flat ₹5 MDR लिखा था। दूसरी—19 नवंबर की media reports में general business-to-business या merchant-to-merchant payments पर अलग flat ₹5 fee का प्रस्ताव।
पहले case में railways, telecom, insurance और fuel जैसे sectors की सूची public framework में लिखी है। दूसरे case में retailers, wholesalers, distributors और B2B platforms जैसी transactions का उल्लेख media sources के हवाले से हुआ है। इसे NPCI की प्रकाशित final general-B2B notification कहना अभी जल्दबाजी होगी।
इसलिए कोई वीडियो कहे कि ‘₹5 charge तो पहले से सरकारी website पर लिखा है, मतलब कल से सभी wholesaler payments पर शुरू’, तो दोनों categories अलग करके देखें। Payment P2M है या M2M? Merchant किस classification में onboard है? और संबंधित rate की प्रभावी तारीख क्या है? यही तीन सवाल खबर का सच साफ करते हैं।
0.4% vs flat ₹5: ₹20,000, ₹50,000, ₹75,000 पर कितना फर्क?
समझने के लिए एक hypothetical case लें। दुकानदार wholesaler को ₹20,000 देता है। अगर ऐसी transaction पर 0.4% percentage fee लगे, तो ₹80 बनेगा। Flat ₹5 model में इसी पात्र payment पर केवल ₹5 charge होगा। ₹50,000 पर 0.4% = ₹200, जबकि flat model = ₹5; ₹75,000 पर percentage framework का ₹300 cap और flat model में ₹5 होगा।
ये केवल दो संभावित शुल्क संरचनाओं की तुलना हैं, आज आपके bank द्वारा कट रहे fees का दावा नहीं। Actual amount इस बात पर निर्भर करेगा कि final circular में किस transaction को B2B माना जाता है, कोई minimum threshold है या नहीं और कौन-सा rule किस समय लागू होगा।
छोटे transactions में flat fee हमेशा बेहतर हो, यह भी निश्चित नहीं। ₹1,000 पर सीधे 0.4% का arithmetic ₹4 है, जो ₹5 से कम है। लेकिन सितंबर P2M policy में ₹2,000 तक अलग exemption है, इसलिए केवल calculator से actual charge तय नहीं किया जा सकता। Accounting के लिए final rules जरूरी हैं।
क्या आम UPI users को हर payment पर ₹5 देना होगा?
नहीं, ₹5 B2B proposal को आम customer पर सीधे ₹5 charge समझना गलत है। Finance Ministry ने सितंबर में कहा था कि ordinary person-to-person UPI transfers free रहेंगे। Merchant Discount Rate एक merchant payment ecosystem की fee है, जिसे हर retail customer के bank खाते से अलग काटने की अनुमति नहीं बताई गई।
Official NPCI FAQ के अनुसार merchant सीधे MDR customer पर pass नहीं कर सकता। इसी तरह UPI apps ordinary payments पर छिपा platform fee नहीं जोड़ सकतीं, जैसा सरकारी framework में बताया गया। इसलिए दोस्त को ₹5,000 भेजना और दुकानदार द्वारा wholesaler को ₹50,000 भेजना अलग transaction types हैं।
किसी viral screenshot में ‘₹2,000 से ऊपर UPI charge’ लिखा हो, तो देखें किस तरह का merchant और किस date का नियम बताया जा रहा है। सामान्य customer को खरीदारी से पहले displayed final price देखना चाहिए और bank statement में कोई unexpected charge मिले तो official support पर शिकायत करनी चाहिए।
B2B UPI ₹5 MDR कब से शुरू होगा? Latest effective date
सितंबर वाले UPI MDR plan के लिए 15 अक्टूबर की initial timeline थी। बाद में NPCI implementation टालने की reporting आई और 20 नवंबर तक नई official date की पुष्टि नहीं मिली। व्यापारी संगठनों ने भी rollout रोकने और B2B exemption की मांग उठाई है।
Flat ₹5 M2M plan की proper implementation के लिए यह स्पष्ट करना जरूरी होगा कि किन merchant IDs पर charge है, क्या transaction amount की न्यूनतम सीमा है, कौन-सा bank या PSP debit करेगा, failed payment या refund पर fee क्या होगी और क्या relevant GST treatment अलग होगा। ये सारी शर्तें केवल समाचार के एक headline से तय नहीं हो सकतीं।
जैसे ही नया नियम आए, उसे NPCI circular और acquiring bank की official communication से मिलाएं। किसी WhatsApp forward या anonymous ‘बैंक नियम बदल गए’ message से अपने ग्राहकों पर शुल्क लगाने का फैसला न करें।
MDR पर GST लगेगा? Distributors ने क्या मांग की?
All India Consumer Products Distributors Federation यानी AICPDF ने नवंबर में Finance Minister को पत्र भेजकर merchant-to-merchant UPI payments को MDR से बाहर रखने का अनुरोध किया, जैसा NDTV Profit और अन्य outlets ने रिपोर्ट किया। उनका तर्क है कि retail से wholesaler और wholesaler से manufacturer तक एक ही supply chain में बार-बार processing cost आ सकती है।
Federation ने MDR की GST treatment पर भी स्पष्टता मांगी। NPCI payment-network rules बनाता है और RBI की regulatory भूमिका होती है, लेकिन किसी शुल्क पर GST की final tax policy संबंधित सरकार/ GST Council प्रक्रिया से तय होती है। इसलिए ‘हर ₹5 MDR के साथ 18% GST तय है’ जैसी लाइन बिना applicable notification के नहीं लिखनी चाहिए।
सामान की invoice पर GST और bank की processing fee पर कोई संभावित tax दो अलग विषय हैं। एक को दूसरे के नाम पर customer से extra रकम लेने का आधार न बनाएं। यदि business पर नया processing charge आए तो उसकी accounting invoice और tax treatment अपने accountant से verify करें।
दुकानदार, distributor और wholesaler पर कितना असर?
उदाहरण के लिए कोई retailer दिन में पाँच supplier settlements करता है। यदि भविष्य में हर qualifying B2B payment पर ₹5 fee लगे, तो पाँच payments का charge ₹25 होगा। 30 दिन में hypothetical ₹750 खर्च बन सकता है। यह केवल budget illustration है; final MDR live होने या exact billing का दावा नहीं।
जिन distributors के transactions बहुत बड़े होते हैं, उनके लिए 0.4% के मुकाबले flat ₹5 कम खर्च हो सकता है। दूसरी ओर कम margin पर चल रहे छोटे व्यापारी चाहते हैं कि ऐसी payment fee बिल्कुल न लगे। कई layers में charge जुड़ना उनके लिए चिंता का विषय है।
Payment service providers और banks का तर्क है कि payment infrastructure, security और dispute handling की लागत रहती है। ऐसे में सरकार को system sustainability और छोटे कारोबार की affordability का balance तय करना होगा। व्यापारी को अभी सबसे ज्यादा फायदा सही transaction classification और payment records रखने से होगा।
UPI MDR के लिए अभी business क्या तैयारी करे?
पहला काम अपने महीने भर के UPI receipts और outgoing settlements को अलग-अलग देखना है। Customer से दुकान पर आए payments, wholesaler/distributor को किए payments और व्यक्तिगत bank transfers एक ही category में न डालें। दूसरा, bank या QR provider से पता करें कि आपका merchant account किस category में registered है।
तीसरा, invoices और payments का clear reconciliation रखें; बड़ी रकम की हर transfer को automatically B2B मान लेना सही नहीं। चौथा, अगर bank नए MDR की बात करे तो rate, effective date, category और official circular की copy माँगें। पाँचवाँ, दुकानदार अपने staff को बताएं कि ग्राहक से ₹5 extra लेना reported M2M policy का logical result नहीं है।
छठा, GST implications और business expenses की tax treatment के लिए अपनी accounting team या qualified professional से सलाह लें। सातवाँ, failed payment और refund के मामले में payment service provider की terms follow करें। बिना पुष्ट कारण cash-only policy बनाना या ग्राहकों को UPI से डराना जरूरी नहीं।
आगे कौन से UPI ₹5 MDR keywords लोग खोज सकते हैं?
नए search questions हो सकते हैं: ‘UPI B2B ₹5 MDR effective date’, ‘NPCI M2M official circular’, ‘wholesaler UPI transfer charges 2026’, ‘UPI ₹2000 merchant charge kab lagega’, ‘MDR GST exempt hoga kya’, ‘P2M vs B2B UPI difference’ और ‘दुकानदार ₹5 UPI शुल्क ग्राहक से ले सकता है क्या’।
इन सबका search intent अलग है। Effective date और circular वाले सवाल का जवाब सिर्फ confirmed future notification से मिलेगा। वहीं P2P और M2M के अंतर का जवाब अभी उपलब्ध official categories से दिया जा सकता है। ये अगले संभावित सवाल हैं, न कि Google पर verified volume की कोई बनावटी संख्या।
जब किसी नई खबर के साथ notification आए, तो उसकी सही date, transaction type, rate, cap, merchant classification, exclusions और authority की पुष्टि करें। तब ही लेख को update करना चाहिए। पुरानी proposal को नई policy बताने से पाठक और व्यापार दोनों को नुकसान होता है।
UPI B2B ₹5 MDR: FAQs
क्या B2B UPI पर ₹5 charge शुरू हो गया?
22 नवंबर 2026 तक general M2M ₹5 charge की final official implementation date verify नहीं हुई। इसे reported proposal समझें।
क्या आम लोगों के UPI payments पर ₹5 लगेंगे?
नहीं, ordinary P2P transfers पर सरकार ने zero-charge framework स्पष्ट किया था। M2M चर्चा अलग है।
क्या ₹2,000 से ज्यादा हर UPI payment पर ₹5 लगेगा?
नहीं। सितंबर का flat ₹5 rule कुछ specific P2M sectors के लिए था; general B2B प्रस्ताव की final conditions अलग और अपुष्ट हैं।
M2M और P2M UPI में अंतर क्या है?
M2M में व्यापारी दूसरे व्यापारी को भुगतान करता है, P2M में ग्राहक व्यापारी को खरीदारी के लिए भुगतान करता है।
0.4% MDR और ₹5 flat fee में क्या फर्क है?
पहला transaction value के हिसाब से percentage-based model है, दूसरा qualifying transaction पर fixed fee का reported option।
₹5 MDR पर GST भी लगेगा?
Merchant groups ने GST clarification माँगी है। नई general B2B fee का tax treatment बिना official clarification के तय न मानें।
निष्कर्ष और विश्वसनीय स्रोत
फिलहाल M2M ₹5 चर्चा का मुख्य सवाल ‘कब से’ है, और इसका जवाब official effective-date notification आने पर ही स्पष्ट होगा। आम व्यक्ति के P2P UPI पर ₹5 शुल्क का कोई निष्कर्ष इस रिपोर्ट से नहीं निकलता।
- Ministry of Finance PIB: UPI P2P remains free (15 September 2026)
- NPCI official FAQs on select UPI merchant MDR
- Business Standard: M2M ₹5 proposal, 19 November 2026
- Business Today: B2B rollout still under discussion, 20 November 2026
- NDTV Profit: distributors seek exemption, 19 November 2026
Disclaimer: यह सामान्य नीति व वित्तीय जानकारी है। Bank/merchant fee के लिए अपने PSP तथा लागू official circular की पुष्टि करें।






Share Your Opinion
Comments are closed on this post.