साइबर सेल ने बैंक अकाउंट फ्रीज कर दिया है: शुरुआत कहाँ से करें?
दुकान का भुगतान आया, सैलरी जमा हुई या आपने किसी परिचित से पैसे लिए—और अचानक UPI बंद हो गया। बैंक कहता है, दूसरे राज्य की साइबर सेल ने खाता रोक दिया है। ऐसी स्थिति में सिर्फ “NOC लेकर आओ” सुनकर परेशान होना स्वाभाविक है। लेकिन सही शुरुआत है: रोक का कारण, विवादित रकम और संबंधित अधिकारी की जानकारी लिखित में जुटाना।
साइबर सेल अकाउंट फ्रीज होने का मतलब अपने-आप अपराध सिद्ध होना नहीं है। आपका खाता किसी शिकायत में पैसे के रास्ते से जुड़ा हो सकता है। वहीं केवल “मैं निर्दोष हूँ” कहना भी पर्याप्त नहीं: लेनदेन का वास्तविक कारण और दस्तावेज दिखाने पड़ सकते हैं। यह गाइड तत्काल रिकॉर्ड बनाने, आवेदन भेजने और जरूरत पर न्यायिक राहत माँगने का क्रम बताती है।
आज की काम की चेकलिस्ट
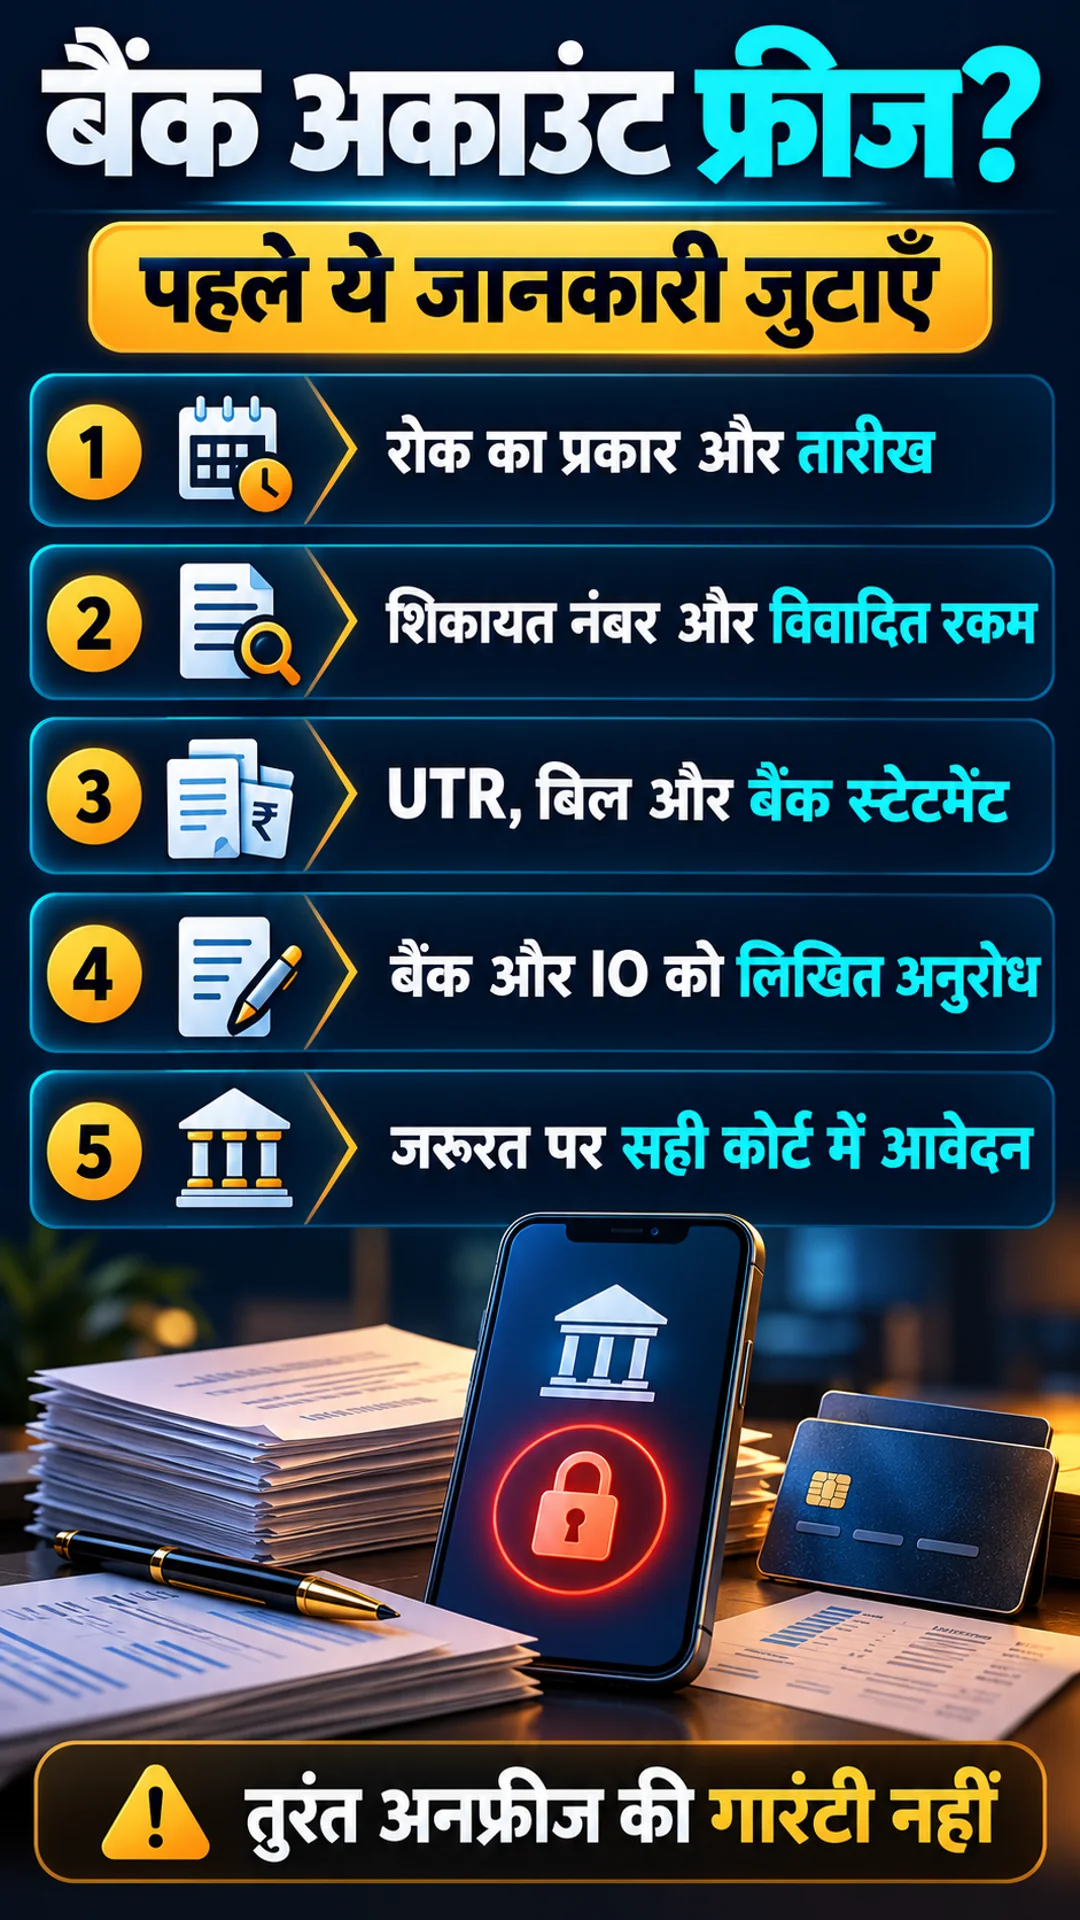
- बैंक ऐप का संदेश, असफल भुगतान और उपलब्ध स्टेटमेंट सुरक्षित करें।
- शाखा और बैंक के आधिकारिक शिकायत चैनल पर लिखित अनुरोध दें; प्राप्ति/टिकट नंबर लें।
- रोक की तारीख, प्रकार, विवादित रकम, शिकायत/FIR नंबर और संबंधित पुलिस इकाई की जानकारी माँगें।
- UTR, बिल, ऑर्डर, भुगतान का कारण और संबंधित बातचीत एक फाइल में रखें।
- पैसा भेजने वाले या “अनफ्रीज एजेंट” को जल्दबाजी में भुगतान न करें।
Debit freeze, lien और KYC रोक में क्या फर्क है?
Debit freeze में खाते से पैसे निकालना या भेजना रोका जा सकता है, जबकि पैसे आना जारी रह सकते हैं। Lien/hold में एक निर्धारित रकम रोककर बाकी बैलेंस उपलब्ध रखा जा सकता है। पूरा खाता बंद होना, किसी रकम पर होल्ड और बैंक की KYC संबंधी रोक अलग स्थितियाँ हैं। ऐप में दिख रहा एक शब्द पूरी कानूनी स्थिति नहीं बताता; बैंक से पुष्टि जरूरी है।
उदाहरण के लिए, खाते में ₹80,000 हैं और ₹5,000 के एक भुगतान पर सवाल है। आप अनुरोध कर सकते हैं कि विवादित रकम सुरक्षित रहे और शेष राशि का उपयोग मिले। लेकिन ₹75,000 तुरंत निकलने का अधिकार इस उदाहरण से तय नहीं होता। पुलिस निर्देश, एक से ज्यादा शिकायतें, दूसरी रोक और मामले के तथ्य असर डालेंगे।
अगर कई शिकायतें हैं तो प्रत्येक शिकायत का नंबर, रकम और आदेश देने वाली इकाई अलग पूछें। एक पुलिस स्टेशन की अनुमति आने से दूसरी रोक जरूरी नहीं हटेगी। बैंक से केवल कुल होल्ड देखकर अनुमान लगाने के बजाय शिकायतवार विवरण माँगना ज्यादा उपयोगी है।
बैंक से लिखित में कौन-सी जानकारी माँगें?
शाखा में आवेदन की दो प्रतियाँ ले जाएँ और अपनी प्रति पर प्राप्ति लें। ईमेल बैंक की वेबसाइट पर प्रकाशित पते या सुरक्षित शिकायत पोर्टल पर भेजें। खाते की पहचान के लिए पहले अंतिम चार अंक दें; पूरे दस्तावेज सिर्फ सत्यापित सुरक्षित चैनल पर साझा करें। PIN, OTP, CVV या पासवर्ड किसी आवेदन में नहीं लगता।
- रोक की तारीख और स्वरूप: debit freeze, lien या कोई अन्य प्रतिबंध।
- विवादित रकम, लेनदेन की तारीख और उपलब्ध UTR/reference।
- NCRP acknowledgment, FIR/crime number—जो रिकॉर्ड में उपलब्ध हो।
- आदेश/अनुरोध भेजने वाली पुलिस इकाई और अधिकारी का आधिकारिक संपर्क।
- संबंधित निर्देश की प्रति, या जितना विवरण साझा करना कानूनी रूप से संभव हो।
- अन्य सक्रिय रोक तथा रोक हटाने/सीमित करने के लिए अपेक्षित दस्तावेज और प्रक्रिया।
अगर बैंक कोई सूचना साझा नहीं कर सकता तो उसका कारण लिखित में माँगें। शाखा अधिकारी को जाँच अधिकारी मानकर बहस करने से समाधान नहीं निकलता। उनसे रिकॉर्ड, सही शिकायत चैनल और सक्षम अधिकारी तक अनुरोध पहुँचाने का काम करवाना लक्ष्य रखें।
बैंक को ईमेल: जानकारी और सीमित लीन का अनुरोध
विषय: खाते XXXX पर साइबर रोक का विवरण और सीमित प्रतिबंध की समीक्षा

महोदय/महोदया,
मेरे खाते के अंतिम चार अंक [XXXX] हैं। [तारीख] से [दिख रहा प्रतिबंध] लागू है। कृपया रोक का प्रकार, तारीख, विवादित रकम/UTR, उपलब्ध शिकायत या FIR नंबर और संबंधित पुलिस इकाई का आधिकारिक संपर्क बताएं। निर्देश की प्रति अथवा साझा करने योग्य विवरण दें।

[यदि जानकारी उपलब्ध है: संबंधित ₹___ का भुगतान ___ के लिए मिला था। दस्तावेज संलग्न हैं।]
कृपया सक्षम जाँच अधिकारी से स्पष्ट निर्देश लेकर, कानूनी रूप से संभव होने पर विवादित रकम तक रोक सीमित करने और शेष वैध राशि के संचालन की समीक्षा करें। मैं जाँच में सहयोग करूँगा/करूँगी और किसी लागू प्रतिबंध का उल्लंघन नहीं करूँगा/करूँगी।

कृपया शिकायत नंबर और लिखित उत्तर दें।
नाम: ___ | संपर्क: ___ | संलग्नक: ___
दूसरे राज्य की साइबर सेल हो और IO जवाब न दे तो क्या करें?
पहले बैंक से मिली इकाई और संपर्क को संबंधित राज्य पुलिस की आधिकारिक वेबसाइट से मिलाएँ। खोज परिणाम के विज्ञापन, WhatsApp पर मिले निजी नंबर या अनजान व्यक्ति की “NOC फीस” पर भरोसा न करें। आधिकारिक ईमेल पर छोटा विवरण, भुगतान का रिकॉर्ड और स्पष्ट अनुरोध भेजें; भेजे गए ईमेल और डिलीवरी का रिकॉर्ड रखें।
जवाब न मिले तो उसी पत्र के साथ संबंधित इकाई के प्रभारी और उचित वरिष्ठ अधिकारी को उपलब्ध आधिकारिक शिकायत प्रक्रिया से अनुस्मारक दें। बैंक के grievance/nodal officer को भी पहले आवेदन का नंबर दें। दैनिक किराया, इलाज या कारोबार रुक रहा हो तो बिल सहित कठिनाई बताएँ और अंतरिम समीक्षा माँगें। यह प्राथमिकता का अनुरोध है, तय समय में राहत का वादा नहीं।
दूसरे राज्य जाना हर मामले में पहला कदम नहीं है। अधिकारी से पूछें कि दस्तावेज ईमेल, डाक या अन्य अनुमत तरीके से दिए जा सकते हैं या नहीं। यदि औपचारिक नोटिस मिला है तो उसे अनदेखा न करें; उपस्थिति की जरूरत और वैध विकल्प मामले के अनुसार स्पष्ट करवाएँ। अपने स्थानीय थाने से मार्गदर्शन मिल सकता है, लेकिन वह दूसरे राज्य का आदेश अपने-आप रद्द नहीं करता।
IO को ईमेल: लेनदेन का स्पष्टीकरण
विषय: शिकायत/FIR [___] — खाते XXXX की रोक की समीक्षा

महोदय/महोदया,
बैंक ने [तारीख] को बताया कि आपके कार्यालय के निर्देश पर मेरे खाते XXXX पर रोक है। संबंधित भुगतान: ₹___, तारीख ___, UTR ___। यह भुगतान [वास्तविक कारण] के लिए मिला था। उपलब्ध बिल/ऑर्डर/स्टेटमेंट/बातचीत संलग्न हैं।

मैं जाँच में सहयोग के लिए तैयार हूँ। कृपया अतिरिक्त दस्तावेज, मेरी उपस्थिति की आवश्यकता और उचित जमा करने का तरीका बताएं। कानूनी रूप से उपयुक्त होने पर विवादित रकम सुरक्षित रखते हुए शेष खाते के संचालन हेतु बैंक को स्पष्ट निर्देश देने पर विचार करें।

कठिनाई: [जरूरी खर्च और प्रमाण, यदि हों]।
कृपया प्राप्ति और अगली प्रक्रिया की सूचना दें।
नाम/पता/संपर्क: ___
Layer-2 या Layer-3 में नाम आने पर कौन-से सबूत जरूरी हैं?
“लेयर” आम तौर पर पैसे आगे अलग-अलग खातों में जाने की कड़ी समझाने के लिए इस्तेमाल होता है। दूसरी या तीसरी कड़ी में होना अपने-आप निर्दोष होने का प्रमाण नहीं है। यह भी संभव है कि किसी वास्तविक बिक्री का भुगतान ऐसे खाते से आया हो जो बाद में धोखाधड़ी की शिकायत से जुड़ा निकले। अधिकारियों से अपनी वास्तविक स्थिति पूछें; खुद को प्रमाणित “लेयर-3 विक्टिम” घोषित न करें।
बिक्री थी तो invoice, सामान की delivery, ऑर्डर और ग्राहक से बातचीत रखें। फ्रीलांस काम था तो agreement, काम सौंपने का रिकॉर्ड और payment trail रखें। परिचित से भुगतान था तो सच-सच कारण और उसका उपलब्ध रिकॉर्ड दें। मूल फाइलों को संपादित न करें और तारीखवार एक पेज की chronology बनाएँ। जो नहीं जानते, साफ “मुझे जानकारी नहीं” लिखें।
पहले एक तथ्यात्मक representation पर्याप्त शुरुआत हो सकती है। यदि अधिकारी या कोर्ट affidavit माँगे तो स्थानीय आवश्यकताओं के अनुसार सत्यापित कराएँ। उसमें पहचान, लेनदेन, रकम का वास्तविक स्रोत/उद्देश्य, दस्तावेज और सहयोग का कथन रहेगा। इंटरनेट का हलफनामा कॉपी करके झूठा बिल, गलत घोषणा या blanket undertaking न दें। कोई सार्वभौमिक affidavit अनफ्रीज की गारंटी नहीं है।
BNSS धारा 503 और पुराने CrPC 457 में कोर्ट का विकल्प
BNSS की धारा 106 पुलिस की संपत्ति जब्ती की शक्ति से संबंधित है। धारा 503 में, पुलिस की जब्ती मजिस्ट्रेट को रिपोर्ट होने और संपत्ति जाँच/ट्रायल में आपराधिक कोर्ट में पेश न होने की स्थिति में, मजिस्ट्रेट को संपत्ति के संबंध में उचित आदेश देने की व्यवस्था है। पुराने CrPC में संबंधित प्रावधान धारा 102 और 457 हैं। कौन-सा कानून लागू होगा, यह पुराने लंबित मामले और बचत प्रावधान सहित देखकर तय होगा।
आपके खाते की रोक का कानूनी आधार अलग हो सकता है। इसलिए हर मामले में धारा 503 लिखकर एक ही अदालत में आवेदन देना सही नहीं। संबंधित केस, रोक का आदेश, न्यायालय का क्षेत्राधिकार और जाँच की अवस्था के अनुसार आवेदन तैयार होगा। आम तौर पर बैंक की लिखित जानकारी, स्टेटमेंट, भुगतान के सबूत, पहले पत्र और कठिनाई के दस्तावेज उपयोगी होंगे।
आवेदन में परिस्थिति के अनुसार पूरी रोक हटाने, विवादित रकम तक सीमित करने या जरूरी खर्च के लिए अनुमति माँगी जा सकती है। कोर्ट पुलिस का जवाब, रकम का अपराध से संबंध और उचित शर्तें देख सकती है। हाई कोर्ट में चुनौती का रास्ता भी तथ्य और क्षेत्राधिकार पर निर्भर करेगा। तुरंत पैसा मिलने या निश्चित दिन में आदेश आने का दावा भरोसेमंद नहीं है।
सुप्रीम कोर्ट के Shento Varghese v. Julfikar Husen, 2024 INSC 407 फैसले में मजिस्ट्रेट को जब्ती की सूचना देने में देरी का प्रश्न देखा गया। सिर्फ देरी होने से जब्ती अपने-आप अमान्य नहीं हो जाती। इसलिए “पुलिस ने देर से रिपोर्ट किया, अब बैंक को खोलना ही पड़ेगा” जैसे निष्कर्ष से बचें। खर्च वहन करना कठिन हो तो जिला विधिक सेवा प्राधिकरण से पात्रता के अनुसार सहायता पूछें।
RBI शिकायत कहाँ उपयोगी है, और कौन-सी गलतियाँ न करें?
पुलिस या अन्य सक्षम प्राधिकरण के आदेश का पालन करने वाले बैंक के खिलाफ उसी रोक को हटाने की शिकायत RBI Ombudsman का सामान्य रास्ता नहीं है। RBI की मौजूदा FAQ में ऐसे आदेशों के अनुपालन से पैदा शिकायतों की अपात्रता बताई गई है। बैंक की अलग सेवा-त्रुटि हो तो पहले बैंक को लिखें और वर्तमान योजना की पात्रता जाँचें; उसे पुलिस आदेश रद्द करने की प्रक्रिया न समझें।
अगर आप स्वयं ऑनलाइन वित्तीय धोखाधड़ी के पीड़ित हैं तो आधिकारिक साइबर शिकायत पोर्टल का उपयोग करें। लेकिन आपकी नई शिकायत दूसरे मामले के फ्रीज को स्वतः समाप्त नहीं करती। बैंक की KYC समस्या, loan recovery और cyber-police freeze को एक ही समस्या मानने से गलत रास्ते पर समय जाता है।
किसी को सीधे refund भेजकर शिकायत खत्म होने का अनुमान न लगाएँ। इससे दूसरी ठगी या वही रकम दो बार देने का खतरा हो सकता है। जाँच अधिकारी/कोर्ट की सत्यापित प्रक्रिया, लिखित निर्देश और भुगतान के रिकॉर्ड के बिना समझौता न करें। किसी अनजान व्यक्ति को अपना खाता इस्तेमाल करने देना या कमीशन पर पैसे आगे भेजना भी बंद करें।
Advice
अपने काम को तीन हिस्सों में रखें: बैंक से जानकारी, IO को सबूत, और जरूरत पर सक्षम कोर्ट में राहत। हर बातचीत के बाद तारीख और सार लिखें। एक जैसी तथ्यात्मक जानकारी दें; गलती मिले तो लिखित सुधार भेजें। परिवार को जरूरी खर्च की स्थिति बताएँ और वैध सहायता की व्यवस्था करें। रोक को चकमा देने के लिए विवादित रकम दूसरे खाते में घुमाने की कोशिश न करें।
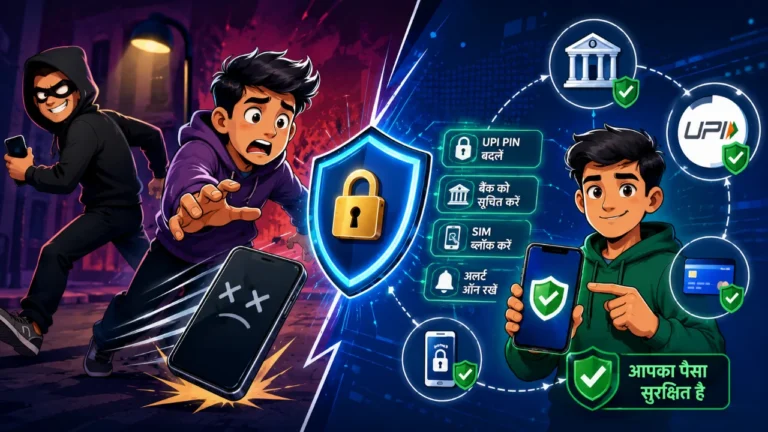
संबंधित जानकारी: फोन खोने पर UPI और बैंक अकाउंट सुरक्षित करना तथा पर्सनल लोन डिफॉल्ट और कानूनी अधिकार। दोनों स्थितियाँ साइबर फ्रीज से अलग हैं।
FAQ: साइबर सेल बैंक अकाउंट फ्रीज
क्या बैंक खुद खाता अनफ्रीज कर सकता है?
यदि रोक पुलिस/कोर्ट के निर्देश से है तो बैंक सामान्यतः लागू निर्देश के अनुसार काम करेगा। बैंक से त्रुटि सुधार, निर्देश की स्पष्टता और सक्षम अधिकारी की अनुमति की प्रक्रिया पूछें।
क्या दूसरे राज्य जाना जरूरी है?
हर बार नहीं। पहले आधिकारिक संपर्क पर दस्तावेज भेजने का अनुमत तरीका पूछें। औपचारिक नोटिस या उपस्थिति की कानूनी जरूरत हो तो उसे अनदेखा न करें।
क्या केवल विवादित रकम पर lien लग सकता है?
उपयुक्त मामले में ऐसा अनुरोध या न्यायिक राहत माँगी जा सकती है। यह मामले के तथ्य, आदेश और दूसरी सक्रिय रोक पर निर्भर है।
कितने दिन में खाता खुलेगा?
सभी मामलों की कोई एक समयसीमा नहीं। शिकायतों की संख्या, जाँच, दस्तावेज, अधिकारी/कोर्ट के निर्देश और बैंक में उनके लागू होने का समय अलग हो सकता है।
क्या NOC मिलने से सारी रोक हट जाएगी?
जरूरी नहीं। उसी खाते पर दूसरी शिकायत/आदेश हो सकते हैं। बैंक से सभी सक्रिय रोक का मिलान और हटाने की लिखित पुष्टि लें।
डिस्क्लेमर: यह भारत के लिए सामान्य कानूनी जानकारी है, व्यक्तिगत केस की राय नहीं। प्रावधान और प्रक्रिया मामले/राज्य के अनुसार बदल सकते हैं। तथ्य-जाँच: 13 अक्टूबर 2026। किसी ईमेल या आवेदन से परिणाम की गारंटी नहीं है।
स्रोत और आधिकारिक लिंक
- BNSS 2023, धारा 106 और 503 / sections 106 and 503
- Shento Varghese v. Julfikar Husen, 2024 INSC 407
- RBI Integrated Ombudsman Scheme — current FAQs
- National Cyber Crime Reporting Portal