సైబర్ సెల్ ఖాతా ఫ్రీజ్: ఏమి చేయాలి?
మీ బ్యాంక్ ఖాతాలో డబ్బు జమ అయినప్పుడు లేదా మీరు ఒకరి నుండి డబ్బు అందుకున్నప్పుడు, అకస్మాత్తుగా UPI పనిచేయడం ఆగిపోయి, మీ బ్యాంక్ ఖాతా ఫ్రీజ్ చేయబడిందని మీకు తెలియజేస్తే, అది ఆందోళన కలిగించే విషయం. ముఖ్యంగా, వేరే రాష్ట్రంలోని సైబర్ సెల్ మీ ఖాతాను స్తంభింపజేసిందని బ్యాంక్ చెప్పినప్పుడు, ‘NOC (No Objection Certificate) తీసుకురండి’ అని విన్నప్పుడు కలత చెందడం సహజం. అయితే, ఈ పరిస్థితిలో ప్రశాంతంగా ఉండటం ముఖ్యం. మీ ఖాతా ఎందుకు ఫ్రీజ్ చేయబడింది, ఎంత మొత్తం వివాదాస్పదంగా ఉంది, మరియు ఏ అధికారి ఆదేశాలు ఇచ్చారు అనే వివరాలను లిఖితపూర్వకంగా సేకరించడం మొదటి అడుగు. ఖాతా ఫ్రీజ్ అవ్వడం అంటే మీరు నేరస్థులని కాదు; మీ లావాదేవీలు ఏదైనా ఫిర్యాదుతో ముడిపడి ఉండవచ్చు. కేవలం ‘నేను నిర్దోషిని’ అని చెప్పడం సరిపోదు, లావాదేవీకి గల కారణాన్ని, దానికి సంబంధించిన పత్రాలను చూపించాల్సి ఉంటుంది. ఈ గైడ్, తక్షణ రికార్డులను సృష్టించడం, దరఖాస్తులు పంపడం, మరియు అవసరమైతే న్యాయ సహాయం కోరడం వంటి ప్రక్రియలను వివరిస్తుంది.
తక్షణ చెక్లిస్ట్: ఏమి చేయాలి?
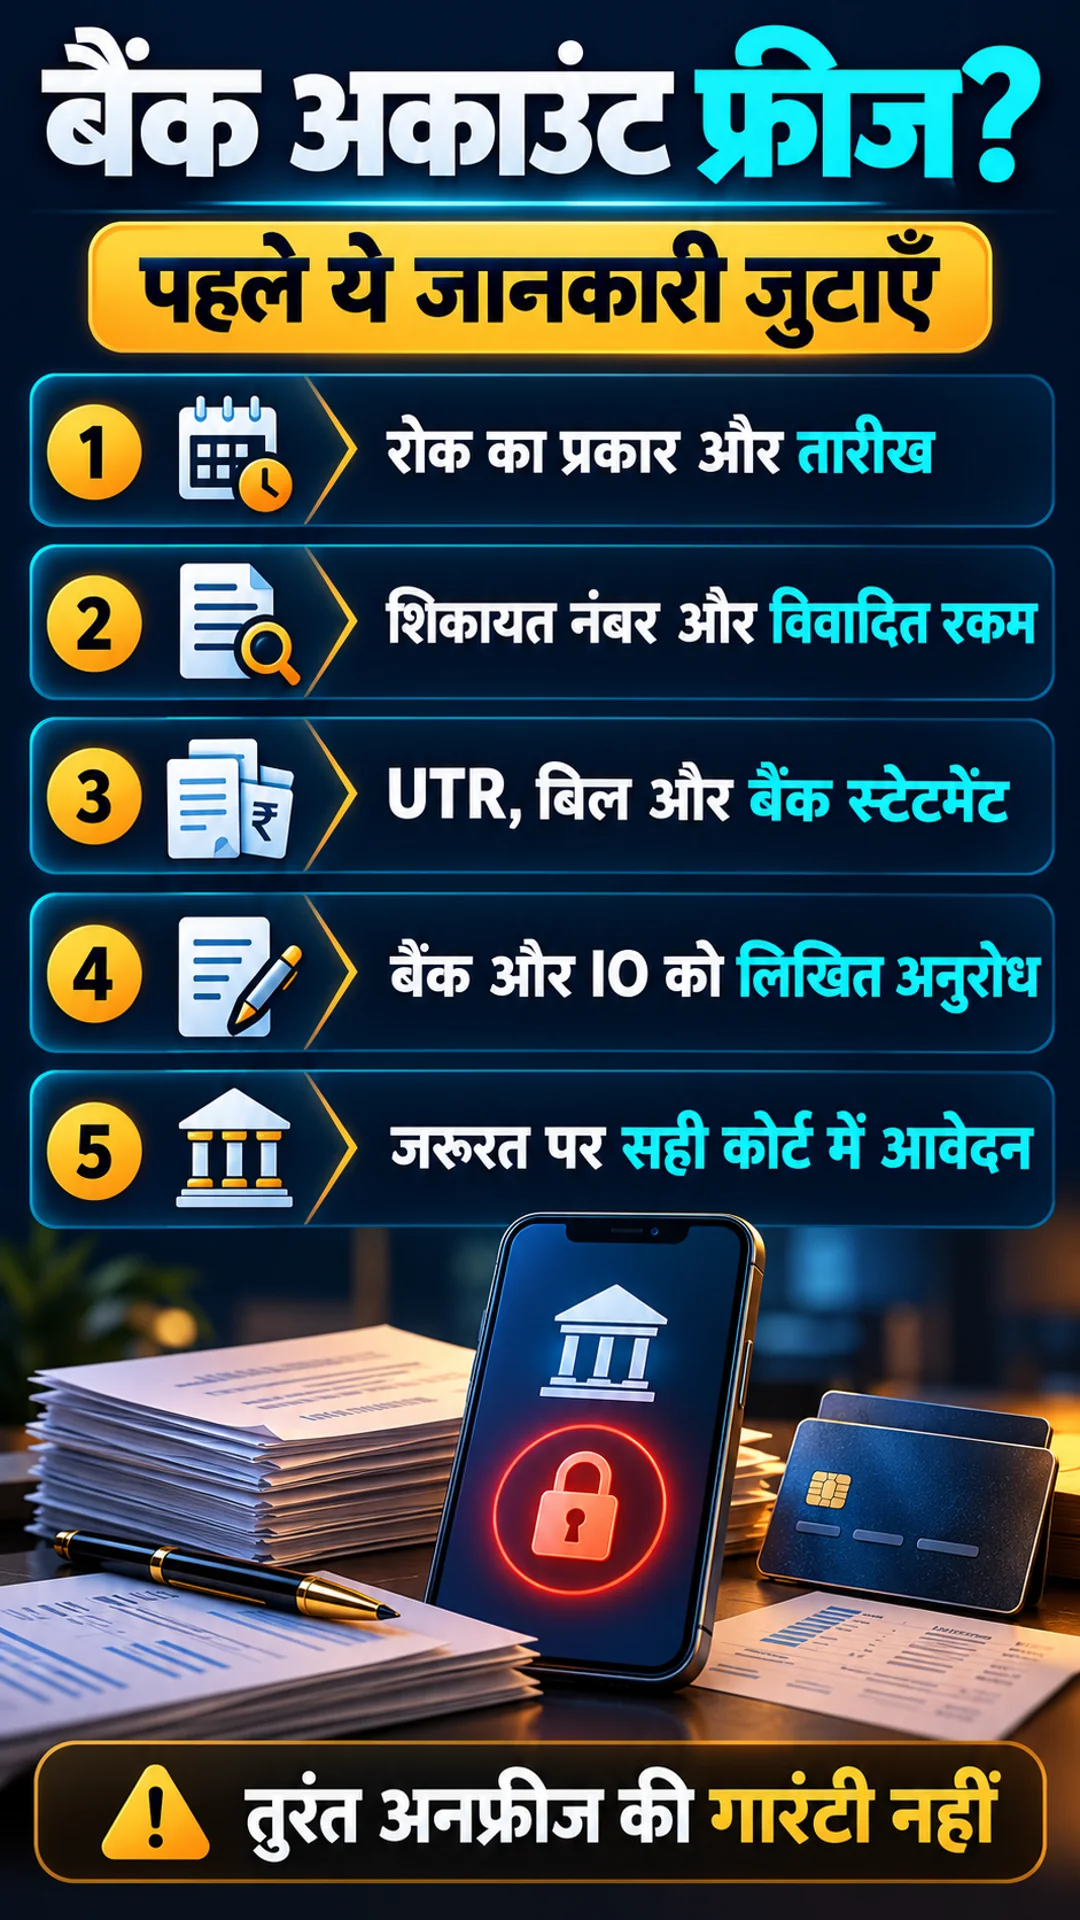
- బ్యాంక్ యాప్ నుండి వచ్చిన సందేశాలు, విఫలమైన చెల్లింపులు, మరియు అందుబాటులో ఉన్న స్టేట్మెంట్లను భద్రపరచండి.
- బ్యాంక్ బ్రాంచ్లో మరియు బ్యాంక్ యొక్క అధికారిక ఫిర్యాదుల ఛానెల్లో లిఖితపూర్వక అభ్యర్థనను సమర్పించండి. రసీదు లేదా టికెట్ నంబర్ను పొందండి.
- ఖాతా ఫ్రీజ్ చేసిన తేదీ, రకం, వివాదాస్పద మొత్తం, ఫిర్యాదు/FIR నంబర్, మరియు సంబంధిత పోలీసు యూనిట్ వివరాలను అడగండి.
- లావాదేవీకి సంబంధించిన UTR నంబర్లు, బిల్లులు, ఆర్డర్లు, చెల్లింపు కారణాలు, మరియు సంబంధిత సంభాషణలను ఒక ఫైల్లో భద్రపరచండి.
- డబ్బు పంపిన వారికి లేదా ‘అన్ఫ్రీజ్ ఏజెంట్’ అని చెప్పుకునే వారికి తొందరపడి డబ్బు చెల్లించవద్దు.
Debit Freeze, Lien, మరియు KYC రోక్లో తేడాలు
ఖాతాపై విధించే ఆంక్షలలో వివిధ రకాలు ఉంటాయి. Debit Freeze అంటే ఖాతా నుండి డబ్బు తీయడం లేదా పంపడం నిలిపివేయడం, కానీ డబ్బు జమ అవ్వడం కొనసాగవచ్చు. Lien/Hold అంటే ఖాతాలోని మొత్తం డబ్బులో కొంత భాగాన్ని నిలిపివేసి, మిగిలిన బ్యాలెన్స్ను వాడుకోవడానికి అనుమతించడం. ఖాతా పూర్తిగా మూసివేయడం, కొంత మొత్తాన్ని హోల్డ్లో ఉంచడం, లేదా బ్యాంక్ యొక్క KYC (Know Your Customer) నిబంధనల ప్రకారం ఖాతాను నిలిపివేయడం వంటివి వేర్వేరు పరిస్థితులు. యాప్లో కనిపించే ఒకే పదం పూర్తి చట్టపరమైన స్థితిని సూచించదు; బ్యాంక్ నుండి నిర్ధారణ పొందడం చాలా ముఖ్యం.
ఉదాహరణకు, మీ ఖాతాలో ₹80,000 ఉండి, ₹5,000 విలువైన ఒక లావాదేవీపై సందేహం ఉంటే, మీరు వివాదాస్పద మొత్తాన్ని నిలిపివేసి, మిగిలిన మొత్తాన్ని వాడుకోవడానికి అనుమతించమని అభ్యర్థించవచ్చు. అయితే, ₹75,000ను వెంటనే విత్డ్రా చేసుకునే హక్కు ఈ ఉదాహరణతోనే నిర్ణయించబడదు. పోలీసుల ఆదేశాలు, ఒకటి కంటే ఎక్కువ ఫిర్యాదులు, ఇతర ఆంక్షలు, మరియు కేసు వాస్తవాలు దీనిపై ప్రభావం చూపుతాయి. ఒకవేళ అనేక ఫిర్యాదులు ఉంటే, ప్రతి ఫిర్యాదు నంబర్, మొత్తం, మరియు ఆదేశాలు జారీ చేసిన యూనిట్ వివరాలను విడిగా అడగాలి. ఒక పోలీస్ స్టేషన్ నుండి అనుమతి వస్తే, మరో ఆంక్ష తప్పనిసరిగా తొలగిపోదు. కేవలం మొత్తం హోల్డ్ను చూసి అంచనా వేయడానికి బదులుగా, ఫిర్యాదుల వారీగా వివరాలను బ్యాంక్ నుండి కోరడం చాలా ఉపయోగకరం.
బ్యాంక్ నుండి లిఖితపూర్వకంగా ఏ సమాచారం కోరాలి?
బ్యాంక్ బ్రాంచ్లో మీ దరఖాస్తు యొక్క రెండు కాపీలను తీసుకెళ్లండి మరియు మీ కాపీపై రసీదు పొందండి. బ్యాంక్ వెబ్సైట్లో ప్రచురించిన ఇమెయిల్ చిరునామాకు లేదా సురక్షితమైన ఫిర్యాదు పోర్టల్కు ఇమెయిల్ పంపండి. ఖాతాను గుర్తించడానికి ముందుగా చివరి నాలుగు అంకెలను మాత్రమే ఇవ్వండి; పూర్తి వివరాలను ధృవీకరించబడిన సురక్షిత ఛానెల్లలో మాత్రమే పంచుకోండి. PIN, OTP, CVV లేదా పాస్వర్డ్లను ఏ దరఖాస్తులోనూ అందించాల్సిన అవసరం లేదు.
- ఆంక్ష తేదీ మరియు స్వభావం: Debit freeze, lien, లేదా ఏదైనా ఇతర ఆంక్ష రకం.
- వివాదాస్పద మొత్తం, లావాదేవీ తేదీ, మరియు UTR/రిఫరెన్స్ నంబర్.
- NCRP అక్నాలెడ్జ్మెంట్, FIR/క్రైమ్ నంబర్ (రికార్డులో అందుబాటులో ఉంటే).
- ఆదేశం/అభ్యర్థన పంపిన పోలీసు యూనిట్ మరియు అధికారి యొక్క అధికారిక సంప్రదింపు వివరాలు.
- సంబంధిత ఆదేశం యొక్క కాపీ, లేదా చట్టబద్ధంగా పంచుకోవడానికి వీలైనంత ఎక్కువ వివరాలు.
- ఇతర క్రియాశీల ఆంక్షలు, మరియు ఆంక్షలను తొలగించడానికి/పరిమితం చేయడానికి అవసరమైన పత్రాలు మరియు ప్రక్రియ.
ఒకవేళ బ్యాంక్ ఎటువంటి సమాచారాన్ని పంచుకోలేకపోతే, దానికి గల కారణాన్ని లిఖితపూర్వకంగా అడగండి. బ్రాంచ్ అధికారిని విచారణ అధికారిగా భావించి వాదించడం వల్ల పరిష్కారం లభించదు. వారి నుండి రికార్డులు, సరైన ఫిర్యాదు ఛానెల్, మరియు సమర్థ అధికారికి మీ అభ్యర్థనను చేరవేయడం వంటి పనులు చేయించుకోవడమే లక్ష్యంగా పెట్టుకోవాలి.
బ్యాంక్కు ఇమెయిల్: సమాచారం మరియు పరిమిత లియన్ కోసం అభ్యర్థన
విషయం: ఖాతా XXXX పై సైబర్ ఆంక్ష వివరాలు మరియు పరిమిత ఆంక్షల సమీక్ష
మహోదయా/మహోదయా,
నా ఖాతా చివరి నాలుగు అంకెలు [XXXX]. [తేదీ] నుండి [కనిపిస్తున్న ఆంక్ష] అమలులో ఉంది. దయచేసి ఆంక్ష రకం, తేదీ, వివాదాస్పద మొత్తం/UTR, అందుబాటులో ఉన్న ఫిర్యాదు లేదా FIR నంబర్, మరియు సంబంధిత పోలీసు యూనిట్ యొక్క అధికారిక సంప్రదింపు వివరాలను తెలియజేయండి. ఆదేశం యొక్క కాపీ లేదా పంచుకోదగిన వివరాలను అందించండి.
[సమాచారం అందుబాటులో ఉంటే: సంబంధిత ₹___ మొత్తం ___ కోసం చెల్లింపుగా వచ్చింది. పత్రాలు జతచేయబడ్డాయి.]
దయచేసి సమర్థ విచారణ అధికారి నుండి స్పష్టమైన ఆదేశాలు పొంది, చట్టబద్ధంగా సాధ్యమైతే వివాదాస్పద మొత్తం వరకు ఆంక్షను పరిమితం చేసి, మిగిలిన చెల్లుబాటు అయ్యే బ్యాలెన్స్ను వాడుకోవడానికి అనుమతించేలా సమీక్షించండి. నేను విచారణకు సహకరిస్తాను మరియు ఏదైనా వర్తించే ఆంక్షలను ఉల్లంఘించను. దయచేసి ఫిర్యాదు నంబర్ మరియు లిఖితపూర్వక సమాధానం అందించండి.
పేరు: ___ | సంప్రదింపు: ___ | జోడింపులు: ___
వేరే రాష్ట్ర సైబర్ సెల్ అయితే, IO స్పందించకపోతే ఏమి చేయాలి?
ముందుగా, బ్యాంక్ నుండి పొందిన యూనిట్ మరియు సంప్రదింపు వివరాలను సంబంధిత రాష్ట్ర పోలీసుల అధికారిక వెబ్సైట్ నుండి సరిచూసుకోండి. సెర్చ్ ఫలితాలలో కనిపించే ప్రకటనలు, WhatsAppలో వచ్చిన వ్యక్తిగత నంబర్లు, లేదా తెలియని వ్యక్తుల ‘NOC ఫీజు’ ఆఫర్లను నమ్మవద్దు. అధికారిక ఇమెయిల్ చిరునామాకు సంక్షిప్త వివరాలు, చెల్లింపు రికార్డులు, మరియు స్పష్టమైన అభ్యర్థనను పంపండి; పంపిన ఇమెయిల్ మరియు డెలివరీ రికార్డులను భద్రపరచుకోండి. స్పందన రాకపోతే, అదే లేఖతో సంబంధిత యూనిట్ ఇన్ఛార్జ్ మరియు ఉన్నత అధికారులకు అధికారిక ఫిర్యాదు ప్రక్రియ ద్వారా రిమైండర్ పంపండి. బ్యాంక్ యొక్క గ్రీవెన్స్/నోడల్ ఆఫీసర్కు కూడా మీ మునుపటి దరఖాస్తు నంబర్ను తెలియజేయండి. రోజువారీ ఖర్చులు, వైద్యం, లేదా వ్యాపారం ఆగిపోతుంటే, బిల్లులతో సహా మీ ఇబ్బందిని వివరించి, తాత్కాలిక సమీక్షను కోరండి. ఇది ప్రాధాన్యత అభ్యర్థన, కానీ తక్షణ ఉపశమనం హామీ కాదు. వేరే రాష్ట్రానికి వెళ్లడం ప్రతి సందర్భంలోనూ మొదటి అడుగు కాదు. పత్రాలను ఇమెయిల్, పోస్ట్, లేదా ఇతర అనుమతించబడిన మార్గాల ద్వారా పంపవచ్చా అని అధికారిని అడగండి. మీకు అధికారిక నోటీసు వస్తే, దానిని విస్మరించవద్దు; హాజరు అవసరం మరియు చట్టబద్ధమైన ప్రత్యామ్నాయాల గురించి కేసును బట్టి స్పష్టత పొందండి. మీ స్థానిక పోలీస్ స్టేషన్ నుండి మార్గదర్శకత్వం లభించవచ్చు, కానీ అది వేరే రాష్ట్రం యొక్క ఆదేశాన్ని స్వయంచాలకంగా రద్దు చేయదు.
IOకి ఇమెయిల్: లావాదేవీ వివరణ
విషయం: ఫిర్యాదు/FIR [___] — ఖాతా XXXX పై ఆంక్షల సమీక్ష
మహోదయా/మహోదయా,
మీ కార్యాలయం ఆదేశం మేరకు నా ఖాతా XXXX పై [తేదీ] నాడు ఆంక్షలు విధించబడ్డాయని బ్యాంక్ తెలియజేసింది. సంబంధిత చెల్లింపు: ₹___, తేదీ ___, UTR ___. ఈ చెల్లింపు [వాస్తవ కారణం] కోసం వచ్చింది. బిల్లులు/ఆర్డర్లు/స్టేట్మెంట్లు/సంభాషణలు జతచేయబడ్డాయి.
నేను విచారణకు సహకరించడానికి సిద్ధంగా ఉన్నాను. దయచేసి అదనపు పత్రాలు, నా హాజరు అవసరం, మరియు వాటిని సమర్పించే సరైన విధానాన్ని తెలియజేయండి. చట్టబద్ధంగా సాధ్యమైతే, వివాదాస్పద మొత్తాన్ని సురక్షితంగా ఉంచుతూ, మిగిలిన ఖాతా కార్యకలాపాలకు అనుమతించేలా బ్యాంక్కు స్పష్టమైన ఆదేశాలు జారీ చేయడాన్ని పరిగణించండి.
ఇబ్బంది: [అవసరమైన ఖర్చులు మరియు రుజువులు, ఉంటే]. దయచేసి రసీదు మరియు తదుపరి ప్రక్రియ గురించి తెలియజేయండి.
పేరు/చిరునామా/సంప్రదింపు: ___
‘లేయర్-2’ లేదా ‘లేయర్-3’లో పేరు వస్తే ఏ సాక్ష్యాలు అవసరం?
‘లేయర్’ అనే పదం సాధారణంగా డబ్బు వివిధ ఖాతాలకు బదిలీ అయ్యే గొలుసును వివరించడానికి ఉపయోగిస్తారు. రెండవ లేదా మూడవ ‘లేయర్’లో మీ పేరు ఉండటం మిమ్మల్ని స్వయంచాలకంగా నిర్దోషిగా నిరూపించదు. ఒకవేళ నిజమైన అమ్మకం యొక్క చెల్లింపు, తరువాత మోసం ఫిర్యాదుతో ముడిపడిన ఖాతా నుండి వచ్చి ఉండవచ్చు. అధికారులను మీ వాస్తవ పరిస్థితిని అడగండి; మిమ్మల్ని మీరు ‘లేయర్-3 బాధితుడు’ అని ప్రకటించుకోవద్దు. అమ్మకం జరిగి ఉంటే, ఇన్వాయిస్, వస్తువుల డెలివరీ, ఆర్డర్, మరియు కస్టమర్తో సంభాషణలను భద్రపరచండి. ఫ్రీలాన్స్ పని అయితే, ఒప్పందం, పని అప్పగింత రికార్డు, మరియు చెల్లింపు వివరాలను ఉంచండి. పరిచయం నుండి డబ్బు వచ్చి ఉంటే, నిజమైన కారణం మరియు దానికి సంబంధించిన రికార్డులను అందించండి. అసలు ఫైళ్లను మార్చవద్దు మరియు తేదీల వారీగా ఒక పేజీ క్రోనాలజీని తయారు చేయండి. మీకు తెలియని విషయాల గురించి ‘నాకు తెలియదు’ అని స్పష్టంగా చెప్పండి. మొదట, వాస్తవాలను తెలిపే ఒక నివేదిక సరిపోతుంది. అధికారులు లేదా కోర్టు అఫిడవిట్ కోరితే, స్థానిక అవసరాలకు అనుగుణంగా దానిని ధృవీకరించుకోండి. అందులో మీ గుర్తింపు, లావాదేవీ, డబ్బు యొక్క అసలు మూలం/ఉద్దేశ్యం, పత్రాలు, మరియు సహకారం గురించి పేర్కొనాలి. ఇంటర్నెట్ నుండి కాపీ చేసిన అఫిడవిట్లు, తప్పుడు బిల్లులు, తప్పుడు ప్రకటనలు, లేదా సాధారణ హామీలు ఇవ్వవద్దు. ఏ అఫిడవిట్ కూడా ఖాతాను అన్ఫ్రీజ్ చేయడానికి హామీ ఇవ్వదు.
BNSS సెక్షన్ 503 మరియు పాత CrPC 457 కింద కోర్టు ప్రత్యామ్నాయం
భారతీయ న్యాయ వ్యవస్థలో, నేర ప్రక్రియల సంస్కరణల బిల్లు (BNSS) 2023 లో కొన్ని మార్పులు వచ్చాయి. BNSS సెక్షన్ 106 పోలీసుల ఆస్తి జప్తు అధికారాలకు సంబంధించినది. సెక్షన్ 503 ప్రకారం, పోలీసు జప్తు గురించి మేజిస్ట్రేట్కు నివేదించబడినప్పుడు మరియు ఆస్తి విచారణ/ట్రయల్లో క్రిమినల్ కోర్టులో హాజరుపరచబడని పక్షంలో, మేజిస్ట్రేట్ ఆ ఆస్తికి సంబంధించి తగిన ఆదేశాలు జారీ చేయవచ్చు. పాత క్రిమినల్ ప్రొసీజర్ కోడ్ (CrPC) లో, సెక్షన్ 102 మరియు 457 కింద ఇలాంటి నిబంధనలు ఉన్నాయి. ఏ చట్టం వర్తిస్తుందనేది పాత పెండింగ్ కేసులు మరియు సేవింగ్స్ నిబంధనలను బట్టి నిర్ణయించబడుతుంది. మీ ఖాతాపై ఆంక్ష విధించడానికి చట్టపరమైన ఆధారం వేరుగా ఉండవచ్చు. అందువల్ల, ప్రతి కేసులోనూ సెక్షన్ 503 అని రాసి ఒకే కోర్టులో దరఖాస్తు చేయడం సరైనది కాదు. సంబంధిత కేసు, ఆంక్ష ఆదేశం, కోర్టు అధికార పరిధి, మరియు విచారణ దశను బట్టి దరఖాస్తు తయారు చేయబడుతుంది. సాధారణంగా, బ్యాంక్ నుండి లిఖితపూర్వక సమాచారం, స్టేట్మెంట్లు, చెల్లింపు రుజువులు, మునుపటి లేఖలు, మరియు మీ ఇబ్బందులను తెలిపే పత్రాలు ఉపయోగపడతాయి. దరఖాస్తులో, పూర్తి ఆంక్షను తొలగించమని, వివాదాస్పద మొత్తం వరకు పరిమితం చేయమని, లేదా అత్యవసర ఖర్చుల కోసం అనుమతి కోరవచ్చు. కోర్టు పోలీసుల స్పందన, మొత్తం నేరంతో సంబంధం, మరియు తగిన షరతులను పరిశీలిస్తుంది. హైకోర్టులో సవాలు చేసే మార్గం కూడా వాస్తవాలు మరియు అధికార పరిధిపై ఆధారపడి ఉంటుంది. తక్షణమే డబ్బు లభిస్తుందని లేదా నిర్దిష్ట రోజుల్లో ఆదేశం వస్తుందని చెప్పే హామీలు నమ్మదగినవి కావు. సుప్రీంకోర్టు తీర్పు (Shento Varghese v. Julfikar Husen, 2024 INSC 407) లో, జప్తు గురించి మేజిస్ట్రేట్కు నివేదించడంలో ఆలస్యం జరిగిన ప్రశ్నాన్ని పరిశీలించారు. కేవలం ఆలస్యం అయినంత మాత్రాన జప్తు స్వయంచాలకంగా చెల్లదు. కాబట్టి, ‘పోలీసులు ఆలస్యంగా నివేదించారు, కాబట్టి బ్యాంక్ ఖాతాను తెరవాలి’ వంటి నిర్ధారణలకు రావద్దు. ఖర్చు భరించడం కష్టంగా ఉంటే, జిల్లా న్యాయ సేవా అధికార సంస్థ నుండి మీ అర్హత ప్రకారం సహాయం కోరవచ్చు.
RBI ఫిర్యాదు ఎప్పుడు ఉపయోగపడుతుంది, మరియు ఏ తప్పులు చేయకూడదు?
పోలీసులు లేదా ఇతర సమర్థ అధికారుల ఆదేశాలను పాటించే బ్యాంక్పై, అదే ఆంక్షను తొలగించమని RBI ఒంబడ్స్మన్కు ఫిర్యాదు చేయడం సాధారణ మార్గం కాదు. RBI యొక్క ప్రస్తుత FAQలలో, అలాంటి ఆదేశాల అమలు వల్ల తలెత్తే ఫిర్యాదులు అనర్హమైనవిగా పేర్కొనబడ్డాయి. బ్యాంక్ యొక్క వేరే సేవా లోపం ఉంటే, ముందుగా బ్యాంక్కు వ్రాయండి మరియు ప్రస్తుత పథకం యొక్క అర్హతను తనిఖీ చేయండి; దానిని పోలీసు ఆదేశాన్ని రద్దు చేసే ప్రక్రియగా భావించవద్దు. మీరు స్వయంగా ఆన్లైన్ ఆర్థిక మోసానికి బాధితులైతే, అధికారిక సైబర్ ఫిర్యాదు పోర్టల్ను ఉపయోగించండి. కానీ మీ కొత్త ఫిర్యాదు, వేరే కేసులో ఫ్రీజ్ అయిన ఖాతాను స్వయంచాలకంగా తొలగించదు. బ్యాంక్ యొక్క KYC సమస్య, లోన్ రికవరీ, మరియు సైబర్-పోలీస్ ఫ్రీజ్లను ఒకే సమస్యగా భావించడం వల్ల తప్పుడు మార్గంలో సమయం వృధా అవుతుంది. ఎవరికైనా నేరుగా రీఫండ్ పంపడం ద్వారా ఫిర్యాదు ముగిసిపోయిందని అనుకోవద్దు. దీనివల్ల రెండోసారి మోసపోయే లేదా అదే డబ్బును రెండుసార్లు చెల్లించే ప్రమాదం ఉండవచ్చు. విచారణ అధికారి/కోర్టు యొక్క ధృవీకరించబడిన ప్రక్రియ, లిఖితపూర్వక ఆదేశాలు, మరియు చెల్లింపు రికార్డులు లేకుండా రాజీ పడకండి. తెలియని వ్యక్తికి మీ ఖాతాను ఉపయోగించడానికి అనుమతించడం లేదా కమీషన్కు డబ్బును ముందుకు పంపడం కూడా ఆపండి.
సలహా
మీ పనిని మూడు భాగాలుగా విభజించండి: బ్యాంక్ నుండి సమాచారం పొందడం, IOకి సాక్ష్యాలు సమర్పించడం, మరియు అవసరమైతే సమర్థ కోర్టులో ఉపశమనం కోరడం. ప్రతి సంభాషణ తర్వాత తేదీ మరియు సారాంశాన్ని నమోదు చేయండి. ఒకే రకమైన వాస్తవ సమాచారాన్ని అందించండి; తప్పు దొరికితే లిఖితపూర్వకంగా సరిదిద్దిన సమాచారాన్ని పంపండి. కుటుంబ సభ్యులకు అత్యవసర ఖర్చుల పరిస్థితిని వివరించి, చట్టబద్ధమైన సహాయాన్ని ఏర్పాటు చేసుకోండి. ఆంక్షలను తప్పించుకోవడానికి వివాదాస్పద మొత్తాన్ని వేరే ఖాతాలోకి తరలించే ప్రయత్నం చేయవద్దు.
FAQ: సైబర్ సెల్ బ్యాంక్ ఖాతా ఫ్రీజ్
ప్రశ్న: బ్యాంక్ స్వయంగా ఖాతాను అన్ఫ్రీజ్ చేయగలదా?
జవాబు: ఒకవేళ ఆంక్ష పోలీసు/కోర్టు ఆదేశం మేరకు ఉంటే, బ్యాంక్ సాధారణంగా ఆ ఆదేశాలకు అనుగుణంగానే వ్యవహరిస్తుంది. బ్యాంక్ నుండి లోపం సరిదిద్దడం, ఆదేశం యొక్క స్పష్టత, మరియు సమర్థ అధికారి అనుమతి ప్రక్రియ గురించి అడగండి.
ప్రశ్న: వేరే రాష్ట్రానికి వెళ్లడం తప్పనిసరియా?
జవాబు: ప్రతిసారీ కాదు. ముందుగా అధికారిక సంప్రదింపుల ద్వారా పత్రాలను పంపడానికి అనుమతించబడిన మార్గాన్ని అడగండి. అధికారిక నోటీసు లేదా హాజరు అవసరం చట్టబద్ధంగా ఉంటే, దానిని విస్మరించవద్దు.
ప్రశ్న: కేవలం వివాదాస్పద మొత్తంపై మాత్రమే లియన్ విధించవచ్చా?
జవాబు: తగిన కేసులలో అలాంటి అభ్యర్థన లేదా న్యాయపరమైన ఉపశమనం కోరవచ్చు. ఇది కేసు వాస్తవాలు, ఆదేశం, మరియు ఇతర క్రియాశీల ఆంక్షలపై ఆధారపడి ఉంటుంది.
ప్రశ్న: ఖాతా ఎన్ని రోజుల్లో తెరవబడుతుంది?
జవాబు: అన్ని కేసులకు ఒకే కాలపరిమితి ఉండదు. ఫిర్యాదుల సంఖ్య, విచారణ, పత్రాలు, అధికారుల/కోర్టు ఆదేశాలు, మరియు బ్యాంక్లో అవి అమలు కావడానికి పట్టే సమయం మారవచ్చు.
ప్రశ్న: NOC వస్తే అన్ని ఆంక్షలు తొలగిపోతాయా?
జవాబు: తప్పనిసరి కాదు. అదే ఖాతాపై వేరే ఫిర్యాదు/ఆదేశం ఉండవచ్చు. బ్యాంక్ నుండి అన్ని క్రియాశీల ఆంక్షలను సరిచూసుకుని, తొలగింపుపై లిఖితపూర్వక నిర్ధారణ పొందండి.
నిరాకరణ: ఇది భారతదేశానికి సంబంధించిన సాధారణ చట్టపరమైన సమాచారం మాత్రమే, వ్యక్తిగత కేసుల కోసం న్యాయ సలహా కాదు. నిబంధనలు మరియు ప్రక్రియలు కేసు/రాష్ట్రం ప్రకారం మారవచ్చు. ఏ ఇమెయిల్ లేదా దరఖాస్తు ఫలితానికి హామీ ఇవ్వదు.
మూలాలు మరియు అధికారిక లింకులు
- BNSS 2023, సెక్షన్ 106 మరియు 503
- Shento Varghese v. Julfikar Husen, 2024 INSC 407
- RBI ఇంటిగ్రేటెడ్ ఒంబడ్స్మన్ స్కీమ్ — ప్రస్తుత FAQలు
- నేషనల్ సైబర్ క్రైమ్ రిపోర్టింగ్ పోర్టల్