সাইবার সেল অ্যাকাউন্ট ফ্রিজ হয়ে গেলে কী করবেন?
হঠাৎ করে আপনার ব্যাংক অ্যাকাউন্টে টাকা আসা বন্ধ হয়ে গেল? UPI পেমেন্ট হচ্ছে না? ব্যাংক জানাচ্ছে যে অন্য রাজ্যের সাইবার সেল আপনার অ্যাকাউন্ট ফ্রিজ করে দিয়েছে। এই পরিস্থিতিতে চিন্তিত হওয়া স্বাভাবিক। কিন্তু মনে রাখবেন, অ্যাকাউন্ট ফ্রিজ হওয়া মানেই আপনি দোষী সাব্যস্ত হয়েছেন, এমনটা নয়। আপনার অ্যাকাউন্টটি কোনো অভিযোগের তদন্তের অংশ হিসেবে যুক্ত হতে পারে। এই অবস্থায় শুধু “আমি নির্দোষ” বলে বসে থাকলে চলবে না, লেনদেনের আসল কারণ এবং প্রয়োজনীয় নথি প্রমাণ হিসেবে দেখাতে হতে পারে। এই নির্দেশিকা আপনাকে ধাপে ধাপে জানাবে কীভাবে তথ্য সংগ্রহ করবেন, আবেদন পাঠাবেন এবং প্রয়োজনে আইনি সাহায্য নেবেন।
সাইবার সেল অ্যাকাউন্ট ফ্রিজ হওয়ার মানে এই নয় যে আপনি অপরাধী। আপনার অ্যাকাউন্টটি কোনো অভিযোগের সাথে যুক্ত থাকতে পারে যেখানে টাকার লেনদেন হয়েছে। শুধু “আমি নির্দোষ” বললেই হবে না, লেনদেনের আসল কারণ এবং তার স্বপক্ষে প্রমাণ দাখিল করতে হতে পারে। এই নির্দেশিকা আপনাকে ধাপে ধাপে জানাবে কীভাবে তথ্য সংগ্রহ করবেন, আবেদন পাঠাবেন এবং প্রয়োজনে আইনি সাহায্য নেবেন।
করণীয় কাজের তালিকা
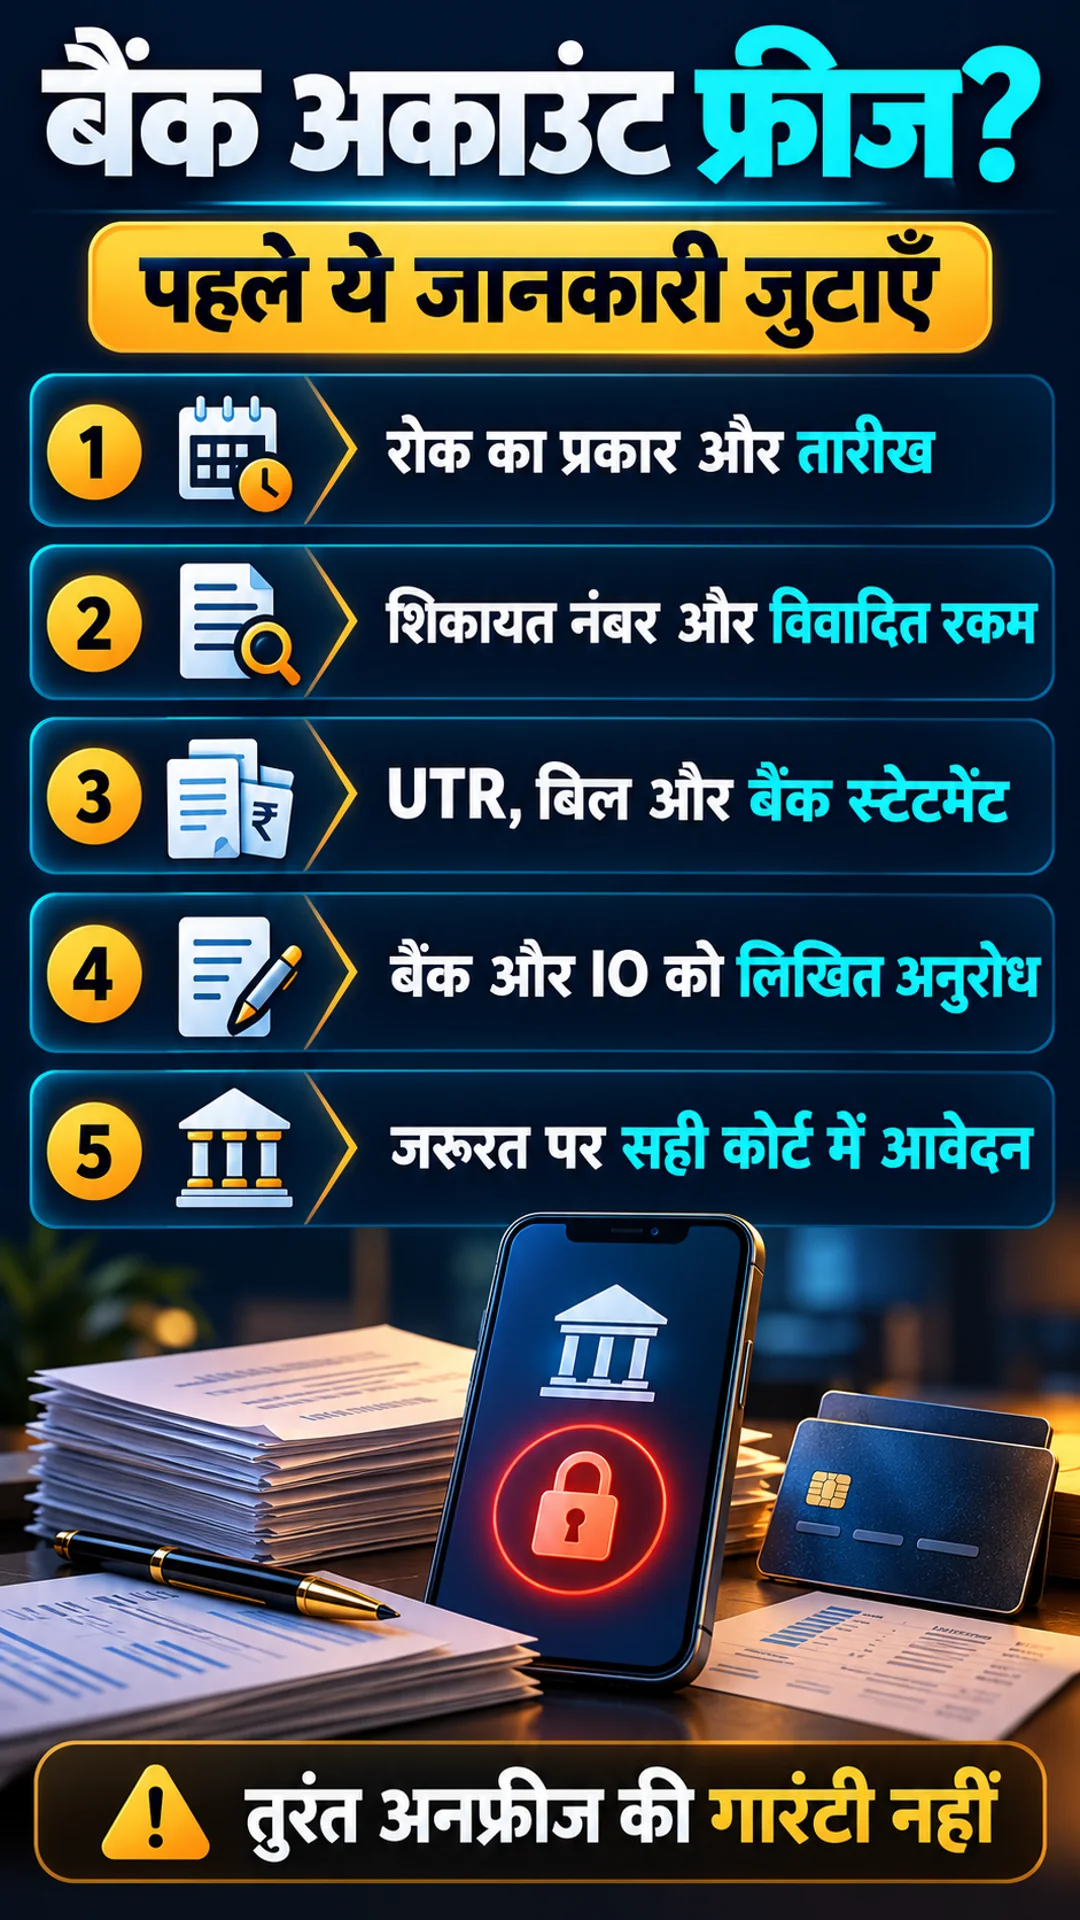
- ব্যাংক অ্যাপের মেসেজ, পেমেন্ট ফেলিওর এবং স্টেটমেন্টের স্ক্রিনশট বা কপি সংরক্ষণ করুন।
- ব্যাংকের শাখায় এবং তাদের অফিশিয়াল অভিযোগ কেন্দ্রে লিখিত আবেদন জমা দিন। প্রাপ্তি স্বীকার বা টিকিট নম্বর অবশ্যই নিন।
- অ্যাকাউন্ট ফ্রিজ হওয়ার তারিখ, কারণ, কত টাকা আটকে আছে, অভিযোগ বা FIR নম্বর এবং কোন পুলিশ ইউনিট এই নির্দেশ দিয়েছে, সেই তথ্য লিখিতভাবে চেয়ে নিন।
- লেনদেনের UTR নম্বর, বিল, অর্ডার, পেমেন্টের কারণ এবং সংশ্লিষ্ট কথোপকথনের প্রমাণ একটি ফাইলে গুছিয়ে রাখুন।
- অ্যাকাউন্ট আনফ্রিজ করার জন্য কোনো ব্যক্তি বা এজেন্টের কাছে তড়িঘড়ি টাকা পাঠাবেন না।
ডেবিট ফ্রিজ, লিয়েন এবং KYC এর মধ্যে পার্থক্য কী?
ডেবিট ফ্রিজ (Debit freeze) অবস্থায় অ্যাকাউন্ট থেকে টাকা তোলা বা পাঠানো যায় না, কিন্তু টাকা জমা হতে পারে। লিয়েন (Lien) বা হোল্ড (Hold) অবস্থায় একটি নির্দিষ্ট পরিমাণ টাকা আটকে রাখা হয় এবং বাকি ব্যালেন্স ব্যবহার করা যায়। পুরো অ্যাকাউন্ট বন্ধ থাকা, নির্দিষ্ট টাকার উপর হোল্ড এবং KYC সংক্রান্ত কারণে ব্যাংকের নিজস্ব নিষেধাজ্ঞা – এইগুলি ভিন্ন ভিন্ন পরিস্থিতি। অ্যাপে দেখানো একটি শব্দ দিয়ে পুরো আইনি অবস্থা বোঝা যায় না; ব্যাংকের কাছ থেকে নিশ্চিত হওয়া জরুরি।
উদাহরণস্বরূপ, আপনার অ্যাকাউন্টে যদি ৮০,০০০ টাকা থাকে এবং একটি ৫,০০০ টাকার লেনদেন নিয়ে প্রশ্ন ওঠে, আপনি অনুরোধ করতে পারেন যে বিতর্কিত টাকাটি আটকে রাখা হোক এবং বাকি ৭৫,০০০ টাকা ব্যবহার করতে দেওয়া হোক। কিন্তু এই ৭৫,০০০ টাকা সঙ্গে সঙ্গে তোলার অধিকার আছে কিনা, তা নির্ভর করে পুলিশের নির্দেশ, একাধিক অভিযোগ, অন্য কোনো নিষেধাজ্ঞা এবং মামলার তথ্যের উপর।
যদি একাধিক অভিযোগ থাকে, তবে প্রতিটি অভিযোগের নম্বর, টাকার পরিমাণ এবং কোন কর্তৃপক্ষ নির্দেশ দিয়েছে, তা আলাদাভাবে জেনে নিন। একটি পুলিশ স্টেশনের অনুমতি পেলেই যে অন্য নিষেধাজ্ঞা উঠে যাবে, এমনটা নয়। ব্যাংকের কাছে মোট কত টাকা আটকে আছে, তা দেখে অনুমান করার চেয়ে অভিযোগ অনুযায়ী বিস্তারিত তথ্য চাওয়া বেশি কার্যকরী।
ব্যাংকের কাছ থেকে লিখিতভাবে কোন তথ্য চাইবেন?
ব্যাংকের শাখায় আবেদন জমা দেওয়ার সময় দুটি কপি নিয়ে যান এবং আপনার কপিতে প্রাপ্তিস্বীকার বা সীলমোহর করিয়ে নিন। ইমেল ব্যাংকের ওয়েবসাইটে দেওয়া ঠিকানায় অথবা তাদের অফিশিয়াল অভিযোগ পোর্টালে পাঠান। অ্যাকাউন্টের তথ্যের জন্য প্রথমে শেষ চারটি সংখ্যা উল্লেখ করুন; সম্পূর্ণ নথি শুধুমাত্র যাচাইকৃত ও সুরক্ষিত চ্যানেলে শেয়ার করুন। কোনো আবেদনে PIN, OTP, CVV বা পাসওয়ার্ড দেওয়ার প্রয়োজন নেই।
- ফ্রিজ বা নিষেধাজ্ঞার তারিখ এবং ধরন: ডেবিট ফ্রিজ, লিয়েন বা অন্য কোনো বিধিনিষেধ।
- কত টাকা আটকে আছে, লেনদেনের তারিখ এবং UTR/রেফারেন্স নম্বর।
- NCRP অ্যাকনলেজমেন্ট, FIR/ক্রাইম নম্বর – যা রেকর্ডে আছে।
- যে পুলিশ ইউনিট এবং আধিকারিক নির্দেশ দিয়েছেন, তাদের অফিশিয়াল যোগাযোগের তথ্য।
- নির্দেশের একটি কপি, অথবা আইনত যতটা তথ্য শেয়ার করা সম্ভব।
- অন্যান্য সক্রিয় নিষেধাজ্ঞা এবং তা তোলার বা সীমিত করার জন্য কী কী নথি ও প্রক্রিয়া প্রয়োজন।
যদি ব্যাংক কোনো তথ্য দিতে অপারগ হয়, তবে তার কারণ লিখিতভাবে জানতে চান। ব্যাংকের শাখা আধিকারিকের সাথে তর্ক করে লাভ নেই। তাদের কাজ হল রেকর্ড অনুযায়ী সঠিক তথ্য দেওয়া এবং আপনার আবেদন যথাযথ কর্তৃপক্ষের কাছে পৌঁছে দেওয়া।
ব্যাংকে ইমেল: তথ্য ও সীমিত লিয়েনের আবেদন
বিষয়: অ্যাকাউন্ট [XXXX] এর উপর সাইবার নিষেধাজ্ঞার বিবরণ এবং সীমিত লিয়েনের জন্য আবেদন

মহাশয়/মহাশয়া,
আমার অ্যাকাউন্ট নম্বর এর শেষ চারটি সংখ্যা হল [XXXX]। গত [তারিখ] থেকে একটি [নিষেধাজ্ঞার ধরন] কার্যকর হয়েছে। অনুগ্রহ করে নিষেধাজ্ঞার ধরন, তারিখ, বিতর্কিত অর্থের পরিমাণ/UTR, অভিযোগ বা FIR নম্বর এবং সংশ্লিষ্ট পুলিশ ইউনিটের অফিশিয়াল যোগাযোগের তথ্য জানান। নির্দেশের একটি কপি অথবা যতটা তথ্য শেয়ার করা সম্ভব, তা প্রদান করুন।

[যদি প্রযোজ্য হয়: এই টাকাটি ₹___ মূল্যের একটি লেনদেনের জন্য প্রাপ্ত হয়েছিল, যার নথি সংযুক্ত করা হল।]

আইনত সম্ভব হলে, অনুগ্রহ করে তদন্তকারী আধিকারিকের সাথে যোগাযোগ করে বিতর্কিত অর্থের পরিমাণ পর্যন্ত নিষেধাজ্ঞা সীমিত করার এবং বাকি বৈধ অর্থের লেনদেনের অনুমতি দেওয়ার বিষয়টি বিবেচনা করুন। আমি তদন্তে সহযোগিতা করতে প্রস্তুত এবং কোনো বিধিনিষেধ লঙ্ঘন করব না।

অনুগ্রহ করে অভিযোগ নম্বর এবং লিখিত উত্তর প্রদান করুন।
নাম: ___ | যোগাযোগ: ___ | সংযুক্ত নথি: ___
অন্য রাজ্যের সাইবার সেল যোগাযোগ না করলে কী করবেন?
প্রথমে ব্যাংক থেকে পাওয়া ইউনিটের নাম এবং যোগাযোগের তথ্য দিয়ে সংশ্লিষ্ট রাজ্যের পুলিশের অফিশিয়াল ওয়েবসাইট থেকে সঠিক তথ্য যাচাই করুন। বিজ্ঞাপনে দেওয়া নম্বর, WhatsApp-এ পাওয়া ব্যক্তিগত নম্বর বা কোনো অজানা ব্যক্তির “NOC ফি” চেয়ে নেওয়া ফাঁদে পা দেবেন না। অফিশিয়াল ইমেল আইডিতে একটি সংক্ষিপ্ত বিবরণ, লেনদেনের প্রমাণ এবং আপনার অনুরোধ সহকারে ইমেল পাঠান। পাঠানো ইমেল এবং তার ডেলিভারির রেকর্ড সংরক্ষণ করুন।
যদি উত্তর না পান, তবে একই ইমেলের সাথে সংশ্লিষ্ট ইউনিটের প্রধান এবং উচ্চপদস্থ আধিকারিককে আপনার আগের আবেদনের রেফারেন্স দিয়ে একটি রিমাইন্ডার পাঠান। ব্যাংকের গ্রিভেন্স বা নোডাল অফিসারের কাছেও আপনার প্রথম আবেদনের নম্বর উল্লেখ করে জানান। যদি আপনার দৈনন্দিন খরচ, চিকিৎসা বা ব্যবসার জন্য টাকা অত্যন্ত জরুরি হয়, তবে বিল সহ আপনার অসুবিধার কথা উল্লেখ করে একটি জরুরি ভিত্তিতে পর্যালোচনার আবেদন করুন। এটি একটি অগ্রাধিকারের অনুরোধ, কিন্তু এর মাধ্যমে দ্রুত সমাধান পাওয়ার কোনো নিশ্চয়তা নেই।
অন্য রাজ্যে যাওয়া সবসময় প্রথম পদক্ষেপ নয়। আধিকারিকের সাথে কথা বলে জেনে নিন যে নথি ইমেল, ডাক বা অন্য কোনো অনুমোদিত উপায়ে পাঠানো যাবে কিনা। যদি কোনো আনুষ্ঠানিক নোটিশ পান, তবে তা উপেক্ষা করবেন না; আপনার স্থানীয় থানায় যোগাযোগ করে উপস্থিতি বা বিকল্প ব্যবস্থা সম্পর্কে জেনে নিন। আপনার স্থানীয় থানা আপনাকে পরামর্শ দিতে পারে, কিন্তু তারা অন্য রাজ্যের পুলিশি নির্দেশ সরাসরি বাতিল করতে পারে না।
তদন্তকারী আধিকারিককে (IO) ইমেল: লেনদেনের ব্যাখ্যা
বিষয়: অভিযোগ/FIR [___] – অ্যাকাউন্ট [XXXX] এর ফ্রিজ সংক্রান্ত পর্যালোচনা

মহাশয়/মহাশয়া,
ব্যাংক সূত্রে জানতে পারলাম যে আপনার অফিসের নির্দেশেই আমার অ্যাকাউন্ট [XXXX] ফ্রিজ করা হয়েছে। সংশ্লিষ্ট লেনদেন: ₹___, তারিখ ___, UTR ___। এই অর্থ [লেনদেনের আসল কারণ] এর জন্য প্রাপ্ত হয়েছিল। প্রয়োজনীয় বিল/অর্ডার/স্টেটমেন্ট/কথোপকথন সংযুক্ত করা হল।

আমি তদন্তে সহযোগিতা করতে প্রস্তুত। অনুগ্রহ করে জানান কোন অতিরিক্ত নথি প্রয়োজন বা আমার উপস্থিতির প্রয়োজন আছে কিনা এবং তা জমা দেওয়ার সঠিক পদ্ধতি কী। আইনত সম্ভব হলে, বিতর্কিত অর্থ সুরক্ষিত রেখে অ্যাকাউন্টের বাকি অংশের লেনদেনের অনুমতি দেওয়ার জন্য ব্যাংকে নির্দেশ দেওয়ার বিষয়টি বিবেচনা করুন।

অসুবিধা: [প্রয়োজনীয় খরচ এবং তার প্রমাণ, যদি থাকে]।
অনুগ্রহ করে প্রাপ্তিস্বীকার এবং পরবর্তী পদক্ষেপ সম্পর্কে জানান।
নাম/ঠিকানা/যোগাযোগ: ___
লেয়ার-২ বা লেয়ার-৩-এ নাম থাকলে কোন প্রমাণ জরুরি?
“লেয়ার” শব্দটি সাধারণত একটি লেনদেনের টাকা বিভিন্ন অ্যাকাউন্টে কীভাবে প্রবাহিত হচ্ছে, তা বোঝাতে ব্যবহৃত হয়। দ্বিতীয় বা তৃতীয় লেয়ারে আপনার নাম থাকা মানেই আপনি নির্দোষ, এমনটা নয়। এমনও হতে পারে যে কোনো বৈধ বিক্রির টাকা এমন একটি অ্যাকাউন্ট থেকে এসেছে যা পরে প্রতারণার অভিযোগের সাথে যুক্ত হয়েছে। আধিকারিকদের কাছে আপনার আসল পরিস্থিতি ব্যাখ্যা করুন; নিজেকে “লেয়ার-৩ ভিকটিম” বলে দাবি করা থেকে বিরত থাকুন।
যদি এটি একটি বিক্রির লেনদেন হয়, তবে ইনভয়েস, পণ্যের ডেলিভারি প্রমাণ, অর্ডারের বিবরণ এবং ক্রেতার সাথে কথোপকথনের রেকর্ড সংরক্ষণ করুন। যদি ফ্রিল্যান্স কাজ হয়, তবে চুক্তিপত্র, কাজের প্রমাণ এবং পেমেন্টের ট্রেইল রাখুন। পরিচিত কারো কাছ থেকে টাকা পেলে তার কারণ স্পষ্টভাবে বলুন এবং তার প্রমাণ দিন। মূল নথি সম্পাদনা করবেন না এবং তারিখ অনুযায়ী একটি টাইমলাইন তৈরি করুন। যা জানেন না, তা স্পষ্টভাবে “আমার জানা নেই” বলুন।
প্রাথমিকভাবে একটি বাস্তবসম্মত ব্যাখ্যা (factual representation) যথেষ্ট হতে পারে। যদি আধিকারিক বা আদালত হলফনামা (affidavit) চান, তবে স্থানীয় নিয়ম অনুযায়ী তা সত্যায়িত করান। হলফনামায় আপনার পরিচয়, লেনদেনের উৎস ও উদ্দেশ্য, সংশ্লিষ্ট নথি এবং সহযোগিতার প্রতিশ্রুতি উল্লেখ থাকবে। ইন্টারনেট থেকে পাওয়া কোনো হলফনামা কপি করে ভুল তথ্য, মিথ্যা বিল বা ঢালাও প্রতিশ্রুতি দেবেন না। কোনো নির্দিষ্ট হলফনামা অ্যাকাউন্ট আনফ্রিজ হওয়ার নিশ্চয়তা দেয় না।
BNSS ধারা ৫০৩ এবং পুরনো CrPC ৪৫৭ অনুযায়ী আদালতের বিকল্প
নতুন ভারতীয় ফৌজদারি संहिता (BNSS) এর ধারা ১০৬ সম্পত্তি বাজেয়াপ্ত করার পুলিশের ক্ষমতা সম্পর্কিত। ধারা ৫০৩ অনুযায়ী, যদি পুলিশের বাজেয়াপ্ত করা সম্পত্তি ম্যাজিস্ট্রেটের কাছে রিপোর্ট না হয় বা তদন্ত/বিচারে ফৌজদারি আদালতে পেশ না করা হয়, তবে ম্যাজিস্ট্রেট সেই সম্পত্তি সংক্রান্ত উপযুক্ত আদেশ দিতে পারেন। পুরনো ফৌজদারি কার্যবিধি (CrPC) অনুযায়ী, সংশ্লিষ্ট ধারাগুলি হল ১০২ এবং ৪৫৭। কোন আইন প্রযোজ্য হবে, তা পুরনো মামলা এবং সেভিং ক্লজ (saving clause) সহ অন্যান্য বিষয় বিবেচনা করে স্থির করা হবে।
আপনার অ্যাকাউন্ট ফ্রিজ হওয়ার আইনি ভিত্তি ভিন্ন হতে পারে। তাই সব ক্ষেত্রে শুধু ধারা ৫০৩ উল্লেখ করে একই আদালতে আবেদন করা সঠিক নয়। আবেদনটি নির্দিষ্ট মামলা, ফ্রিজের আদেশ, আদালতের এখতিয়ার এবং তদন্তের পর্যায়ের উপর নির্ভর করে তৈরি করতে হবে। সাধারণত, ব্যাংকের কাছ থেকে পাওয়া লিখিত তথ্য, স্টেটমেন্ট, পেমেন্টের প্রমাণ, পূর্ববর্তী চিঠি এবং আপনার অসুবিধার নথিগুলি আদালতে সহায়ক হয়।
আবেদনে সম্পূর্ণ ফ্রিজ তোলার, বিতর্কিত অর্থের পরিমাণ পর্যন্ত সীমিত করার বা জরুরি খরচের জন্য অনুমতি চাওয়ার আবেদন করা যেতে পারে। আদালত পুলিশের জবাব, অর্থের সাথে অপরাধের যোগসূত্র এবং উপযুক্ত শর্তাবলী বিবেচনা করতে পারে। তথ্যের ভিত্তিতে এবং এখতিয়ার অনুযায়ী উচ্চ আদালতে চ্যালেঞ্জ করার রাস্তাও খোলা থাকতে পারে। দ্রুত টাকা ফেরত পাওয়া বা নির্দিষ্ট দিনের মধ্যে আদেশ পাওয়ার প্রতিশ্রুতি বিশ্বাসযোগ্য নয়।
সুপ্রিম কোর্টের Shento Varghese বনাম Julfikar Husen, 2024 INSC 407 মামলায় বাজেয়াপ্ত করার তথ্য জানাতে পুলিশের বিলম্বের বিষয়টি আলোচিত হয়েছিল। শুধুমাত্র বিলম্বের কারণে বাজেয়াপ্তকরণ অবৈধ হয়ে যায় না। তাই “পুলিশ দেরিতে রিপোর্ট করেছে, তাই ব্যাংক অ্যাকাউন্ট খুলতেই হবে” – এমন সিদ্ধান্তে পৌঁছানো উচিত নয়। যদি আইনি খরচ বহন করা কঠিন হয়, তবে ডিস্ট্রিক্ট লিগ্যাল সার্ভিসেস অথরিটির (DLSA) কাছে আপনার যোগ্যতা অনুযায়ী আইনি সহায়তা চাইতে পারেন।
RBI-তে অভিযোগ কোথায় কার্যকর, এবং কোন ভুলগুলি এড়াবেন?
পুলিশ বা অন্য কোনো উপযুক্ত কর্তৃপক্ষের আদেশে ব্যাংক অ্যাকাউন্ট ফ্রিজ হলে, সেই একই ফ্রিজ তোলার জন্য RBI Ombudsman-এর কাছে অভিযোগ করা সাধারণত কার্যকর হয় না। RBI-এর FAQ অনুযায়ী, এই ধরনের আদেশের পালনের ফলে উদ্ভূত অভিযোগগুলি সাধারণত অযোগ্য বলে বিবেচিত হয়। যদি ব্যাংকের নিজস্ব কোনো পরিষেবা সংক্রান্ত ত্রুটি থাকে, তবে প্রথমে ব্যাংকের কাছে অভিযোগ জানান এবং বর্তমান স্কিমের অধীনে আপনার অভিযোগের যোগ্যতা পরীক্ষা করুন। এটিকে পুলিশি আদেশ বাতিলের প্রক্রিয়া হিসেবে দেখবেন না।
যদি আপনি নিজে অনলাইন আর্থিক প্রতারণার শিকার হন, তবে জাতীয় সাইবার ক্রাইম রিপোর্টিং পোর্টালে (National Cyber Crime Reporting Portal) অভিযোগ দায়ের করুন। কিন্তু আপনার নতুন অভিযোগ অন্য কোনো কারণে ফ্রিজ হওয়া অ্যাকাউন্টকে স্বয়ংক্রিয়ভাবে আনফ্রিজ করবে না। ব্যাংকের KYC সংক্রান্ত সমস্যা, লোন রিকভারি এবং সাইবার পুলিশ দ্বারা ফ্রিজ হওয়া অ্যাকাউন্ট – এই সবগুলোকে এক সমস্যা মনে করলে ভুল পথে সময় নষ্ট হবে।
সরাসরি কাউকে টাকা ফেরত পাঠিয়ে অভিযোগ শেষ হয়ে গেছে, এমনটা ভাববেন না। এতে দ্বিতীয়বার প্রতারিত হওয়ার বা একই টাকা দুবার দেওয়ার ঝুঁকি থাকে। তদন্তকারী আধিকারিক বা আদালতের যাচাইকৃত প্রক্রিয়া, লিখিত নির্দেশ এবং লেনদেনের প্রমাণ ছাড়া কোনো আপস করবেন না। এছাড়া, কোনো অপরিচিত ব্যক্তিকে আপনার অ্যাকাউন্ট ব্যবহার করতে দেওয়া বা কমিশনের বিনিময়ে টাকা লেনদেন করা থেকে বিরত থাকুন।
পরামর্শ
আপনার কাজকে তিনটি ভাগে ভাগ করুন: ব্যাংক থেকে তথ্য সংগ্রহ, তদন্তকারী আধিকারিককে প্রমাণ সরবরাহ, এবং প্রয়োজনে উপযুক্ত আদালতে আইনি প্রতিকার চাওয়া। প্রতিটি যোগাযোগের পর তারিখ এবং আলোচনার মূল বিষয়গুলি লিখে রাখুন। সামঞ্জস্যপূর্ণ এবং বাস্তবসম্মত তথ্য দিন; কোনো ভুল থাকলে লিখিতভাবে সংশোধন জমা দিন। পরিবারের সদস্যদের আপনার জরুরি খরচের পরিস্থিতি সম্পর্কে অবহিত করুন এবং বৈধ উপায়ে অর্থের ব্যবস্থা করুন। ফ্রিজ হওয়া অ্যাকাউন্ট এড়িয়ে যাওয়ার জন্য বিতর্কিত অর্থ অন্য অ্যাকাউন্টে সরিয়ে নেওয়ার চেষ্টা করবেন না।
সম্পর্কিত তথ্য: ফোন হারিয়ে গেলে UPI এবং ব্যাংক অ্যাকাউন্ট সুরক্ষিত করার উপায় এবং পার্সোনাল লোন ডিফল্ট এবং আপনার আইনি অধিকার। মনে রাখবেন, এই পরিস্থিতিগুলি সাইবার সেল অ্যাকাউন্ট ফ্রিজ হওয়ার থেকে ভিন্ন।
FAQ: সাইবার সেল ব্যাংক অ্যাকাউন্ট ফ্রিজ
ব্যাংক কি নিজে থেকেই অ্যাকাউন্ট আনফ্রিজ করতে পারে?
যদি ফ্রিজটি পুলিশ বা আদালতের নির্দেশে হয়ে থাকে, তবে ব্যাংক সাধারণত সেই নির্দেশ অনুযায়ীই কাজ করবে। ব্যাংকের কাছ থেকে ত্রুটি সংশোধন, নির্দেশের স্পষ্টতা এবং উপযুক্ত কর্তৃপক্ষের অনুমতির প্রক্রিয়া সম্পর্কে জানতে চান।
অন্য রাজ্যে যাওয়া কি জরুরি?
সবসময় নয়। প্রথমে অফিশিয়াল যোগাযোগের মাধ্যমে জেনে নিন যে নথি পাঠানোর অনুমোদিত পদ্ধতি কী। যদি কোনো আনুষ্ঠানিক নোটিশ বা উপস্থিতির আইনি বাধ্যবাধকতা থাকে, তবে তা উপেক্ষা করবেন না।
শুধুমাত্র বিতর্কিত অর্থের উপর কি লিয়েন লাগানো যেতে পারে?
উপযুক্ত ক্ষেত্রে এমন অনুরোধ করা যেতে পারে বা আদালতের মাধ্যমে এই প্রতিকার চাওয়া যেতে পারে। এটি মামলার তথ্য, ফ্রিজের আদেশ এবং অন্য কোনো সক্রিয় নিষেধাজ্ঞার উপর নির্ভর করে।
কত দিনের মধ্যে অ্যাকাউন্ট আনফ্রিজ হবে?
সব মামলার জন্য নির্দিষ্ট কোনো সময়সীমা নেই। অভিযোগের সংখ্যা, তদন্তের অগ্রগতি, প্রয়োজনীয় নথি, আধিকারিক বা আদালতের নির্দেশ এবং ব্যাংকে সেই নির্দেশ কার্যকর হওয়ার সময় – এই সবকিছুর উপর নির্ভর করে।
NOC পেলে কি সব নিষেধাজ্ঞা উঠে যাবে?
সবসময় নয়। একই অ্যাকাউন্টের উপর অন্য অভিযোগ বা আদেশ থাকতে পারে। ব্যাংকের কাছ থেকে সমস্ত সক্রিয় নিষেধাজ্ঞার তথ্য যাচাই করুন এবং তা তোলার লিখিত নিশ্চয়তা নিন।
ডিসক্লেইমার: এটি শুধুমাত্র সাধারণ আইনি তথ্যের জন্য, কোনো ব্যক্তিগত মামলার আইনি পরামর্শ নয়। আইন ও প্রক্রিয়া রাজ্য ও মামলার ভিত্তিতে পরিবর্তিত হতে পারে। তথ্যের সত্যতা যাচাই: ১৩ অক্টোবর ২০২৩। কোনো ইমেল বা আবেদনের মাধ্যমে নির্দিষ্ট ফলাফল পাওয়ার নিশ্চয়তা দেওয়া হয় না।