 Vista
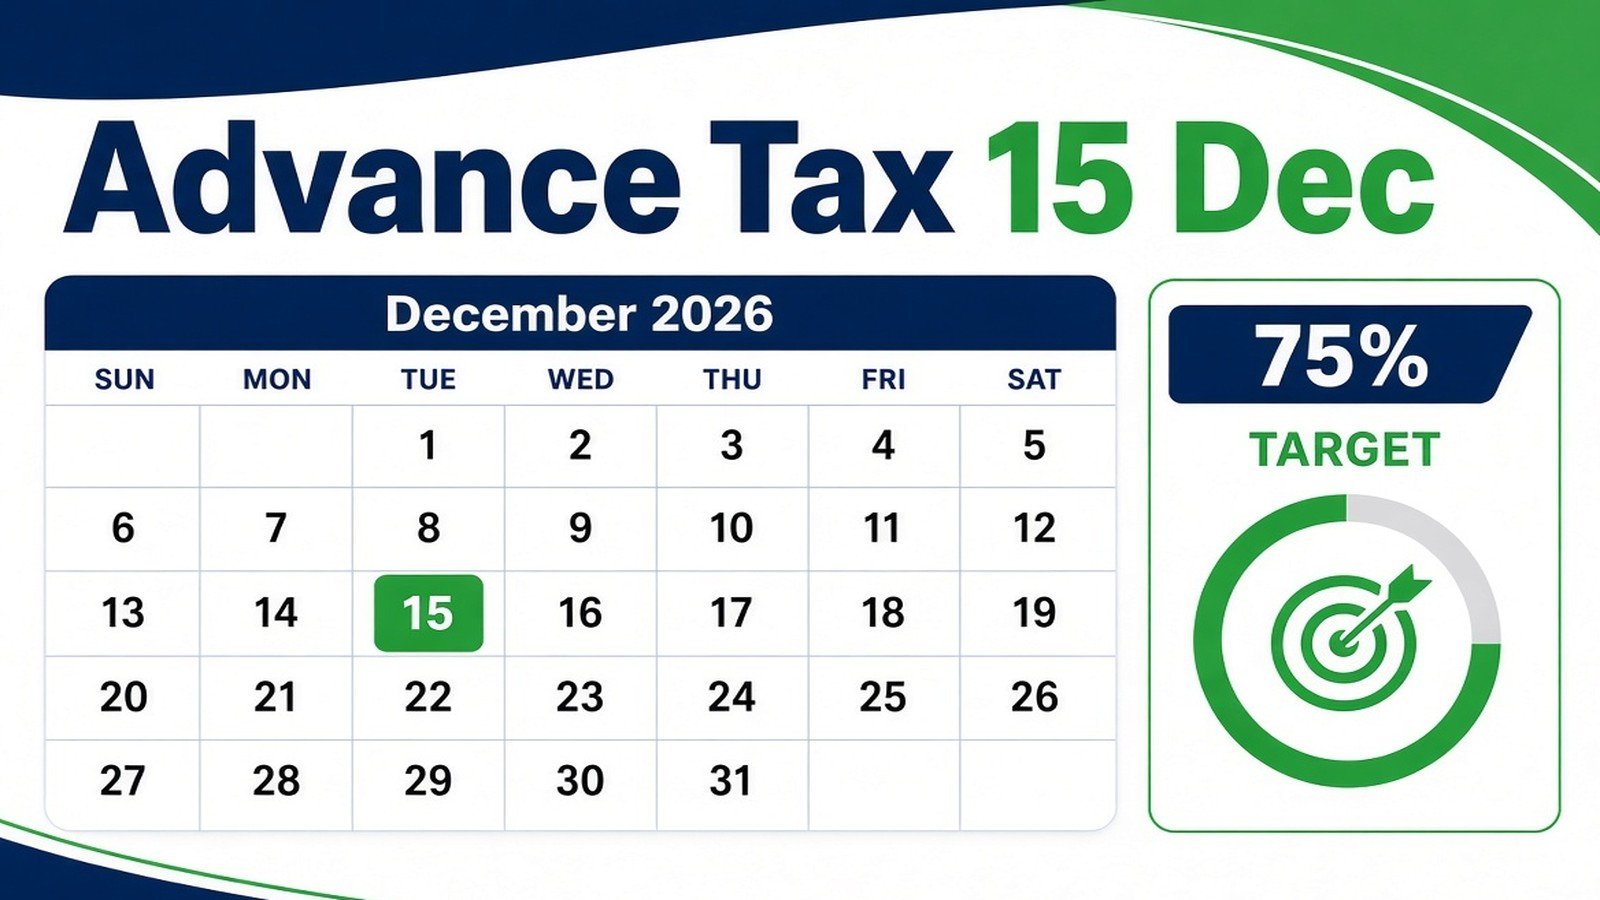
Advance Tax Due Date 15 December 2026: Income-tax Act, 2025 की Section 408 के मुताबिक सामान्य taxpayers का कुल advance tax 75% तक पहुँचना चाहिए। नई payment में Tax Year 2026–27, ITNS 280N और Minor Head 100 चुनें। Presumptive taxpayers की अलग March-only exception भी समझें।
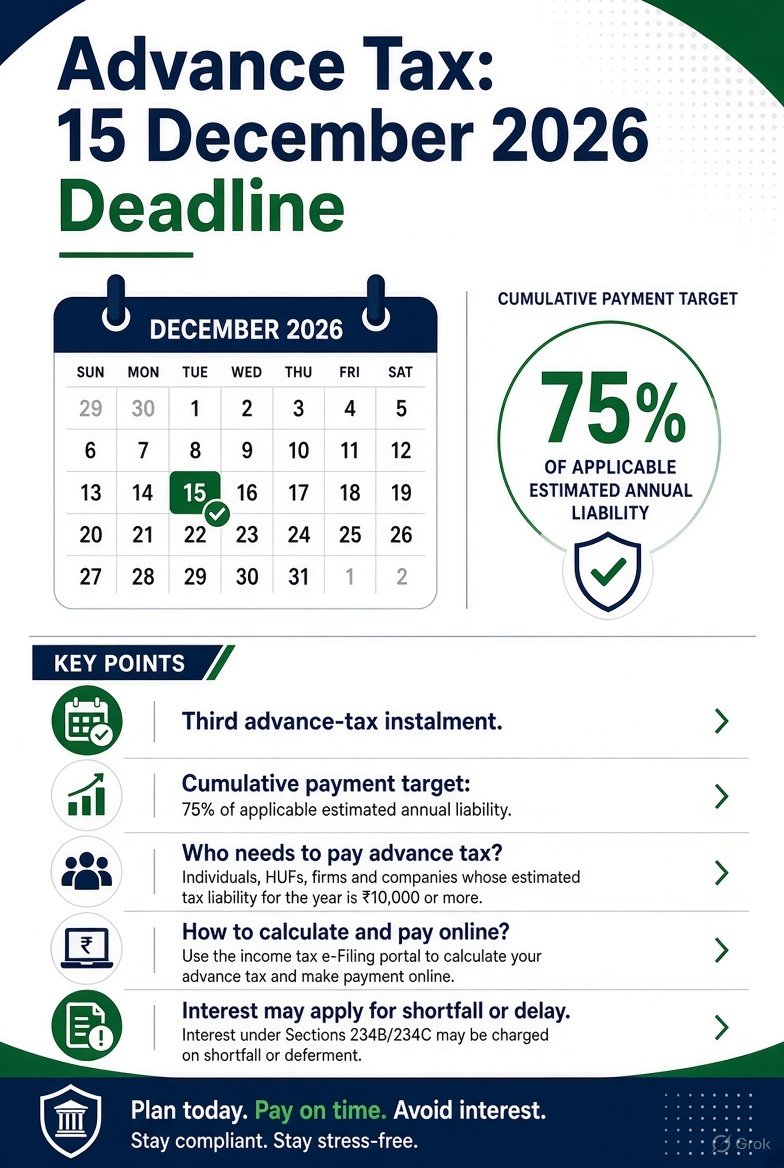
अंतिम जांच: 22 नवंबर 2026 | Tax Year: 2026–27
15 दिसंबर 2026 Advance Tax Deadline: तीसरी किस्त में कितना जमा करना है?
मंगलवार, 15 दिसंबर 2026 को Tax Year 2026–27 की Advance Tax की तीसरी नियमित किस्त की आखिरी तारीख है। इसका मतलब Income-tax Act, 2025 की Section 408 के तहत जिन taxpayers पर सामान्य instalment schedule लागू होता है, उनके कुल estimated advance tax का कम-से-कम 75% अब तक जमा होना चाहिए। इसका अर्थ यह नहीं कि दिसंबर में नए सिरे से पूरा 75% दोबारा भरना है।
Advance Tax वह income tax है जिसे साल की आय होने के दौरान किस्तों में जमा किया जाता है। अगर salary TDS से tax पूरा cover हो रहा है तो अलग payment की जरूरत नहीं भी हो सकती, लेकिन freelancer, business owner, consultant, किराया पाने वाले लोग और investment income वाले taxpayers को अपना हिसाब देखना चाहिए।
2026–27 के लिए एक खास बदलाव payment screen पर दिखेगा: अब Income-tax Act, 2025, Tax Year 2026–27 और ITNS 280N की सही selection जरूरी है। इस guide में payment calculation, exemptions, Section 425 interest और official e-Pay Tax process समझें।
Advance Tax की चार किस्तें: 15%, 45%, 75% और 100%
Section 408 की standard schedule के अनुसार 15 जून तक कुल 15%, 15 सितंबर तक कुल 45%, 15 दिसंबर तक कुल 75% और 15 मार्च तक कुल 100% advance-tax liability जमा होनी चाहिए। Tax Year 2026–27 के लिए ये तारीखें क्रम से 15 जून 2026, 15 सितंबर 2026, 15 दिसंबर 2026 और 15 मार्च 2027 हैं।
ये प्रतिशत cumulative हैं। उदाहरण के लिए साल भर का advance tax ₹1,00,000 अनुमानित है तो जून तक ₹15,000, सितंबर तक कुल ₹45,000 और दिसंबर तक कुल ₹75,000 जमा होने चाहिए। यदि आपने जून में ₹15,000 और सितंबर में ₹30,000 अलग से दिए थे, तो दिसंबर के लिए नया required amount ₹30,000 बन सकता है।
15% + 45% + 75% जोड़कर 135% tax भरना इस कानून की गलत व्याख्या है। मार्च की final किस्त में बचा tax भी जमा करना होगा। यह schedule personal income tax return की filing deadline से अलग है। कुछ presumptive taxpayers के लिए मार्च में एक single instalment का विशेष विकल्प है।
किसे Advance Tax देना जरूरी है? ₹10,000 का Rule
Income Tax Department के अनुसार Section 404 के तहत जिस व्यक्ति की साल की बकाया advance-tax liability ₹10,000 या ज्यादा बनती है, उस पर advance tax लग सकता है। यह ₹10,000 सालाना कमाई की सीमा नहीं है, बल्कि legal tax computation के बाद बची tax amount की सीमा है। अगर पूरे tax की पर्याप्त राशि पहले ही TDS में कट रही हो तो अलग liability कम या शून्य हो सकती है।
Self-employed professionals, दुकानदार, कंपनियां, freelancers, consultants, taxable rent या capital gains कमाने वाले लोग इस नियम में आ सकते हैं। वेतन पाने वाले व्यक्ति का employer TDS सही काट रहा हो, तो अतिरिक्त advance tax देना जरूरी नहीं भी होगा। लेकिन salary के अलावा अलग interest income या side business हो तो tax का हिसाब दोबारा देखना चाहिए।
Resident senior citizens जिनकी उम्र 60 साल या अधिक है और business/profession income नहीं है, उनके लिए advance tax का सामान्य कानूनी अपवाद जारी है। मगर सिर्फ pension मिलने या उम्र ज्यादा होने से हर व्यक्ति को automatic exemption नहीं मानना चाहिए; residency, income type और अपने facts जरूर verify करें।
Estimated Income और TDS घटाकर Advance Tax कैसे निकालें?
सबसे पहले 1 अप्रैल 2026 से 31 मार्च 2027 की अनुमानित taxable income जोड़ें। Salary, professional income, दुकान/व्यापार profit, bank interest, किराया और taxable investment income जैसी relevant categories देखें। फिर लागू tax regime, eligible deductions या exemptions, surcharge और cess को ध्यान में रखकर कुल estimated income tax निकालें।
इसके बाद वर्ष के दौरान कटे या eligible expected TDS और दूसरे applicable tax credits कम करें। Advance tax का अनुमान बनाते समय सिर्फ income × tax slab का सीधा multiplication काफी नहीं होता। Tax credits या अलग दर वाले capital gains का हिसाब अलग हो सकता है।
उदाहरण के लिए किसी व्यक्ति का estimated annual tax ₹1.8 लाख है और eligible TDS ₹60,000 होगा, तो net estimated advance tax ₹1.2 लाख है। इसी ₹1.2 लाख पर 15%, 45%, 75% और 100% की cumulative calculation होगी। अगर बीच साल income बदलती है तो estimate भी update करना चाहिए।
₹1.2 Lakh Tax का Example: दिसंबर में ₹36,000 कैसे बने?
मान लीजिए tax payable after estimated TDS ₹1,20,000 है। 15 दिसंबर की standard cumulative requirement 75% × ₹1,20,000 = ₹90,000 होगी। June और September तक आपने कुल ₹54,000 पहले से advance tax में जमा कर दिए हैं। इसलिए 15 दिसंबर से पहले बाकी ₹90,000 − ₹54,000 = ₹36,000 जमा करके cumulative 75% target पूरा किया जा सकता है।
अगर मार्च तक estimated total ₹1,20,000 ही रहे और December के बाद total ₹90,000 paid हो चुका हो, तो 15 मार्च 2027 तक बचा ₹30,000 भरना होगा। लेकिन December और March के बीच कमाई बढ़ती है, shares बेचे जाते हैं या TDS बदलता है, तो calculation बदल सकती है।
यह example केवल cumulative instalment समझाने के लिए है। हर taxpayer का वास्तविक balance, exemptions, TDS reconciliation, capital-gain treatment और interest अलग हो सकता है। सही amount के लिए अपनी accounts और official tax computation देखें।
Presumptive Taxation वालों के लिए 15 मार्च वाला अपवाद
Income Tax Department की 2026 FAQs के अनुसार नए Income-tax Act, 2025 की Section 58 की eligible presumptive taxation scheme चुनने वाले taxpayers अपनी पूरी advance-tax liability एक किस्त में 15 मार्च तक जमा कर सकते हैं। Section 408(2) में यह व्यवस्था है। Tax Year 2026–27 के लिए तारीख 15 मार्च 2027 होगी।
इसका मतलब हर छोटा business या हर freelancer दिसंबर की किस्त छोड़ सकता है, ऐसा नहीं है। Presumptive scheme के लिए turnover, receipts, eligible business/profession, सही चुनाव और अन्य शर्तें लागू होती हैं। जो taxpayer उस scheme में नहीं आता, उसके लिए सामान्य 15/45/75/100% schedule लागू हो सकता है।
यदि किसी के पास presumptive income के साथ दूसरे प्रकार की बड़ी income या जटिल tax situation हो तो qualified CA से tax computation जांचना समझदारी है। इंटरनेट के पुराने 44AD screenshots को बिना new Act की Section 58 से मिलाए उपयोग न करें।
Income-tax Act 2025, Tax Year 2026–27 और ITNS 280N
अप्रैल 2026 से भारत के income-tax system में नया कानून लागू हुआ है। Tax payment करते समय सही year चुनना बहुत जरूरी है। Income Tax Department ने साफ कहा है कि Tax Year 2026–27 की advance tax payment के लिए Income-tax Act, 2025 चुनना होगा। पुराने FY 2025–26 से जुड़े AY 2026–27 के कुछ payments अब भी 1961 वाले Act से जुड़ सकते हैं।
नए कानून में सामान्य income-tax challan का नाम ITNS 280N है। उसमें Advance Tax का Minor Head 100 और Self-Assessment Tax का Minor Head 300 है। कंपनियों के लिए Major Head 0020 और गैर-कंपनी taxpayers के लिए 0021 लागू होता है। Portal अपनी login category के अनुसार उचित विकल्प दिखाता है।
अगर किसी ने December advance tax को गलती से old AY, old Act या Self-Assessment 300 में जमा कर दिया तो credit mapping में परेशानी आ सकती है। हर final payment से पहले PAN, Tax Year, Act, Minor Head और amount check करें।
Income Tax Portal पर Advance Tax Online कैसे भरें?
सबसे पहले www.incometax.gov.in पर जाएँ और authorized user के रूप में login करें। Dashboard में e-File → e-Pay Tax खोलें। वहाँ applicable law में Income-tax Act, 2025 चुनें और New Payment पर जाएँ। अपने लिए सही Income Tax या Corporation Tax tile चुनकर आगे बढ़ें।
अब Tax Year 2026–27 और payment type में Advance Tax (Minor Head 100) select करें। Tax breakup और total amount भरें, फिर bank/payment mode तथा बाकी details verify करें। Portal एक Challan Reference Number (CRN) बनाता है। आप उपलब्ध methods में net banking, authorized debit card, payment gateway, UPI जहाँ supported हो, NEFT/RTGS आदि चुन सकते हैं।
Payment successful होने के बाद e-Pay Tax → Payment History में जाकर receipt download करें। उसमें paid status, CIN, BSR Code, challan serial number और date चेक करें। केवल CRN generate होने का मतलब tax जमा होना नहीं है; actual paid receipt जरूरी है।
Login के बिना Tax Payment, UPI और Failed Challan
Income Tax Department ने pre-login e-Pay Tax option भी बताया है। इसमें PAN, registered mobile number और OTP के बाद tax details चुनने का रास्ता मिल सकता है। अलग payment methods की उपलब्धता authorised banks और gateway पर निर्भर करती है। UPI कुछ payment-gateway flow में उपलब्ध हो सकता है; उसे हर taxpayer के लिए बिना gateway charge वाला universal mode न समझें।
यदि payment fail दिखे तो तुरंत दोबारा amount भेजने से पहले bank debit और Income Tax Payment History की status जांचें। एक CRN की अपनी validity होती है और generated challan को बाद में सीधे edit नहीं किया जा सकता। गलत विवरण होने पर नया challan generate करना पड़ सकता है।
Portal FAQ के अनुसार गलती से tax भुगतान होने पर e-Filing portal से direct refund reversal सामान्यतः उपलब्ध नहीं है। Correct tax credit और possible adjustment के लिए official rules तथा जरूरत पड़ने पर jurisdictional Assessing Officer की प्रक्रिया follow करें। किसी अनजान agent को tax challan ठीक करने के नाम पर OTP या password न दें।
Late Advance Tax पर Interest: Section 424 और 425
Income-tax Act, 2025 में Section 424 पुराने 234B के समान general advance-tax default/shortfall interest से जुड़ी है, जबकि Section 425 पुराने 234C जैसी instalment deferment interest व्यवस्था है। Income Tax Department की official FAQ के मुताबिक Section 424 में relevant period पर 1% प्रति महीने या उसके भाग की गणना हो सकती है। Section 425 में स्थिति और किस्त के अनुसार 1% या 3% interest provisions हैं।
इसका मतलब 16 दिसंबर को हर व्यक्ति से automatically उसकी सारी सालाना income पर 3% fine लेना नहीं है। Interest किस राशि पर बनेगा, कौन-सी किस्त कम रही, income कब हुई, किस तरह की taxable income है और statutory exceptions क्या हैं—इनसे calculation बदलती है।
किसी ने November में अचानक taxable capital gain कमाया हो तो earlier instalments के लिए विशिष्ट relief provisions relevant हो सकते हैं, यदि tax सही अगले permissible instalment में दिया जाए। Individual case के लिए detailed law और qualified tax adviser की सलाह उपयोगी है।
June या September की Advance Tax किस्त छूट गई तो?
पहली या दूसरी किस्त miss होने पर दिसंबर में payment करने का फायदा खत्म नहीं होता। Standard-schedule taxpayer को फिर भी December तक कुल 75% estimated liability का target देखना चाहिए। पहले की किस्तों के कारण लागू interest अलग मुद्दा हो सकता है, पर आगे की कमी कम करने में December payment मदद कर सकती है।
मानिए net advance tax ₹80,000 है और पहले कुछ भी जमा नहीं किया। दिसंबर तक 75% का cumulative target ₹60,000 है। आप यह amount समय पर जमा करके current target तक पहुँच सकते हैं, लेकिन June और September की कमी पर पहले से पैदा हुए possible interest को इससे automatic माफ नहीं माना जाएगा।
March 15, 2027 तक शेष ₹20,000 या revised estimate के अनुसार amount भरें। अगर income में special capital gains या presumptive scheme है तो सामान्य calculation बदल सकती है।
Freelancer, Salaried और Share Investors की अंतिम Checklist
Freelancer अपने clients के TDS, business expenses और expected income का हिसाब रखें। Salaried व्यक्ति salary TDS के साथ bank interest, rent, side business और निवेश से होने वाले taxable gains देखें। Share investors gains कब हुए, capital-gains tax और instalment relief की शर्तें समझें।
Payment submit करने से पहले ये छह चीजें check करें: Income-tax Act 2025, Tax Year 2026–27, ITNS 280N, Advance Tax Minor Head 100, सही PAN और पहले paid instalments घटाकर December का net amount। Successful receipt PDF और BSR/CIN reference सुरक्षित रखें।
अगले संभावित searches हो सकते हैं ’15 December 2026 advance tax calculator’, ‘advance tax 75% December 2026’, ‘ITNS 280N online payment Hindi’, ‘Section 408 vs Section 425’, ‘advance tax wrong tax year correction’ और ‘2026–27 presumptive advance tax March deadline’। ये संभावित reader intents हैं, search volume के बनावटी आंकड़े नहीं।
15 December Advance Tax FAQs
15 दिसंबर 2026 तक कितना Advance Tax जमा करना है?
Standard schedule में estimated annual advance tax का कुल 75% जमा होना चाहिए, पहले paid amount घटाकर।
क्या दिसंबर में फिर पूरा 75% देना पड़ेगा?
नहीं। जून और सितंबर में जमा advance tax 75% cumulative target में शामिल होगा।
2026 की payment में कौन-सा Tax Year चुनें?
Income-tax Act 2025 और Tax Year 2026–27, यदि आय अप्रैल 2026 से मार्च 2027 की है।
Advance Tax का Challan Form और Minor Head क्या है?
ITNS 280N तथा Advance Tax Minor Head 100; PAN और major head भी सही चुनें।
क्या Presumptive Scheme वालों की दिसंबर किस्त जरूरी है?
Section 58 की eligible presumptive scheme में Section 408(2) के अनुसार 15 मार्च 2027 तक एक किस्त में tax दिया जा सकता है।
Late Advance Tax पर क्या Interest लगेगा?
व्यक्तिगत shortfall और कानून की शर्तों के अनुसार Section 424/425 का interest लग सकता है।
निष्कर्ष और Income Tax के आधिकारिक स्रोत
सही Act, सही Tax Year और Minor Head चुनना उतना ही जरूरी है जितनी cumulative 75% payment की गणना। अगर आपके taxes या credits अलग हैं, individual assessment से रकम तय करें।
- Income Tax Department – Official Tax Payments FAQ (Income-tax Act, 2025, sections 404, 424, 425)
- Income-tax Act, 2025 – Section 408 (advance-tax instalments and due dates)
- Income Tax Department – ITNS 280N challan FAQs and minor head 100
- Income Tax Department – PAN-login challan creation guide
- Income Tax Department – e-Pay Tax service and payment history
- Income Tax Department – e-Pay Tax general questions and accepted payment modes
Disclaimer: यह सामान्य टैक्स जानकारी है, व्यक्तिगत CA या कानूनी सलाह नहीं। Income, credits और interest calculations अपने दस्तावेज तथा current Act के अनुसार जाँचें।







Share Your Opinion
Comments are closed on this post.