CIBIL में गलत रिकॉर्ड है तो पहले गलती पहचानें, फिर शिकायत करें
लोन चुका दिया, लेकिन CIBIL रिपोर्ट में अभी भी बकाया दिख रहा है। या ऐसा लोन जुड़ा है जो आपने लिया ही नहीं। ऐसे में सिर्फ स्कोर देखकर परेशान होने से ज्यादा उपयोगी है गलत एंट्री पकड़ना, उसके सबूत जुटाना और लिखित शिकायत करना। पात्र शिकायत में 30 दिन से ज्यादा देरी होने पर ₹100 प्रति कैलेंडर दिन मुआवजे का नियम भी है।
यह पैसा हर कम स्कोर वाले व्यक्ति को नहीं मिलता। रिकॉर्ड सुधार, देरी का मुआवजा और नए लोन की मंजूरी तीन अलग बातें हैं। यहाँ इन्हें आसान भाषा में समझें।
कौन सी CIBIL एंट्री गलत हो सकती है?
नई रिपोर्ट में बैंक का नाम, अकाउंट नंबर, बकाया, overdue, account status और जानकारी रिपोर्ट करने की तारीख देखें। समस्या को एक वाक्य में लिखें: “पूरा भुगतान होने के बावजूद ₹8,000 overdue दिख रहा है।” इससे आपकी मांग साफ होती है।
दूसरे व्यक्ति का लोन, गलत भुगतान स्थिति, दोहराई गई एंट्री या गलत पहचान संबंधी विवरण जाँच के विषय हो सकते हैं। लेकिन किसी अनजान lender का नाम देखकर तुरंत फर्जी लोन न मानें। ऐप से लिया गया लोन उसके साझेदार बैंक या NBFC के नाम से दिख सकता है।
बंद लोन का रिपोर्ट में दिखाई देना भी अपने आप गलती नहीं है। ध्यान दें कि स्थिति और बकाया सही हैं या नहीं। CIBIL की आधिकारिक dispute जानकारी में ऐसे अंतर समझाए गए हैं।
किसी एंट्री को देखकर भुगतान न करें। पहले अपने दस्तावेजों से अकाउंट मिलाएँ और संबंधित संस्था से विवरण माँगें। रिपोर्ट, PAN या बैंक स्टेटमेंट सार्वजनिक सोशल मीडिया पर पोस्ट न करें।
Closed और Settled एक जैसे नहीं हैं
आमतौर पर पूरा देय भुगतान करने पर अकाउंट “closed” रिपोर्ट होता है। पूरी देनदारी से कम राशि पर समझौता होने पर “settled” दर्ज हो सकता है। दोनों को केवल हिंदी में “निपट गया” समझने से भ्रम होता है।
अगर आपने सच में settlement किया था, तो सिर्फ dispute डालने से उसे गलत एंट्री नहीं माना जा सकता। बैंक से लिखित रूप में शेष रकम, समझौते और आगे रिपोर्ट होने वाली स्थिति पूछें। अगर पूरा भुगतान हुआ है फिर भी “settled” है, तो closure letter और भुगतान प्रमाण के साथ सुधार माँगें। CIBIL का स्पष्टीकरण पढ़ें।
₹100 प्रति दिन मुआवजा: 30 दिन का नियम
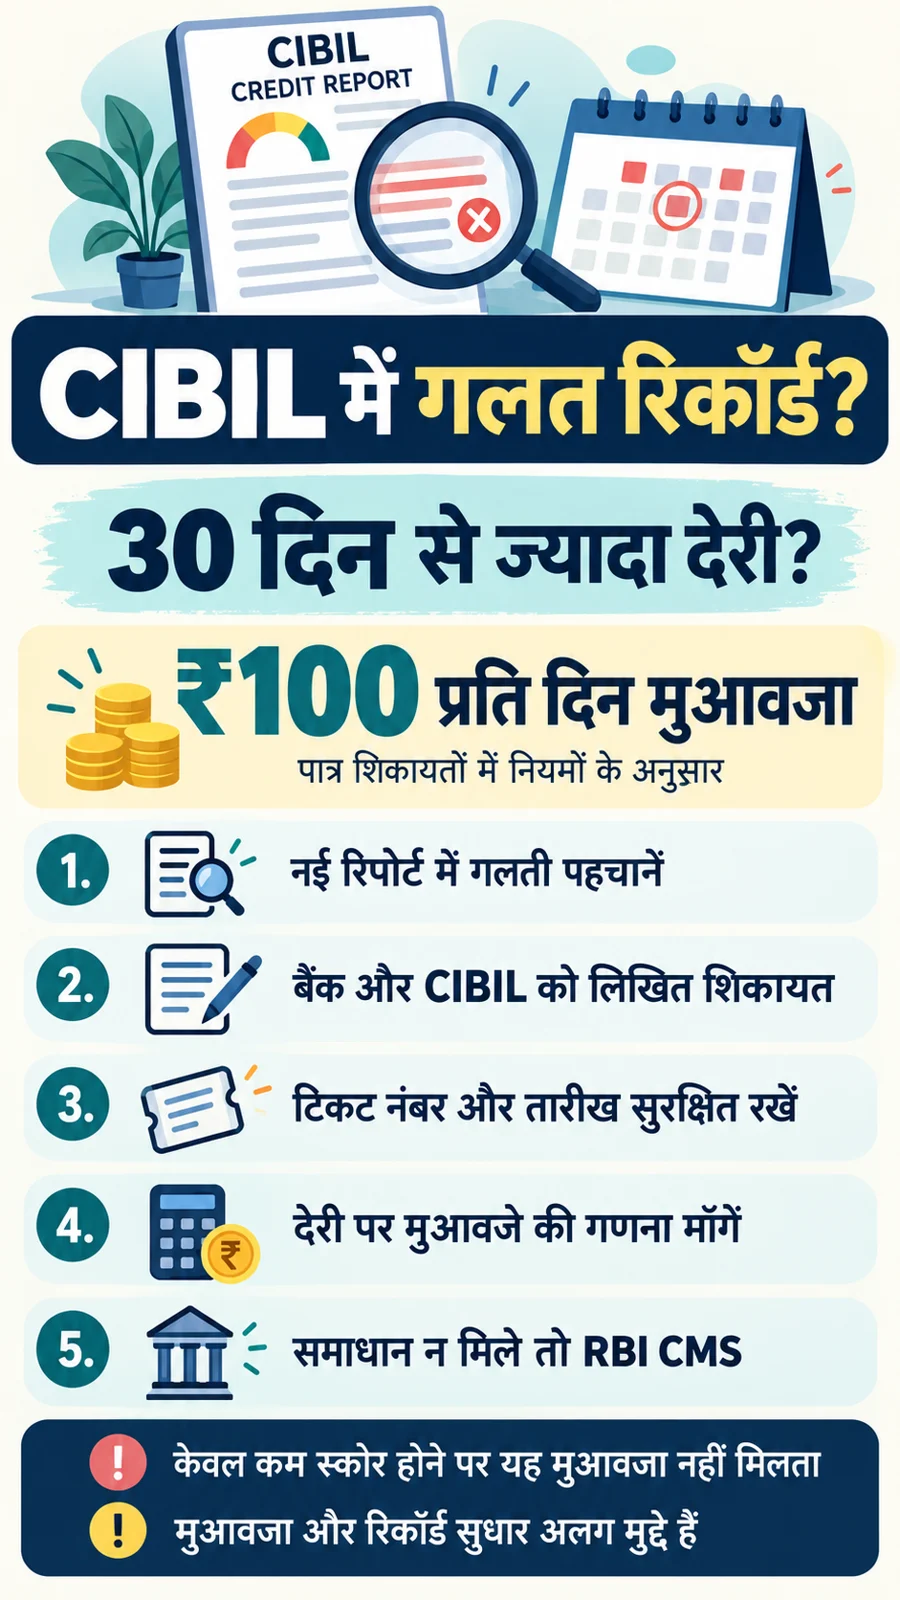
FACT: RBI के compensation framework में पात्र credit information शिकायत को शुरुआत में संबंधित बैंक/वित्तीय संस्था या credit bureau में दर्ज कराने के बाद 30 कैलेंडर दिनों में समाधान की समयसीमा है। उससे आगे की देरी पर ₹100 प्रति कैलेंडर दिन मुआवजा निर्धारित है। यह framework 26 अप्रैल 2024 से प्रभावी हुआ।
संस्था यानी CI के लिए जानकारी सुधारकर भेजने की 21 दिन की समयसीमा और bureau यानी CIC के लिए कुल 30 दिनों में शेष समय का प्रावधान है। यह ग्राहक को अलग-अलग 30+30 दिन इंतजार कराने की छूट नहीं है। जिम्मेदारी के अनुसार मुआवजा संस्था, bureau या दोनों में बाँटा जा सकता है।
सुधारी गई रिपोर्ट भेजने की तारीख समाधान की गणना में महत्वपूर्ण है। पात्र मुआवजे का भुगतान शिकायत सुलझने के पाँच कार्यदिवस में होना चाहिए। RBI के framework में शर्तें और उदाहरण हैं।
सरल उदाहरण: पात्र मामले में तय 30 दिन की सीमा से 12 दिन अतिरिक्त लगे तो गणना ₹100 × 12 = ₹1,200 होगी। यह ₹100 की दर दोनों संस्थाओं से अलग-अलग लेकर ₹200 रोज करने वाला सामान्य नियम नहीं है। समयसीमा और जिम्मेदारी का लिखित हिसाब माँगें।
पहले से कम स्कोर रहने की अवधि या लोन बंद होने के दिन से अपने आप यह मुआवजा शुरू नहीं होता। अपनी शुरुआती शिकायत की तारीख, प्राप्ति और टिकट नंबर सुरक्षित रखें।
शिकायत कैसे करें: एक फोल्डर, एक साफ मांग
एक फोल्डर में नई CIBIL रिपोर्ट, closure/NOC, भुगतान रसीद, संबंधित statement और पिछली बातचीत रखें। हर दस्तावेज का नाम उपयोगी रखें, जैसे “Closure-letter” और “Payment-proof”। शिकायत पढ़ने वाले को दस असंबंधित screenshots से तथ्य खोजने के लिए मजबूर न करें।
- CIBIL के आधिकारिक खाते में रिपोर्ट देखकर संबंधित जानकारी पर dispute दर्ज करें। वर्तमान पोर्टल हाल के 60 दिनों की रिपोर्ट पर dispute की सुविधा बताता है।
- रिपोर्टिंग बैंक या NBFC को उसी गलती का लिखित विवरण दें। सही जानकारी क्या होनी चाहिए, यह भी बताएँ।
- दोनों reference numbers, शिकायत की तारीख और acknowledgment अलग नोट में लिखें।
- बैंक की प्रकाशित grievance व्यवस्था के अनुसार आगे nodal officer/PNO तक मामला ले जाएँ। पुराना reference बनाए रखें।
CIBIL के अनुसार dispute service मुफ्त है और lender की पुष्टि के बिना bureau स्वयं बैंक की रिपोर्टिंग में मनचाहा बदलाव नहीं कर सकता। इसलिए बैंक को शिकायत देना उपयोगी है। इसका अर्थ यह नहीं कि दोनों संस्थाएँ आपको लगातार एक-दूसरे के पास भेजकर मामला अनिश्चित समय तक रोक सकती हैं।
सही बैंक विवरण केवल आधिकारिक शिकायत चैनल पर दें। मुआवजा दिलाने के नाम पर OTP, UPI PIN या screen sharing माँगने वाले से बचें। कोई निजी एजेंट सही repayment history को निश्चित रूप से “मिटाने” का वादा करे तो सावधान रहें।
Dispute रिजेक्ट हो जाए या बैंक जवाब न दे तो?
रिजेक्शन के बाद सबसे पहले उसका कारण पढ़ें। “Lender confirmed” जैसा जवाब मिलने पर बैंक से अपनी एंट्री के आधार वाले रिकॉर्ड और आपके भुगतान प्रमाण पर स्पष्ट जवाब माँगें। वही शिकायत बार-बार नए टिकट में डालने से बेहतर है पुरानी शिकायत का पूरा क्रम सामने रखना।
30 दिनों में जवाब न मिलने या जवाब से असंतोष होने पर लागू पात्रता के अनुसार RBI CMS के माध्यम से Ombudsman शिकायत का रास्ता देखें। पहले संबंधित संस्था को शिकायत देना जरूरी है। गलत तरीके से मुआवजा नकारने का मुद्दा भी अपनी शिकायत में स्पष्ट लिखें। RBI की वर्तमान Ombudsman FAQ और पोर्टल की शर्तें देखें; यह शिकायत प्रक्रिया शुल्क रहित है।
CMS में अनुमान या गुस्से के बजाय chronology दें: किस तारीख शिकायत की, किसे की, क्या जवाब आया और अब क्या राहत चाहते हैं। गलत जानकारी सुधारने, उचित कारण सहित लिखित जवाब और पात्र देरी के मुआवजे की मांग अलग-अलग लिखें।
सिर्फ credit score model की गणना से विवाद और अन्य forum में लंबित/निर्णीत मामले framework के अपवादों में आते हैं। उसी मामले को कई मंचों पर ले जाने से पहले लागू शर्तें पढ़ें। अपनी शिकायत की वास्तविक स्थिति छिपाएँ नहीं।
शिकायत का छोटा नमूना और Advice
विषय: गलत credit information सुधार एवं पात्र देरी का मुआवजा — शिकायत संख्या [नंबर]
मैंने [तारीख] को [अकाउंट/रिपोर्ट संदर्भ] की गलत एंट्री की शिकायत की थी। रिपोर्ट में [गलत विवरण] है, जबकि संलग्न [दस्तावेज] के अनुसार [सही विवरण] होना चाहिए। कृपया जाँच, रिपोर्टिंग में आवश्यक सुधार और कारण सहित लिखित उत्तर दें। लागू 30 कैलेंडर दिन की सीमा पार होने पर RBI compensation framework के अनुसार देरी, जिम्मेदार संस्था और देय मुआवजे की गणना भेजें। संपर्क: [विवरण]। संलग्न: रिपोर्ट, भुगतान प्रमाण, closure letter और acknowledgment।
Advice
एक छोटी timeline बनाएँ और प्रत्येक जवाब उसी में जोड़ें। चल रहे दूसरे लोन की EMI शिकायत के कारण न रोकें। रिकॉर्ड सुधरने पर नई रिपोर्ट में disputed field मिलाएँ, केवल score का अंक नहीं। सुधार के बाद किसी निश्चित अंक की वृद्धि या अगले लोन की मंजूरी की गारंटी नहीं है।
संबंधित जानकारी: SBI में शिकायत का तरीका और बिल्डर की देरी और बैंक EMI।
FAQ
क्या ₹100 रोज शिकायत के पहले दिन से मिलता है?
नहीं। पात्र मामले में 30 दिन की निर्धारित सीमा से आगे की देरी के लिए गणना होती है।
क्या dispute रिजेक्ट होने पर मुआवजा नहीं मिलेगा?
रिजेक्शन और देरी अलग मुद्दे हैं। CIBIL की framework FAQ के अनुसार 30 दिन से अधिक देर से निपटाई गई शिकायत में, बदलाव आवश्यक न होने पर भी पात्र देरी का मुआवजा लागू हो सकता है। समय पर दिए गए जवाब से असंतोष मात्र इसका आधार नहीं है।
क्या हर बंद लोन हटवाना जरूरी है?
नहीं। सही स्थिति के साथ बंद अकाउंट का इतिहास रिपोर्ट में रह सकता है। गलत status या overdue पर ध्यान दें।
बैंक और CIBIL दोनों से ₹100 रोज मिलेगा?
एक ही पात्र शिकायत में कुल देरी की राशि जिम्मेदारी के अनुसार बाँटी जा सकती है; सामान्य तौर पर रकम दोगुनी नहीं होती।
क्या शिकायत से 48 घंटे में सुधार या लोन मंजूर होगा?
ऐसी गारंटी नहीं है। दस्तावेज, जाँच और लागू प्रक्रिया के अनुसार मामला निपटता है।
यह सामान्य उपभोक्ता जानकारी है, व्यक्तिगत कानूनी या ऋण सलाह नहीं। स्रोत जाँच: 13 अक्टूबर 2026। शिकायत से पहले आधिकारिक पोर्टल की वर्तमान शर्तें पढ़ें।