CIBIL లో తప్పు రికార్డులు: సమస్యను గుర్తించడం మరియు ఫిర్యాదు చేయడం
మీ లోన్ చెల్లించినప్పటికీ, CIBIL రిపోర్టులో ఇంకా బకాయి ఉన్నట్లు కనిపిస్తోందా? లేదా మీరు తీసుకోని లోన్ మీ పేరు మీద నమోదైందా? ఇలాంటి పరిస్థితుల్లో, కేవలం CIBIL స్కోరు చూసి ఆందోళన చెందడం కంటే, తప్పు ఎంట్రీని గుర్తించి, దానికి సంబంధించిన ఆధారాలను సేకరించి, లిఖితపూర్వకంగా ఫిర్యాదు చేయడం చాలా ముఖ్యం. అర్హత కలిగిన ఫిర్యాదులకు, 30 రోజులకు మించి ఆలస్యం జరిగితే రోజుకు ₹100 పరిహారం పొందే నిబంధన కూడా ఉంది. అయితే, ఈ పరిహారం ప్రతి తక్కువ స్కోరు ఉన్న వ్యక్తికి లభించదు. రికార్డుల సవరణ, ఆలస్యానికి పరిహారం, మరియు కొత్త లోన్ మంజూరు అనేవి వేర్వేరు అంశాలు. వీటిని సులభమైన భాషలో అర్థం చేసుకుందాం.
ఏ CIBIL ఎంట్రీలు తప్పుగా ఉండవచ్చు?
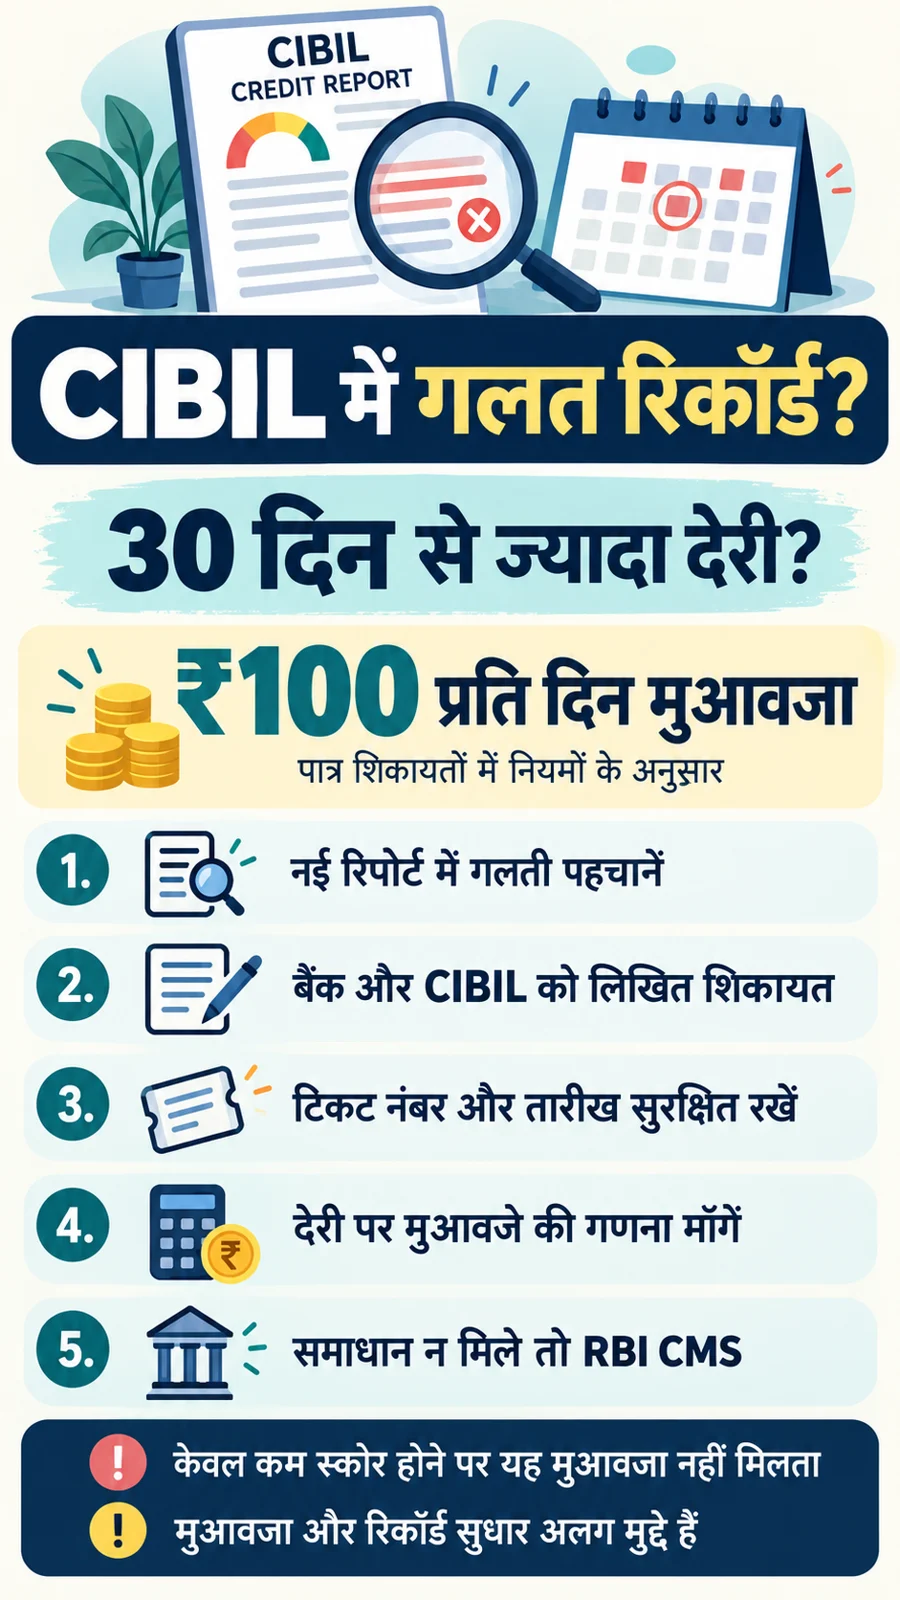
మీ కొత్త CIBIL రిపోర్టులో బ్యాంక్ పేరు, ఖాతా నంబర్, బకాయి మొత్తం, ఖాతా స్థితి (account status), మరియు సమాచారం నివేదించిన తేదీ వంటి వివరాలను జాగ్రత్తగా పరిశీలించండి. సమస్యను ఒకే వాక్యంలో స్పష్టంగా రాయండి. ఉదాహరణకు: “పూర్తిగా చెల్లించినప్పటికీ ₹8,000 overdueగా కనిపిస్తోంది.” దీనివల్ల మీ అభ్యర్థన స్పష్టంగా ఉంటుంది. ఇతరుల లోన్లు, తప్పుడు చెల్లింపు స్థితి, డూప్లికేట్ ఎంట్రీలు లేదా తప్పుడు గుర్తింపు వివరాలు పరిశీలించాల్సిన అంశాలు కావచ్చు. అయితే, తెలియని రుణదాత (lender) పేరును చూసి వెంటనే అది నకిలీ లోన్ అని నిర్ధారించుకోవద్దు. యాప్ ద్వారా తీసుకున్న లోన్, దాని భాగస్వామి బ్యాంక్ లేదా NBFC పేరుతో కనిపించవచ్చు. మూసివేసిన (closed) లోన్ రిపోర్టులో కనిపించడం కూడా తప్పనిసరిగా తప్పు కాదు. ఖాతా స్థితి మరియు బకాయిలు సరిగ్గా ఉన్నాయో లేదో గమనించండి. CIBIL యొక్క అధికారిక వివాద (dispute) సమాచారంలో ఇలాంటి తేడాలను వివరించారు. ఏదైనా ఎంట్రీని చూసి వెంటనే చెల్లింపు చేయవద్దు. ముందుగా మీ పత్రాలతో ఖాతాను సరిపోల్చుకుని, సంబంధిత సంస్థ నుండి వివరాలు అడగండి. మీ రిపోర్టు, PAN లేదా బ్యాంక్ స్టేట్మెంట్లను పబ్లిక్ సోషల్ మీడియాలో పోస్ట్ చేయవద్దు.
‘Closed’ మరియు ‘Settled’ మధ్య తేడా
సాధారణంగా, పూర్తి బకాయి చెల్లించినప్పుడు ఖాతా ‘closed’గా నివేదించబడుతుంది. మొత్తం బాకీ కంటే తక్కువ మొత్తానికి రాజీ కుదిరితే ‘settled’గా నమోదు కావచ్చు. ఈ రెండింటినీ కేవలం తెలుగులో “నిలిచిపోయింది” అని అర్థం చేసుకోవడం గందరగోళానికి దారితీయవచ్చు. మీరు నిజంగా సెటిల్మెంట్ చేసుకున్నట్లయితే, కేవలం వివాదం (dispute) నమోదు చేయడం ద్వారా దానిని తప్పు ఎంట్రీగా పరిగణించలేరు. బ్యాంకు నుండి లిఖితపూర్వకంగా మిగిలిన మొత్తం, సెటిల్మెంట్ వివరాలు మరియు భవిష్యత్తులో ఎలా నివేదించబడుతుందో అడగండి. మీరు పూర్తిగా చెల్లించినప్పటికీ ‘settled’ అని ఉంటే, క్లోజర్ లెటర్ మరియు చెల్లింపు రుజువుతో పాటు సవరణను కోరండి. CIBIL వివరణను చదవండి.
రోజుకు ₹100 పరిహారం: 30 రోజుల నియమం
RBI యొక్క పరిహార ఫ్రేమ్వర్క్ ప్రకారం, అర్హత కలిగిన క్రెడిట్ ఇన్ఫర్మేషన్ ఫిర్యాదులను సంబంధిత బ్యాంక్/ఆర్థిక సంస్థ లేదా క్రెడిట్ బ్యూరోలో నమోదు చేసిన తర్వాత 30 క్యాలెండర్ రోజులలోపు పరిష్కరించాలి. ఆ తర్వాత ఆలస్యమయ్యే ప్రతి రోజుకు ₹100 పరిహారం నిర్దేశించబడింది. ఈ ఫ్రేమ్వర్క్ ఏప్రిల్ 26, 2024 నుండి అమలులోకి వచ్చింది. సమాచారాన్ని సరిదిద్ది పంపడానికి ఆర్థిక సంస్థలకు 21 రోజుల సమయం, బ్యూరోలకు (CIC) మొత్తం 30 రోజులలో మిగిలిన సమయం కేటాయించబడింది. ఇది కస్టమర్ను వేర్వేరుగా 30+30 రోజులు వేచి ఉండేలా చేసే వెసులుబాటు కాదు. బాధ్యత ప్రకారం పరిహారాన్ని ఆర్థిక సంస్థ, బ్యూరో లేదా రెండింటి మధ్య పంచవచ్చు. సరిదిద్దిన రిపోర్టును పంపిన తేదీ, పరిష్కారం లెక్కించడంలో కీలకం. అర్హత కలిగిన పరిహారాన్ని ఫిర్యాదు పరిష్కారం అయిన ఐదు పని దినాలలోపు చెల్లించాలి. RBI ఫ్రేమ్వర్క్లో షరతులు మరియు ఉదాహరణలు ఉన్నాయి. ఉదాహరణకు: అర్హత కలిగిన కేసులో నిర్ణీత 30 రోజుల గడువు కంటే 12 రోజులు అదనంగా ఆలస్యమైతే, లెక్క ₹100 × 12 = ₹1,200 అవుతుంది. ఇది రెండు సంస్థల నుండి విడివిడిగా ₹200 రోజుకు పరిహారం పొందే సాధారణ నియమం కాదు. గడువు మరియు బాధ్యతకు సంబంధించిన లిఖితపూర్వక లెక్కను అడగండి. తక్కువ స్కోరు ఉన్న కాలం లేదా లోన్ మూసివేసిన రోజుల నుండి ఈ పరిహారం స్వయంచాలకంగా ప్రారంభం కాదు. మీ ప్రారంభ ఫిర్యాదు తేదీ, రసీదు మరియు టికెట్ నంబర్ను భద్రపరచుకోండి. పరిహారం, అర్హత కలిగిన ఫిర్యాదుకు 30 రోజుల కంటే ఎక్కువ ఆలస్యం జరిగితేనే వర్తిస్తుంది.
ఫిర్యాదు ఎలా చేయాలి: ఒక ఫోల్డర్, ఒక స్పష్టమైన అభ్యర్థన
ఒక ఫోల్డర్లో మీ కొత్త CIBIL రిపోర్టు, క్లోజర్/NOC, చెల్లింపు రసీదులు, సంబంధిత స్టేట్మెంట్లు మరియు మునుపటి సంభాషణలను ఉంచండి. ప్రతి డాక్యుమెంట్కు “Closure-letter” మరియు “Payment-proof” వంటి ఉపయోగకరమైన పేరు పెట్టండి. ఫిర్యాదు చదివేవారికి పది సంబంధం లేని స్క్రీన్షాట్ల నుండి వాస్తవాలను కనుగొనమని బలవంతం చేయవద్దు. CIBIL యొక్క అధికారిక ఖాతాలో రిపోర్టును పరిశీలించి, సంబంధిత సమాచారంపై వివాదాన్ని నమోదు చేయండి. ప్రస్తుత పోర్టల్ ఇటీవలి 60 రోజుల రిపోర్టులపై వివాద పరిష్కారానికి వీలు కల్పిస్తుంది. రిపోర్టింగ్ బ్యాంక్ లేదా NBFCకి అదే తప్పు గురించి లిఖితపూర్వక వివరణ ఇవ్వండి. సరైన సమాచారం ఏమి ఉండాలో కూడా తెలియజేయండి. రెండు రిఫరెన్స్ నంబర్లు, ఫిర్యాదు తేదీ మరియు అక్నాలెడ్జ్మెంట్ను వేరే నోట్లో రాయండి. బ్యాంక్ ప్రచురించిన ఫిర్యాదుల (grievance) వ్యవస్థ ప్రకారం నోడల్ ఆఫీసర్/PNO వరకు విషయాన్ని తీసుకెళ్లండి. పాత రిఫరెన్స్ను కొనసాగించండి. CIBIL ప్రకారం, వివాద సేవ ఉచితం మరియు రుణదాత నిర్ధారణ లేకుండా బ్యూరో స్వయంగా బ్యాంకు రిపోర్టింగ్లో మార్పులు చేయలేదు. అందువల్ల బ్యాంకుకు ఫిర్యాదు చేయడం ఉపయోగకరం. దీని అర్థం, రెండు సంస్థలు మిమ్మల్ని ఒకరికొకరు పంపుతూ, విషయాన్ని అనిశ్చిత కాలం పాటు నిలిపివేయలేవు. సరైన బ్యాంక్ వివరాలను అధికారిక ఫిర్యాదు ఛానెల్లలో మాత్రమే ఇవ్వండి. పరిహారం ఇప్పిస్తామని OTP, UPI PIN లేదా స్క్రీన్ షేరింగ్ అడిగేవారి పట్ల జాగ్రత్త వహించండి. ఏ వ్యక్తిగత ఏజెంట్ అయినా మీ క్రెడిట్ హిస్టరీని “తొలగిస్తామని” హామీ ఇస్తే అప్రమత్తంగా ఉండండి.
వివాదం తిరస్కరించబడినా లేదా బ్యాంక్ స్పందించకపోయినా?
తిరస్కరణ తర్వాత, దాని కారణాన్ని ముందుగా చదవండి. “Lender confirmed” వంటి సమాధానం వస్తే, బ్యాంకును మీ ఎంట్రీకి ఆధారమైన రికార్డులు మరియు మీ చెల్లింపు రుజువుపై స్పష్టమైన సమాధానం అడగండి. అదే ఫిర్యాదును పదేపదే కొత్త టికెట్లో నమోదు చేయడం కంటే, పాత ఫిర్యాదు యొక్క పూర్తి క్రమాన్ని అందించడం మంచిది. 30 రోజులలోపు స్పందన రాకపోయినా లేదా వచ్చిన సమాధానంతో సంతృప్తి చెందకపోయినా, వర్తించే అర్హత ప్రకారం RBI CMS ద్వారా లోక్పాల్ (Ombudsman) ఫిర్యాదు మార్గాన్ని చూడండి. ముందుగా సంబంధిత సంస్థకు ఫిర్యాదు చేయడం తప్పనిసరి. తప్పుగా పరిహారాన్ని నిరాకరించిన విషయాన్ని కూడా మీ ఫిర్యాదులో స్పష్టంగా రాయండి. RBI యొక్క ప్రస్తుత లోక్పాల్ FAQ మరియు పోర్టల్ షరతులను చూడండి; ఈ ఫిర్యాదు ప్రక్రియకు రుసుము లేదు. CMSలో ఊహాగానాలు లేదా కోపం కాకుండా, సంఘటనల క్రమాన్ని (chronology) అందించండి: ఏ తేదీన ఫిర్యాదు చేశారు, ఎవరికి చేశారు, ఏమి సమాధానం వచ్చింది, మరియు ఇప్పుడు ఏమి పరిష్కారం కోరుకుంటున్నారు. తప్పు సమాచారాన్ని సరిదిద్దడం, సరైన కారణంతో లిఖితపూర్వక సమాధానం మరియు అర్హత కలిగిన ఆలస్యానికి పరిహారం వంటి వాటిని విడివిడిగా కోరండి. కేవలం క్రెడిట్ స్కోరు మోడల్ లెక్కలు, ఇతర ఫోరమ్లలో పెండింగ్లో ఉన్న/నిర్ణయించబడిన కేసులు ఫ్రేమ్వర్క్ నుండి మినహాయింపు పొందవచ్చు. ఒకే విషయాన్ని అనేక వేదికలపైకి తీసుకెళ్లే ముందు వర్తించే షరతులను చదవండి. మీ ఫిర్యాదు యొక్క వాస్తవ స్థితిని దాచవద్దు.
ఫిర్యాదు నమూనా మరియు సలహా
నమూనా ఫిర్యాదు
విషయం: తప్పు క్రెడిట్ సమాచార సవరణ మరియు అర్హత కలిగిన ఆలస్యానికి పరిహారం — ఫిర్యాదు సంఖ్య [నంబర్]
నేను [తేదీ] నాడు [ఖాతా/రిపోర్ట్ రిఫరెన్స్] యొక్క తప్పు ఎంట్రీపై ఫిర్యాదు చేశాను. రిపోర్టులో [తప్పు వివరాలు] ఉన్నాయి, అయితే జతచేసిన [పత్రం] ప్రకారం [సరైన వివరాలు] ఉండాలి. దయచేసి పరిశీలించి, రిపోర్టింగ్లో అవసరమైన సవరణలు చేసి, కారణాలతో కూడిన లిఖితపూర్వక సమాధానం ఇవ్వండి. వర్తించే 30 క్యాలెండర్ రోజుల గడువు దాటిన ఆలస్యానికి, RBI పరిహార ఫ్రేమ్వర్క్ ప్రకారం, బాధ్యతాయుతమైన సంస్థ మరియు చెల్లించాల్సిన పరిహారం యొక్క గణనను పంపండి.
సంప్రదింపులు: [వివరాలు].
జతచేసినవి: రిపోర్టు, చెల్లింపు రుజువు, క్లోజర్ లెటర్ మరియు అక్నాలెడ్జ్మెంట్.
సలహా
- ఒక చిన్న కాలక్రమ పట్టిక (timeline) తయారుచేసి, ప్రతి సమాధానాన్ని అందులో చేర్చండి.
- ప్రస్తుతం నడుస్తున్న వేరే లోన్ EMIలను ఫిర్యాదు కారణంగా నిలిపివేయవద్దు.
- రికార్డులు సరిదిద్దిన తర్వాత, కొత్త రిపోర్టులో వివాదాస్పద ఫీల్డ్ను సరిపోల్చండి, కేవలం స్కోరు అంకెను కాదు.
- సవరణ తర్వాత నిర్దిష్ట స్కోరు పెరుగుదల లేదా తదుపరి లోన్ మంజూరుకు హామీ లేదు.
ఇది సాధారణ వినియోగదారుల సమాచారం, వ్యక్తిగత చట్టపరమైన లేదా రుణ సలహా కాదు. మూలం పరిశీలన: అక్టోబర్ 13, 2026. ఫిర్యాదు చేయడానికి ముందు అధికారిక పోర్టల్లోని ప్రస్తుత షరతులను చదవండి.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
₹100 రోజు పరిహారం ఫిర్యాదు చేసిన మొదటి రోజు నుండే లభిస్తుందా?
లేదు. అర్హత కలిగిన కేసులలో, నిర్ణీత 30 రోజుల గడువు దాటిన ఆలస్యానికి మాత్రమే ఈ గణన జరుగుతుంది.
వివాదం (dispute) తిరస్కరించబడితే పరిహారం లభించదా?
తిరస్కరణ మరియు ఆలస్యం వేర్వేరు అంశాలు. CIBIL ఫ్రేమ్వర్క్ FAQ ప్రకారం, 30 రోజుల కంటే ఎక్కువ ఆలస్యంగా పరిష్కరించబడిన ఫిర్యాదులకు, మార్పులు అవసరం లేకపోయినా, అర్హత కలిగిన ఆలస్యానికి పరిహారం వర్తించవచ్చు. కేవలం సకాలంలో ఇచ్చిన సమాధానంతో అసంతృప్తి చెందడం దీనికి ఆధారం కాదు.
ప్రతి మూసివేసిన లోన్ను తొలగించాలా?
లేదు. సరైన స్థితితో మూసివేసిన ఖాతాల చరిత్ర రిపోర్టులో ఉండవచ్చు. తప్పుడు స్థితి (status) లేదా overdueపై దృష్టి పెట్టండి.
బ్యాంక్ మరియు CIBIL రెండింటి నుండి రోజుకు ₹100 వస్తుందా?
ఒకే అర్హత కలిగిన ఫిర్యాదులో, మొత్తం ఆలస్యానికి సంబంధించిన మొత్తం బాధ్యత ప్రకారం పంచబడుతుంది; సాధారణంగా మొత్తం రెట్టింపు కాదు.
ఫిర్యాదు చేస్తే 48 గంటల్లోనే సవరణ లేదా లోన్ మంజూరు అవుతుందా?
అలాంటి హామీ లేదు. పత్రాలు, పరిశీలన మరియు వర్తించే ప్రక్రియ ప్రకారం కేసు పరిష్కరించబడుతుంది.