नॉमिनी होने पर भी बैंक पैसा नहीं दे रहा: पहले क्या करें?
परिजन की मृत्यु के बाद आप बैंक में दर्ज नॉमिनी हैं, फिर भी शाखा सक्सेशन सर्टिफिकेट या सभी वारिसों की NOC माँग रही है? पहले बैंक का नॉमिनेशन रिकॉर्ड, खाता और दस्तावेज जाँचें। सही श्रेणी में क्लेम दें, पावती लें और अतिरिक्त माँग का लिखित आधार पूछें। पात्र नॉमिनी क्लेम को सामान्य बिना-नॉमिनी उत्तराधिकार मामले जैसा मानना सही नहीं है।
सीधा जवाब: वैध नॉमिनेशन वाले सामान्य बैंक डिपॉजिट में मृत्यु और पहचान की जाँच तथा कोई रोक लगाने वाला सक्षम कोर्ट आदेश न होने जैसी शर्तें पूरी हों तो नॉमिनी को भुगतान के लिए succession certificate, probate या indemnity/surety जैसी अतिरिक्त कानूनी औपचारिकताएँ नियमित रूप से नहीं माँगी जानी चाहिए। पहले हस्ताक्षरित claim form, मृत्यु प्रमाणपत्र और पहचान/पते का स्वीकार्य दस्तावेज दें।
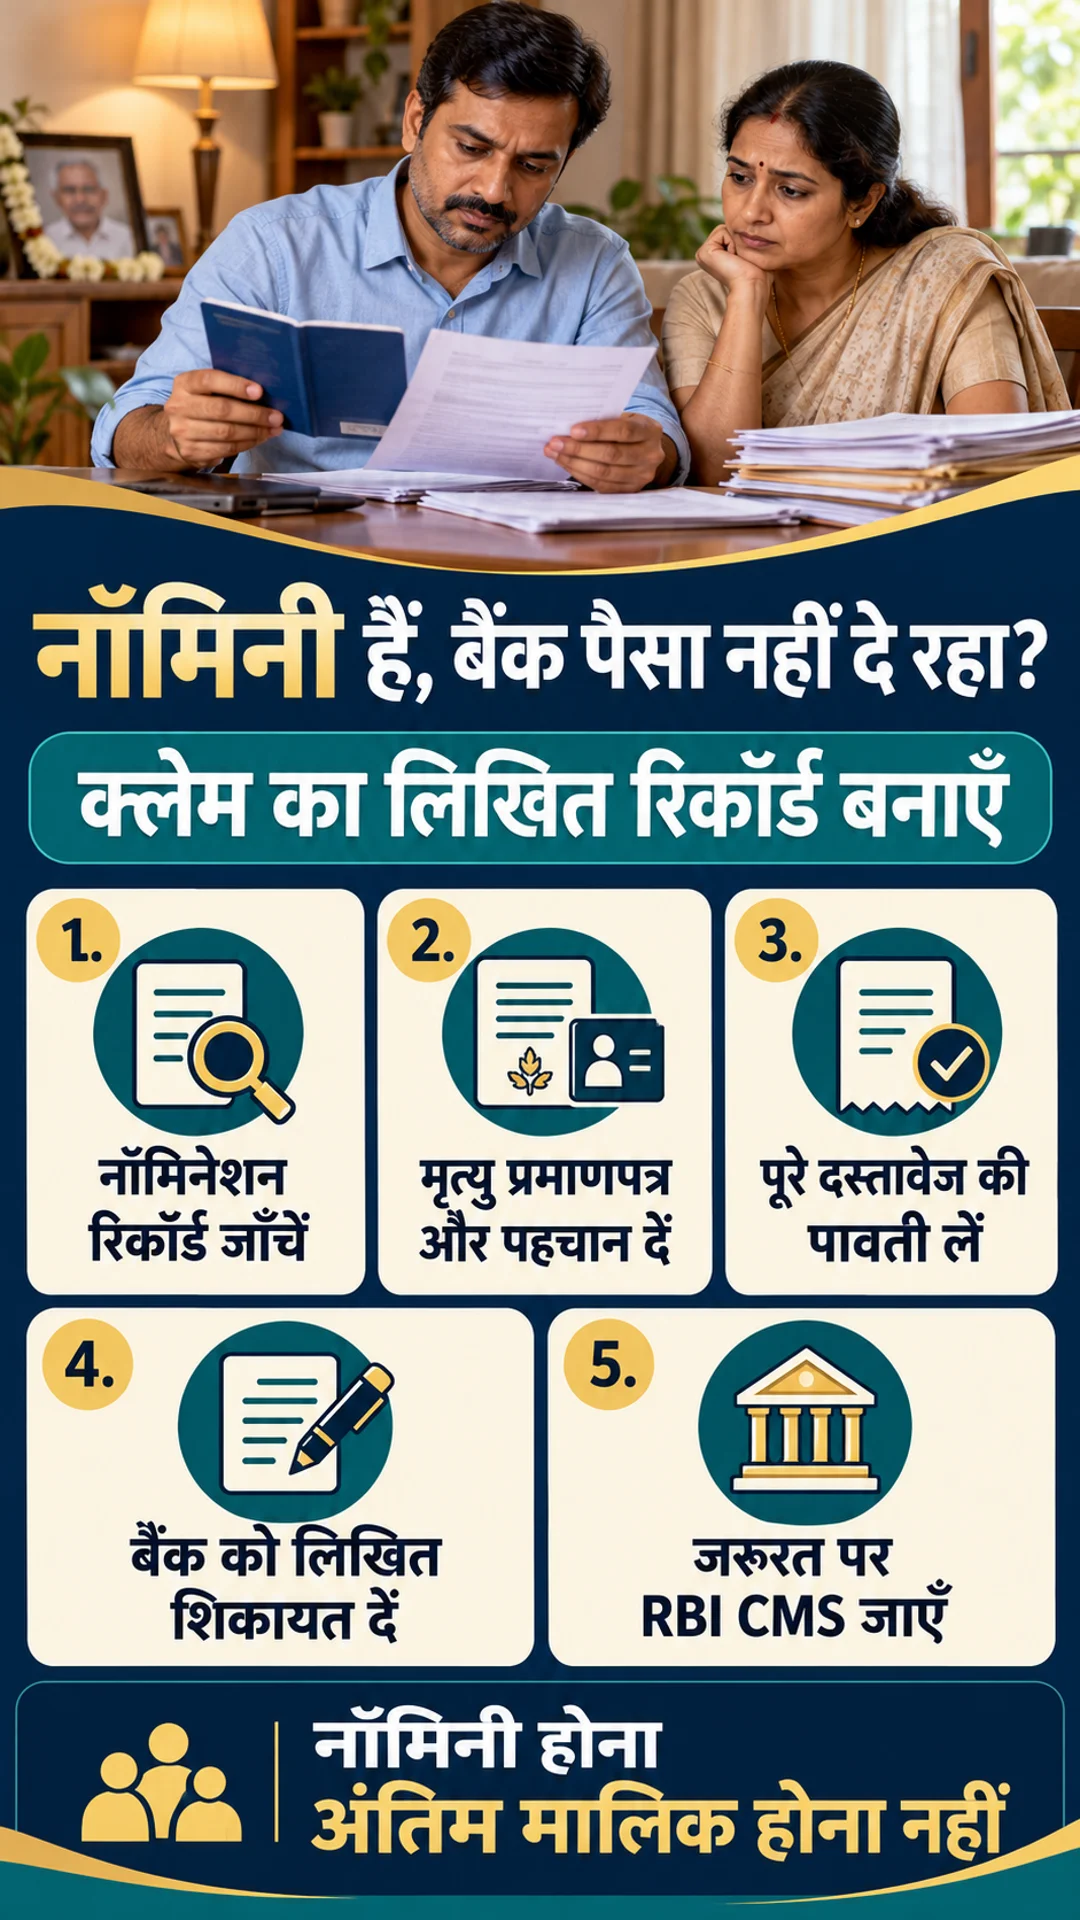
- खाते में आपका वैध नॉमिनेशन दर्ज है या नहीं, पुष्टि माँगें।
- बैंक का nominee/survivor वाला claim form लें।
- मृत्यु प्रमाणपत्र और स्वीकार्य पहचान/पता दस्तावेज जमा करें।
- पूरे दस्तावेज मिलने की तारीख और claim reference लें।
- अतिरिक्त माँग या देरी पर शाखा तथा grievance officer को लिखें।
RBI नियम: पुराना सर्कुलर और 2026 की स्थिति
2005 का DBOD.No.Leg.BC.95/09.07.005/2004-05 इस विषय का पुराना चर्चित सर्कुलर है। सितंबर 2025 के deceased-customer निर्देशों ने प्रक्रियाएँ और दस्तावेज मानकीकृत किए तथा पुराने निर्देशों के repeal का प्रावधान किया। बाद में बैंक-श्रेणीवार Responsible Business Conduct Directions में नियम समाहित हुए। इसलिए आज की शिकायत में केवल 2005 का नंबर लिखकर उसे नवीनतम नियम न बताएँ।
इस लेख की जाँच में RBI का commercial-bank master-direction पेज 1 अक्टूबर 2026 तक अपडेट दिखा। Central Bank of India की 2026–27 की आधिकारिक policy भी नॉमिनी क्लेम, 15 calendar days और delay compensation का विवरण देती है। अपने बैंक की श्रेणी और वर्तमान claim policy साथ देखें; किसी एक बैंक का annexure सभी बैंकों का समान numbered form नहीं होता। स्रोत नीचे दिए हैं।
यह मुख्यतः सामान्य बैंक savings/current/term deposits का विषय है। बैंक में संचालित PPF या Senior Citizen Savings Scheme जैसे सरकारी बचत उत्पादों के मृतक क्लेम संबंधित योजना के नियमों से तय होते हैं। Mutual fund, insurance, demat और pension भी अलग व्यवस्था हैं। “नॉमिनी का हर प्रकार का क्लेम एक जैसा है” मानकर आवेदन न दें।
नॉमिनी, कानूनी वारिस और joint account का फर्क
FACT: नॉमिनी बैंक से भुगतान प्राप्त करने वाला हो सकता है, लेकिन केवल नॉमिनेशन से वह बाकी कानूनी वारिसों के अधिकार समाप्त करके अंतिम मालिक नहीं बन जाता। RBI प्रक्रिया में भुगतान कानूनी वारिसों के लिए trustee के रूप में प्राप्त करने की स्थिति स्पष्ट की जाती है। पैसे किसे अंततः कितने मिलेंगे, वह लागू उत्तराधिकार कानून, वसीयत और सक्षम आदेश का अलग प्रश्न है।
Joint deposit में किसी एक खाताधारक की मृत्यु पर नॉमिनी का अधिकार सामान्यतः शुरू नहीं होता; बैंक डिपॉजिट के नॉमिनी का अधिकार सभी depositors की मृत्यु के बाद उठता है। जीवित joint holder का दावा account mandate/survivorship clause के अनुसार देखा जाएगा। “Either or Survivor” होना और बाहर से किसी व्यक्ति को nominee रखना समान बात नहीं है।
Joint FD को समय से पहले तोड़ना भी सामान्य अंतिम भुगतान से अलग हो सकता है। जीवित धारकों और मृतक के वारिसों की सहमति या पहले दिया गया विशेष mandate लागू हो सकता है। इसलिए FD maturity, premature closure और survivor mandate का अलग लिखित उत्तर लें; नॉमिनी नियम से हर joint FD तुरंत तोड़ने का दावा न करें।
नॉमिनी नाबालिग हो, नाम/पहचान में अंतर हो या पुराने रिकॉर्ड में nomination entry न दिख रही हो तो उचित representative/guardian और रिकॉर्ड जाँच की जरूरत हो सकती है। Minor nominee का पैसा कोई भी रिश्तेदार केवल संबंध बताकर नहीं ले सकता। कई नॉमिनी हों तो दर्ज nomination arrangement के अनुसार सही claimant और payable share जाँचें।
कौन से दस्तावेज दें और क्या अतिरिक्त माँग चुनौती दें?
पहले उसी बैंक के सही claim form में खाता/FD की जानकारी, मृतक का नाम, मृत्यु तारीख और claimant की जानकारी भरें। मृत्यु प्रमाणपत्र तथा Officially Valid Document से पहचान और पता सत्यापित होंगे। भुगतान पाने के खाते की सही जानकारी दें। उपलब्ध passbook/FD receipt, nomination acknowledgment और correspondence पहचान में मदद करते हैं; इनके न होने से nominee status के तथ्य बैंक के रिकॉर्ड से जाँचे जाएँ।
- बैंक के nominee/survivor claim form की हस्ताक्षरित प्रति।
- मृत खाताधारक का मृत्यु प्रमाणपत्र।
- Claimant का स्वीकार्य पहचान तथा पते का दस्तावेज।
- उपलब्ध account/FD और nomination reference।
- नाबालिग, विदेशी मृत्यु प्रमाणपत्र या court order हो तो लागू अतिरिक्त रिकॉर्ड।
वैध नॉमिनेशन वाले पात्र deposit claim में सभी वारिसों की NOC को बिना-नॉमिनी प्रक्रिया से उठाकर नियमित शर्त बनाना चुनौती दें। बैंक से पूछें कि आपका मामला किस श्रेणी में है और किस वर्तमान नियम के तहत दस्तावेज माँगा गया है। केवल “हमारी शाखा में यही चलता है” पर्याप्त उत्तर नहीं; फिर भी दस्तावेज देने से इनकार करके पूरी पहचान-जाँच रोक देना समझदारी नहीं है।
Succession certificate और legal-heir certificate एक ही दस्तावेज नहीं हैं। बिना नॉमिनी, disputed succession या अन्य अपवाद वाले क्लेम में अलग प्रक्रिया लागू हो सकती है। रिकॉर्ड में वैध nomination न मिले तो पुराने acknowledgment की जाँच माँगें; खुद कोई नई nomination बनाकर मृतक के नाम से हस्ताक्षर न करें।
सक्षम कोर्ट का भुगतान रोकने वाला आदेश हो तो बैंक को उसे नजरअंदाज करने के लिए न कहें। Account freeze, attachment, सत्यापन की वास्तविक समस्या या वैध adjustment/set-off का प्रश्न हो तो कारण और आधार माँगें। नॉमिनी होने से सभी वैध रोक या देनदारी अपने-आप समाप्त नहीं होती।
15 दिन की अवधि और देरी का मुआवजा कैसे समझें?
सामान्य deceased deposit claim के लिए 15 calendar days पूरे जरूरी दस्तावेज प्राप्त होने की तारीख से गिने जाते हैं। Calendar days को working days न लिखें। पहली पूछताछ, अधूरा form और complete claim अलग बातें हैं। बैंक से complete-document acknowledgment और यदि कुछ बाकी है तो स्पष्ट deficiency list माँगें; देरी के विवाद में यही रिकॉर्ड महत्वपूर्ण होगा।
बैंक की वजह से निर्धारित समय से देरी हो तो लागू framework में settlement amount पर delay period के लिए prevailing Bank Rate + 4% प्रति वर्ष से कम नहीं दर पर interest-form compensation का प्रावधान है। “Bank Rate” repo rate नहीं है। लागू reference date पूरे जरूरी दस्तावेज मिलने की तारीख है; उस तारीख की दर और amount breakup बैंक से लें।
यह बैंक खाते पर हर दिन निश्चित रुपये का automatic fine नहीं है। Locker/safe-custody claims की प्रक्रिया और daily compensation अलग है; उसे deposit balance पर न लगाएँ। पहले बैंक से देरी का कारण, जिम्मेदारी और applicable calculation माँगें। Court stay या claimant के जरूरी दस्तावेज बाकी होने की स्थिति में bank-attributable delay का निष्कर्ष अपने-आप नहीं निकलता।
FD का contractual interest, maturity/premature-closure calculation और delay compensation अलग मदें हैं। एक मद की जानकारी मिलने से बाकी गणना सही मानना जरूरी नहीं। बैंक से final statement में principal, सामान्य ब्याज, adjustment तथा देरी का मुआवजा अलग दिखाने को कहें; कोई अनुमानित आज का Bank Rate सभी पुराने क्लेम पर न थोपें।
बैंक को देने योग्य पत्र और शिकायत का नमूना
यह सामान्य पत्र है, prescribed claim form का विकल्प नहीं। केवल सही तथ्य भरें। दो प्रतियों में शाखा को दें और एक पर receiving लें, या बैंक के आधिकारिक grievance channel का acknowledgment रखें। निजी account/identity documents सार्वजनिक सोशल मीडिया पर पोस्ट न करें।
प्रति: शाखा प्रबंधक / Grievance Officer, [बैंक, शाखा]
विषय: मृत खाताधारक [नाम], खाता/FD [आखिरी अंक] — नॉमिनी क्लेम और अतिरिक्त दस्तावेज की माँग
महोदय/महोदया,
मैं बैंक रिकॉर्ड में दर्ज नॉमिनी [नाम] हूँ। खाताधारक की मृत्यु [तारीख] को हुई। Claim form, मृत्यु प्रमाणपत्र और पहचान/पता दस्तावेज [तारीख] को जमा किए; reference [ ] है।
कृपया valid nomination status तथा पूरे जरूरी दस्तावेज प्राप्त होने की तारीख की पुष्टि करें। यदि कोई आवश्यक कमी है तो item-wise लिखित सूची दें।
मुझसे [succession certificate/अन्य दस्तावेज] माँगा गया है। पात्र nominee deposit claim की वर्तमान RBI प्रक्रिया में नियमित अतिरिक्त succession/probate/indemnity औपचारिकताओं की जरूरत नहीं होती। कृपया इस माँग का लागू नियम और मेरे मामले का विशिष्ट कारण बताएँ। [कोर्ट रोक/अन्य बाधा हो तो उसका आधार बताएँ।]
पूरे जरूरी दस्तावेज प्राप्त होने से लागू 15 calendar days में settlement करें। बैंक के कारण देरी हो चुकी हो तो applicable Bank Rate + 4% per annum आधारित delay compensation का विवरण और भुगतान दें।
कृपया लिखित जवाब, settlement breakup और grievance reference दें।
नाम, सुरक्षित संपर्क, तारीख, हस्ताक्षर
संलग्नक: claim/receiving, मृत्यु प्रमाणपत्र, पहचान और संबंधित correspondence।
केवल बैंक को मूल claim देने और बैंक की service deficiency पर औपचारिक शिकायत करने की तारीख अलग रखिए। यदि अतिरिक्त दस्तावेज की अनुचित माँग उसी दिन स्पष्ट है तो उसी रिकॉर्ड में शिकायत और प्राप्ति दर्ज करा सकते हैं। “15 दिन में पैसा नहीं मिला” के बाद grievance प्रक्रिया शुरू करें, लेकिन बिना आवश्यक prior complaint सीधे हर case को CMS में admissible मानना सही नहीं है।
RBI CMS: 2026 में कब और कैसे शिकायत करें?
पहले संबंधित बैंक में लिखित शिकायत दें और उसका proof रखें। असंतोषजनक reply/resolution मिल चुका है तो escalation का आधार हो सकता है; जवाब न मिले तो सामान्यतः 30 दिन या RBI/NPCI/card-network की लागू अधिक अवधि, यदि कोई हो, का नियम देखें। Deceased claim की 15 दिन settlement अवधि और Ombudsman prior-complaint अवधि अलग हैं।
RBI की जुलाई 2026 FAQ के अनुसार नया RB-IOS, 2026 लागू है। शिकायत applicable response timeline समाप्त होने या बैंक के अंतिम communication की तारीख, जो बाद में हो, से 90 दिन के भीतर की जानी चाहिए। 2021 की “एक साल” सीमा आज के नए क्लेम पर कॉपी न करें। पुराने pending matters की transitional व्यवस्था अलग हो सकती है; अपनी तारीखें वर्तमान FAQ से मिलाएँ।
CMS में covered bank, शाखा, claimant details, prior complaint reference/date, bank reply, complete-document receipt और स्पष्ट relief दें। माँग हो सकती है: nominee claim का नियमसम्मत settlement, अतिरिक्त माँग का कारण, balance/interest breakup और पात्र delay compensation। पोर्टल के वर्तमान field तथा attachment निर्देश अपनाएँ; acknowledgment और case status सुरक्षित रखें। शिकायत दाखिल होना automatic award नहीं है।
Scheme में complaint redress का शुल्क नहीं है। कुछ entities coverage से बाहर हो सकती हैं; FAQ की coverage सूची देखें। उसी grievance का कोर्ट/ट्रिब्यूनल में लंबित या merits पर तय होना maintainability को प्रभावित करता है। Ombudsman बैंक की service deficiency देखता है; परिवार के अंतिम inheritance shares का सामान्य विकल्प नहीं है।
Advice, संबंधित लेख और पाँच सवाल
Advice
हर जमा दस्तावेज, receiving, email और तारीख एक फाइल में रखें। केवल मौखिक चक्कर के बजाय बैंक से लिखित category और deficiency माँगें। पैसा मिलने पर legal heirs के अधिकार नकारने की जल्दबाजी न करें। परिवार में वास्तविक उत्तराधिकार विवाद हो तो बैंक क्लेम और वितरण की कानूनी सलाह अलग लें।
क्या हर नॉमिनी को succession certificate बनवाना होगा?
पात्र valid-nomination deposit claim में सामान्यतः नहीं; पहचान, मृत्यु और payment restraint जैसी स्थितियाँ जाँची जाएँगी।
क्या सभी कानूनी वारिसों की NOC जरूरी है?
इसे valid nominee claim की routine requirement न मानें। बिना नॉमिनी या अलग स्थिति की प्रक्रिया भिन्न हो सकती है।
क्या नॉमिनी पूरा पैसा अपना रख सकता है?
केवल नॉमिनेशन अंतिम beneficial ownership तय नहीं करता; अन्य वारिसों के अधिकार बने रह सकते हैं।
क्या 15 दिन बाद सीधे CMS जा सकते हैं?
पहले bank complaint तथा current Ombudsman admissibility नियम देखें; claim deadline और grievance deadline अलग हैं।
क्या deposit claim पर हर दिन ₹5,000 जुर्माना मिलेगा?
बैंक deposit delay को locker compensation से न मिलाएँ। पात्र bank-attributable deposit delay का interest-based नियम अलग है।
- RBI: Commercial Banks Responsible Business Conduct Directions — current master page
- RBI: September 2025 deceased-claim framework and historical transition
- Central Bank of India: official 2026–27 deceased-claim policy
- RBI: Integrated Ombudsman Scheme 2026 FAQ
- RBI CMS complaint portal
अस्वीकरण: सामान्य कानूनी और बैंकिंग जानकारी। बैंक-श्रेणी, खाते का mandate, nomination, court orders और scheme rules से परिणाम बदलता है। तथ्य-जाँच: 13 अक्टूबर 2026।