ऑफर लेटर पर एक बड़ी संख्या चमकती है। परिवार को वही नंबर सुनाते हो। फिर पहली सैलरी आती है और मन कहता है — इतना कटा कैसे? ये धोखा कम, शब्दावली का फर्क ज्यादा है। CTC कंपनी की कुल लागत है। In-hand वो रकम है जो खाते में बैठती है। दोनों के बीच basic, allowances, variable, PF के दो सिरे, gratuity का प्रावधान, professional tax, और TDS का अनुमान चलता है। इस लेख में CTC vs in hand salary explained — बिना जादू के, बिना डराने के, और बिना ये दावा किए कि तुम्हारी पर्ची ठीक वैसी ही निकलेगी।
नियम, स्लैब, छूट और दरें समय-समय पर बदलते हैं। पेरोल कंपनी-दर-कंपनी अलग होता है। Professional tax राज्य पर निर्भर है। इसलिए कोई भी उदाहरण निदर्शी समझो। ताजा दर, छूट और रिजीम के लिए incometax.gov.in देखो। ये लेख निवेश सलाह नहीं, टैक्स कंसल्टेंसी नहीं।
| शब्द | आसान मतलब | खाते में असर |
|---|---|---|
| **CTC** | कंपनी की कुल वार्षिक लागत | पूरा पैसा खाते में नहीं आता |
| **Gross / fixed pay** | Basic और fixed allowances का जोड़ | कटौतियों से पहले की salary |
| **Variable pay** | लक्ष्य/परफॉर्मेंस पर निर्भर हिस्सा | मिलने पर ही cash flow में जुड़ता है |
| **In-hand / net** | PF, PT, TDS आदि के बाद बची रकम | आमतौर पर bank credit के सबसे करीब |
CTC, gross और net — तीन मंजिल वाला मकान
CTC यानी Cost to Company। कंपनी तुम्हारे नाम पर साल भर में जितना खर्च माने — सैलरी के पार्ट, नियोक्ता वाला PF, gratuity का प्रावधान, कभी NPS, इंश्योरेंस प्रीमियम, कभी बोनस पूल — सब जोड़कर ये आंकड़ा बनता है। ऑफर लेटर का सबसे बड़ा नंबर अक्सर यही होता है। ये तुम्हारी जेब नहीं, कंपनी का कॉस्ट कार्ड है।
Gross आमतौर पर वो हिस्सा होता है जो “सैलरी” की तरह दिखता है: basic + allowances + (कई जगह) variable का टारगेट। कई कंपनियाँ employer PF और gratuity को gross से बाहर, CTC के अंदर रखती हैं। कुछ CTC को इतना चौड़ा बनाती हैं कि ESOP, कैब, मील वाउचर तक घुस जाते हैं। नाम एक, नक्शा अलग। इसलिए पहली बात: पूछो कि इस CTC में कौन से बॉक्स हैं।
Net या in-hand वो है जो कटौती के बाद बचता है। कर्मचारी वाला PF कटता है। राज्य में लगे तो professional tax कटता है। लागू हो तो ESI का कर्मचारी हिस्सा कटता है। सबसे बड़ा कांटा अक्सर TDS होता है — आयकर का अग्रिम काटा, जो पेरोल तुम्हारी अनुमानित सालाना आय और चुनी हुई रिजीम से निकालता है। Variable बाद में आए तो उस महीने का in-hand उछल सकता है; न आए तो ऑफर वाला सपना अधूरा रह जाता है।
तीनों को एक समझना वैसा है जैसे मकान की कीमत, कमरों का किराया और हाथ में बची नकदी को एक ही संख्या मान लेना। मकान महंगा हो सकता है, किराया अलग, जेब अलग।
Basic, allowances और variable — पर्ची का अंदरूनी नक्शा
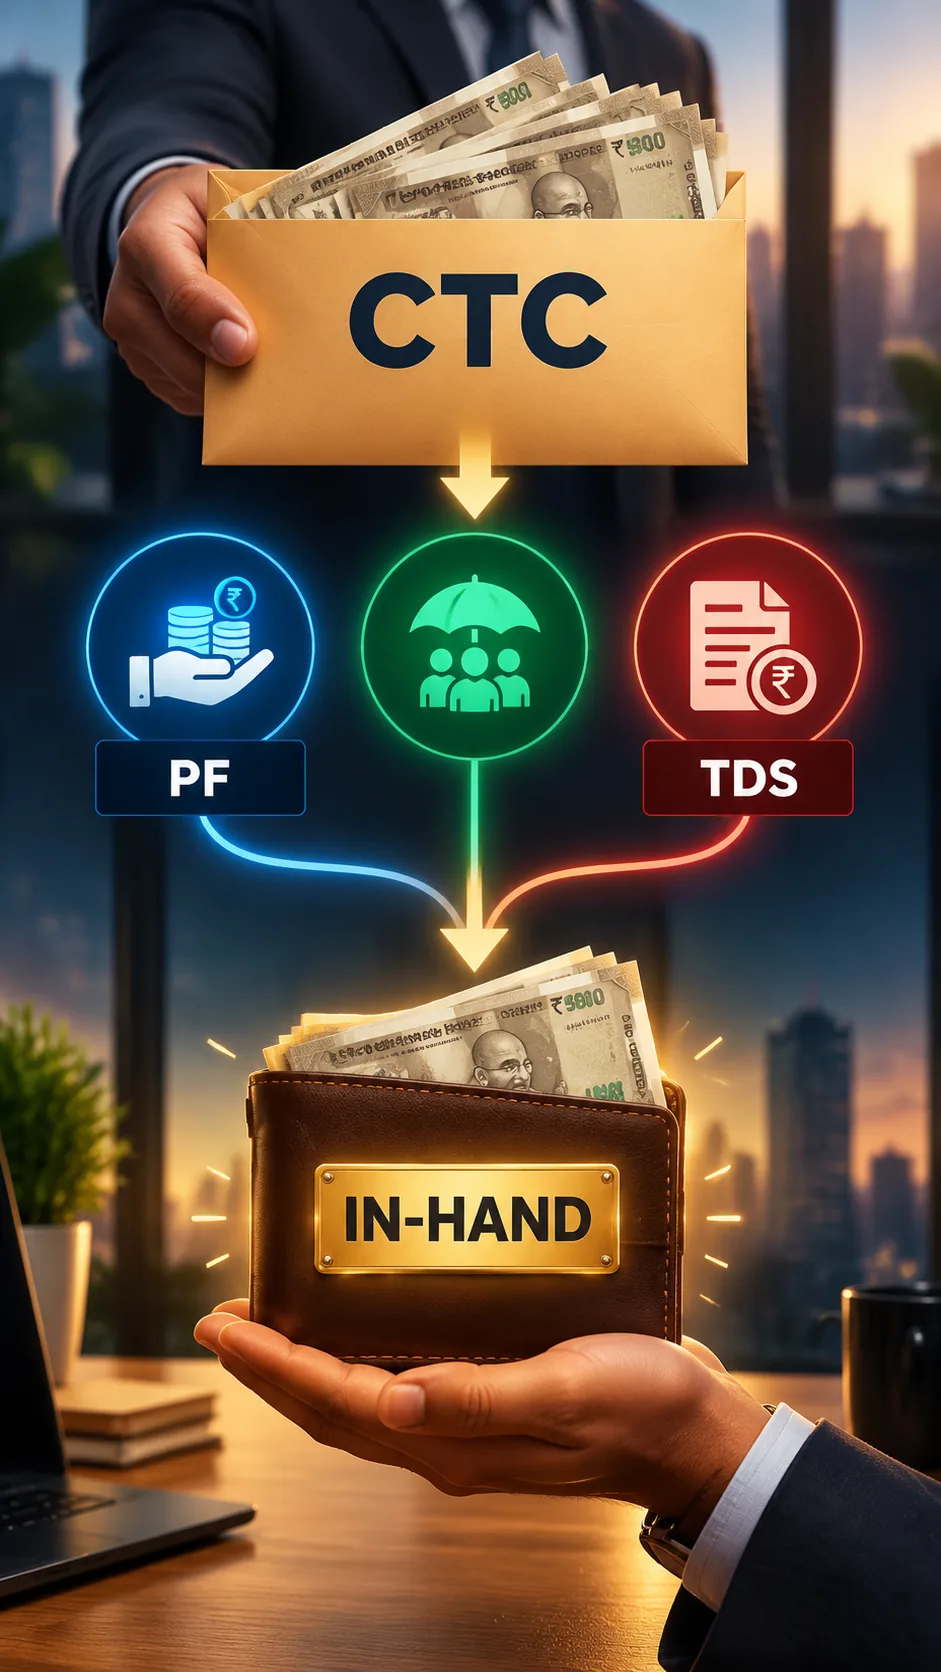
Basic सैलरी का वह हिस्सा है जिस पर बहुत सी वैधानिक गणनाएँ टिकती हैं। PF अक्सर basic (और जहाँ लागू हो DA) पर चलता है। Gratuity का फॉर्मूला भी basic से जुड़ा माना जाता है। कई कंपनियाँ basic को CTC का एक तय प्रतिशत रखती हैं — कोई 40, कोई 50। प्रतिशत कानून की एक लकीर नहीं, पॉलिसी का चुनाव है। Basic कम रखोगे तो मासिक in-hand थोड़ा बड़ा दिख सकता है, लेकिन PF जमा और कुछ रिटायरमेंट लाभ पीछे छूट सकते हैं। Basic ज्यादा तो PF ज्यादा कटेगा, हाथ कम, भविष्य का खाता मोटा।
Allowances वो रकम हैं जो basic के ऊपर जुड़ती हैं: HRA, special allowance, conveyance, meal, बच्चों की शिक्षा — नाम कंपनी तय करती है। पुरानी टैक्स रिजीम में कुछ भत्ते छूट के रास्ते खोलते थे, जैसे HRA। नई रिजीम में ज्यादातर ऐसी छूट बंद रहती हैं; तब allowance का मतलब सिर्फ पैसा है, टैक्स ढाल नहीं। Special allowance अक्सर “बाकी बचा हुआ” होता है — CTC से statutory और named components हटाने के बाद जो बचता है।
Variable pay बोली बड़ी, गारंटी छोटी। परफॉर्मेंस बोनस, सेल्स इंcentive, जॉइनिंग बोनस का बाकी किस्त — ये CTC में गिनाया जाता है, हर महीने नहीं आता। टारगेट पूरा न हो तो साल का in-hand ऑफर से काफी नीचे रह सकता है। इसलिए CTC पढ़ते समय पूछो: कितना fixed है, कितना if-and-when।
कर्मचारी PF और नियोक्ता PF — एक नाम, दो जेब
Provident Fund में आमतौर पर कर्मचारी basic का 12 प्रतिशत अपना योगदान देता है। ये पैसा पर्ची से कटता है, खाते में नहीं आता, लेकिन तुम्हारा ही जमा है। नियोक्ता भी करीब उतना ही योगदान CTC से देता है। नियोक्ता वाले 12 प्रतिशत का बँटवारा व्यवहार में EPF और पेंशन योजना (EPS) में होता है; पेंशन वाले हिस्से पर वैधानिक सीमाएँ लागू होती हैं। ठीक प्रतिशत और कैप EPFO के ताजा नियम से देखो, यहाँ रट मत लो।
जरूरी फर्क ये है: नियोक्ता वाला PF तुम्हारे in-hand में नहीं आता, CTC में आता है। इसलिए 12 लाख के CTC वाले दो लोग — एक के basic पर भारी PF, दूसरे के स्ट्रक्चर में कम basic — हाथ की सैलरी अलग निकालेंगे। कर्मचारी वाला हिस्सा कटौती है; नियोक्ता वाला लागत है। दोनों रिटायरमेंट की तरफ जाते हैं, दोनों आज की कॉफी पर नहीं लगते।
कुछ कंपनियाँ PF वेज को basic तक सीमित रखती हैं, कुछ व्यापक वेज पर चलाती हैं। पॉलिसी ऑफर या HR हैंडबुक में लिखी होती है। अंदाज़ा मत लगाओ, लाइन पढ़ो।
Gratuity — आज नहीं, बाद का वादा जिसे CTC आज गिन लेता है
Gratuity लंबी सेवा के बाद मिलने वाला वैधानिक लाभ है, शर्तें Payment of Gratuity Act और कंपनी नीति पर टिकती हैं। कई ऑफर लेटर में सालाना CTC के अंदर gratuity का प्रावधान जोड़ दिया जाता है — अक्सर basic का एक प्रतिशत सूत्र। ये पैसा हर महीने खाते में नहीं उतरता। ये कंपनी की भविष्य की देनदारी का हिसाब है। पाँच साल से पहले निकलोगे तो कई मामलों में ये लाभ हाथ न लगे; नियम और अपवाद कानून व नियुक्ति पत्र से चेक करो।
CTC में gratuity दिखना गलत नहीं, भ्रामक तब होता है जब उसे “मासिक सैलरी” समझ लिया जाए। वो रिजर्व है, सैलरी स्लिप का कैश नहीं।
Professional tax, ESI और राज्य वाला फर्क
Professional tax केंद्र का एकसमान टैक्स नहीं। कुछ राज्य काटते हैं, कुछ नहीं। जहाँ लगता है, स्लैब और महीना अलग होते हैं। संविधान एक वार्षिक ऊपरी सीमा बाँधता है, पर हर राज्य अपनी तालिका चलाता है। दिल्ली या हरियाणा में काम हो तो PT शून्य हो सकता है; कर्नाटक या महाराष्ट्र में वही CTC थोड़ा और कटेगा। ऑफिस जिस राज्य में है, अक्सर वही नियम चलता है — रजिस्टर्ड हेड ऑफिस नहीं। पेरोल टीम से राज्य पूछो।
ESI तब सामने आता है जब वेज एक तय सीमा के भीतर हो। कर्मचारी का छोटा प्रतिशत कटता है, नियोक्ता का हिस्सा CTC में बैठ सकता है। सीमा पार सैलरी पर ये आमतौर पर लागू नहीं रहता। ताजा छत और दर ESIC से देखो। Labour welfare fund जैसे छोटे राज्य लेवी भी कहीं-कहीं पर्ची पर आते हैं। नक्शा एक देश का है, रेल पटरी राज्य-राज्य बदलती है।
नई बनाम पुरानी टैक्स रिजीम — छूट का सौदा
कई मामलों में नई रिजीम default होती है; अपने assessment year की स्थिति और विकल्प incometax.gov.in पर verify करो। स्लैब अलग हैं, ज्यादातर पुरानी छूटें — 80C, 80D, HRA, स्व-कब्जे वाले घर के ब्याज जैसी चीजें — नई पटरी पर नहीं चलतीं। बदले में स्लैब और रिबेट का ढांचा सरल है। वेतनभोगी के लिए स्टैंडर्ड डिडक्शन नई रिजीम में उपलब्ध है; राशि समय के साथ संशोधित हुई है, इसलिए संख्या साइट पर देखो, यहाँ पत्थर मत समझो।
पुरानी रिजीम में स्लैब अलग, छूटों का बगीचा खुला। PPF, ELSS, बीमा, होम लोन का मूल, स्वास्थ्य बीमा, HRA — शर्तें पूरी हों तो कर योग्य आय घटती है। हिसाब तभी जीतता है जब ये निवेश/खर्च वाकई हो रहे हों, सिर्फ टैक्स के लिए कागज न बन रहे हों।
किसमें फायदा है, ये एक वाक्य में नहीं बिकता। किराए का घर, भारी 80C, होम लोन — पुरानी पटरी कभी सस्ती पड़ती है। सादा सैलरी, कम छूट — नई पटरी साफ और अक्सर कम कागजी होती है। पेरोल साल की शुरुआत में एक विकल्प काटता है; रिटर्न भरते समय कई मामलों में रिजीम दोबारा चुनी जा सकती है। ताजा सुविधा incometax.gov.in और अपने CA से मिलाओ। ये लेख तुम्हारे केस का फैसला नहीं सुनाता।
नियोक्ता NPS योगदान जैसी कुछ चीजें नई रिजीम में भी जगह रख सकती हैं। सूची छोटी है, अनुमान से मत बढ़ाओ।
स्टैंडर्ड डिडक्शन, TDS और पेरोल की गुफाएँ
स्टैंडर्ड डिडक्शन वेतनभोगी की आय से एक तय रकम घटाता है — निवेश की कतार नहीं, एक सीधी छूट जैसी सुविधा। नई और पुरानी दोनों पटरियों पर यह सुविधा उपलब्ध हो सकती है; राशि और शर्तें समय के साथ बदल सकती हैं, इसलिए current rule verify करो। पेरोल इसे सालाना प्रोजेक्शन में बैठाकर TDS कम करता है। अगर कंपनी ने गलत रिजीम या गलत अनुमान लगाया, तो या तो हर महीने ज्यादा कट जाएगा, या साल के अंत में कर चुकाना पड़ेगा।
TDS टैक्स का अंतिम बिल नहीं, अग्रिम काटा है। फॉर्म 16 साल का हिसाब जोड़ता है। रिफंड तब आता है जब ज्यादा काट लिया गया हो; डिमांड तब जब कम। Variable देर से आए, जॉब बदलो, दूसरी आय हो — प्रोजेक्शन बिगड़ता है। पैन-आधार लिंक, सही रिजीम डिक्लेरेशन, निवेश प्रमाण पुरानी रिजीम में समय पर देना — ये छोटी-छोटी बातें महीना बदल देती हैं।
कुछ कंपनियाँ फूड कार्ड, कैब, इंटरनेट रीइम्बर्समेंट को टैक्स-एफिशिएंट बताती हैं। नियम और सीमाएँ साल-दर-साल और पॉलिसी-दर-पॉलिसी बदलती हैं। “पूरा टैक्स फ्री है” वाला वाक्य तभी मानना जब लिखित पॉलिसी और ताजा सर्कुलर दोनों साथ हों।
> FACT BOX — CTC क्या गिनता है, in-hand क्या नहीं लाता
CTC में बैठ सकता है: basic, HRA और अन्य भत्ते, टारगेट variable, नियोक्ता PF, gratuity प्रावधान, नियोक्ता NPS/इंश्योरेंस, कभी ESOP का कागजी मूल्य।
In-hand से आमतौर पर निकल जाता है: कर्मचारी PF, professional tax (जहाँ राज्य काटे), ESI कर्मचारी हिस्सा (अगर लागू), TDS, और वो variable जो अभी तक मिला ही नहीं।
याद रखो: पेरोल सॉफ्टवेयर, राज्य का PT, और कंपनी की CTC परिभाषा तीन अलग मशीनें हैं। एक ऑफर की कॉपी-पेस्ट दूसरी कंपनी पर मत चढ़ाओ। दर और छूट incometax.gov.in पर जाँचो।
निदर्शी उदाहरण — काल्पनिक घर, काल्पनिक पर्ची
नीचे का हिसाब illustrative assumptions पर है, किसी व्यक्ति का कानूनी कर निर्धारण नहीं। संख्याएँ गोल हैं, ताकि रास्ता दिखे।
कल्पना: सालाना CTC ₹12,00,000। Basic CTC का 40% = ₹4,80,000 साल (₹40,000 महीना)। HRA ₹20,000/महीना। बाकी special + अन्य भत्ते। Variable टारगेट ₹1,20,000 साल — उदाहरण में माना कि साल में पूरा मिला, हर महीने बराबर नहीं। नियोक्ता PF = basic का 12%। कर्मचारी PF = basic का 12%। Gratuity प्रावधान basic का लगभग 4.81% (कई पेरोल यही सूत्र दिखाते हैं)। PT एक ऐसे राज्य में जहाँ करीब ₹200/महीना कटे। नई रिजीम चुनी। दूसरी आय शून्य।
| घटक (साल, काल्पनिक) | रकम (₹) | हाथ में आता? |
|---|---|---|
| Basic | 4,80,000 | हाँ, पर्ची में |
| HRA + अन्य भत्ते (fixed) | 4,80,000 | हाँ |
| Variable (अगर मिला) | 1,20,000 | जब जुड़े तब |
| नियोक्ता PF (12% of basic) | 57,600 | नहीं, CTC में |
| Gratuity प्रावधान | ~23,000 | नहीं, CTC में |
| मोटा CTC जोड़ | ~12,00,000 | — |
| कर्मचारी PF | 57,600 | खाते से कटा, PF में गया |
| PT (राज्य उदाहरण) | ~2,400 | कटा |
| TDS | पेरोल अनुमान — रिजीम, स्टैंडर्ड डिडक्शन, रिबेट पर | कटा; साल अंत में समायोजन |
Fixed वाला महीना variable के बिना काफी पतला दिखेगा। Variable वाली किस्त में अचानक मोटा। TDS हर महीने एकसमान हो भी सकता है, नहीं भी — कंपनी औसत काटती है या बोनस वाले महीने ज्यादा। नई रिजीम में HRA छूट न मिले तो कर योग्य आय पुरानी रिजीम वाले HRA वाले केस से अलग बनेगी। यही उदाहरण पुरानी रिजीम में 80C और HRA जोड़कर दूसरी तस्वीर दे सकता है। दोनों का फैसला कैलकुलेटर और ताजा स्लैब से करो, इस टेबल से नहीं।
सीख इतनी है: ₹12 लाख CTC का मतलब ₹1 लाख महीना नहीं। नियोक्ता लागत निकालो, अपना PF निकालो, राज्य कर निकालो, टैक्स अनुमान निकालो, variable को “अगर” मानो। जो बचे, वही पासबुक की भाषा है।
पेरोल क्यों Twin भाई भी अलग काटता है
एक ही CTC दो शहरों में अलग in-hand दे सकता है — PT की वजह से। एक ही CTC दो कंपनियों में अलग — क्योंकि एक variable को CTC में पूरे जोश से गिनती है, दूसरी कम; एक basic 50 प्रतिशत रखती है, दूसरी 35; एक gratuity जोड़ती है, दूसरी “as per act” लिखकर CTC छोटा दिखाती है। तुलना करते समय सेब से सेब मिलाओ: fixed cash, PF दोनों तरफ, expected variable, और अनुमानित टैक्स रिजीम।
जॉब बदलने वाले महीने दो TDS, दो फॉर्म 16, और कभी डबल कटौती का झटका लगता है। पिछले नियोक्ता का फॉर्म 16 नए पेरोल को दो तो प्रोजेक्शन संभलता है। नहीं दिया तो सिस्टम मान लेता है पूरी आय यहीं से है, या उलटा। छोटी कागजी आलस बड़ी कटौती बनती है।
Advice
ऑफर के पहले तीन सवाल लिखो: fixed कितना है, variable की शर्त क्या है, CTC में नियोक्ता PF और gratuity शामिल हैं या नहीं। चौथा सवाल: पेरोल किस राज्य के PT से काटेगा। पाँचवाँ: डिफ़ॉल्ट टैक्स रिजीम क्या सेट है। ये पाँच पंक्तियाँ बाद के पछतावे से सस्ती हैं।
पुरानी बनाम नई रिजीम का चुनाव एक्सेल की एक शाम मांगता है, यूट्यूब शॉर्ट्स नहीं। किराया रसीद, 80C के असली निवेश, होम लोन — अगर ये हैं तो पुरानी पटरी गिनकर देखो। अगर नहीं हैं, नई पटरी की सादगी अक्सर काफी है। दोनों बार स्टैंडर्ड डिडक्शन और ताजा रिबेट नियम साइट पर खोलो। दर याद रखना जरूरी नहीं; स्रोत याद रखना जरूरी है — incometax.gov.in।
हर महीने सैलरी स्लिप को चार कॉलम में पढ़ो: कमाया (gross/fixed), अपना बचाया (कर्मचारी PF), राज्य/केंद्र को अग्रिम (PT+TDS), हाथ में। साल में एक बार फॉर्म 16 से मिलाओ। ज्यादा कटा हो तो रिफंड का रास्ता रिटर्न है; कम कटा हो तो घबराहट से बेहतर है पहले से अनुमान। Variable को बजट के “पक्के” खाने में मत डालो।
कोई ऐप, कोई रिश्ता, कोई HR WhatsApp टैक्स कानून नहीं होता। पेरोल गलती कर सकता है। राज्य बदलने पर PT बदल सकता है। स्लैब बजट में बदल सकते हैं। इसलिए इस लेख की तालिका को फॉर्मूला नहीं, नक्शा समझो। नक्शा रास्ता दिखाता है; पैर तुम्हारे नियम की तारीख पर पड़ते हैं।
💡 कॉलआउट: CTC कंपनी का खर्च है, in-hand तुम्हारा महीना है। दोनों को एक नंबर में मिलाना उसी गलती की तरह है जैसे किराए के घर की कीमत को महीने की सैलरी मान लेना।
निष्कर्ष
सैलरी कम इसलिए नहीं बचती कि कोई रात को पर्स काटता है। बचती कम है क्योंकि ऑफर वाली बड़ी संख्या में वो लागतें बैठी हैं जो आज की चाय पर नहीं लगतीं, और वो कटौतियाँ हैं जो कानून व राज्य व अनुमान काटते हैं। CTC vs in hand salary explained की असली कुंजी ये है: बाक्स खोलो। Basic पर PF, CTC में नियोक्ता हिस्सा, gratuity का वादा, variable का “अगर”, PT का राज्य, TDS की रिजीम। भाषा साफ हो तो गुस्सा घटता है, बातचीत तेज होती है।
नियम बदलते रहते हैं। पेरोल अलग चलता है। इसलिए पढ़ो, पूछो, आधिकारिक पोर्टल पर जाँचो। बड़ी संख्या का जादू उतर जाए, तो छोटी संख्या भी योजना बन जाती है।
FAQ
1. CTC और in-hand में सबसे बड़ा फर्क क्या है?
CTC में नियोक्ता के योगदान और भविष्य के प्रावधान शामिल हो सकते हैं। In-hand से कर्मचारी PF, जहाँ लागू हो PT/ESI, और TDS कट चुके होते हैं। Variable तभी जुड़ता है जब वास्तव में मिले।
2. नियोक्ता वाला PF मेरी सैलरी क्यों नहीं दिखता?
क्योंकि वो कंपनी की लागत है, तुम्हारे खाते की मासिक क्रेडिट नहीं। पैसा PF संरचना में जाता है, पासबुक में उस महीने नहीं। कर्मचारी वाला 12 प्रतिशत पर्ची से कटता है।
3. नई रिजीम में HRA और 80C चलते हैं?
आम तौर पर नई रिजीम में ये लोकप्रिय छूटें उपलब्ध नहीं रहतीं। स्टैंडर्ड डिडक्शन और कुछ सीमित मदें बचती हैं। पूरी सूची और शर्तें incometax.gov.in तथा ताजा वित्त अधिनियम से देखो।
4. Professional tax सब राज्यों में एक जैसा है?
नहीं। कुछ राज्य काटते हैं, कुछ नहीं। स्लैब और महीना अलग हैं। वार्षिक ऊपरी सीमा संवैधानिक है, दर राज्य की। पेरोल कार्यस्थल के राज्य से बँधा होता है।
5. पेरोल का TDS अंतिम टैक्स है क्या?
नहीं। TDS अग्रिम कटौती है। साल की कुल आय, रिजीम, डिडक्शन और अन्य स्रोतों के बाद रिटर्न पर असली हिसाब बैठता है। ज्यादा कटने पर रिफंड, कम पर बाकी भुगतान।
डिस्क्लेमर: ये सामान्य जानकारी है, व्यक्तिगत कर/कानूनी सलाह नहीं। स्लैब, रिबेट, स्टैंडर्ड डिडक्शन, PF और PT की दरें बदल सकती हैं। सत्यापन incometax.gov.in, EPFO/ESIC और अपने राज्य के PT नियम से करें। उदाहरण काल्पनिक हैं।
डिस्क्लेमर: टैक्स/PF नियम बदल सकते हैं। incometax.gov.in और अपनी salary slip से जाँचें। ये शैक्षिक गाइड है।