महीने की 1 तारीख को जब सैलरी का क्रेडिट मैसेज आता है, तो चेहरे पर चमक आती है। लेकिन ठीक 3 दिन बाद, 4 तारीख की रात को आने वाला ‘EMI Due Tomorrow’ का नोटिफिकेशन उस सारी खुशी को एक सेकंड में सन्नाटे में बदल देता है। यह कोई कहानी नहीं, आज के दौर की सबसे कड़वी हकीकत है।
शो-रूम की चकाचौंध और ₹6,000 की मीठी गोली
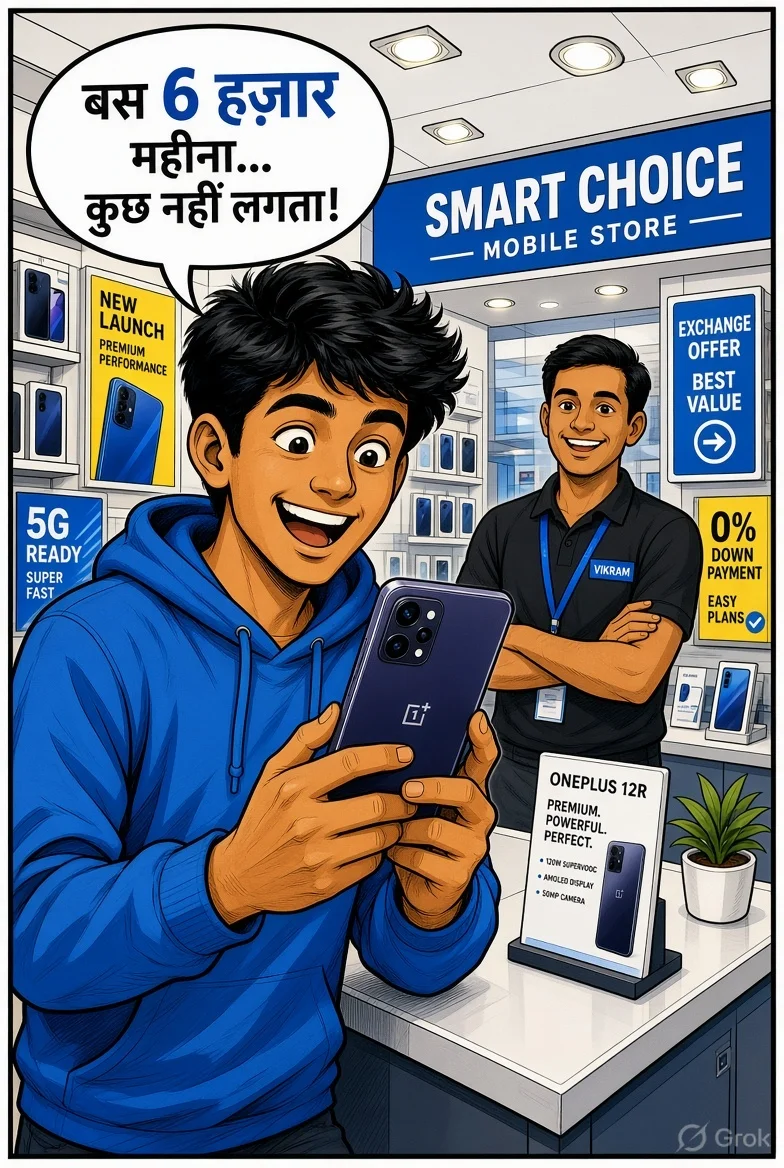
कहानी की शुरुआत होती है एक चमचमाते इलेक्ट्रॉनिक्स स्टोर से। राहुल नाम का एक युवा, जिसकी नई-नई नौकरी लगी थी, नया फ्लैगशिप स्मार्टफोन देख रहा था। जेब में पूरा बजट नहीं था, लेकिन सेल्समैन की एक मुस्कान और जादुई शब्द ने सब बदल दिया—’सर, सिर्फ 6 हज़ार महीना… कुछ भी तो नहीं!’
उस वक्त दिमाग सिर्फ छोटे से आंकड़े को देखता है। मासिक किस्त छोटी लगती है, लेकिन उसके पीछे छिपी लंबी अवधि का बोझ उस पल बिल्कुल नजर नहीं आता। राहुल ने बिना सोचे समझे फोन स्वाइप करा लिया। उसे लगा कि उसने बहुत स्मार्ट डील की है, बिना यह समझे कि उसने अपने आने वाले महीनों की कमाई पहले ही गिरवी रख दी है।
यह वो पहला कदम होता है जहां एक आम इंसान जरूरत और दिखावे के बीच की लकीर भूल जाता है। जब हर बड़ी चीज छोटी किस्तों में टूटने लगती है, तो इंसान की खरीदने की भूख अचानक दोगुनी हो जाती है।
नई कार, ब्रांडेड गैजेट्स और ‘लाइफ सेट है’ का भ्रम
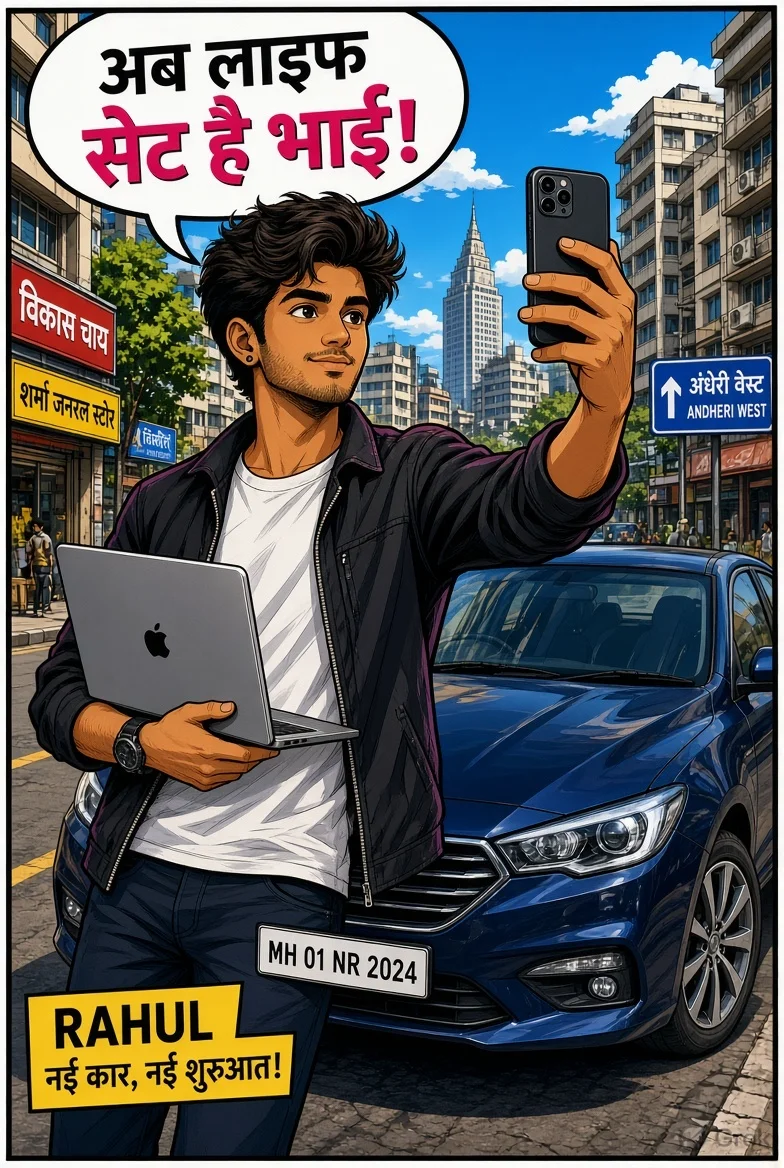
स्मार्टफोन के बाद नंबर आया प्रीमियम लैपटॉप और फिर एक शानदार सेडान कार का। सोशल मीडिया पर स्टेटस अपलोड हुआ—’नई कार, नई शुरुआत! अब लाइफ सेट है भाई।’ दोस्तों के लाइक्स और रिश्तेदारों की बधाइयों ने उस खोखले अहसास को और हवा दे दी।
गाड़ी के बोनट पर हाथ रखकर सेल्फी लेना जितना आसान था, उस गाड़ी की हर महीने कटने वाली भारी किस्त को झेलना उतना ही भारी पड़ने वाला था। राहुल को लगने लगा कि उसकी लाइफस्टाइल अब बड़े स्तर पर पहुंच चुकी है। लाइफस्टाइल इन्फ्लेशन का यह नशा इंसान को तब तक मदहोश रखता है जब तक कि हर महीने का फिक्स खर्च उसकी कुल आमदनी के बराबर न पहुंच जाए।
दिखावे की इस दौड़ में अक्सर लोग यह भूल जाते हैं कि जो चीजें उन्होंने खरीदी हैं, उनके असली मालिक वो नहीं बल्कि वो बैंक और फाइनेंस कंपनियां हैं जिनके नाम हर महीने चेक कट रहा है।
महीने की आखिरी रातें और खाली होता बैंक अकाउंट
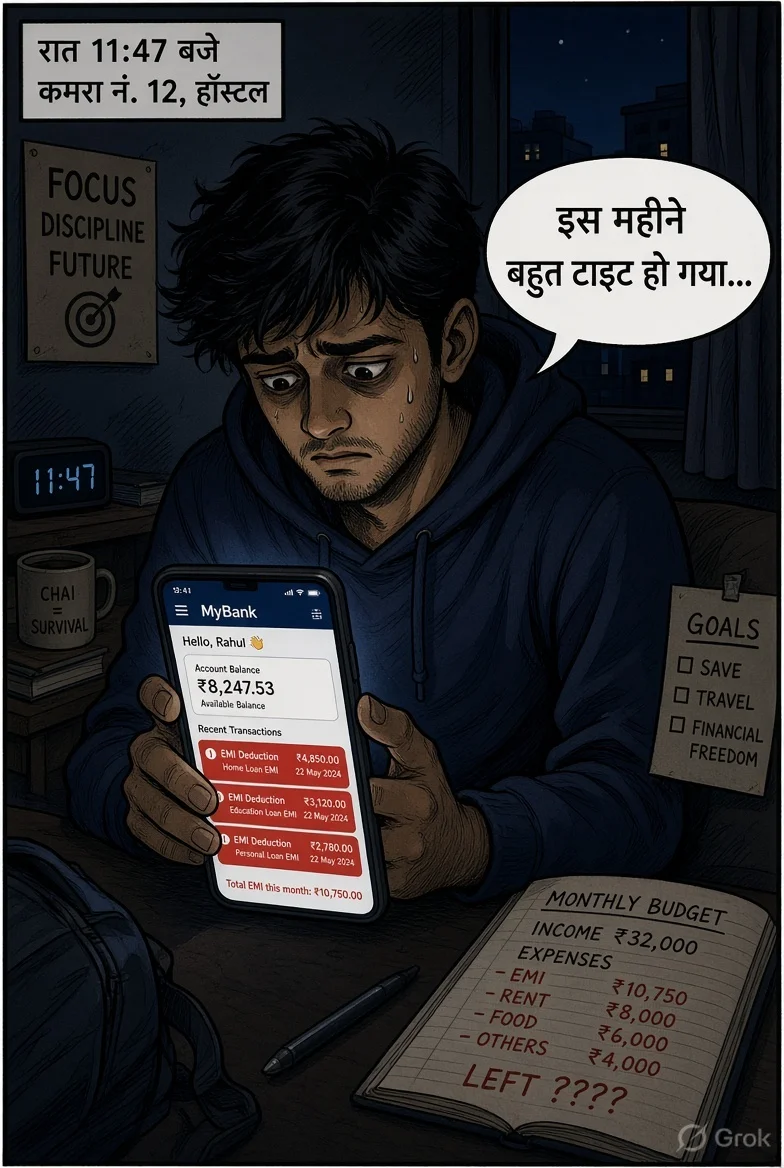
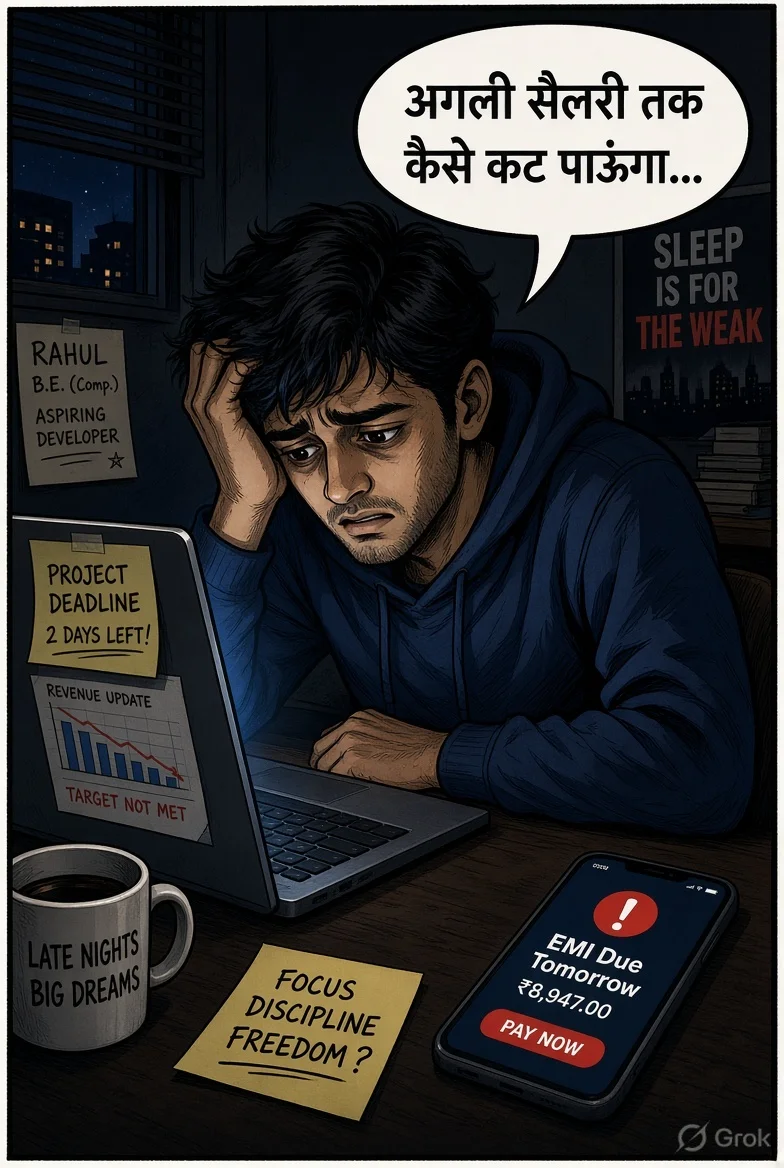
कुछ ही महीनों के भीतर हकीकत सामने आने लगी। रात के 11:47 बजे, हॉस्टल के एक छोटे से कमरे में राहुल अपने मोबाइल बैंकिंग ऐप की स्क्रीन को घूर रहा था। कुल कमाई बत्तीस हज़ार और सामने खड़ी थी लगभग ग्यारह हज़ार की तीन अलग-अलग ईएमआई कटौती।
कमरे का किराया, रोज़ का खाना और बुनियादी खर्चे जोड़ने के बाद बचत के नाम पर कागज़ पर सिर्फ चार बड़े सवालिया निशान बचे थे। महीने का बजट पूरी तरह चरमरा चुका था। जो सपने उसने देखे थे—घूमने-फिरने के, सेविंग्स करने के और आज़ादी से जीने के—वे सभी इन किस्तों के नीचे दबकर दम तोड़ रहे थे।
जब आपकी कमाई का एक बड़ा हिस्सा महीने की शुरुआत में ही कट जाता है, तो बाकी बचे दिनों में केवल समझौता और मानसिक तनाव ही बचता है।
डेडलाइन का दबाव और ईएमआई का खौफ
ऑफिस में प्रोजेक्ट की डेडलाइन सिर पर थी, टारगेट पूरे नहीं हो रहे थे और उसी बीच फोन की स्क्रीन पर लाल रंग का एलर्ट चमका—’EMI Due Tomorrow: ₹8,947’। दिमाग काम करना बंद कर चुका था। सिर थामकर बैठे राहुल को अब समझ नहीं आ रहा था कि अगली सैलरी तक वो जिंदा कैसे रहेगा।
जब इंसान पर लोन का बोझ होता है, तो वह अपने काम में भी खुलकर रिस्क नहीं ले पाता। वह खराब नौकरी या टॉक्सिक माहौल को भी छोड़ने की हिम्मत नहीं जुटा पाता, क्योंकि उसे मालूम होता है कि अगले महीने बैंक को पैसे देने ही देने हैं। कर्ज आपकी फैसले लेने की आजादी छीन लेता है।
यह तनाव सिर्फ पैसों तक सीमित नहीं रहता, यह इंसान की रातों की नींद, उसकी सेहत और उसके रिश्तों को भी धीरे-धीरे दीमक की तरह चाटने लगता है।
समीर का फलसफा: बिना ईएमआई वाली सुकून की चाय
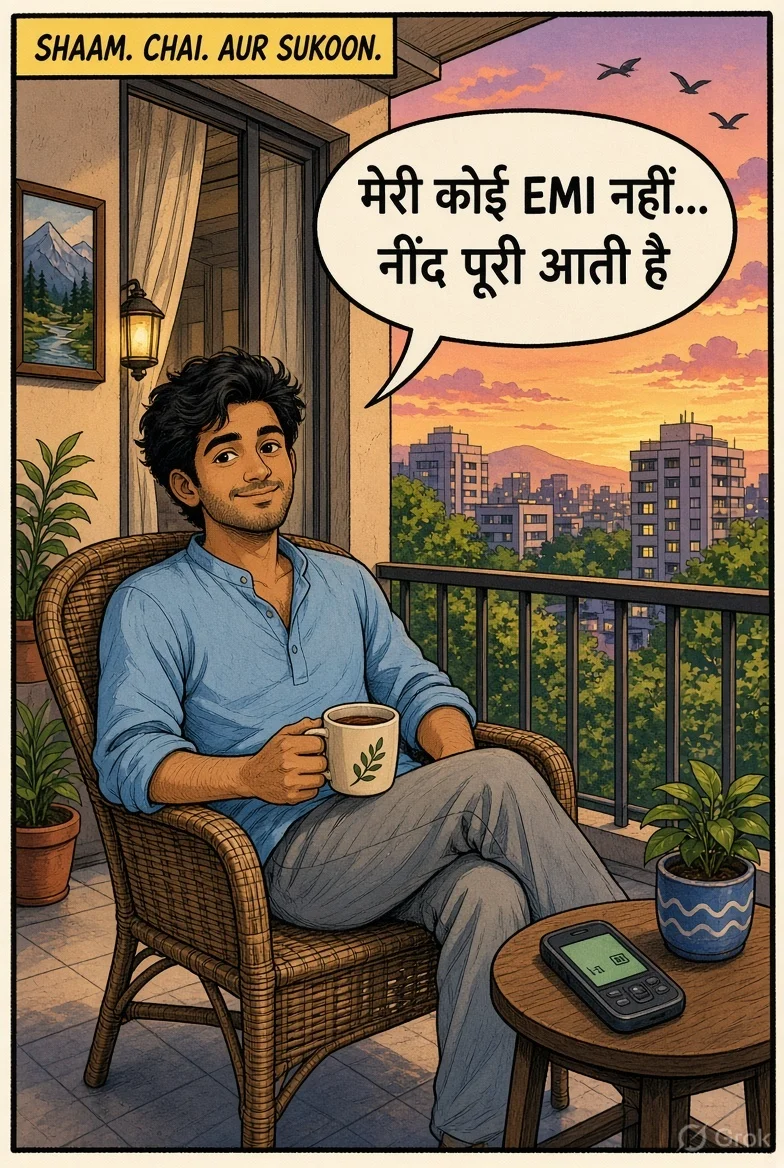
दूसरी तरफ उसी की कंपनी में काम करने वाला उसका दोस्त समीर था। समीर के पास कोई फैंसी कार या महंगा फ्लैगशिप फोन नहीं था, लेकिन शाम के वक्त अपनी बालकनी में बैठकर जब वह चाय की चुस्की लेता था, तो उसके चेहरे पर एक गहरा सुकून नजर आता था।
समीर का एक सीधा सा नियम था—जब तक हाथ में पूरे पैसे न हों, तब तक दिखावे के लिए कोई महंगी चीज नहीं खरीदनी। बिना कर्ज वाली ज़िंदगी का सुकून किसी भी लक्ज़री कार की सवारी से कहीं ज्यादा कीमती होता है।
समीर चैन की नींद सोता था क्योंकि उसे महीने की 5 तारीख का कोई खौफ नहीं था। उसकी सैलरी उसकी अपनी थी, जिसे वह अपनी मर्जी से जहां चाहे निवेश कर सकता था या खर्च कर सकता था।
आज़ादी या पिंजरा? राहुल बनाम समीर की जीवनशैली
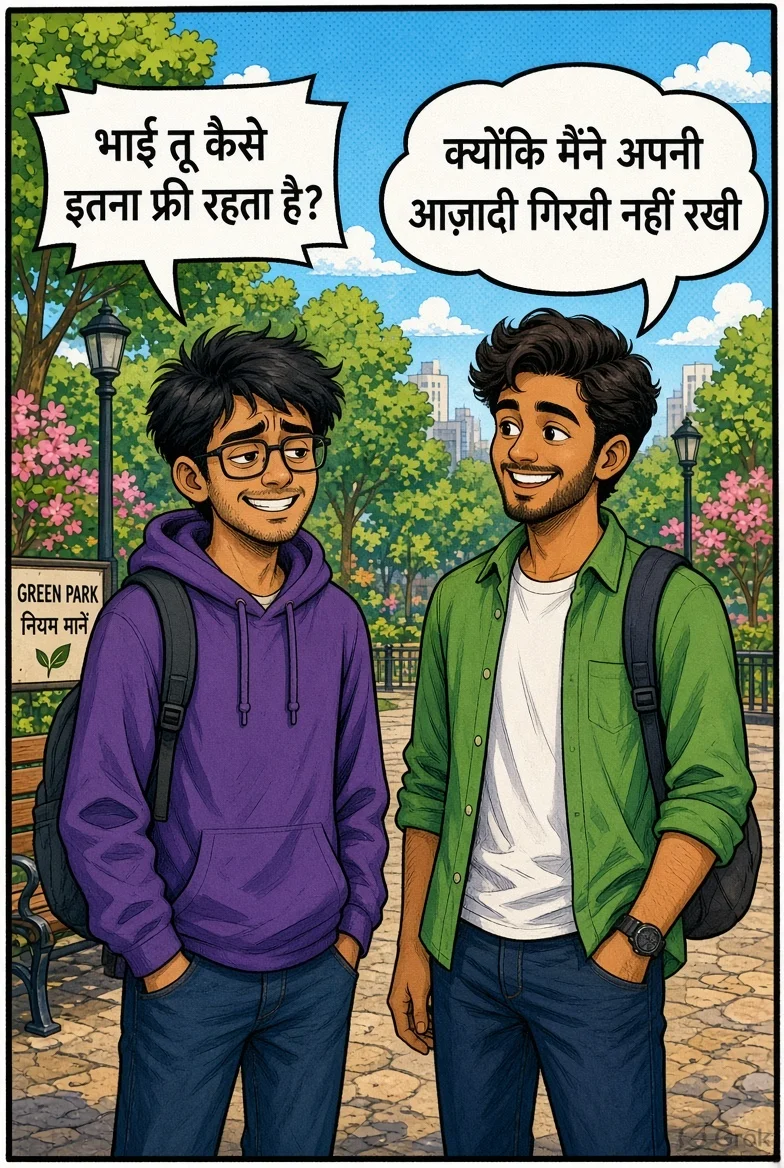
एक दिन पार्क में टहलते हुए राहुल ने समीर से पूछ ही लिया—’भाई, तू हमेशा इतना तनाव-मुक्त और आज़ाद कैसे रहता है?’ समीर ने मुस्कुराते हुए एक ऐसा जवाब दिया जो किसी भी समझदार इंसान की आंखें खोल दे—’क्योंकि मैंने अपनी आज़ादी किस्तों पर गिरवी नहीं रखी।’
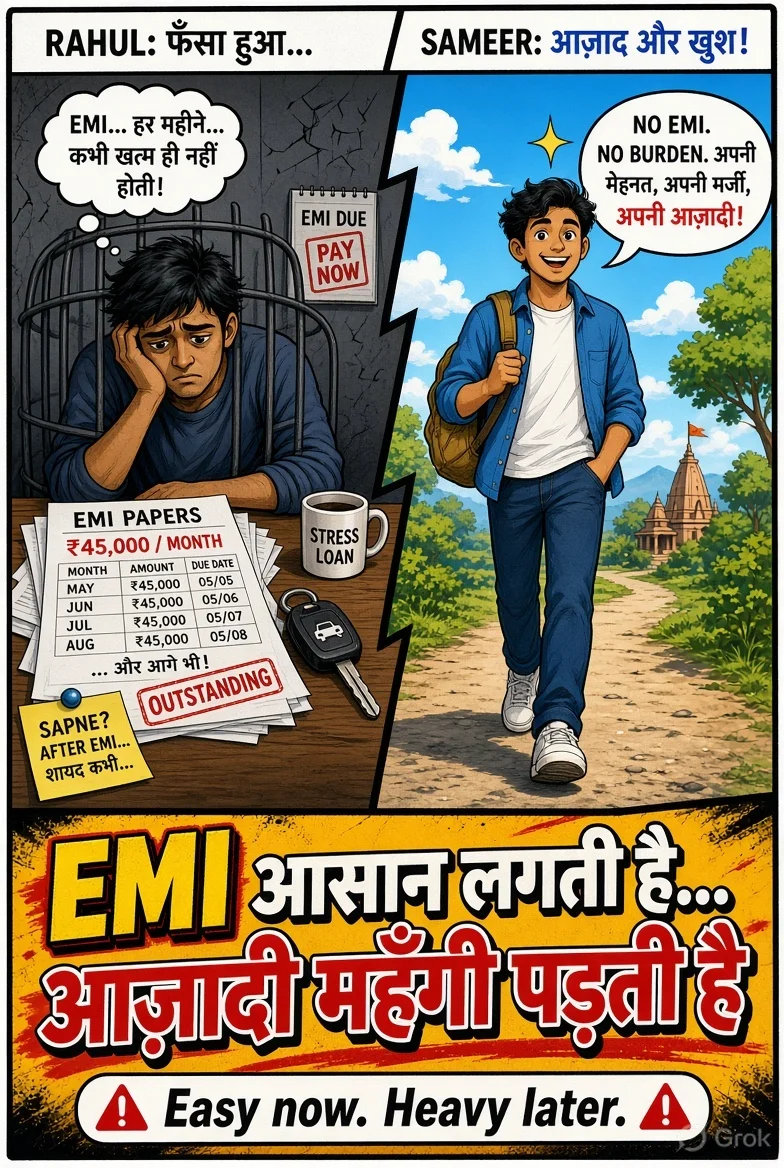
| पहलू | राहुल (ईएमआई ट्रैप) | समीर (कर्ज-मुक्त) |
|---|---|---|
| मानसिक स्थिति | लगातार तनाव और डर | गहरा सुकून और शांति |
| करियर के फैसले | मजबूरी में काम करना | रिस्क लेने की पूरी छूट |
| भविष्य की बचत | शून्य या नेगेटिव | मजबूत इमरजेंसी फंड |
ईएमआई शुरू में आसान लगती है, लेकिन असल में यह आपकी आने वाली ज़िंदगी की आज़ादी को बहुत महंगा बना देती है। फैसला आपका होता है कि आप चंद पलों के दिखावे के लिए पिंजरे में कैद होना चाहते हैं या सादगी के साथ खुले आसमान में सांस लेना चाहते हैं।
इस वित्तीय दलदल से बाहर निकलने का सही रास्ता
अगर कोई इस ट्रैप में फंस चुका है, तो घबराने की जगह एक ठोस योजना बनाने की जरूरत होती है। सबसे पहले अपने सभी छोटे और महंगे पर्सनल लोन या क्रेडिट कार्ड की किस्तों को लिस्ट करें और उन्हें खत्म करने पर पूरा फोकस लगाएं।
गैर-जरूरी सब्सक्रिप्शन और रोजमर्रा के दिखावे के खर्चों पर तुरंत रोक लगानी होगी। जब तक पुराना कर्ज खत्म न हो जाए, तब तक किसी भी नए ‘नो कॉस्ट ईएमआई’ ऑफर की तरफ देखना भी बंद कर दें। स्नोबॉल या एवलांच मेथड अपनाकर एक-एक करके लोन बंद करते जाएं।
अपनी मेहनत की कमाई को बैंकों को ब्याज में देने के बजाय खुद के भविष्य के लिए बचाना ही समझदारी है। जैसे-जैसे ईएमआई के बोझ से राहत मिलेगी, आपका खोया हुआ आत्मविश्वास और सुकून वापस लौटने लगेगा।
Vivek Bhai ki Advice
हर महीने जब हमारे मोबाइल पर शॉपिंग ऐप्स के नोटिफिकेशन आते हैं, तो दिमाग में एक डोपामाइन रश होता है। कंपनियां जानती हैं कि एक लाख रुपये एकमुश्त मांगेंगे तो कोई नहीं देगा, लेकिन अगर उसी को पांच हज़ार की बीस किस्तों में तोड़ दिया जाए, तो हर कोई खुशी-खुशी जाल में कूद पड़ता है। यह आपकी गणित की नहीं, साइकोलॉजी की कमजोरी का फायदा है।
जब आप कोई चीज किस्तों पर खरीदते हैं, तो आप असल में अपने भविष्य के उस समय को बेच रहे होते हैं जो आपने अभी जिया भी नहीं है। अगर कल को आपकी तबीयत खराब हो जाए या नौकरी में कोई दिक्कत आए, तो यह किस्त आपके गले का फंदा बन जाती है।
देख भाई, सीधी सी बात है—दुनिया को अपनी हैसियत दिखाने के चक्कर में अपनी रातों की नींद और मानसिक शांति मत बेचो। असली अमीरी महंगे फोन या कार में नहीं, बल्कि इस बात में है कि महीने की पहली तारीख को बैंक अकाउंट में आया पैसा आपका अपना हो, किसी लेंडर का नहीं।
अक्सर पूछे जाने वाले सवाल
क्या जीरो कॉस्ट ईएमआई सच में पूरी तरह मुफ्त होती है?
नहीं, इसमें अक्सर फाइल चार्ज, प्रोसेसिंग फीस या बैंक के छिपे हुए मर्चेंट डिस्काउंट जुड़े होते हैं। साथ ही समय पर न चुकाने पर भारी ब्याज और पेनल्टी लगती है।
अपनी सैलरी का कितने प्रतिशत हिस्सा ईएमआई में देना सुरक्षित है?
फाइनेंशियल नियमों के अनुसार आपकी कुल मासिक ईएमआई किसी भी हाल में आपकी इन-हैंड सैलरी के 30 से 40 प्रतिशत से ज्यादा नहीं होनी चाहिए।
अगर बहुत सारी ईएमआई चल रही हैं तो पहले कौन सी बंद करें?
जिस लोन या क्रेडिट कार्ड पर सबसे ज्यादा ब्याज दर हो, उसे सबसे पहले चुकाएं (एवलांच तरीका) या सबसे छोटे लोन को पहले खत्म करके मानसिक राहत पाएं।
नया फोन या गैजेट खरीदने का सही तरीका क्या है?
ईएमआई पर लेने के बजाय हर महीने कुछ पैसे अलग जमा करें (आरडी या फंड में) और जब पूरा पैसा इकट्ठा हो जाए तभी नकद भुगतान करके खरीदें।
Disclaimer: इस article में दी गई जानकारी केवल सामान्य जागरूकता के लिए है।