महीने की 30 तारीख को जब जेब खाली होती है और फोन पर बैलेंस का मैसेज आता है, तब हर ज्ञान देने वाली किताब बेकार लगने लगती है। 10 हजार कमाने वाले को कोई यह नहीं बताता कि दूध, मकान मालिक और चाय वाले का हिसाब चुकता करने के बाद बचत का पहला सिक्का कहाँ से निकलेगा।
किताबी उपदेश और एमपी की जमीनी हकीकत का अंतर
इंटरनेट पर मिलने वाली ज़्यादातर एडवाइस भारी-भरकम और बड़े शहरों को ध्यान में रखकर लिखी जाती हैं। वहाँ कहा जाता है कि अपनी कमाई का 50% हिस्से से घर चलाएं और 20% सीधे इन्वेस्ट कर दें। लेकिन सच तो यह है कि 10 हज़ार की तनख्वाह में यह फॉर्मूला पहले ही महीने में दम तोड़ देता है।
मध्य प्रदेश के छोटे शहरों या कस्बों की बात करें तो यहाँ परिस्थिति थोड़ी अलग होती है। कम आय में बचत का मतलब खुद को तकलीफ देना नहीं, बल्कि अपनी रोज़मर्रा की ज़रूरतों का सही गणित समझना है। जब तक आप अपने स्थानीय खर्चों के हिसाब से योजना नहीं बनाएंगे, तब तक हर बजट फेल होगा।
यहाँ समस्या पैसों की कमी से ज़्यादा, उन अदृश्य खर्चों की है जो बिना बताए जेब खाली कर देते हैं। चाय की टपरी का उधारी खाता हो या हर हफ्ते का छोटा-मोटा पेट्रोल का खर्च, सब मिलकर महीने के अंत में बड़ा झटका देते हैं।
सबसे पहले तय करें अपनी फिक्स्ड कटौतियां
अगर आप सोचते हैं कि पूरा महीना खर्च करने के बाद जो बचेगा उसे गुल्लक में डालेंगे, तो यकीन मानिए महीने के अंत में सिर्फ शून्य बचेगा। बचत का पहला नियम यह है कि पैसा आते ही सबसे पहले अपनी बचत का हिस्सा अलग कर लें।
10 हज़ार की सैलरी में से बहुत बड़ा हिस्सा बचाना मुमकिन नहीं है, और न ही ऐसा दबाव खुद पर बनाना चाहिए। केवल 500 रुपये से शुरुआत करें। जैसे ही बैंक खाते में सैलरी आए या नकद मिले, 500 रुपये निकालकर किसी ऐसी जगह रख दें जहाँ से उसे निकालना आसान न हो।
जब आप बचे हुए 9,500 रुपये में महीना चलाने की आदत डाल लेंगे, तो आपका दिमाग अपने आप फालतू खर्चों पर रोक लगाने लगेगा। यह मनोवैज्ञानिक तरीका सबसे ज्यादा कारगर साबित होता है।
छोटे शहरों का बजट गणित: कहाँ कितना खर्च होना चाहिए
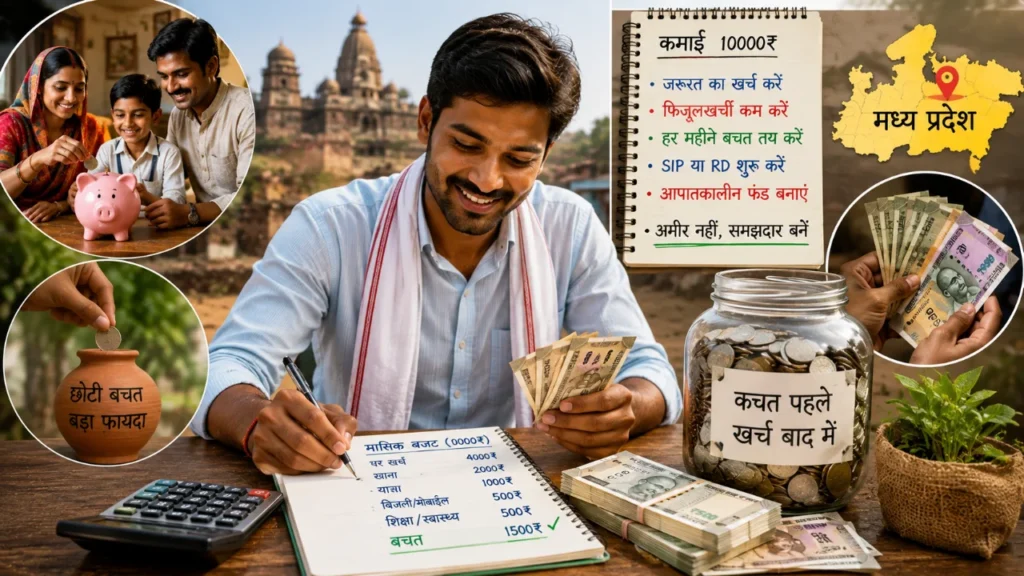
MP के किसी सामान्य शहर में 10 हज़ार रुपये को सही ढंग से बांटना एक कला है। आपकी प्राथमिकताएं पूरी तरह स्पष्ट होनी चाहिए ताकि किसी के आगे हाथ न फैलाना पड़े।
- कमरा या मकान किराया: कोशिश करें कि यह खर्च 2,000 से 2,500 रुपये से ज़्यादा न हो। अगर संभव हो तो शेयरिंग में रहें।
- राशन और खाना: 3,000 से 3,500 रुपये के बीच घर का राशन और बुनियादी खान-पान आराम से संभाला जा सकता है।
- आवागमन और बिल: बिजली, मोबाइल रीचार्ज और पेट्रोल के लिए 1,500 रुपये का बजट तय करें।
- आपातकालीन फंड: कम से कम 500 रुपये हर महीने किसी मेडिकल या अचानक आए काम के लिए अलग रखें।
इस गणित से चलने पर आपके पास हर महीने कम से कम 1,000 से 1,500 रुपये का मार्जिन रहेगा, जो आपकी असली बचत बनेगा।
अदृश्य जेबकतरों को पहचानिए: चाय, गुटका और रीचार्ज
बड़ी खरीदारी कभी किसी गरीब या कम कमाने वाले का बजट नहीं बिगाड़ती। बजट बिगाड़ते हैं वे छोटे-छोटे खर्चे जिन्हें हम गिनती में ही नहीं रखते। रोज़ की दो बार की बाहरी चाय, दोस्तों के साथ समोसा या सिगरेट-गुटके का खर्च देखने में 20-30 रुपये लगता है।
लेकिन अगर आप 30 रुपये रोज़ के हिसाब से जोड़ें, तो यह महीने का 900 रुपया बनता है। यानी आपकी संभावित बचत का एक बड़ा हिस्सा सिर्फ रोज़मर्रा की छोटी आदतों में बह जाता है। आदतों पर नियंत्रण ही आपकी सबसे बड़ी कमाई है।
इसका मतलब यह बिल्कुल नहीं है कि आप दोस्तों के साथ बैठना छोड़ दें। बस अपनी सीमा तय करें और बिना वजह के खर्चों पर नज़र रखना शुरू करें।
उधारी के जाल से बचने की सख्त रणनीति
कम तनख्वाह वाले लोगों की सबसे बड़ी कमजोरी होती है ‘दुकान का खाता’। राशन वाले से लेकर पास के जनरल स्टोर तक, क्रेडिट पर सामान लेने की आदत आपको कभी बचत नहीं करने देगी। जब सैलरी आती है, तो आधा पैसा पुराना हिसाब चुकता करने में चला जाता है।
इस चक्रव्यूह को तोड़ना बहुत ज़रूरी है। नकद भुगतान की आदत डालें। जितना पैसा आपकी जेब में है, सिर्फ उतना ही सामान खरीदें। जब आप उधारी बंद कर देंगे, तो आपको अपनी असल औकात और बजट का सही अंदाज़ा रहेगा।
ऑनलाइन शॉपिंग या पे-लेटर जैसी सुविधाओं से पूरी तरह दूर रहें। ये दिखने में आसान लगती हैं लेकिन कम आय वर्ग के लिए एक गहरा गड्ढा साबित होती हैं।
कम कमाई में भी बचत को सुरक्षित कहाँ रखें?
अब सवाल उठता है कि हर महीने जो 500 या 1,000 रुपये आप बचा रहे हैं, उसका क्या करें? उसे घर की अलमारी में रखना सबसे खराब विचार है, क्योंकि वहाँ से पैसे खर्च होने में समय नहीं लगता।
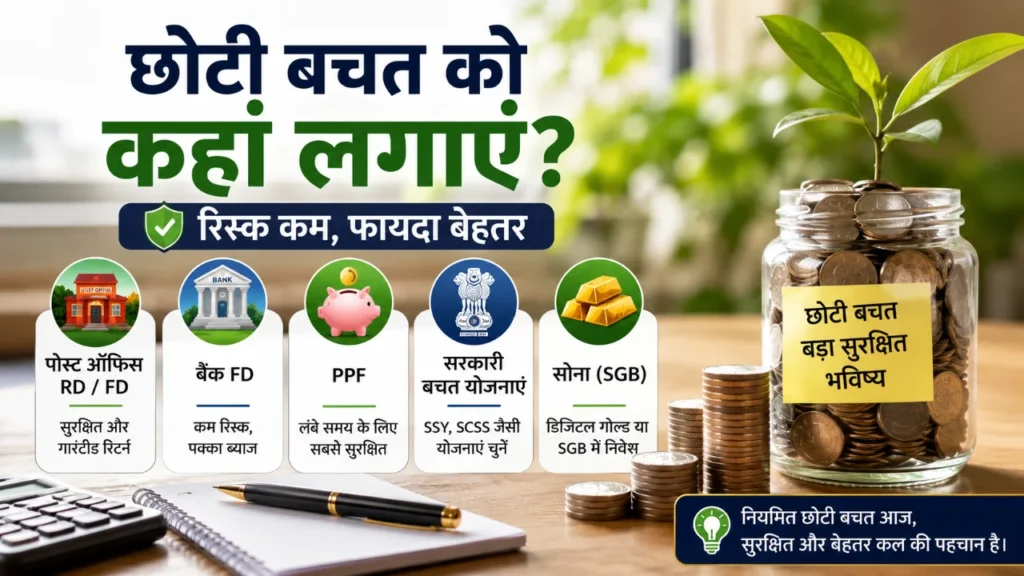
सबसे बेहतर तरीका है किसी सरकारी बैंक या पोस्ट ऑफिस में रिकरिंग डिपॉजिट (RD) शुरू करना। इसमें हर महीने आपके खाते से एक तय राशि अपने आप कट जाती है। इससे अनुशासन बना रहता है और आपको थोड़ा ब्याज भी मिल जाता है।
अगर आप थोड़ा डिजिटल तरीका पसंद करते हैं, तो किसी अच्छे ऐप के जरिए 500 रुपये महीने की म्यूचुअल फंड SIP भी शुरू कर सकते हैं, लेकिन शुरुआत हमेशा RD जैसी सुरक्षित जगह से ही करें।
Vivek Bhai ki Advice
देख भाई, ज्ञान देना बहुत आसान होता है कि ‘पैसे बचाओ, अमीर बन जाओ’। लेकिन जब 10 हजार की नौकरी में मकान मालिक दरवाजे पर खड़ा हो और घर से राशन की लिस्ट आ जाए, तब हर थ्योरी धरी की धरी रह जाती है। सच यह है कि 10 हज़ार में से बचत करना कोई जादू नहीं, बल्कि एक सख्त अनुशासन और आत्मनियंत्रण का खेल है।
अगर तू यह सोच रहा है कि अगली बार जब सैलरी बढ़ेगी तब बचाना शुरू करूंगा, तो तू खुद को धोखे में रख रहा है। कमाई बढ़ेगी तो खर्चे भी उसी रफ्तार से पैर पसारेंगे। बचत रकम से नहीं, नीयत से होती है। आज अगर 500 रुपये बचाने की आदत नहीं डाली, तो कल 50 हजार कमाने पर भी जेब खाली ही रहेगी।
अपने शहर के हिसाब से अपनी जरूरतें तय कर। दिखावे की ज़िंदगी और दोस्तों में भौकाल जमाने के चक्कर में उधारी मत बढ़ा। आज का बचाया हुआ एक-एक रुपया कल तेरे बुरे वक्त में सबसे बड़ा सहारा बनेगा, क्योंकि वक्त पड़ने पर सलाह देने वाले बहुत मिलते हैं लेकिन पैसा देने वाला कोई नहीं होता।
अक्सर पूछे जाने वाले सवाल
10 हजार की सैलरी में हर महीने कितना बचाना चाहिए?
शुरुआत में बहुत बड़ा लक्ष्य न रखें। हर महीने 500 से 1,000 रुपये बचाने की कोशिश करें। सबसे ज़रूरी बात यह है कि बचत की यह आदत बिना रुके हर महीने जारी रहनी चाहिए।
बचाए हुए छोटे पैसों को कहाँ जमा करना सबसे सुरक्षित है?
बैंक या पोस्ट ऑफिस की रिकरिंग डिपॉजिट (RD) योजना सबसे सुरक्षित है। इसमें आप हर महीने 500 रुपये जैसी छोटी राशि से भी बचत खाता शुरू कर सकते हैं।
क्या कम सैलरी में शेयर बाजार या म्यूचुअल फंड में पैसा लगाना चाहिए?
अगर आपको बाज़ार की समझ नहीं है, तो शुरुआत में शेयर बाज़ार से दूर रहें। पहले कम से कम 6 महीने का इमरजेंसी फंड किसी साधारण बैंक खाते में बनाएं, उसके बाद ही SIP के बारे में सोचें।
महीने के अंत में अचानक खर्चा आ जाए तो क्या करें?
इसी स्थिति से बचने के लिए अपने बजट में 500 रुपये का ‘आपातकालीन फंड’ ज़रूर रखें। अगर कोई बड़ा खर्चा आता है, तो अपनी बचत तोड़ने के बजाय पहले इस फंड का इस्तेमाल करें।
Disclaimer: इस article में दी गई जानकारी केवल सामान्य जागरूकता के लिए है।