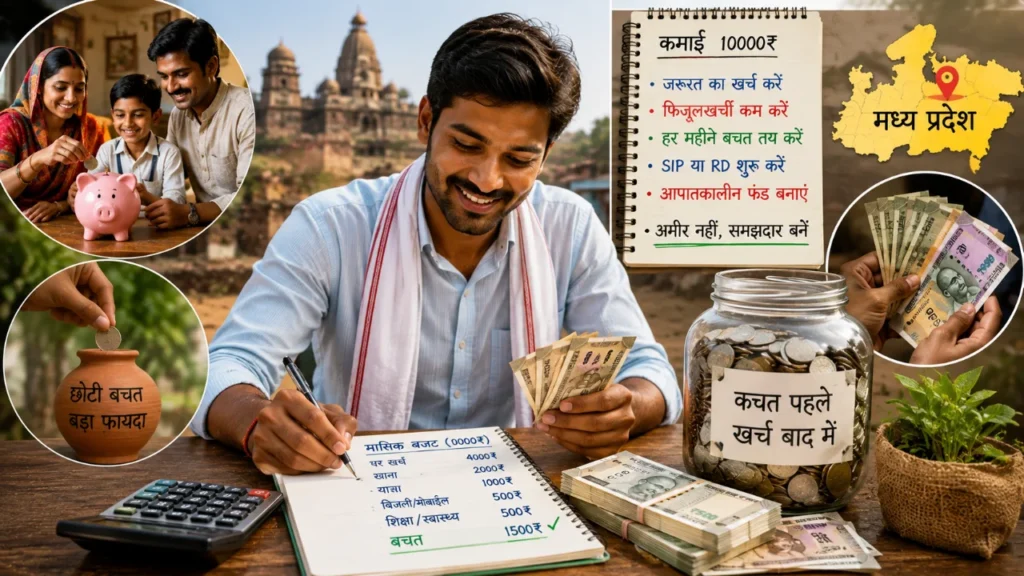
₹10,000 पगारातही होईल दर महिन्याला बचत, जाणून घ्या मध्य प्रदेशातील खर्चाचे खरे गणित
महिन्याच्या शेवटी जेव्हा खिसा रिकामा होतो आणि बँक खात्यात शिल्लक रक्कम कमी असल्याचे मेसेज येतो, तेव्हा पैशांची बचत कशी करावी हा प्रश्न अनेकांना सतावतो. ₹10,000 पगार असणाऱ्या व्यक्तीसाठी दूध, घरभाडे आणि इतर रोजच्या गरजा भागवल्यानंतर बचत करणे हे एक मोठे आव्हान असते. इंटरनेटवर मिळणारे अनेक सल्ले हे मोठ्या शहरांमधील लोकांसाठी उपयुक्त असतात, जिथे कमाई आणि खर्च दोन्ही जास्त असतात.
पण मध्य प्रदेशातील छोट्या शहरांमध्ये किंवा गावांमध्ये परिस्थिती थोडी वेगळी असते. कमी उत्पन्न असूनही बचत करणे म्हणजे स्वतःला त्रास देणे नव्हे, तर आपल्या रोजच्या गरजांचे योग्य नियोजन करणे होय. जोपर्यंत तुम्ही तुमच्या स्थानिक खर्चांनुसार योजना आखत नाही, तोपर्यंत तुमचे बजेट अयशस्वी ठरू शकते.
येथे समस्या पैशांची कमतरता नसून, काही अदृश्य खर्च आहेत जे नकळतपणे आपले पैसे खर्च करतात. चहाच्या टपरीवरील उधारी असो वा आठवड्याचा पेट्रोलचा खर्च, हे सर्व मिळून महिन्याच्या शेवटी मोठे नुकसान करतात.
पहिली पायरी: निश्चित खर्च ठरवा
जर तुम्ही असा विचार करत असाल की महिनाभर खर्च केल्यानंतर जे शिल्लक राहील ते वाचवू, तर तुम्ही चुकत आहात. महिन्याच्या शेवटी तुमच्या हातात काहीच शिल्लक राहणार नाही. बचतीचा पहिला नियम हा आहे की, पगार मिळताच बचतीचा काही भाग बाजूला काढून ठेवा.
₹10,000 पगारात खूप मोठी रक्कम वाचवणे शक्य नाही, आणि तसा दबाव स्वतःवर आणू नका. फक्त ₹500 पासून सुरुवात करा. जसा पगार तुमच्या बँक खात्यात जमा होईल किंवा रोख मिळेल, तेव्हा ₹500 बाजूला काढून अशा ठिकाणी ठेवा जिथून ते सहज काढता येणार नाहीत.
जेव्हा तुम्ही उरलेल्या ₹9,500 मध्ये महिना चालवण्याची सवय लावाल, तेव्हा तुमचा मेंदू आपोआप अनावश्यक खर्चांवर नियंत्रण ठेवण्यास सुरुवात करेल. हा एक मानसशास्त्रीय उपाय आहे जो खूप प्रभावी ठरतो.
मध्य प्रदेशातील बजेटचे गणित: कुठे किती खर्च करावा?
मध्य प्रदेशातील एखाद्या सामान्य शहरात ₹10,000 चे योग्य नियोजन करणे ही एक कला आहे. तुमच्या गरजा स्पष्ट असाव्यात जेणेकरून तुम्हाला कोणापुढे हात पसरावे लागणार नाहीत.
- घरभाडे: हा खर्च ₹2,000 ते ₹2,500 पेक्षा जास्त नसावा. शक्य असल्यास, रूममेटसोबत रहा.
- रेशन आणि जेवण: ₹3,000 ते ₹3,500 मध्ये घरचे रेशन आणि मूलभूत जेवणाची व्यवस्था सहज होऊ शकते.
- प्रवास आणि बिले: वीज बिल, मोबाईल रिचार्ज आणि पेट्रोलसाठी ₹1,500 चे बजेट ठेवा.
- आणीबाणी निधी: वैद्यकीय किंवा अचानक आलेल्या कामांसाठी दरमहा किमान ₹500 बाजूला ठेवा.
या गणितानुसार चालल्यास, तुमच्याकडे दरमहा किमान ₹1,000 ते ₹1,500 शिल्लक राहतील, जी तुमची खरी बचत असेल.
अदृश्य खर्च ओळखा: चहा, गुटखा आणि रिचार्ज
मोठ्या खरेदीमुळे कमी उत्पन्न असलेल्या व्यक्तीचे बजेट बिघडत नाही. बजेट बिघडवतात ते छोटे छोटे खर्च, ज्यांची आपण गणनाच करत नाही. दिवसातून दोनदा बाहेर चहा पिणे, मित्रांसोबत समोसा खाणे किंवा सिगारेट-गुटक्याचे सेवन करणे, हे दिसायला ₹20-30 रुपये वाटतात.
पण जर तुम्ही रोज ₹30 च्या हिशोबाने जोडले, तर ते महिन्याचे ₹900 होतात. म्हणजेच, तुमची संभाव्य बचतीचा मोठा भाग रोजच्या सवयींमध्ये वाया जातो. सवयींवर नियंत्रण ठेवणे हीच तुमची सर्वात मोठी कमाई आहे.
याचा अर्थ असा नाही की तुम्ही मित्रांसोबत बसणे सोडून द्यावे. फक्त तुमच्या मर्यादा ठरवा आणि अनावश्यक खर्चांवर लक्ष ठेवण्यास सुरुवात करा.
सत्य: पैसे वाचवण्याचे सर्वात मोठे रहस्य हे आहे की, बचतीला खर्चांनंतर उरलेली रक्कम मानू नका, तर पगार मिळताच तुमची पहिली ‘खर्च’ तुमची बचत मानून बाजूला काढा.
उधारीच्या जाळ्यातून बाहेर पडण्याची रणनीती
कमी पगार असलेल्या लोकांची सर्वात मोठी कमजोरी म्हणजे ‘दुकानाचे खाते’. किराणा दुकानदारापासून ते जवळच्या जनरल स्टोअरपर्यंत, उधारीवर सामान घेण्याची सवय तुम्हाला कधीही बचत करू देणार नाही. जेव्हा पगार येतो, तेव्हा अर्धे पैसे जुने हिशोब चुकवण्यात जातात.
हा चक्रव्यूह तोडणे खूप महत्त्वाचे आहे. रोख पेमेंटची सवय लावा. तुमच्या खिशात जेवढे पैसे आहेत, तेवढेच सामान खरेदी करा. जेव्हा तुम्ही उधारी बंद कराल, तेव्हा तुम्हाला तुमच्या खऱ्या आर्थिक स्थितीचा आणि बजेटचा अंदाज येईल.
ऑनलाइन शॉपिंग किंवा ‘पे लेटर’ सारख्या सुविधांपासून पूर्णपणे दूर रहा. त्या दिसायला सोप्या वाटतात, पण कमी उत्पन्न असलेल्या वर्गासाठी त्या एक खोल खड्डा ठरू शकतात.
कमी कमाईतही बचत सुरक्षित कुठे ठेवावी?
आता प्रश्न पडतो की दरमहा वाचवलेले ₹500 किंवा ₹1,000 काय करावे? ते घरात कपाटात ठेवणे हा सर्वात वाईट विचार आहे, कारण तिथून पैसे खर्च व्हायला वेळ लागत नाही.
सर्वात चांगला मार्ग म्हणजे कोणत्याही सरकारी बँकेत किंवा पोस्ट ऑफिसमध्ये रिकरिंग डिपॉझिट (RD) सुरू करणे. यामध्ये दरमहा तुमच्या खात्यातून एक निश्चित रक्कम आपोआप कापली जाते. यामुळे शिस्त टिकून राहते आणि तुम्हाला थोडे व्याजही मिळते.
जर तुम्हाला डिजिटल मार्ग आवडत असेल, तर तुम्ही चांगल्या अॅपद्वारे दरमहा ₹500 ची म्युच्युअल फंड SIP देखील सुरू करू शकता, पण सुरुवात नेहमी RD सारख्या सुरक्षित ठिकाणापासूनच करावी.
अक्सर विचारले जाणारे प्रश्न (FAQs)
₹10,000 पगारात दर महिन्याला किती बचत करावी?
सुरुवातीला मोठे लक्ष्य ठेवू नका. दरमहा ₹500 ते ₹1,000 वाचवण्याचा प्रयत्न करा. सर्वात महत्त्वाची गोष्ट म्हणजे बचतीची ही सवय न थांबता दर महिन्याला सुरू राहिली पाहिजे.
वाचवलेले छोटे पैसे कुठे जमा करणे सर्वात सुरक्षित आहे?
बँक किंवा पोस्ट ऑफिसची रिकरिंग डिपॉझिट (RD) योजना सर्वात सुरक्षित आहे. यामध्ये तुम्ही दरमहा ₹500 सारख्या लहान रकमेनेही बचत खाते सुरू करू शकता.
कमी पगारात शेअर बाजार किंवा म्युच्युअल फंडात पैसे गुंतवावेत का?
जर तुम्हाला बाजाराची समज नसेल, तर सुरुवातीला शेअर बाजारापासून दूर रहा. आधी किमान 6 महिन्यांचा आपत्कालीन निधी (Emergency Fund) सामान्य बँक खात्यात तयार करा, त्यानंतरच SIP चा विचार करा.
महिन्याच्या शेवटी अचानक खर्च आल्यास काय करावे?
याच परिस्थिती टाळण्यासाठी तुमच्या बजेटमध्ये ₹500 चा ‘आणीबाणी निधी’ (Emergency Fund) नक्की ठेवा. जर मोठा खर्च आला, तर तुमची बचत तोडण्याऐवजी आधी या निधीचा वापर करा.
टीप: या लेखात दिलेली माहिती केवळ सामान्य माहितीसाठी आहे.