SIP आणि FD म्हणजे काय?
SIP (Systematic Investment Plan) ही एक गुंतवणूक पद्धत आहे, ज्यामध्ये तुम्ही ठराविक कालावधीने (उदा. दर महिन्याला) म्युच्युअल फंडात एक निश्चित रक्कम गुंतवता. SIP स्वतः कोणतीही मालमत्ता नाही; ती इक्विटी, डेट, हायब्रिड किंवा इंडेक्स फंड यांसारख्या म्युच्युअल फंडांमध्ये गुंतवणूक करण्याची एक शिस्तबद्ध पद्धत आहे. इक्विटी SIP मध्ये, बाजारातील किमतीनुसार युनिट्स मिळतात. NAV (Net Asset Value) कमी असताना जास्त युनिट्स आणि जास्त असताना कमी युनिट्स मिळतात. याला ‘रुपया-कॉस्ट ॲव्हरेजिंग’ म्हणतात, पण यामुळे नफ्याची हमी मिळत नाही. म्युच्युअल फंडातील परतावा बाजारावर अवलंबून असतो, त्यामुळे मूल्यामध्ये चढ-उतार होऊ शकतात.
FD (Fixed Deposit) म्हणजे बँकेत किंवा इतर वित्तीय संस्थेत ठराविक मुदतीसाठी एकरकमी रक्कम जमा करणे, ज्यावर निश्चित व्याजदर मिळतो. मुदतपूर्तीनंतर तुम्हाला मुद्दल आणि व्याज मिळते. व्याजाचे दर सुरुवातीला निश्चित होतात. क्युम्युलेटिव्ह FD मध्ये व्याज मुदतपूर्तीनंतर मुद्दलासोबत मिळते, तर नॉन-क्युम्युलेटिव्ह FD मध्ये ठराविक कालावधीने व्याज मिळते. FD ची सर्वात मोठी ताकद म्हणजे त्याची निश्चितता, पण निश्चित व्याजदर असूनही महागाईनंतर मिळणारा खरा परतावा कमी असू शकतो.
SIP विरुद्ध FD: एक दृष्टिक्षेप
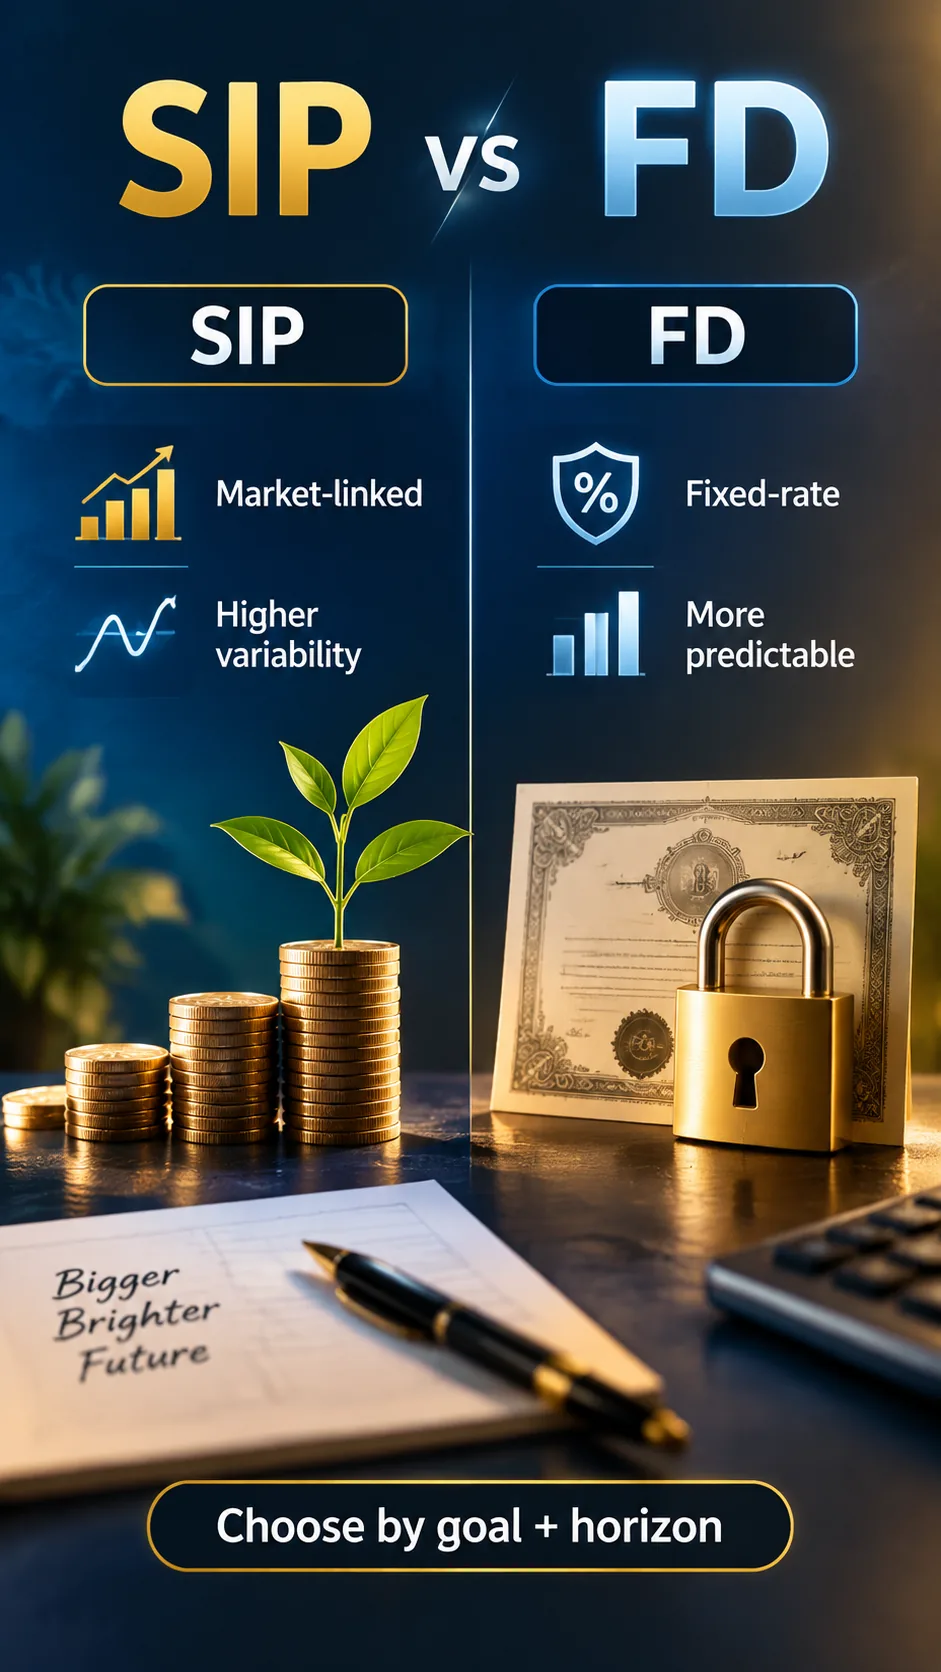
| पहलू | SIP (विशेषतः इक्विटी/इंडेक्स SIP) | फिक्स्ड डिपॉझिट |
| उत्पादनाचे स्वरूप | नियमित गुंतवणूक मार्ग; म्युच्युअल फंड युनिट्स खरेदी | ठेवी उत्पादन; निश्चित मुदतीवर व्याज |
| परताव्याचा स्रोत | अंतर्निहित सिक्युरिटीजची बाजारातील कामगिरी, लाभांश/व्याज आणि खर्च | करारानुसार निश्चित व्याजदर, उत्पादनाच्या अटींनुसार |
| परताव्याची निश्चितता | नाही; NAV दररोज बदलते | दर आणि मुदतपूर्तीची रक्कम अधिक अंदाजित, पण अटी लागू |
| भांडवली चढ-उतार | अल्प मुदतीत जास्त असू शकते | सामान्यतः बाजारातील किमतीतील चढ-उतार नाही; जारीकर्ता/अटींचा धोका |
| तरलता (Liquidity) | ओपन-एंडेड फंडातून पैसे काढणे शक्य; एक्झिट लोड/सेटलमेंट लागू होऊ शकते | मुदतपूर्व पैसे काढल्यास दंड किंवा कमी व्याज लागू शकते |
| महागाईला मात देण्याची शक्यता | दीर्घ मुदतीत महागाईला मात देण्याची शक्यता, पण हमी नाही | महागाईनंतरचा खरा परतावा कमी असू शकतो |
| कर (Tax) | फंडचा प्रकार, खरेदीची तारीख आणि होल्डिंग कालावधीवर अवलंबून | मिळणारे व्याज सामान्यतः उत्पन्नात करपात्र; TDS नियम लागू होऊ शकतात |
| सर्वांसाठी योग्य | ७+ वर्षांचे संपत्ती निर्मितीचे ध्येय, बाजारातील चढ-उतार सहन करू शकणारा गुंतवणूकदार | भांडवली स्थिरता, निश्चित मुदत, अल्प/मध्यम मुदतीची ध्येये |
परताव्याची तुलना: केवळ उदाहरणादाखल
SIP आणि FD ची तुलना करताना, वेगवेगळ्या रोख प्रवाहांची (cash-flows) तुलना करणे ही सर्वात मोठी चूक ठरू शकते. ₹5,000 ची मासिक SIP आणि ₹6,00,000 ची एकरकमी FD या समान नाहीत. खाली दोन सोप्या उदाहरणांद्वारे संकल्पना स्पष्ट केली आहे. हे आकडे केवळ उदाहरणादाखल आहेत, कोणतेही भाकीत किंवा हमी नाहीत. प्रत्यक्ष परतावा शुल्क, कर, बाजारातील परतावा, बँकेचा दर, चक्रवाढ व्याज आणि गुंतवणुकीच्या वेळेवर अवलंबून असेल.
उदाहरण १: ₹5,000 दरमहा, 10 वर्षे
समजा एक गुंतवणूकदार दरमहा ₹5,000 गुंतवतो. एकूण गुंतवणूक ₹6,00,000 होते.
- इक्विटी SIP (10% वार्षिक अंदाजित परतावा): एकूण गुंतवणूक ₹6,00,000, अंदाजित करपूर्व मूल्य सुमारे ₹10.3 लाख. हा परतावा बाजारावर अवलंबून असतो आणि प्रत्यक्ष मूल्य कमी-जास्त होऊ शकते.
- FD-सारखी बचत (6.5% वार्षिक अंदाजित परतावा): एकूण गुंतवणूक ₹6,00,000, अंदाजित करपूर्व मूल्य सुमारे ₹8.3 लाख. हा परतावा बँकेचा दर आणि करानंतर बदलू शकतो.
याचा अर्थ SIP आपोआप श्रेष्ठ ठरत नाही. बाजारात अचानक घसरण झाल्यास SIP चे मूल्य उदाहरणापेक्षा कमी असू शकते. FD मध्ये दर निश्चित असल्याने अनिश्चितता कमी होते, पण कर आणि महागाईमुळे खरेदीशक्ती कमी होऊ शकते.
उदाहरण २: ₹2,00,000 एकरकमी, 5 वर्षे
जर ₹2,00,000 ची एकरकमी गुंतवणूक 5 वर्षांसाठी केली तर:
- FD (6.5% वार्षिक अंदाजित दर): 5 वर्षांनंतर अंदाजित रक्कम सुमारे ₹2.74 लाख. (प्रत्यक्ष दर आणि चक्रवाढ व्याज वेगळे असू शकते.)
- मार्केट-लिंक्ड फंड (8% वार्षिक अंदाजित परतावा): 5 वर्षांनंतर अंदाजित रक्कम सुमारे ₹2.94 लाख. (हा परतावा निश्चित नाही, तोटाही होऊ शकतो.)
महत्त्वाची सूचना: 8%, 10% आणि 6.5% हे केवळ गणनेसाठी वापरलेले आकडे आहेत. त्यांना ‘SIP मधून इतके मिळतील’ किंवा ‘FD नेहमी इतके देईल’ असे समजू नका. भूतकाळातील कामगिरी भविष्यातील परताव्याची हमी देत नाही.
जोखीम समजून घेणे
SIP मधील जोखीम
SIP मध्ये बाजारातील चढ-उतारांमुळे अस्थिरता दिसून येते. इक्विटी-आधारित SIP मध्ये कंपनी, क्षेत्र, मूल्यांकन, व्याजदर, जागतिक घटना आणि गुंतवणूकदाराचे वर्तन यासारख्या अनेक जोखमी असतात. पाच वर्षांचा कालावधी इक्विटीसाठी कधीकधी कमी पडू शकतो. बाजारात अचानक घसरण झाल्यास गुंतवणुकीचे मूल्य कमी होऊ शकते. बाजारात घसरण असताना SIP सुरू ठेवल्यास अधिक युनिट्स मिळू शकतात, पण बाजारातील सुधारणा निश्चित नसते. स्मॉल-कॅप किंवा थीमेटिक फंडांमध्ये SIP करणे म्हणजे जोखीम कमी करणे नव्हे. डेट किंवा हायब्रिड SIP मध्ये इक्विटीची जोखीम कमी असली तरी व्याजदर, क्रेडिट गुणवत्ता आणि तरलता यासारख्या जोखमी कायम राहतात. फंड फॅक्टशीट, खर्च गुणोत्तर (expense ratio) आणि बेंचमार्क तपासणे महत्त्वाचे आहे.
FD मधील जोखीम
FD चे मूल्य बाजारातील चढ-उतारांनुसार बदलत नसले तरी ती पूर्णपणे जोखीममुक्त नाही. सर्वात मोठी जोखीम ‘जारीकर्ता जोखीम’ (issuer risk) आहे – जर बँक किंवा संस्थेची आर्थिक स्थिती कमकुवत झाली, तर पैसे परत मिळण्याची प्रक्रिया कठीण होऊ शकते. पात्र बँक ठेवी DICGC विम्याद्वारे संरक्षित असतात, पण त्याची मर्यादा आणि नियम तपासावेत. मोठ्या रकमेची गुंतवणूक एकाच संस्थेत करू नये. ‘पुनर्गुंतवणूक जोखीम’ (reinvestment risk) म्हणजे मुदतपूर्तीनंतर आजचे व्याजदर उपलब्ध नसण्याची शक्यता. ‘तरलता जोखीम’ (liquidity risk) म्हणजे मुदतपूर्व पैसे काढल्यास दंड किंवा कमी व्याजदर लागू शकतो. कर आणि महागाईची जोखीमही आहे; जर करानंतर मिळणारे व्याज महागाई दरापेक्षा कमी असेल, तर पैशाची खरेदीशक्ती कमी होते.
वेळेनुसार (Horizon) निवड
- 0-3 वर्षे: पैशाची गरज निश्चित असल्यास आणि तोटा सहन करण्याची क्षमता नसल्यास, FD किंवा कमी अस्थिरतेचे पर्याय निवडावेत. आपत्कालीन निधी तरल ठेवावा.
- 3-5 वर्षे: ध्येयाची मुदत निश्चित असल्यास आणि बाजारात घसरण झाल्यास काय कराल याचा विचार करून, इक्विटी एक्सपोजर मर्यादित ठेवून, ध्येयाजवळ आल्यावर जोखीम कमी करावी.
- 5-10 वर्षे: बाजारातील तात्पुरती घसरण सहन करू शकत असल्यास, वैविध्यपूर्ण SIP आणि स्थिर वाटप (allocation) यांचा विचार करावा. वार्षिक पुनरावलोकन महत्त्वाचे आहे.
- 10+ वर्षे: महागाई आणि वाढीचा विचार करून, ध्येयाधारित इक्विटी SIP ची भूमिका वाढू शकते. हळूहळू जोखीम कमी करावी.
हे केवळ मार्गदर्शक तत्त्वे आहेत. घराच्या डाउन पेमेंटसाठी सहा वर्षांचा कालावधी असल्यास संपूर्ण रक्कम इक्विटीमध्ये गुंतवणे किंवा निवृत्तीसाठी 20 वर्षे दूर असताना सर्व पैसे कमी व्याजदराच्या FD मध्ये ठेवणे योग्य नाही. ध्येयानुसार ‘बकेट्स’ तयार करा: नजीकच्या काळासाठी स्थिरता आणि तरलता, तर दीर्घकाळासाठी वाढ.
2026 मध्ये कराचे पैलू
FD वरील कर
FD वर मिळणारे व्याज सामान्यतः तुमच्या ‘इतर स्रोतांकडून उत्पन्न’ (Income from Other Sources) मध्ये गणले जाते आणि लागू स्लॅब रेटनुसार त्यावर कर लागतो. बँक TDS (Tax Deducted at Source) कापू शकते. TDS हा अंतिम कर नसून आगाऊ कर संकलन आहे. फॉर्म 26AS/AIS मध्ये नोंदी तपासा आणि कर विवरणपत्रात (Income Tax Return) योग्य व्याज नमूद करा. व्याज पुन्हा गुंतवल्यास त्यावरही कर दायित्व निर्माण होऊ शकते. TDS ची मर्यादा, ज्येष्ठ नागरिकांसाठी सवलत आणि नवीन कर प्रणालीचे नियम तपासावेत.
SIP आणि म्युच्युअल फंड कर
SIP मधील प्रत्येक हप्ता स्वतंत्र खरेदी मानला जातो, त्यामुळे होल्डिंग कालावधी आणि खर्च वेगवेगळे गणले जातात. इक्विटी-ओरिएंटेड म्युच्युअल फंडांमध्ये अल्पकालीन आणि दीर्घकालीन भांडवली नफ्यावर (Capital Gains) कर दर आणि सूट बदलू शकते. सामान्यतः 12 महिन्यांचा होल्डिंग कालावधी महत्त्वाचा असतो, पण अचूक नियम तपासावेत. डेट फंड, हायब्रिड फंड इत्यादींचे कर नियम योजनेचे वर्गीकरण, खरेदीची तारीख आणि कायद्यावर अवलंबून असतात.
महागाई आणि खरा परतावा
केवळ नाममात्र (nominal) रक्कम पाहून निर्णय घेऊ नका. जर FD वर 6.5% व्याज मिळाले आणि तुमचा कर दर 20% असेल, तर करानंतर सुमारे 5.2% परतावा मिळेल. जर त्याच काळात महागाई 5.5% असेल, तर खरा परतावा खूपच कमी असेल. याउलट, दीर्घ मुदतीत इक्विटी SIP महागाईला मात देण्याची शक्यता निर्माण करते, पण त्यात बाजारातील चढ-उतार आणि तोटा होण्याची शक्यता असते.
कोणी SIP निवडावी, कोणी FD?
SIP: नियमित उत्पन्न असल्यास, आपत्कालीन निधी वेगळा ठेवला असल्यास, ध्येय किमान सात वर्षे दूर असल्यास आणि बाजारातील तात्पुरती घसरण पाहून घाबरून विक्री न करणारा गुंतवणूकदार SIP चा विचार करू शकतो. यासाठी वैविध्यपूर्ण फंड, वाजवी खर्च आणि शिस्तबद्ध योगदान महत्त्वाचे आहे.
FD: ध्येयाची निश्चित तारीख असल्यास, मुद्दलाची स्थिरता महत्त्वाची असल्यास, गुंतवणुकीचा कालावधी कमी असल्यास किंवा बाजारातील अस्थिरता सहन न करू शकणारा गुंतवणूकदार FD चा विचार करू शकतो. FD मध्ये वेगवेगळ्या मुदतीचे नियोजन (laddering) आणि जारीकर्त्यांचे विविधीकरण (diversification) करावे.
अनेक गुंतवणूकदारांसाठी, दोन्ही पर्यायांचा वापर करणे हा एक व्यवहार्य उपाय आहे. नजीकच्या काळातील गरजांसाठी FD आणि दीर्घकालीन संपत्ती निर्मितीसाठी SIP चा वापर केला जाऊ शकतो.
2026 साठी निर्णय चेकलिस्ट
- ध्येय निश्चित करा: रक्कम, तारीख आणि किमान स्वीकारार्ह निश्चितता.
- आपत्कालीन निधी: 3 ते 6 महिन्यांचा खर्च बाजूला ठेवा.
- कर स्लॅब आणि सध्याची गुंतवणूक: तुमची करपात्रता आणि सध्याच्या गुंतवणुकीचा आढावा घ्या.
- SIP: योजनेचा प्रकार, पोर्टफोलिओ, खर्च, एक्झिट लोड आणि जोखीम तपासा.
- FD: जारीकर्ता, प्रभावी व्याजदर, मुदतपूर्व पैसे काढण्याचे नियम आणि विमा संरक्षण तपासा.
- परतावा: नेहमी उदाहरणादाखल समजा; हमी देणाऱ्या योजनांपासून सावध रहा.
- जोखीम कमी करा: ध्येयाच्या 2-3 वर्षे आधी इक्विटी जोखीम कमी करण्याची योजना आखा.
- पुनरावलोकन: वर्षातून किमान एकदा गुंतवणुकीचा आढावा घ्या.
- नॉमिनी तपशील: नॉमिनी आणि संयुक्त धारक तपशील अद्ययावत ठेवा.
- तज्ञांचा सल्ला: जटिल कर किंवा मोठ्या गुंतवणुकीसाठी पात्र सल्लागाराची मदत घ्या.
FAQ: 5 सामान्य प्रश्न
- काय SIP नेहमी FD पेक्षा जास्त परतावा देते?
नाही. दीर्घ मुदतीत इक्विटी SIP ने चांगला परतावा दिला असला तरी, भविष्यात याची हमी नाही. अल्प मुदतीत किंवा बाजारातील घसरणीच्या काळात SIP FD पेक्षा कमी परतावा देऊ शकते. - FD मध्ये अजिबात जोखीम नसते का?
नाही. बाजारातील किमतीतील चढ-उतार नसले तरी, जारीकर्ता जोखीम, मुदतपूर्व पैसे काढण्याची जोखीम, पुनर्गुंतवणूक जोखीम, कर आणि महागाईची जोखीम असते. - ₹5,000 प्रति महिना SIP सुरू करणे योग्य आहे का?
रक्कमेपेक्षा आपत्कालीन निधी, कर्जे आणि ध्येयाची मुदत स्पष्ट असणे अधिक महत्त्वाचे आहे. लहान रकमेने शिस्त लागू शकते, पण केवळ भूतकाळातील परतावा पाहून फंड निवडू नका. - SIP आणि FD दोन्ही एकत्र ठेवता येतात का?
होय, आणि अनेक लोकांसाठी हा एक चांगला पर्याय आहे. नजीकच्या काळातील निश्चिततेसाठी FD आणि दीर्घकालीन वाढीसाठी SIP चा वापर करता येतो. - SIP कधी बंद करावी किंवा FD कधी तोडावी?
केवळ बाजारातील घसरणीमुळे नाही. ध्येय बदलल्यास, आपत्कालीन गरज भासल्यास किंवा तुमची जोखीम घेण्याची क्षमता बदलल्यास पुनरावलोकन करा. FD तोडण्यापूर्वी दंड आणि पर्यायी तरलता खर्चाचा विचार करा.
निष्कर्ष
SIP आणि FD यापैकी ‘कोणते चांगले’ या प्रश्नाचे उत्तर तुमच्या ‘गरजेनुसार’ (job-to-be-done) अवलंबून आहे. निश्चित तारखेची, अल्प मुदतीची आणि मुद्दल स्थिर ठेवण्याची ध्येये असल्यास FD ची निश्चितता उपयुक्त ठरते. दीर्घकालीन संपत्ती निर्मिती आणि महागाईला मात देण्याची क्षमता असल्यास, बाजारातील चढ-उतार सहन करण्याची तयारी आणि शिस्त असल्यास, वैविध्यपूर्ण SIP चा विचार केला जाऊ शकतो. अनेक गुंतवणूकदारांसाठी, दोन्ही पर्यायांचा वापर करणे हा एक व्यवहार्य मार्ग आहे.
अस्वीकरण: ही माहिती केवळ शैक्षणिक उद्देशांसाठी आहे. परतावा केवळ उदाहरणादाखल आहे आणि त्याची हमी नाही. कर आणि उत्पादनाचे नियम बदलू शकतात; कृपया अधिकृत स्रोत किंवा आपल्या सल्लागाराचा सल्ला घ्या.