SIP மற்றும் FD என்றால் என்ன?
SIP (Systematic Investment Plan) என்பது ஒரு முதலீட்டு முறையாகும். இதில் நீங்கள் ஒவ்வொரு மாதமும் அல்லது குறிப்பிட்ட கால இடைவெளியில் ஒரு பரஸ்பர நிதித் திட்டத்தில் (Mutual Fund Scheme) ஒரு நிலையான தொகையை முதலீடு செய்கிறீர்கள். SIP என்பது ஒரு சொத்து வகை அல்ல; இது ஈக்விட்டி, கடன், கலப்பின அல்லது குறியீட்டு நிதிகளில் முதலீடு செய்யும் ஒரு வழியாகும். SIP மூலம், சந்தை விலை குறைவாக இருக்கும்போது அதிக யூனிட்களையும், விலை அதிகமாக இருக்கும்போது குறைந்த யூனிட்களையும் வாங்குகிறீர்கள். இது ‘ரூபாய்-செலவு சராசரி’ (rupee-cost averaging) என அழைக்கப்படுகிறது. இது லாபத்திற்கு உத்தரவாதம் அளிக்காது, ஆனால் ஒழுக்கமான முதலீட்டுப் பழக்கத்தை உருவாக்குகிறது. பரஸ்பர நிதிகளின் வருவாய் சந்தை சார்ந்தவை, எனவே அதன் மதிப்பு ஏற்ற இறக்கங்களுக்கு உட்பட்டது.
FD (Fixed Deposit) என்பது ஒரு வைப்புத்தொகை தயாரிப்பு ஆகும். இதில் நீங்கள் வங்கி அல்லது பிற நிதி நிறுவனங்களில் ஒரு குறிப்பிட்ட தொகையை ஒரு குறிப்பிட்ட காலத்திற்கு முதலீடு செய்து, அதன் மீது நிலையான வட்டி பெறுகிறீர்கள். வட்டி விகிதம் முதலீடு செய்யும் நேரத்தில் நிர்ணயிக்கப்படுகிறது. முதிர்வு நேரத்தில் அசல் மற்றும் வட்டியுடன் பணம் திரும்பக் கிடைக்கும். FD-யின் முக்கிய பலம் அதன் கணிக்கக்கூடிய தன்மை. ஆனால், நிலையான வட்டி விகிதம் பணவீக்கத்திற்குப் பிறகு உண்மையான வருவாயை எப்போதும் நேர்மறையாக வைத்திருக்கும் என்பதற்கு உத்தரவாதம் அளிக்காது.
SIP vs FD: ஒரு கண்ணோட்டம்
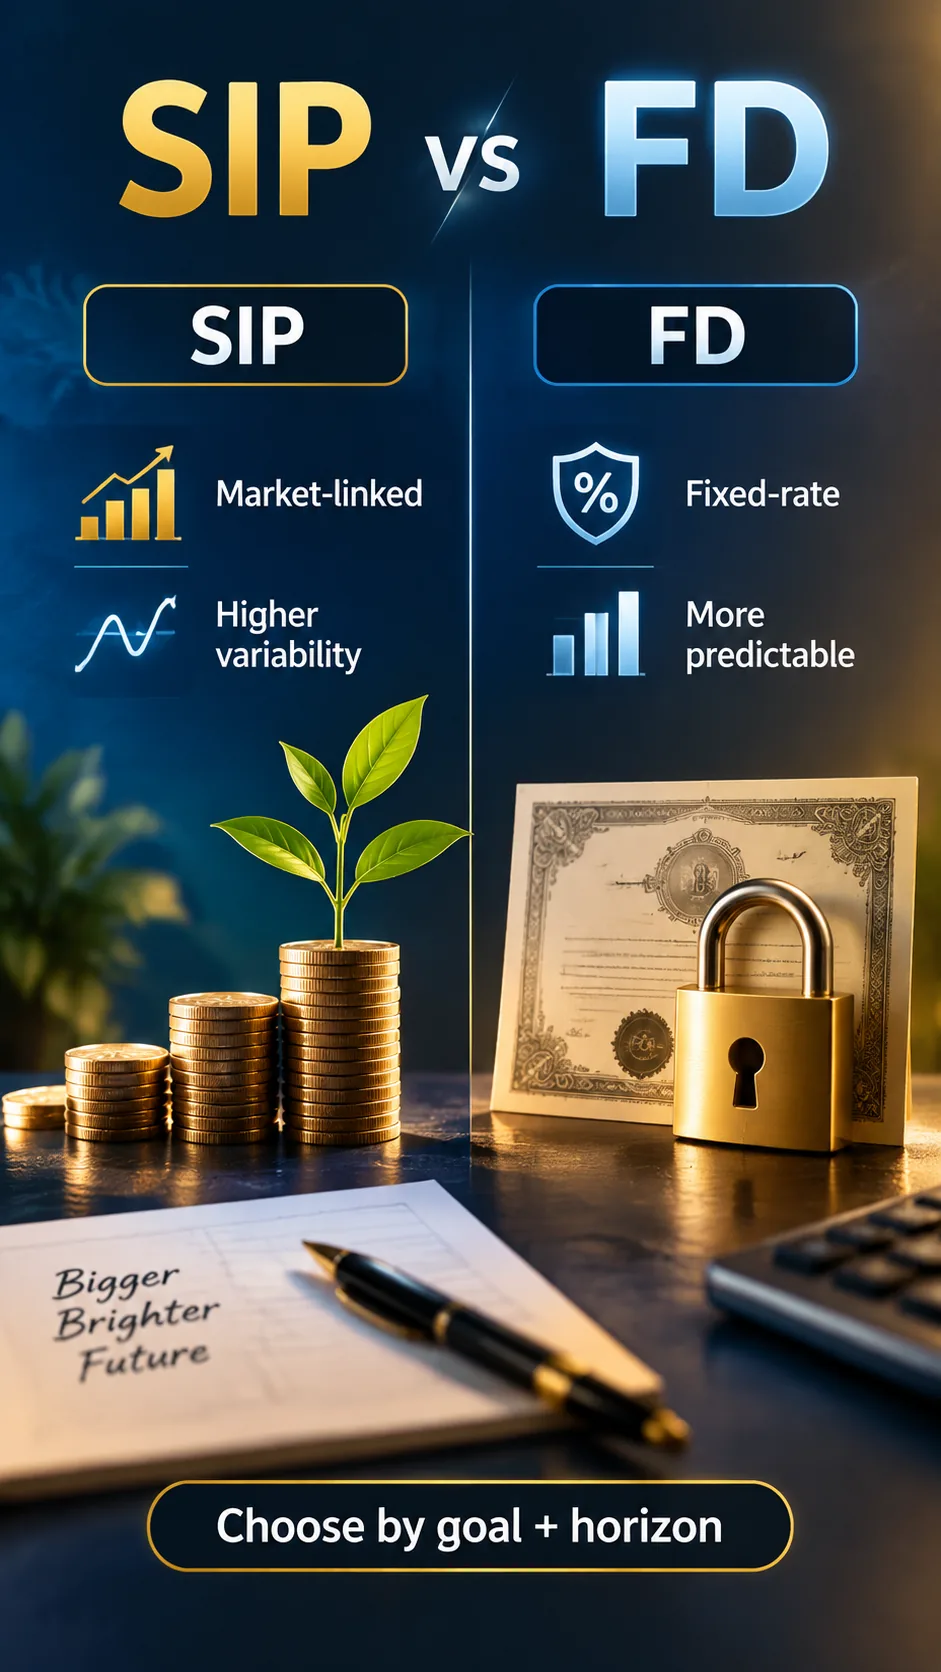
| அம்சம் | SIP (குறிப்பாக ஈக்விட்டி/குறியீட்டு SIP) | நிலையான வைப்புத்தொகை (FD) |
| தயாரிப்பு தன்மை | தொடர்ச்சியான முதலீட்டு முறை; பரஸ்பர நிதி யூனிட்களை வாங்குதல் | வைப்புத்தொகை தயாரிப்பு; குறிப்பிட்ட காலத்திற்கு வட்டி |
| வருவாய் ஆதாரம் | அடிப்படைப் பத்திரங்களின் சந்தை செயல்திறன், டிவிடெண்டுகள்/வட்டி மற்றும் செலவுகள் | ஒப்பந்தம் செய்யப்பட்ட வட்டி விகிதம், தயாரிப்பு விதிமுறைகளின்படி |
| வருவாய் உறுதி | இல்லை; NAV தினசரி மாறக்கூடும் | விகிதம் மற்றும் முதிர்வுத் தொகை மிகவும் கணிக்கக்கூடியது, ஆனால் விதிமுறைகள் பொருந்தும் |
| மூலதன ஏற்ற இறக்கம் | குறுகிய காலத்தில் அதிகமாக இருக்கலாம் | பொதுவாக சந்தை விலை ஏற்ற இறக்கம் இல்லை; வழங்குநர்/விதிமுறை ரிஸ்க் உள்ளது |
| பணப்புழக்கம் | திறந்தநிலை நிதிகளில் பணமாக்குதல் சாத்தியம்; வெளியேறும் கட்டணம்/செட்டில்மென்ட் இருக்கலாம் | முன்கூட்டியே மூடுவதற்கு அபராதம் அல்லது குறைந்த வட்டி இருக்கலாம் |
| பணவீக்க தாக்கம் | நீண்ட காலத்திற்கு பணவீக்கத்தை வெல்லும் சாத்தியம், உத்தரவாதம் இல்லை | உண்மையான வருவாய் பணவீக்கத்தை விட குறைவாக இருக்கலாம் |
| வரி | நிதி வகை, வாங்கிய தேதி மற்றும் வைத்திருக்கும் காலத்தைப் பொறுத்தது | வட்டி பொதுவாக வருமானத்தில் வரி விதிக்கப்படும்; TDS விதிகள் பொருந்தலாம் |
| சிறந்த பொருத்தம் | 7+ வருடங்களுக்கு மேல் உள்ள செல்வ இலக்குகள், ஏற்ற இறக்கங்களைத் தாங்கக்கூடிய முதலீட்டாளர் | மூலதன நிலைத்தன்மை, அறியப்பட்ட தேதி, குறுகிய/நடுத்தர கால இலக்குகள் |
வருவாய் ஒப்பீடு: illustrative உதாரணங்கள்/மதிப்பீடுகள்
SIP மற்றும் FD-ஐ ஒப்பிடும்போது, வெவ்வேறு பணப்புழக்கங்களை ஒப்பிடுவது ஒரு பொதுவான தவறு. ₹5,000 மாத SIP மற்றும் ₹6,00,000 ஒரு முறை FD இரண்டும் ஒன்றல்ல. எனவே, இரண்டு எளிமைப்படுத்தப்பட்ட விளக்கங்கள் கீழே கொடுக்கப்பட்டுள்ளன. இவை வெறும் உதாரணங்கள்/மதிப்பீடுகள் மட்டுமே; எதிர்கால கணிப்புகள், உத்தரவாதமான வருவாய் அல்லது 2026-க்கான வாக்குறுதியளிக்கப்பட்ட விகிதங்கள் அல்ல. உண்மையான முடிவுகள் கட்டணங்கள், வரி, சந்தை வருவாய், வங்கி விகிதம், கூட்டு வட்டி மற்றும் முதலீட்டாளர் நடத்தை ஆகியவற்றைப் பொறுத்தது.
உதாரணம் 1: ₹5,000 மாதந்தோறும், 10 ஆண்டுகள்
மாதம் ₹5,000 முதலீடு செய்தால், 10 ஆண்டுகளில் மொத்தம் ₹6,00,000 முதலீடு செய்யப்படும். SIP-க்கு ஆண்டுக்கு 10% வருவாய் (illustrative) மற்றும் FD-க்கு ஆண்டுக்கு 6.5% வருவாய் (illustrative) என எடுத்துக்கொள்வோம்.
| விருப்பம் | மொத்த முதலீடு (தோராயமாக) | Illustrative வரிக்கு முந்தைய மதிப்பு | குறிப்பு |
| ஈக்விட்டி SIP, 10% ஆண்டு வருவாய் அனுமானம் | ₹6,00,000 | சுமார் ₹10.3 லட்சம் | சந்தை சார்ந்தது; உண்மையான மதிப்பு குறைவாகவோ அல்லது அதிகமாகவோ இருக்கலாம் |
| FD-போன்ற 6.5% ஆண்டு வருவாய் அனுமானம் | ₹6,00,000 | சுமார் ₹8.3 லட்சம் | விகிதம்/விதிமுறைகள் மற்றும் வரிக்குப் பிறகு மதிப்பு மாறும் |
இந்த அட்டவணை SIP-ஐ தானாகவே சிறந்ததாகக் காட்டாது. சந்தை வீழ்ச்சியடைந்தால், SIP மதிப்பு இந்த உதாரணத்தை விடக் குறைவாக இருக்கலாம். FD-யில் விகிதம் நிலையாக இருப்பதால் நிச்சயமற்ற தன்மை குறையலாம், ஆனால் வரி மற்றும் பணவீக்கம் வாங்கும் திறனைக் குறைக்கலாம்.
உதாரணம் 2: ₹2,00,000 ஒரு முறை முதலீடு, 5 ஆண்டுகள்
₹2,00,000 தொகையை ஐந்து ஆண்டுகளுக்கு முதலீடு செய்தால்:
| விருப்பம் | காலம் | Illustrative வரிக்கு முந்தைய மதிப்பு | கவனிக்க வேண்டியவை |
| FD, 6.5% அனுமானம் | 5 ஆண்டுகள் | சுமார் ₹2.74 லட்சம் | உண்மையான வங்கி விகிதம் மற்றும் கூட்டு வட்டி வேறுபடலாம் |
| சந்தை சார்ந்த நிதி, 8% அனுமானம் | 5 ஆண்டுகள் | சுமார் ₹2.94 லட்சம் | இந்த வருவாய் உறுதியானது அல்ல; இழப்பும் ஏற்படலாம் |
முக்கியம்: 8%, 10%, மற்றும் 6.5% ஆகியவை கணக்கீட்டு உள்ளீடுகள் மட்டுமே. இவற்றை ‘SIP மூலம் இவ்வளவு கிடைக்கும்’ அல்லது ‘FD எப்போதும் இவ்வளவு தரும்’ என்று கருத வேண்டாம். கடந்த கால செயல்திறன் எதிர்கால வருவாய்க்கு உத்தரவாதம் அளிக்காது.
ரிஸ்கை சரியாகப் புரிந்துகொள்ளுதல்
SIP-யின் ரிஸ்க்
SIP-யில் ஏற்ற இறக்கம் காணப்படுகிறது, ஏனெனில் யூனிட்கள் சந்தை சார்ந்தவை. ஈக்விட்டி சார்ந்த SIP-களில் நிறுவன ரிஸ்க், துறை ரிஸ்க், மதிப்பீட்டு ரிஸ்க், வட்டி விகித ரிஸ்க், உலகளாவிய நிகழ்வுகள் மற்றும் முதலீட்டாளர் நடத்தை சார்ந்த ரிஸ்க்குகள் உள்ளன. ஐந்து வருட காலம் ஈக்விட்டிக்கு சில சமயங்களில் குறுகியதாக இருக்கலாம்; இலக்கு நெருங்கும் போது திடீர் திருத்தம் முதலீட்டைக் கடுமையாகப் பாதிக்கலாம். SIP தவணைகளைத் தொடர்ந்தால், வீழ்ச்சியடையும் சந்தையில் அதிக யூனிட்களைப் பெறலாம், ஆனால் மீட்பு உறுதி இல்லை, மேலும் முதலீட்டாளர் நிதியின் தரத்தையும் கவனிக்க வேண்டும். கடன் அல்லது கலப்பின SIP-களில் ஈக்விட்டி ரிஸ்க் குறைவாக இருக்கலாம், ஆனால் வட்டி விகித இயக்கம், கடன் தரம், கால அளவு மற்றும் பணப்புழக்க ரிஸ்க்குகள் நீங்காது. நிதி உண்மைத் தாள்கள், போர்ட்ஃபோலியோ செறிவு, செலவு விகிதம், வெளியேறும் கட்டணம் மற்றும் அளவுகோல்களைப் பார்க்கவும்.
FD-யின் ரிஸ்க்
FD-யின் அசல் சந்தையில் மதிப்பிடப்படுவதில்லை என்றாலும், அதை முற்றிலும் ரிஸ்க் இல்லாதது என்று சொல்வது சரியல்ல. முதலாவதாக, வழங்குநர் ரிஸ்க் உள்ளது – வங்கி அல்லது நிறுவனத்தின் நிதி நிலைமை பலவீனமாக இருந்தால், மீட்பு மற்றும் செயல்முறை கடினமாக இருக்கலாம். தகுதிவாய்ந்த வங்கி வைப்புகளுக்கு DICGC காப்பீட்டு வரம்பு பொருந்தும். பெரிய தொகைகளை ஒரே வழங்குநரிடம் குவிக்க வேண்டாம். வெவ்வேறு வங்கிகள்/காலங்களுக்கு FD-களைப் பிரித்து வைப்பது (laddering) செறிவு மற்றும் மறுமுதலீட்டு ரிஸ்க்கை நிர்வகிக்க உதவும். இரண்டாவது ரிஸ்க் மறுமுதலீடு ஆகும். இன்றைய வட்டி விகிதம் முதிர்ச்சியின் போது கிடைக்காமல் போகலாம். மூன்றாவது பணப்புழக்க ரிஸ்க்: முன்கூட்டியே மூடுவதற்கு அபராதம், குறைந்த வட்டி அல்லது கட்டுப்பாடுகள் இருக்கலாம். வரி மற்றும் பணவீக்க ரிஸ்க்குகளும் உள்ளன – வரிக்குப் பிந்தைய வட்டி பணவீக்கத்தை விடக் குறைவாக இருந்தால், பெயரளவு இருப்பு அதிகரித்தாலும் உண்மையான வாங்கும் திறன் குறையலாம்.
கால அளவின் அடிப்படையில் தேர்வு
உங்கள் நிதி இலக்கின் கால அளவு மற்றும் ரிஸ்க் எடுக்கும் திறனைப் பொறுத்து SIP அல்லது FD-ஐ தேர்வு செய்யலாம்:
- 0-3 ஆண்டுகள்: குறுகிய கால இலக்குகளுக்கு, FD அல்லது குறைந்த ஏற்ற இறக்கம் கொண்ட விருப்பங்களைத் தேர்ந்தெடுக்கவும். அவசர கால நிதியை பணப்புழக்கத்துடன் வைத்திருக்கவும்.
- 3-5 ஆண்டுகள்: இலக்கு தேதி எவ்வளவு உறுதியானது? சந்தை வீழ்ச்சியடைந்தால் என்ன செய்வீர்கள்? ஈக்விட்டி வெளிப்பாட்டைக் கட்டுப்படுத்தி, இலக்கு நெருங்கும் போது ரிஸ்க்கைக் குறைக்கவும்.
- 5-10 ஆண்டுகள்: தற்காலிக வீழ்ச்சிகளைத் தாங்க முடியுமா? பல்வகைப்படுத்தப்பட்ட SIP மற்றும் நிலையான ஒதுக்கீட்டைப் பயன்படுத்தவும், ஆண்டுதோறும் மதிப்பாய்வு செய்யவும்.
- 10+ ஆண்டுகள்: பணவீக்கம் மற்றும் வளர்ச்சிக்கான உங்கள் திட்டம் என்ன? நீண்ட காலத்திற்கு ஈக்விட்டி SIP-களின் பங்கு அதிகரிக்கலாம்; படிப்படியாக ரிஸ்க்கைக் குறைக்கவும்.
இது ஒரு பொதுவான வழிகாட்டுதல் மட்டுமே. உங்கள் வீடு வாங்கும் முன்பணம் ஆறு ஆண்டுகளுக்குத் தொலைவில் இருந்தால், முழுத் தொகையையும் ஆக்ரோஷமான ஈக்விட்டியில் முதலீடு செய்வது அல்லது ஓய்வு பெறுவதற்கு 20 ஆண்டுகள் இருந்தாலும் முழுப் பணத்தையும் குறைந்த வட்டி FD-யில் வைப்பது இரண்டும் தீவிரமான அணுகுமுறைகளாக இருக்கலாம். குறுகிய கால இலக்குகளுக்கு ஸ்திரத்தன்மை மற்றும் பணப்புழக்கத்திற்காகவும், நீண்ட கால இலக்குகளுக்கு வளர்ச்சிக்காகவும் தனித்தனி ‘பக்கெட்டுகளை’ உருவாக்கவும்.
2026-ல் வரி விதிப்பு
FD வரி
FD வட்டி பொதுவாக உங்கள் ‘பிற வருமானங்கள்’ பிரிவில் சேர்க்கப்பட்டு, பொருந்தக்கூடிய வரி விகிதத்தில் வரி விதிக்கப்படுகிறது. வங்கி ஒரு குறிப்பிட்ட வரம்பைத் தாண்டினால் TDS (மூலத்தில் வரி பிடித்தம்) செய்யலாம். TDS என்பது இறுதி வரி அல்ல, அது ஒரு முன்பண சேகரிப்பு மட்டுமே. உங்கள் Form 26AS/AIS-ல் உள்ள பதிவுகளைச் சரிபார்த்து, வருமான வரிக் கணக்கில் சரியான வட்டியைக் குறிப்பிடவும். வட்டி மீண்டும் முதலீடு செய்யப்பட்டாலும் வரிப் பொறுப்பு ஏற்படலாம்.
SIP மற்றும் பரஸ்பர நிதி வரி
SIP-யில் ஒவ்வொரு தவணையும் தனித்தனியாக வாங்கப்பட்டதாகக் கருதப்படுகிறது, எனவே வைத்திருக்கும் காலம் மற்றும் செலவுகள் தனித்தனியாகக் கண்காணிக்கப்படுகின்றன. ஈக்விட்டி சார்ந்த பரஸ்பர நிதிகளில், குறுகிய கால மற்றும் நீண்ட கால மூலதன ஆதாயங்களுக்கான வரிகள் மற்றும் விலக்குகள் மாறுபடலாம். கடன் சார்ந்த முதலீடுகளுக்கு ஸ்லாப் விகித வரிவிதிப்பு பொருந்தலாம். வெளியேறும் கட்டணம் வரி அல்ல; இது வருவாயைக் குறைக்கிறது.
பணவீக்கம் மற்றும் உண்மையான வருவாய்
FD-யில் 6.5% வரிக்கு முந்தைய வட்டி கிடைத்து, உங்கள் வரி விகிதம் 20% ஆக இருந்தால், வரிக்குப் பிறகு சுமார் 5.2% மட்டுமே கிடைக்கும். அதே காலகட்டத்தில் பணவீக்கம் 5.5% ஆக இருந்தால், உண்மையான வளர்ச்சி மிகக் குறைவாக இருக்கும். மறுபுறம், ஈக்விட்டி SIP நீண்ட காலத்திற்கு பணவீக்கத்தை வெல்லும் வாய்ப்பை வழங்குகிறது, ஆனால் ஏற்ற இறக்கங்கள், வீழ்ச்சிகள் மற்றும் எதிர்மறை ஆண்டுகள் சாத்தியம்.
யார் SIP-ஐ தேர்வு செய்ய வேண்டும், யார் FD-ஐ தேர்வு செய்ய வேண்டும்?
SIP: வருமானம் சீராக இருந்தால், அவசர கால நிதி தனியாக வைக்கப்பட்டிருந்தால், இலக்குகள் குறைந்தபட்சம் ஏழு ஆண்டுகள் தொலைவில் இருந்தால், மற்றும் முதலீட்டாளர் தற்காலிக வீழ்ச்சிகளைக் கண்டு பயந்து விற்காதவராக இருந்தால் SIP ஒரு நல்ல தேர்வாக இருக்கும். பரந்த பல்வகைப்படுத்தப்பட்ட/குறியீட்டு நிதிகள், நியாயமான செலவுகள் மற்றும் தானியங்கி பங்களிப்பு ஒழுக்கம் உதவக்கூடும்.
FD: இலக்கு தேதி உறுதியாக இருந்தால், மூலதன நிலைத்தன்மைக்கு முன்னுரிமை அளிக்கப்பட்டால், கால அளவு குறுகியதாக இருந்தால், அல்லது முதலீட்டாளர் சந்தை ஏற்ற இறக்கங்களைத் தாங்க முடியாதவராக இருந்தால் FD ஒரு நல்ல தேர்வாக இருக்கலாம். FD-களைப் பிரித்து வைப்பது, வெவ்வேறு வழங்குநர்களைப் பயன்படுத்துவது மற்றும் போதுமான பணப்புழக்கத்தை வைத்திருப்பது முக்கியம்.
2026 முடிவு சரிபார்ப்பு பட்டியல்
- இலக்கை வரையறுக்கவும்: தொகை, தேதி மற்றும் குறைந்தபட்ச ஏற்றுக்கொள்ளக்கூடிய உறுதித்தன்மை.
- அவசர கால நிதியை ஒதுக்கவும்: 3-6 மாத செலவுகளுக்கு.
- வரி நிலை, தற்போதைய முதலீடுகள் மற்றும் நியமனங்களைச் சரிபார்க்கவும்.
- SIP-யில்: நிதி வகை, போர்ட்ஃபோலியோ, செலவு விகிதம், வெளியேறும் கட்டணம் மற்றும் ரிஸ்க் மீட்டர் ஆகியவற்றைப் படிக்கவும்.
- FD-யில்: வழங்குநர், பயனுள்ள வட்டி விகிதம், முன்கூட்டியே மூடும் விதிமுறைகள் மற்றும் காப்பீட்டு கவரேஜ் ஆகியவற்றைச் சரிபார்க்கவும்.
- வருவாயை எப்போதும் உதாரணம்/மதிப்பீடாகக் கருதுங்கள்.
- இலக்குக்கு 2-3 ஆண்டுகளுக்கு முன்பு ஈக்விட்டி ரிஸ்க்கைக் குறைக்கும் திட்டத்தை வைத்திருங்கள்.
- குறைந்தது ஆண்டுக்கு ஒரு முறை மதிப்பாய்வு செய்யவும்.
- நியமனம் மற்றும் கூட்டு வைத்திருப்பு விவரங்களைப் புதுப்பிக்கவும்.
- சிக்கலான வரி அல்லது பெரிய முதலீடுகளுக்கு தகுதிவாய்ந்த நிபுணரின் ஆலோசனையைப் பெறவும்.
FAQ: 5 பொதுவான கேள்விகள்
- SIP எப்போதும் FD-யை விட அதிக வருவாய் தருமா?
இல்லை. நீண்ட காலத்திற்கு ஈக்விட்டி SIP அதிக வளர்ச்சியைத் தந்திருக்கலாம், ஆனால் எதிர்காலம் உறுதியானது அல்ல. குறுகிய காலத்திலோ அல்லது சந்தை வீழ்ச்சியின் போதோ SIP, FD-யை விடக் குறைவாக வருவாய் தரலாம். இலக்கு, வரி, பணவீக்கம் மற்றும் ரிஸ்க் ஆகியவற்றுடன் ஒப்பிடுங்கள். - FD-யில் ரிஸ்க் இல்லையா?
இல்லை. விலை ஏற்ற இறக்கம் குறைவாக இருந்தாலும், வழங்குநர்/கடன் ரிஸ்க், முன்கூட்டியே பணம் எடுக்கும் ரிஸ்க், மறுமுதலீட்டு ரிஸ்க், வரி மற்றும் பணவீக்க ரிஸ்க்குகள் உள்ளன. தகுதிவாய்ந்த வைப்பு காப்பீட்டு விதிகள் மற்றும் வழங்குநர் செறிவு ஆகியவற்றைச் சரிபார்க்கவும். - மாதம் ₹5,000-ல் SIP தொடங்குவது சரியா?
தொகையை விட, அவசர கால நிதி, அதிக வட்டி கடன் மற்றும் இலக்கு கால அளவு தெளிவாக இருப்பது முக்கியம். சிறிய தொகையில் ஒழுக்கம் வளரலாம், ஆனால் நிதி வகையைப் புரிந்து கொள்ளாமல் கடந்த கால வருவாயை மட்டும் பார்த்து தொடங்க வேண்டாம். - SIP மற்றும் FD இரண்டையும் ஒன்றாக வைத்திருக்கலாமா?
ஆம், பல குடும்பங்களுக்கு இது ஒரு புத்திசாலித்தனமான அணுகுமுறையாகும். குறுகிய கால உறுதித்தன்மைக்கு FD மற்றும் நீண்ட கால வளர்ச்சிக்கு பல்வகைப்படுத்தப்பட்ட SIP-ஐ வைத்திருக்கலாம். ஒதுக்கீடு உங்கள் பணப்புழக்கம் மற்றும் ரிஸ்க் எடுக்கும் திறனைப் பொறுத்தது. - SIP-ஐ எப்போது நிறுத்த வேண்டும் அல்லது FD-ஐ எப்போது உடைக்க வேண்டும்?
சந்தை பீதி அல்லது செய்திகளை மட்டும் பார்த்து அல்ல. இலக்குகள் மாறுதல், அவசரநிலை, பணப்புழக்கப் பற்றாக்குறை அல்லது ரிஸ்க் சுயவிவரம் மாறும் போது மதிப்பாய்வு செய்யவும். FD-ஐ உடைக்கும் முன் அபராதம் மற்றும் மாற்று பணப்புழக்க செலவுகளைக் கவனியுங்கள்; SIP-யில், இலக்கு நெருங்கும் போது முழுமையாக நிறுத்துவதற்குப் பதிலாக திட்டமிட்ட ரிஸ்க் குறைப்பு சிறந்தது.
முடிவுரை
SIP vs FD-ல் வெற்றியாளரைத் தேர்ந்தெடுப்பதற்குப் பதிலாக, உங்கள் ‘வேலையைச் செய்யும்’ முறையைத் தேர்ந்தெடுக்கவும். நிலையான தேதி, குறுகிய கால மற்றும் மூலதன நிலைத்தன்மை இலக்குகளுக்கு FD-யின் கணிக்கக்கூடிய தன்மை பயனுள்ளதாக இருக்கும். நீண்ட கால செல்வ உருவாக்கம் மற்றும் பணவீக்கத்தை வெல்லும் சாத்தியக்கூறுகளுக்கு, பல்வகைப்படுத்தப்பட்ட சந்தை சார்ந்த SIP-களின் பங்கு இருக்கலாம், இதற்கு ஏற்ற ஏற்ற இறக்கங்களைத் தாங்கும் நேரம் மற்றும் ஒழுக்கம் தேவை. பல முதலீட்டாளர்களுக்கு, பதில் ‘SIP மற்றும் FD, வெவ்வேறு இலக்குகளுக்கு’ என்பதாகும். இது ஒரு கல்வி ஒப்பீடு, தனிப்பட்ட முதலீட்டுப் பரிந்துரை அல்ல.
பொறுப்புத் துறப்பு: இது கல்வித் தகவல் மட்டுமே. வருவாய் உதாரணங்கள்/மதிப்பீடுகள், உத்தரவாதங்கள் அல்ல. வரி/தயாரிப்பு விதிகள் மாறலாம் – உங்கள் ஆலோசகர்/அதிகாரப்பூர்வ ஆதாரத்தைப் பார்க்கவும்.