மருத்துவக் காப்பீட்டு க்ளைம் தொகையில் பிடித்தம் ஏன்? முழு விவரம் மற்றும் புகார் அளிக்கும் முறை
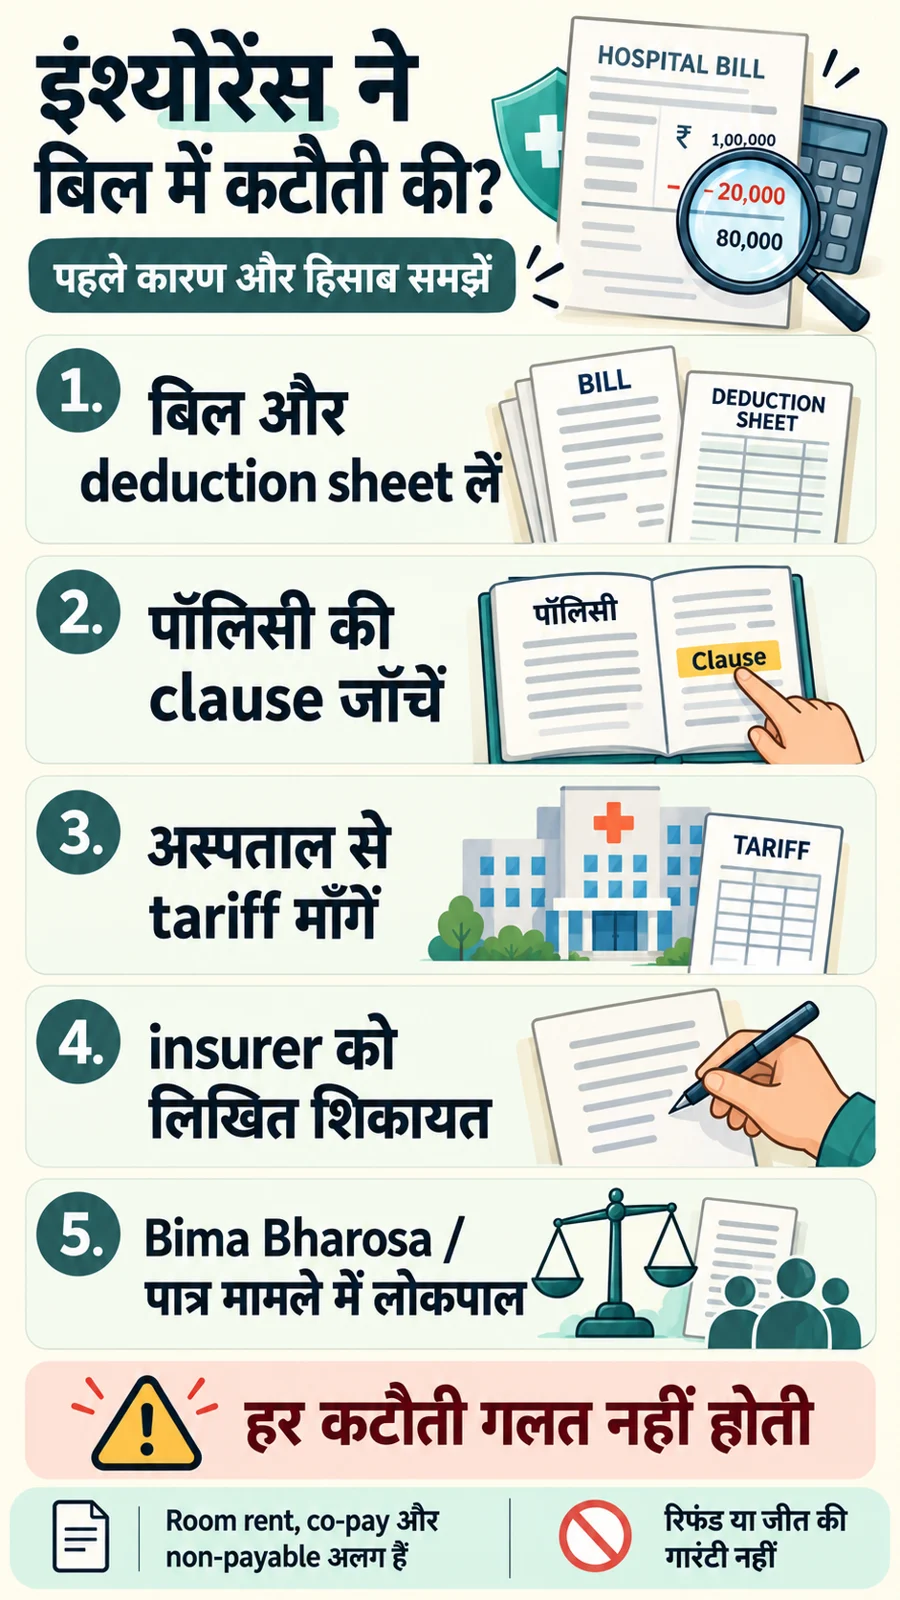
மருத்துவக் காப்பீட்டு பாலிசி மூலம் மருத்துவச் செலவுகளுக்கு க்ளைம் செய்யும்போது, நீங்கள் எதிர்பார்த்த முழுத் தொகையும் கிடைக்காமல் போகலாம். உதாரணமாக, ₹2 லட்சம் மருத்துவமனை பில்லுக்கு, உங்கள் ஹெல்த் இன்சூரன்ஸ் ₹1.45 லட்சம் மட்டுமே வழங்கியிருக்கலாம். மீதமுள்ள தொகையை நீங்கள் செலுத்த வேண்டியிருக்கும். இப்படி நடக்கும்போது, “ஏன் நிறுவனம் குறைவான தொகையை வழங்கியது?” என்ற கேள்வி எழுவது இயல்பு. ஆனால், வெறும் இந்தக் கேள்வியுடன் நின்றுவிடாமல், எந்தெந்த வகையில் எவ்வளவு தொகை பிடித்தம் செய்யப்பட்டுள்ளது, எந்த பாலிசி விதிமுறையின் கீழ் இது செய்யப்பட்டுள்ளது, அதற்கான கணக்கீடு என்ன என்பதைத் தெளிவாகப் புரிந்துகொள்வது அவசியம். இந்த விவரங்களை அறிந்தால் மட்டுமே, சரியான முறையில் புகார் அளிக்க முடியும். ஒவ்வொரு பிடித்தமும் தவறானது அல்ல என்றாலும், தெளிவற்ற பிடித்தங்களை அமைதியாக ஏற்றுக்கொள்வதும் சரியல்ல. ரூம் ரென்ட் லிமிட் (Room Rent Limit), கோ-பே (Co-pay), டிடக்டபிள் (Deductible), ஏற்கப்படாத இனங்கள் (Non-payable items), நியாயமான மற்றும் வழக்கமான கட்டணங்கள் (Reasonable & Customary Charges) போன்ற பல காரணங்களால் பிடித்தம் ஏற்படலாம். இந்தப் பிடித்தங்களைப் புரிந்துகொண்டு, காப்பீட்டு நிறுவனத்திடம் விளக்கம் கேட்பது எப்படி என்பதை இந்தக் கட்டுரையில் காண்போம்.
மருத்துவமனை பில்லில் பிடித்தம் ஏற்படுவதற்கான முக்கிய காரணங்கள்
உங்கள் மருத்துவமனை பில்லில் தொகை பிடித்தம் செய்யப்படுவதற்குப் பல காரணங்கள் இருக்கலாம். அவற்றை ஒவ்வொன்றாகப் பார்ப்போம்:
- ரூம் ரென்ட் லிமிட் (Room Rent Limit): நீங்கள் தங்கியிருந்த அறை, உங்கள் பாலிசியில் அனுமதிக்கப்பட்ட வகையைச் சேர்ந்ததா? அல்லது அனுமதிக்கப்பட்ட தொகைக்கு உட்பட்டதா? சில பாலிசிகளில், குறிப்பிட்ட தொகைக்கு மேல் உள்ள அறைகளைத் தேர்ந்தெடுத்தால், அதற்கேற்ப பிடித்தம் செய்யப்படலாம்.
- விகிதாச்சாரப் பிடித்தம் (Proportionate Deduction): நீங்கள் தேர்ந்தெடுத்த அறைக்கான தொகை அதிகமாக இருந்தால், அந்த அறைக்குத் தொடர்புடைய மற்ற மருத்துவச் செலவுகளிலும் (மருத்துவர் கட்டணம், அறுவை சிகிச்சை கட்டணம் போன்றவை) விகிதாச்சாரப்படி பிடித்தம் செய்யப்படலாம்.
- கோ-பே (Co-pay) அல்லது டிடக்டபிள் (Deductible): உங்கள் பாலிசியில், க்ளைம் தொகையில் ஒரு குறிப்பிட்ட சதவீதத்தை (Co-pay) அல்லது ஒரு குறிப்பிட்ட தொகையை (Deductible) நீங்களே ஏற்க வேண்டும் என்று குறிப்பிடப்பட்டிருக்கலாம். அதன்படி பிடித்தம் செய்யப்பட்டிருக்கலாம்.
- ஏற்கப்படாத இனங்கள் (Non-payable Items) அல்லது துணை வரம்புகள் (Sub-limits): சில குறிப்பிட்ட சிகிச்சைகள், மருந்துகள் அல்லது மருத்துவ உபகரணங்கள் பாலிசியில் சேர்க்கப்படாமல் இருக்கலாம் (Exclusions). அல்லது, குறிப்பிட்ட சிகிச்சைகளுக்கு ஒரு தனி வரம்பு (Sub-limit) நிர்ணயிக்கப்பட்டிருக்கலாம்.
- நியாயமான மற்றும் வழக்கமான கட்டணங்கள் (Reasonable & Customary Charges): நீங்கள் சிகிச்சை பெற்ற மருத்துவமனை வசூலித்த கட்டணம், அந்தப் பகுதியில் உள்ள மற்ற மருத்துவமனைகளில் அதே போன்ற சிகிச்சைக்கு வசூலிக்கப்படும் கட்டணத்தை விட அதிகமாக இருக்கலாம். இதை நியாயமான மற்றும் வழக்கமான கட்டணம் இல்லை என்று காப்பீட்டு நிறுவனம் கருதினால், பிடித்தம் செய்யலாம்.
ஒரு பில்லில் இந்த காரணங்களில் ஒன்றுக்கு மேற்பட்டவை இருக்கலாம். உதாரணமாக, ஒரு மருந்தின் விலை, ரூம் ரென்ட் அதிகமாக இருந்ததால் பிடித்தம் செய்யப்பட்டதா அல்லது அது பாலிசியில் ஏற்கப்படாத இனமாக இருந்ததா என்பதைத் தெளிவாகத் தெரிந்துகொள்ள வேண்டும். மொத்தத் தொகையைப் பார்த்து, அனைத்தையும் “TPA-வின் தன்னிச்சையான செயல்” என்று முத்திரை குத்துவதற்குப் பதிலாக, ஒவ்வொரு இனத்திலும் ஏற்பட்ட பிடித்தத்தையும் தனித்தனியாக ஆராய வேண்டும். TPA (Third Party Administrator) க்ளைம் செயல்முறைக்கு உதவலாம், ஆனால் பாலிசி என்பது காப்பீட்டு நிறுவனத்தினுடையது என்பதை நினைவில் கொள்ளவும். TPA-விடம் விளக்கம் கேட்கும்போது, காப்பீட்டு நிறுவனத்தின் முறையான புகார் அதிகாரிக்கும் (Grievance Officer) உங்கள் புகாரை எழுத்துப்பூர்வமாக அனுப்ப வேண்டும். மருத்துவமனை வழங்கும் வாய்மொழி விளக்கத்தை இறுதி முடிவாக ஏற்காதீர்கள்.
‘நியாயமான மற்றும் வழக்கமான கட்டணங்கள்’ என்றால் என்ன?
‘நியாயமான மற்றும் வழக்கமான கட்டணங்கள்’ என்பது பொதுவாக, ஒரு குறிப்பிட்ட பகுதியில் உள்ள மருத்துவமனைகள், அதே போன்ற நோய்கள் அல்லது காயங்களுக்குச் செய்யும் சிகிச்சைகளுக்கு வசூலிக்கும் பொதுவான கட்டணங்களைக் குறிக்கும். இது நோயின் தீவிரம் மற்றும் சிகிச்சையின் தன்மையையும் கருத்தில் கொள்ளும். உங்கள் பாலிசி ஆவணத்தில் இதற்கான வரையறையைத் தெளிவாகப் பார்க்கவும். மற்றவர்களின் பாலிசி வரையறைகள் உங்களுடைய ஒப்பந்தத்திற்குப் பொருந்தாது. ஒருவேளை மருத்துவர் கட்டணம் அல்லது அறுவை சிகிச்சை கட்டணம் அதிகமாக இருப்பதாகக் கூறி பிடித்தம் செய்யப்பட்டால், எந்த பாலிசி விதிமுறையின் கீழ் இது செய்யப்பட்டது, ஏற்றுக்கொள்ளப்பட்ட கட்டணம் எவ்வளவு, எந்த மருத்துவமனைகளுடன் ஒப்பிடப்பட்டது, நோயாளியின் உடல்நிலையின் தீவிரம் கருத்தில் கொள்ளப்பட்டதா போன்ற விவரங்களை எழுத்துப்பூர்வமாகக் கேட்க வேண்டும். மருத்துவமனையிடம் இருந்து விரிவான பில் (Itemised Bill), பொருந்தக்கூடிய கட்டணப் பட்டியல் (Tariff), பேக்கேஜ் விவரங்கள் மற்றும் பிடித்தம் செய்யப்பட்ட கட்டணத்திற்கான தெளிவான விளக்கத்தைக் கோரவும். மருத்துவத் தேவை குறித்து சந்தேகம் இருந்தால், சிகிச்சை அளித்த மருத்துவரிடம் அதுகுறித்த காரணத்தை எழுத்துப்பூர்வமாகப் பெறவும். மருத்துவரிடம் பில் தொகையை அதிகரிக்கவோ அல்லது சிகிச்சையின் விவரங்களை மாற்றவோ கூற வேண்டாம். “அரசு நிர்ணயித்த கட்டணப் பட்டியல் இல்லை, எனவே பிடித்தம் சட்டவிரோதமானது” என்பது போன்ற பொதுவான வாதங்கள் போதுமானதாக இருக்காது. பாலிசி மற்றும் பொருந்தக்கூடிய சட்ட விதிகளின்படி, தெளிவான காரணமும் உரிய ஆதாரமும் அவசியம். அதிக பில் என்பது தானாகவே தவறானது அல்ல, அதேபோல் மருத்துவமனை பில் செய்ததால் அனைத்து இனங்களும் ஏற்கப்படும் என்பதும் உண்மையல்ல.
ரூம் ரென்ட் பிடித்தத்தால் முழு பில்லும் குறையுமா?
சில பாலிசிகளில், அனுமதிக்கப்பட்ட அறை வகையை விட உயர்ந்த அறைக்கு மாறினால், அந்த அறைக்கான கூடுதல் செலவு மற்றும் அதனுடன் தொடர்புடைய சில மருத்துவச் செலவுகள் விகிதாச்சாரப்படி குறைக்கப்படலாம். இதற்குக் காரணம், மருத்துவமனை அறையின் வகையைப் பொறுத்து மருத்துவர் கட்டணம், அறுவை சிகிச்சை கட்டணம் போன்றவையும் மாறுபடலாம்.
முதலில், இந்த விதி உங்கள் பாலிசி அட்டவணை மற்றும் விதிமுறைகளில் உள்ளதா என்பதைச் சரிபார்க்கவும். இந்திய காப்பீட்டு ஒழுங்குமுறை மற்றும் மேம்பாட்டு ஆணையத்தின் (IRDAI) வழிகாட்டுதல்களின்படி, தொடர்புடைய செலவினங்களின் (Associated Expenses) வரையறை மற்றும் வேறுபட்ட கட்டணப் பட்டியல் (Differential Billing) ஆகியவற்றின் ஆய்வு முக்கியமானது. மருந்துகள், நுகர்பொருட்கள், உள்வைப்புகள், கண்டறியும் சோதனைகள் போன்றவற்றுக்கு அறை வகையின் அடிப்படையில் விகிதாச்சாரப் பிடித்தம் செய்வதைத் தடுக்க அறிவுறுத்தப்பட்டுள்ளது. இருப்பினும், இது மற்ற விலக்குகள் அல்லது வரம்புகளிலிருந்து விலக்கு அளிப்பதாக அர்த்தமல்ல. (Source: IRDAI circular dated 11 June 2020).
எளிய உதாரணம்: அனுமதிக்கப்பட்ட அறை ₹4,000 மற்றும் நீங்கள் தேர்ந்தெடுத்த அறை ₹6,000 எனில், சில பாலிசிகள் 4,000/6,000 என்ற விகிதத்தில் (சுமார் 66.67%) பிடித்தம் செய்யலாம். ஆனால், இது முழு பில்லுக்கும் பொருந்தும் பொதுவான விதி அல்ல. எந்தெந்த இனங்களுக்கு இது பொருந்தும், மருத்துவமனை வேறுபட்ட கட்டணப் பட்டியலைப் பயன்படுத்துகிறதா, மற்ற வரம்புகள் என்ன என்பதையெல்லாம் தனித்தனியாக ஆராய வேண்டும். ஒருவேளை, மருத்துவமனை அனைத்து அறை வகைகளுக்கும் ஒரு குறிப்பிட்ட சிகிச்சைக்கு ஒரே கட்டணத்தை வசூலித்தால், அதற்கான எழுத்துப்பூர்வமான கட்டணப் பட்டியலை உங்கள் புகாரில் இணைக்கலாம். “வேறு அறை காலியாக இல்லை” என்பதை நிரூபிக்க, மருத்துவமனையின் இருப்புப் பதிவேட்டை (Availability Record) வைத்திருக்கலாம். ஆனால், இது ஒப்பந்த வரம்புகளைத் தானாகவே நீக்கிவிடாது.
கேஷ்லெஸ் வசதி இருந்தால் முழுப் பணமும் கிடைக்குமா?
கேஷ்லெஸ் என்பது பணம் செலுத்தும் ஒரு முறை மட்டுமே; அது ஒவ்வொரு செலவினத்திற்கும் உத்தரவாதம் அளிப்பதில்லை. சிகிச்சைக்கு முன் அனுமதி (Pre-authorization), இறுதி அனுமதி மற்றும் மருத்துவமனையிலிருந்து டிஸ்சார்ஜ் ஆகும் போது ஏற்படும் தீர்வு (Discharge Settlement) ஆகியவை தனித்தனி படிநிலைகள். செலவுகள் அதிகரிக்கும்போது, மருத்துவமனை காப்பீட்டு மேசையிலிருந்து சரியான நேரத்தில் திருத்தப்பட்ட கோரிக்கையையும், காப்பீட்டு நிறுவனத்தின் பதிலையும் பெற வேண்டும். இறுதி பில், அனுமதிக்கப்பட்ட தொகை, மருத்துவமனை தள்ளுபடி, காப்பீட்டு நிறுவனத்தின் பணம் மற்றும் நோயாளியின் பணம் ஆகியவற்றை ஒப்பிட்டுப் பார்க்கவும். காப்பீட்டு நிறுவனம் மருத்துவமனையுடன் பேரம் பேசி நிர்ணயித்த தொகையை விட அதிகமாக உங்களிடம் வசூலிக்கப்பட்டால், மருத்துவமனை மற்றும் காப்பீட்டு நிறுவனம் ஆகிய இருவரிடமும் அதற்கான ஒப்பந்த அடிப்படையைக் கேட்க வேண்டும். எழுத்துப்பூர்வமான விளக்கம் இல்லாமல், மீதமுள்ள தொகையை நீங்களே செலுத்த வேண்டும் என்று முடிவு செய்யாதீர்கள். நீங்கள் பணம் செலுத்தியிருந்தால், அதற்கான ரசீது மற்றும் பரிவர்த்தனை விவரங்களைச் சேமித்து வைக்கவும். ஆட்சேபனையை எழுத்துப்பூர்வமாகத் தெரிவிப்பது பதிவுக்கு உதவும், ஆனால் “Under Protest” என்று எழுதுவது பணத்தைத் திரும்பப் பெறுவதை உறுதி செய்யாது. ஆட்சேபனைக்குரிய தொகை மற்றும் புகார் ஆகியவற்றைத் தனித்தனியாகக் குறிப்பிடவும். மருத்துவமனையில் இருக்கும்போது, மருத்துவப் பராமரிப்பு தொடர்பான முடிவுகளை சிகிச்சை அளிக்கும் குழுவுடன் சேர்ந்து எடுக்கவும். க்ளைம் புகாரை தாமதப்படுத்துவதற்காக சிகிச்சையை மாற்றவோ அல்லது டிஸ்சார்ஜ் முடிவுகளை மாற்றவோ வேண்டாம். பில் தொடர்பான பிரச்சனைகளும், நோயாளியின் பாதுகாப்பும் தனித்தனி முன்னுரிமைகள்.
புகார் அளிக்கும் முறை: காப்பீட்டு நிறுவனம் முதல் நுகர்வோர் குறைதீர் மன்றம் வரை
1. காப்பீட்டு நிறுவனத்தின் புகார் அதிகாரி (Insurer Grievance Officer): உங்கள் பாலிசி எண், ஆட்சேபனைக்குரிய பிடித்தங்கள், நீங்கள் கோரும் தீர்வு மற்றும் அதற்கான ஆதாரங்களுடன் எழுத்துப்பூர்வமாகப் புகார் அளியுங்கள். புகாரின் ஒப்புதல் (Acknowledgment) மற்றும் புகார் எண்ணைப் பெற்றுக்கொள்ளுங்கள்.
2. பிமா பரோசா (Bima Bharosa – IRDAI Portal): காப்பீட்டு நிறுவனத்திடம் இருந்து தீர்வு கிடைக்கவில்லை என்றாலோ அல்லது பதில் திருப்திகரமாக இல்லை என்றாலோ, IRDAI இணையதளத்தில் புகார் பதிவு செய்யலாம் அல்லது கண்காணிக்கலாம். இது புகார்களைக் கண்காணிக்கும் ஒரு அமைப்பு; ஒவ்வொரு பிரச்சனைக்கும் தானாகவே பணத்தைத் திரும்பப் பெற உத்தரவாதம் அளிக்காது.
3. காப்பீட்டு குறைதீர் மன்றம் (Insurance Ombudsman): முதலில் காப்பீட்டு நிறுவனத்திடம் முறையிட்ட பிறகு, திருப்திகரமான பதில் கிடைக்கவில்லை என்றாலோ அல்லது ஒரு மாதத்திற்குள் பதில் வரவில்லை என்றாலோ, தகுதியுள்ள பட்சத்தில் காப்பீட்டு குறைதீர் மன்றத்தில் புகார் அளிக்கலாம். அவர்களின் அதிகாரப்பூர்வ இணையதளம், கட்டண வரம்புகள் மற்றும் காலக்கெடுவைக் குறிப்பிடும். பிமா பரோசா இணையதளம் 14 நாட்களுக்குள் புகார்களுக்குப் பதிலளிப்பதாகக் கூறுகிறது. இதை “14 நாட்களில் க்ளைம் பணம் கிடைக்கும்” என்றோ அல்லது குறைதீர் மன்றத்தின் தனிப்பட்ட தகுதி நிபந்தனைகளை முடிவுக்குக் கொண்டுவருவதாகவோ கருதக்கூடாது. புகார் பதிவு செய்தல், பதிலளித்தல் மற்றும் தீர்ப்பு வழங்குதல் ஆகியவை தனித்தனி படிநிலைகள். குறைதீர் மன்றத்தின் விதிகளின்படி, ₹50 லட்சம் வரையிலான பணப் பிரச்சனை மற்றும் பொதுவாக நிராகரிக்கப்பட்ட க்ளைம்கள் அல்லது ஒரு மாதத்திற்குள் பதில் வராத புகார்களுக்கு ஒரு வருடத்திற்குள் புகார் அளிக்கலாம். இது காப்பீட்டுத் தொகையின் (Sum Insured) நேரடி வரம்பு என்று கருதாமல், உங்கள் இழப்பு/கோரப்படும் நிவாரணம் மற்றும் தற்போதைய தகுதி நிபந்தனைகளைக் கவனிக்கவும். குறைதீர் மன்றத்தில் புகார் அளிக்க கட்டணம் இல்லை, வழக்கறிஞர் தேவையில்லை.
4. நுகர்வோர் குறைதீர் மன்றம் (Consumer Forum): ஒரே பிரச்சனைக்கு நீதிமன்றம், நுகர்வோர் மன்றம் அல்லது நடுவர் மன்றத்தில் வழக்கு நிலுவையில் இருந்தாலோ அல்லது தீர்க்கப்பட்டிருந்தாலோ, குறைதீர் மன்றத்தில் புகார் ஏற்கப்படாது. உங்கள் புகாரில், மொத்த மருத்துவமனை பில்லில் உள்ள பிரச்சனையை அல்லாமல், எந்த குறிப்பிட்ட பிடித்தத் தொகைக்கு (₹ [தொகை]) மறுபரிசீலனை கோருகிறீர்கள் என்பதைத் தெளிவாகக் குறிப்பிடவும். வட்டி அல்லது இழப்பீடு கோருவதும், அதைப் பெறுவதும் வேறுபட்டவை. 90% வெற்றி அல்லது 8-9% வட்டிக்கு உத்தரவாதம் இல்லை.
தேவையான ஆவணங்கள் மற்றும் புகார் மாதிரி
ஆவணங்கள்:
- பாலிசி அட்டவணை (Policy Schedule), முழு விதிமுறைகள் (Full Wording), வாடிக்கையாளர் தகவல் தாள் (Customer Information Sheet) மற்றும் இணைப்புகள் (Endorsements/Add-ons).
- விரிவான இறுதி பில் (Itemised Final Bill), ரசீதுகள், டிஸ்சார்ஜ் சுருக்கம் (Discharge Summary) மற்றும் தேவையான மருத்துவ அறிக்கைகள்.
- பிடித்தம்/தீர்வு தாள் (Deduction/Settlement Sheet), காப்பீட்டு நிறுவனம்/TPA உடனான கடிதப் பரிமாற்றங்கள், கேஷ்லெஸ் அனுமதிகள்.
- மருத்துவமனை கட்டணப் பட்டியல்/பேக்கேஜ் விவரங்கள் மற்றும் மருத்துவரின் விளக்கம் (பொருந்தினால்).
- முதல் புகார் கடிதம், ஒப்புதல், பதில் மற்றும் ஒரு காலவரிசை குறிப்பு (Timeline).
ஒப்பீட்டுத் தாள்: பில் செய்யப்பட்ட தொகை, அனுமதிக்கப்பட்ட தொகை, பிடித்தத்திற்கான காரணம், உங்கள் ஆட்சேபனை ஆகியவற்றை ஒப்பிட்டு ஒரு தாள் தயாரிக்கவும்.
புகார் மாதிரி:
பொருள்: மருத்துவக் க்ளைம் [எண்] இல் ₹[தொகை] பிடித்தம் குறித்த மறுபரிசீலனை கோருதல்.
மதிப்பிற்குரிய ஐயா/அம்மையீர்,
பாலிசி எண் [எண்] இன் கீழ் உள்ள எனது மருத்துவக் க்ளைமில், [பிடித்த இனத்தின் பெயர்] என்ற வகையில் ₹[பிடித்தத் தொகை] ஆனது, [வழங்கப்பட்ட காரணம்] என்பதன் அடிப்படையில் பிடித்தம் செய்யப்பட்டுள்ளது. இது பாலிசி விதிமுறை [விதி எண்/பிரிவு], ஏற்றுக்கொள்ளப்பட்ட கட்டண விகிதம்/அடிப்படை மற்றும் இன வாரியான கணக்கீடு ஆகியவற்றின்படி மறுபரிசீலனை செய்யப்பட வேண்டும்.
எனது ஆட்சேபனைக்கான காரணம் [கட்டணப் பட்டியல்/அறைத் தகுதி/கூடுதல் வசதி/மருத்துவ விளக்கம்] ஆகும். அதற்கான ஆதாரங்கள் இத்துடன் இணைக்கப்பட்டுள்ளன.
தயவுசெய்து ஆட்சேபனைக்குரிய ஒவ்வொரு இனத்தையும் மறுபரிசீலனை செய்து, எழுத்துப்பூர்வமான முடிவை வழங்கவும். தவறான பிடித்தம் கண்டறியப்பட்டால், உரிய தொகையைத் திரும்ப வழங்கவும்.
இணைப்புகள்: பாலிசி ஆவணம், மருத்துவமனை பில், பிடித்தம்/தீர்வு தாள், ரசீதுகள் மற்றும் தொடர்புடைய விளக்கங்கள்.
நன்றி.
கூடுதல் ஆலோசனைகள்
- மருத்துவமனை மற்றும் காப்பீட்டு நிறுவனத்திடமிருந்து வரும் பதில்களைத் தனித்தனி கோப்புறைகளில் வைக்கவும்.
- எந்தவொரு தீர்வு அல்லது டிஸ்சார்ஜ் வவுச்சரிலும் “முழு மற்றும் இறுதி தீர்வு” (Full and Final Settlement) என்று குறிப்பிடப்பட்டிருந்தால், முழுமையாகப் புரிந்துகொள்ளாமல் கையெழுத்திட வேண்டாம்.
- தவறான பில் அல்லது மாற்றப்பட்ட மருத்துவ வரலாற்றைக் கொண்டு க்ளைம் செய்ய முயற்சிக்காதீர்கள்.
- OTP, UPI PIN அல்லது QR குறியீடு மூலம் பணம் செலுத்துமாறு இடைத்தரகர்கள் கேட்டால் வழங்காதீர்கள். பிமா பரோசா எந்தவிதமான கட்டணத்தையும் கோருவதில்லை.
அடிக்கடி கேட்கப்படும் கேள்விகள் (FAQ)
1. ‘நியாயமான மற்றும் வழக்கமான கட்டணங்கள்’ பிடித்தம் எப்போதும் தவறானதா?
இல்லை. பாலிசியின் வரையறை, அதற்கான அடிப்படை மற்றும் குறிப்பிட்ட வழக்கின் ஆதாரங்களைப் பார்க்க வேண்டும். தெளிவற்ற அல்லது பொருத்தமற்ற ஒப்பீடுகளை நீங்கள் கேள்விக்குட்படுத்தலாம்.
2. அறை வரம்பை மீறினால், அனைத்து இனங்களும் விகிதாச்சாரப்படி குறைக்கப்படுமா?
முழு பில்லுக்கும் ஒரே மாதிரியான விகிதத்தைப் பயன்படுத்தக்கூடாது. தொடர்புடைய இனங்கள், வேறுபட்ட கட்டணப் பட்டியல் மற்றும் பொருந்தக்கூடிய விலக்குகள்/வரம்புகளைக் கவனிக்கவும்.
3. நுகர்பொருட்கள் (Consumables) மீது பிடித்தம் செய்யப்படாவிட்டால், முழுப் பணமும் கிடைக்குமா?
அறை வகையின் அடிப்படையில் விகிதாச்சாரப் பிடித்தம் செய்வதிலிருந்து வேறுபட்டு, பாலிசியில் ஏற்கப்படாத இனங்கள் அல்லது கூடுதல் வசதிகளுக்கான நிபந்தனைகள் பொருந்தலாம்.
4. TPA-க்கு மின்னஞ்சல் அனுப்புவது போதுமானதா?
முறையான புகார் காப்பீட்டு நிறுவனத்தின் புகார் அதிகாரிக்கும் அனுப்பப்பட வேண்டும். அதற்கான ஒப்புதலைப் பெற்றுக்கொள்ளுங்கள்.
5. குறைதீர் மன்றத்தில் பணம் திரும்பக் கிடைப்பதும் வட்டியும் உறுதியானதா?
இல்லை. நிவாரணம் என்பது பாலிசி, ஆதாரங்கள் மற்றும் மன்றத்தின் முடிவைப் பொறுத்தது. புகார் பதிவு செய்வது வெற்றிக்கு உத்தரவாதம் அளிக்காது.
பொதுவான காப்பீடு/சட்ட விழிப்புணர்வு; தனிப்பட்ட மருத்துவ அல்லது சட்ட ஆலோசனை அல்ல. உங்கள் பாலிசி விதிமுறைகள் மற்றும் தற்போதைய அதிகாரப்பூர்வ புகார் விதிகளைச் சரிபார்க்கவும்.