హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్లో డబ్బులు తగ్గించారా? కారణాలు, పరిష్కారాలు
మీ హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్ వచ్చినప్పుడు, ఆశించిన మొత్తం కంటే తక్కువ డబ్బులు వస్తే చాలా నిరాశగా ఉంటుంది. ఆసుపత్రి బిల్లు ₹2 లక్షలు వచ్చి, ఇన్సూరెన్స్ కంపెనీ ₹1.45 లక్షలు మాత్రమే మంజూరు చేస్తే, మిగిలిన ₹55,000 మీరే చెల్లించాల్సి వస్తుంది. ఇలాంటి సమయంలో, ‘కంపెనీ డబ్బులు ఎందుకు తగ్గించింది?’ అని ప్రశ్నించడం సహజం. అయితే, కేవలం ఆ ప్రశ్నతో ఆగిపోకుండా, అసలు ఏయే అంశాలలో ఎంతెంత మొత్తం తగ్గించారు, ఏ పాలసీ నిబంధనల ప్రకారం తగ్గించారు, దాని లెక్క ఏమిటి అనే విషయాలను క్షుణ్ణంగా తెలుసుకోవడం చాలా ముఖ్యం. ఈ సమాచారంతోనే మీరు సరైన ఫిర్యాదు చేయగలరు.
ప్రతి తగ్గింపు (deduction) తప్పనిసరిగా తప్పు కాకపోవచ్చు. కొన్నిసార్లు రూమ్ రెంట్ లిమిట్, కో-పే (Co-pay), డిడక్టబుల్ (Deductible), పాలసీలో కవర్ కాని అంశాలు (Non-payable items), లేదా రీజనబుల్ & కస్టమరీ ఛార్జీలు (Reasonable & Customary Charges) వంటి నిబంధనల ప్రకారం డబ్బులు తగ్గించవచ్చు. ఈ ఆర్టికల్లో, ఈ అంశాలను అర్థం చేసుకుని, మీ ఇన్సూరెన్స్ ప్రొవైడర్ (insurer) నుండి సరైన సమాధానం ఎలా రాబట్టాలో తెలుసుకుందాం.
బిల్లులో డబ్బులు తగ్గడానికి గల ఐదు ప్రధాన కారణాలు
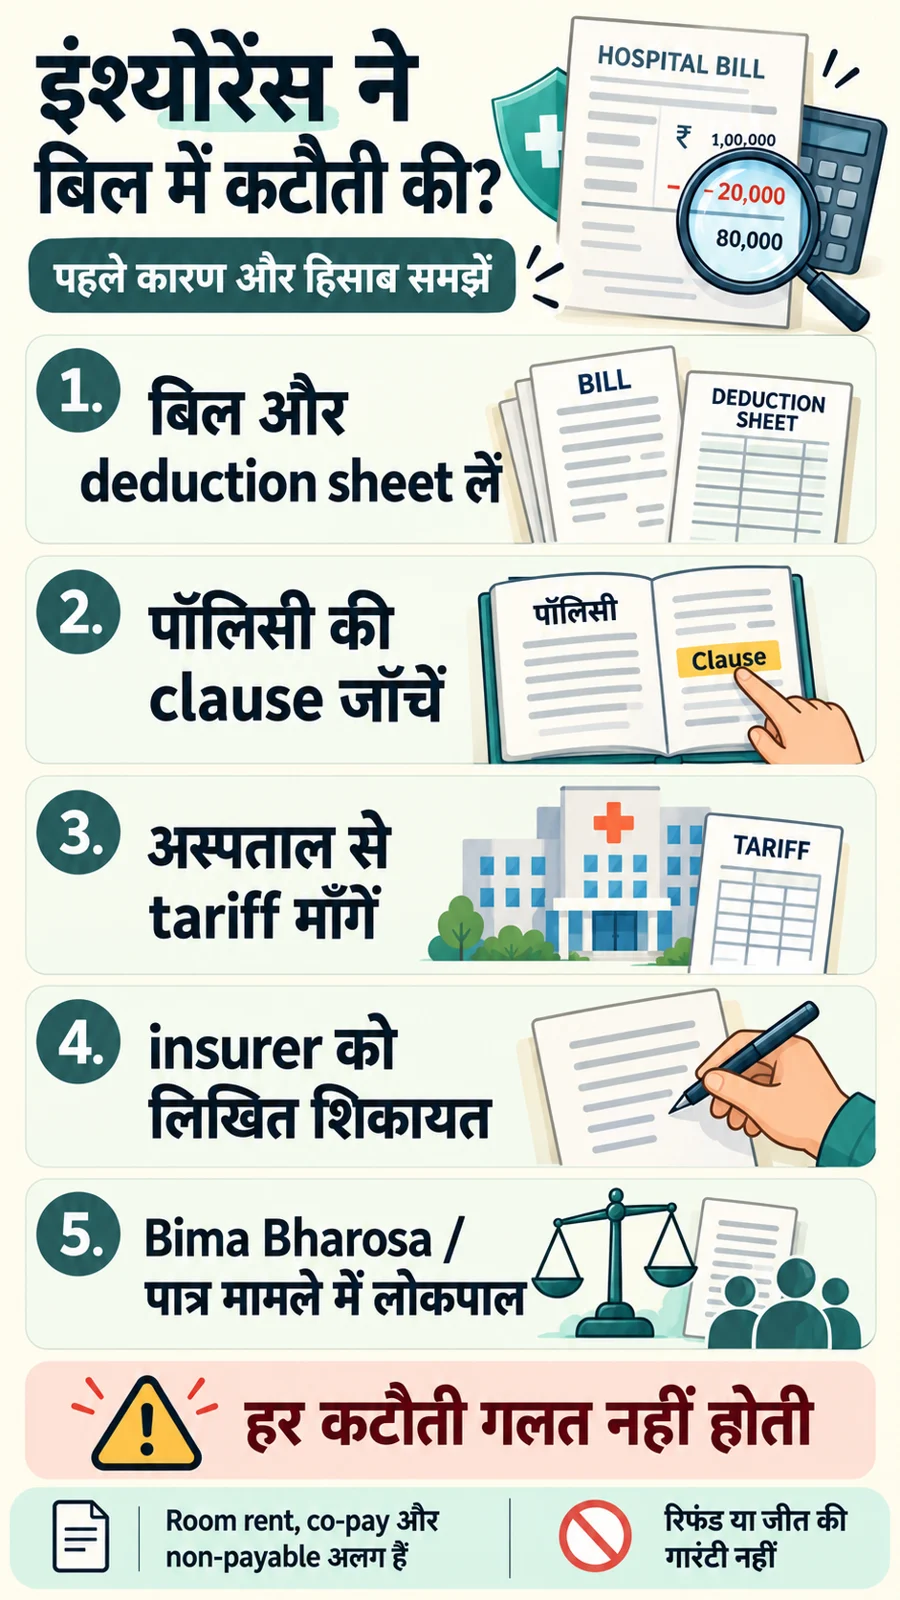
మీ హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్లో డబ్బులు తగ్గడానికి అనేక కారణాలు ఉండవచ్చు. వాటిని సరిగ్గా అర్థం చేసుకోవడం ముఖ్యం:
- రూమ్ రెంట్ లిమిట్ (Room Rent Limit): మీరు ఎంచుకున్న ఆసుపత్రి గది, మీ పాలసీలో పేర్కొన్న పరిమితికి లేదా అర్హత కలిగిన కేటగిరీకి లోబడి ఉందా? కొన్ని పాలసీలలో, మీరు అధిక-కేటగిరీ గదిని ఎంచుకుంటే, ఆ గదికి సంబంధించిన అదనపు ఖర్చులు లేదా ఆ గది వల్ల పెరిగే ఇతర మెడికల్ ఛార్జీలను తగ్గించవచ్చు.
- ప్రొపోర్షనేట్ డిడక్షన్ (Proportionate Deduction): అధిక-కేటగిరీ గదిని ఎంచుకోవడం వల్ల, దానికి అనుబంధంగా వచ్చే ఇతర ఖర్చులు (ఉదాహరణకు, డాక్టర్ విజిట్ ఫీజు, ఆపరేషన్ థియేటర్ ఛార్జీలు) కూడా పెరిగే అవకాశం ఉంటే, వాటిని పాలసీ ప్రకారం తగ్గించవచ్చు.
- కో-పే లేదా డిడక్టబుల్ (Co-pay or Deductible): మీ పాలసీలో మీరు ముందుగా అంగీకరించిన కొంత మొత్తాన్ని (డిడక్టబుల్) లేదా చికిత్స ఖర్చులో కొంత శాతాన్ని (కో-పే) మీరే భరించాల్సి ఉంటుంది. ఈ మొత్తం లేదా శాతం ఎలా లెక్కించబడిందో సరిచూసుకోవాలి.
- కవర్ కాని అంశాలు లేదా సబ్-లిమిట్స్ (Non-payable or Sub-limit): కొన్ని రకాల మందులు, చికిత్సలు లేదా వైద్య పరికరాలు పాలసీలో స్పష్టంగా కవర్ కాకపోవచ్చు (excluded). లేదా, కొన్ని నిర్దిష్ట చికిత్సలకు పాలసీలో ప్రత్యేకంగా తక్కువ పరిమితి (sub-limit) ఉండవచ్చు.
- రీజనబుల్ & కస్టమరీ ఛార్జీలు (Reasonable & Customary Charges): మీరు చికిత్స పొందిన ఆసుపత్రిలో వసూలు చేసిన ఛార్జీలు, అదే ప్రాంతంలోని ఇతర ఆసుపత్రులలో అదే రకమైన చికిత్సకు సాధారణంగా వసూలు చేసే ఛార్జీల కంటే ఎక్కువగా ఉన్నాయని ఇన్సూరెన్స్ కంపెనీ భావిస్తే, ఆ అదనపు మొత్తాన్ని తగ్గించవచ్చు.
ఒకే బిల్లులో ఈ కారణాలలో ఒకటి లేదా అంతకంటే ఎక్కువ కలిసి ఉండవచ్చు. ఉదాహరణకు, ఒక మందు ఖర్చును రూమ్ రెంట్ లిమిట్ దాటిందని తగ్గించారా లేక అది పాలసీలో కవర్ కాని అంశం (exclusion) కాబట్టి తగ్గించారా అనేది స్పష్టంగా తెలుసుకోవాలి. కేవలం మొత్తం బిల్లును చూసి, ‘ఇదంతా TPA (థర్డ్-పార్టీ అడ్మినిస్ట్రేటర్) వాళ్ళ ఇష్టానుసారం జరిగింది’ అని అనుకోకూడదు. TPA క్లెయిమ్ ప్రాసెస్లో సహాయపడగలదు, కానీ పాలసీ మాత్రం ఇన్సూరెన్స్ కంపెనీదే.
TPA నుండి వివరణ తీసుకుంటూనే, మీ అధికారిక ఫిర్యాదును ఇన్సూరెన్స్ కంపెనీ యొక్క పబ్లిష్డ్ గ్రీవెన్స్ ఆఫీసర్కు పంపడం మంచిది. ఆసుపత్రి సిబ్బంది చెప్పిన మాటలను తుది నిర్ణయంగా భావించవద్దు.
‘రీజనబుల్ & కస్టమరీ ఛార్జీలు’ అంటే ఏమిటి?
సాధారణంగా, ‘రీజనబుల్ & కస్టమరీ ఛార్జీలు’ అంటే ఒక వైద్య సేవకు లేదా చికిత్సకు ఆ ప్రాంతంలోని ఇతర ఆసుపత్రులు సాధారణంగా వసూలు చేసే రుసుము. అయితే, ఇది రోగి యొక్క అనారోగ్యం లేదా గాయం యొక్క తీవ్రతను కూడా పరిగణనలోకి తీసుకుంటుంది. మీ పాలసీ డాక్యుమెంట్లో దీనికి సంబంధించిన నిర్వచనాన్ని జాగ్రత్తగా చదవండి. వేరేవారి పాలసీ నిర్వచనం మీకు వర్తించదు.
ఒకవేళ డాక్టర్ ఫీజు లేదా ఆపరేషన్ థియేటర్ ఛార్జీలు ఎక్కువగా ఉన్నాయని డబ్బులు తగ్గిస్తే, ఇన్సూరెన్స్ కంపెనీని లిఖితపూర్వకంగా అడగండి:
- ఏ పాలసీ క్లాజ్ ప్రకారం ఈ తగ్గింపు జరిగింది?
- వారు అంగీకరించిన ‘ఆమోదయోగ్యమైన రేటు’ (acceptable rate) ఎంత?
- ఏ రకమైన చికిత్సలు లేదా ఆసుపత్రులతో పోల్చి ఈ రేటును నిర్ణయించారు?
- రోగి యొక్క ఆరోగ్య పరిస్థితి (complexity)ని పరిగణనలోకి తీసుకున్నారా?
అలాగే, ఆసుపత్రి నుండి ఐటమైజ్డ్ బిల్లు (itemised bill), వర్తించే టారిఫ్ (tariff), ప్యాకేజీ బ్రేకప్, మరియు వివాదాస్పద ఛార్జీల గురించి స్పష్టమైన వివరణను అడగండి. చికిత్స యొక్క వైద్య అవసరంపై సందేహాలుంటే, చికిత్స చేసిన డాక్టర్ను ఆ నిర్దిష్ట అంశం ఎందుకు అవసరమో లిఖితపూర్వకంగా తెలియజేయమని కోరండి. డాక్టర్ను బిల్లు పెంచమని లేదా చికిత్సను మార్చమని అడగకూడదు.
‘ప్రభుత్వ టారిఫ్ డేటాబేస్ చూపించలేదు కాబట్టి ఈ తగ్గింపు చెల్లదు’ వంటి సాధారణ వాదనలు సరైన ఆధారం కాకపోవచ్చు. మీ పాలసీ నిబంధనలు మరియు వర్తించే చట్టాల ప్రకారం స్పష్టమైన కారణాలు, సరైన ఆధారాలు చూపించాల్సి ఉంటుంది. అధిక బిల్లు అంటే అది తప్పనిసరిగా తప్పు అని కాదు, అలాగే ఆసుపత్రి బిల్లు చేసిందంటే అది కవర్ అవుతుందని కూడా కాదు.
రూమ్ రెంట్ లిమిట్ వల్ల మొత్తం బిల్లుపై తగ్గింపు ఎందుకు?
కొన్ని పాలసీలలో, మీరు పాలసీలో పేర్కొన్న దానికంటే మెరుగైన గదిని ఎంచుకుంటే, ఆ గది అద్దెలోని వ్యత్యాసంతో పాటు, దానికి సంబంధించిన కొన్ని ఇతర వైద్య ఖర్చులను కూడా ‘ప్రొపోర్షనేట్గా’ (అనుపాతంలో) తగ్గించవచ్చు. దీనికి కారణం, కొన్నిసార్లు ఆసుపత్రులు గది కేటగిరీని బట్టి డాక్టర్ ఫీజు, ఆపరేషన్ థియేటర్ ఛార్జీలు వంటి వాటిని కూడా మారుస్తాయి.
ముందుగా, మీ పాలసీ షెడ్యూల్ మరియు వర్డింగ్లో ఈ నిబంధన ఉందో లేదో సరిచూసుకోండి. IRDAI (భారతీయ బీమా నియంత్రణ మరియు అభివృద్ధి ప్రాధికార సంస్థ) మార్గదర్శకాల ప్రకారం, కొన్ని అనుబంధ ఖర్చులను (associated expenses) రూమ్ రెంట్ లిమిట్ ఆధారంగా తగ్గించడంలో స్పష్టత అవసరం. ఫార్మసీ, కన్స్యూమబుల్స్, ఇంప్లాంట్స్, డయాగ్నస్టిక్స్ వంటి వాటిపై రూమ్ కేటగిరీ ఆధారంగా ప్రొపోర్షనేట్ డిడక్షన్ వర్తింపజేయడంపై IRDAI ఆంక్షలు విధించింది (IRDAI circular dated 11 June 2020). అయితే, దీని అర్థం ఈ అంశాలు ఇతర పాలసీ నిబంధనలు, పరిమితుల నుండి మినహాయింపు పొందాయని కాదు.
ఉదాహరణకు: మీ పాలసీలో అర్హత గల గది అద్దె రోజుకు ₹4,000 అయితే, మీరు ₹6,000 గదిని ఎంచుకున్నారు అనుకుందాం. కొన్ని పాలసీలలో, ఈ నిష్పత్తి (4000/6000 ≈ 66.67%) ప్రకారం మొత్తం బిల్లులో కొంత భాగాన్ని తగ్గించవచ్చు. అయితే, ఇది మొత్తం బిల్లుకు వర్తించే సార్వత్రిక సూత్రం కాదు. ఏయే ఖర్చులకు ఇది వర్తిస్తుంది, ఆసుపత్రి వేర్వేరు కేటగిరీలకు వేర్వేరు బిల్లింగ్ చేస్తుందా, మరియు ఇతర పరిమితులు ఏమిటి అనేవి విడిగా పరిశీలించాలి.
ఒకవేళ ఆసుపత్రి అన్ని గది కేటగిరీలకు ఒకే రకమైన చికిత్సకు ఒకే ఛార్జీ వసూలు చేస్తుంటే, దాని లిఖితపూర్వక టారిఫ్ లేదా నిర్ధారణ మీ ఫిర్యాదుకు ఉపయోగపడుతుంది. ‘వేరే గది ఖాళీగా లేదు’ అని చెప్పడానికి ఆసుపత్రి నుండి లభ్యత రికార్డులు (availability records) తీసుకోవడం మంచిది. కానీ, ఇది పాలసీలోని కాంట్రాక్టువల్ లిమిట్ను స్వయంచాలకంగా రద్దు చేయదు.
క్యాష్లెస్ క్లెయిమ్ అయితే మొత్తం బిల్లు కవర్ అవుతుందా?
క్యాష్లెస్ క్లెయిమ్ అనేది కేవలం చెల్లింపు ప్రక్రియ సులభతరం చేయడానికి ఉద్దేశించినది. ఇది ప్రతి ఖర్చు కవర్ అవుతుందని హామీ ఇవ్వదు. ఆసుపత్రిలో చేరే ముందు ప్రీ-ఆథరైజేషన్, చికిత్స తర్వాత ఫైనల్ ఎన్హాన్స్మెంట్, మరియు డిశ్చార్జ్ సమయంలో సెటిల్మెంట్ అనేవి వేర్వేరు దశలు.
చికిత్స ఖర్చులు పెరిగితే, ఆసుపత్రి ఇన్సూరెన్స్ డెస్క్ ద్వారా ఇన్సూరెన్స్ కంపెనీకి సకాలంలో అప్డేట్ చేయమని, వారి నుండి స్పందన కోరండి. ఫైనల్ బిల్లు, ఆమోదించబడిన మొత్తం, ఆసుపత్రి డిస్కౌంట్, ఇన్సూరెన్స్ కంపెనీ చెల్లించిన మొత్తం, మరియు మీరు చెల్లించిన మొత్తం – వీటన్నింటినీ సరిపోల్చుకోండి.
ఒకవేళ ఇన్సూరెన్స్ కంపెనీ ఆసుపత్రితో చర్చించి తగ్గించిన మొత్తాన్ని మీ నుండి వసూలు చేస్తుంటే, ఆసుపత్రి మరియు ఇన్సూరెన్స్ కంపెనీ రెండింటినీ కాంట్రాక్టువల్ ప్రాతిపదికన ప్రశ్నించండి. లిఖితపూర్వక స్పష్టత లేకుండా, మిగిలిన మొత్తం మీరే చెల్లించాలని అనుకోవద్దు. మీరు ఏదైనా మొత్తం చెల్లించినట్లయితే, రసీదు మరియు పేమెంట్ రిఫరెన్స్ జాగ్రత్తగా ఉంచుకోండి.
వివాదాస్పద మొత్తాన్ని ‘అండర్ ప్రొటెస్ట్’ (under protest) అని రాసి చెల్లించడం వల్ల డబ్బులు తిరిగి వస్తాయని గ్యారెంటీ లేదు. అయితే, వివాదాస్పద మొత్తం మరియు మీ ఫిర్యాదును వేర్వేరుగా లిఖితపూర్వకంగా తెలియజేయడం రికార్డులకు ఉపయోగపడుతుంది. ఆసుపత్రిలో ఉన్నప్పుడు, వైద్య సంరక్షణకు సంబంధించిన నిర్ణయాలను చికిత్స బృందంతో కలిసి తీసుకోండి. క్లెయిమ్ ఫిర్యాదును ఆలస్యం చేయడానికి చికిత్సను లేదా డిశ్చార్జ్ నిర్ణయాలను మార్చుకోవద్దు. బిల్లు వివాదాలు మరియు రోగి భద్రత వేర్వేరు ప్రాధాన్యతలు.
ఫిర్యాదు చేసే విధానం: ఇన్సూరెన్స్ కంపెనీ నుండి లోక్పాల్ వరకు
మీ క్లెయిమ్లో డబ్బులు తగ్గించబడి, మీరు సంతృప్తి చెందకపోతే, ఈ క్రింది విధంగా ఫిర్యాదు చేయవచ్చు:
- ఇన్సూరెన్స్ కంపెనీ గ్రీవెన్స్ ఆఫీసర్ (Grievance Officer): మీ పాలసీ/క్లెయిమ్ నంబర్, వివాదాస్పద తగ్గింపులు, మీరు కోరుకుంటున్న పరిష్కారం, మరియు అందుకు సంబంధించిన ఆధారాలతో లిఖితపూర్వకంగా ఫిర్యాదు చేయండి. ఫిర్యాదు అందినట్లు రసీదు (acknowledgment) మరియు కంప్లైంట్ నంబర్ తీసుకోండి.
- బీమా భరోసా (Bima Bharosa – IRDAI Portal): ఇన్సూరెన్స్ కంపెనీ నుండి సంతృప్తికరమైన సమాధానం రాకపోతే లేదా నిర్ణీత సమయంలో స్పందన రాకపోతే, IRDAI పోర్టల్లో (www.bimabharosa.irdai.gov.in) ఫిర్యాదు నమోదు చేయవచ్చు లేదా ట్రాక్ చేయవచ్చు. ఇది ఫిర్యాదుల పర్యవేక్షణ వ్యవస్థ, ప్రతి వివాదానికి స్వయంచాలకంగా డబ్బులు తిరిగి వస్తాయని కాదు.
- ఇన్సూరెన్స్ లోక్పాల్ (Insurance Ombudsman): ఇన్సూరెన్స్ కంపెనీకి ఫిర్యాదు చేసిన తర్వాత, సంతృప్తికరమైన స్పందన రాకపోయినా లేదా ఒక నెలలోపు సమాధానం రాకపోయినా, మీరు సంబంధిత లోక్పాల్ కార్యాలయాన్ని సంప్రదించవచ్చు. లోక్పాల్ వెబ్సైట్లో అర్హత ప్రమాణాలు, పరిమితులు, మరియు ఫిర్యాదు చేసే విధానం గురించి వివరాలు ఉంటాయి.
లోక్పాల్ వద్ద ఫిర్యాదు చేయడానికి సాధారణంగా ₹50 లక్షల వరకు (మీ సమ్ ఇన్సూర్డ్ పరిమితిని బట్టి) పరిహారం కోరవచ్చు. ఫిర్యాదు రుసుము రహితం మరియు న్యాయవాది అవసరం లేదు. అయితే, ఒకే అంశంపై కోర్టు, కన్స్యూమర్ ఫోరం లేదా ఆర్బిట్రేషన్లో కేసు నడుస్తుంటే లేదా ఇప్పటికే తీర్పు వచ్చి ఉంటే, లోక్పాల్లో ఫిర్యాదు స్వీకరించరు.
మీరు వాదిస్తున్నది మొత్తం బిల్లుపై కాకుండా, నిర్దిష్టంగా ఏయే అంశాలలో ఎంత మొత్తం (ఉదా: ₹10,000) తగ్గించారో స్పష్టంగా పేర్కొనాలి. వడ్డీ లేదా నష్టపరిహారం కోరడం, అది లభించడం వేర్వేరు విషయాలు.
అవసరమైన పత్రాల చెక్లిస్ట్ మరియు ఫిర్యాదు నమూనా
ఫిర్యాదు చేసేటప్పుడు ఈ క్రింది పత్రాలు అవసరం కావచ్చు:
- పాలసీ షెడ్యూల్, పూర్తి పాలసీ వర్డింగ్, కస్టమర్ ఇన్ఫర్మేషన్ షీట్, మరియు ఏవైనా అదనపు ఎండార్స్మెంట్లు.
- ఐటమైజ్డ్ ఫైనల్ బిల్లు, రసీదులు, డిశ్చార్జ్ సమ్మరీ, మరియు అవసరమైన మెడికల్ రిపోర్టులు.
- డిడక్షన్/సెటిల్మెంట్ షీట్, ఇన్సూరెన్స్ కంపెనీ/TPAతో జరిగిన కమ్యూనికేషన్, క్యాష్లెస్ ఆథరైజేషన్ లెటర్లు.
- ఆసుపత్రి టారిఫ్/ప్యాకేజీ బ్రేకప్, డాక్టర్ నుండి వివరణ (వర్తిస్తే).
- మీరు చేసిన మొదటి ఫిర్యాదు, దాని రసీదు, ఇన్సూరెన్స్ కంపెనీ సమాధానం, మరియు సంఘటనల కాలక్రమ జాబితా (timeline).
ఒక పోలిక పట్టిక (comparison sheet) తయారు చేసుకోండి: బిల్లు చేసిన మొత్తం, ఆమోదించబడిన మొత్తం, తగ్గింపుకు కారణం, మరియు మీ అభ్యంతరం.
ఫిర్యాదు నమూనా (Subject): హెల్త్ క్లెయిమ్ [క్లెయిమ్ నంబర్]లో ₹[తగ్గించిన మొత్తం] తగ్గింపుపై పునఃపరిశీలన కోరుతూ.
విషయం: నా పాలసీ [పాలసీ నంబర్] కింద క్లెయిమ్ [క్లెయిమ్ నంబర్]లో, [తగ్గించిన అంశం]పై ₹[తగ్గించిన మొత్తం] మొత్తాన్ని [ఇచ్చిన కారణం] కారణంగా తగ్గించారు. దయచేసి వర్తించే పాలసీ క్లాజ్, రేటు/బెంచ్మార్క్, మరియు ఐటమ్ వారీగా లెక్కను తెలియజేయగలరు. నా అభ్యంతరానికి ఆధారం [టారిఫ్/గది అర్హత/కవర్ కాని అంశం/వైద్య వివరణ] కాగా, అందుకు సంబంధించిన ఆధారాలు జతపరిచాను. దయచేసి వివాదాస్పద ప్రతి అంశాన్ని పునఃపరిశీలించి, లిఖితపూర్వక నిర్ణయం తెలియజేయండి. తప్పుగా తగ్గించినట్లు తేలితే, ఆ మొత్తాన్ని తిరిగి చెల్లించగలరు.
జతపరిచినవి: పాలసీ కాపీ, బిల్లులు, డిడక్షన్ షీట్, రసీదులు, మరియు సంబంధిత వివరణలు.
ముఖ్యమైన సూచనలు
- ఆసుపత్రి మరియు ఇన్సూరెన్స్ కంపెనీ నుండి వచ్చిన సమాధానాలను వేర్వేరు ఫోల్డర్లలో భద్రపరచండి.
- ఏదైనా సెటిల్మెంట్ లేదా డిశ్చార్జ్ వోచర్పై సంతకం చేసే ముందు, అందులో ‘పూర్తి మరియు తుది పరిష్కారం’ (full-and-final waiver) వంటి నిబంధనలు ఉన్నాయేమో జాగ్రత్తగా చదవండి.
- నకిలీ బిల్లులు లేదా తప్పుడు వైద్య చరిత్రతో క్లెయిమ్ చేయడానికి ప్రయత్నించవద్దు.
- రీఫండ్ కోసం మీ OTP, UPI పిన్, లేదా QR కోడ్ చెల్లింపు వివరాలను ఏ ఇంటర్మీడియరీకి ఇవ్వకండి. బీమా భరోసా (IRDAI) ఎలాంటి చెల్లింపులు కోరదు.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
ప్ర: ‘రీజనబుల్ & కస్టమరీ ఛార్జీలు’ తగ్గించడం ఎప్పుడూ తప్పేనా?
జ: కాదు. మీ పాలసీ నిర్వచనం, తగ్గింపునకు గల కారణం, మరియు కేసు-నిర్దిష్ట ఆధారాలను పరిశీలించాలి. అస్పష్టమైన లేదా అనుచితమైన పోలికలను మీరు సవాలు చేయవచ్చు.
ప్ర: రూమ్ లిమిట్ దాటితే, ప్రతి ఖర్చు అనుపాతంలో తగ్గుతుందా?
జ: మొత్తం బిల్లుకు ఒకే నిష్పత్తి వర్తిస్తుందని అనుకోకూడదు. అనుబంధ ఖర్చులు (associated heads), ఆసుపత్రి బిల్లింగ్ విధానం, మరియు ఇతర పాలసీ పరిమితులను పరిగణనలోకి తీసుకోవాలి.
ప్ర: కన్స్యూమబుల్స్పై తగ్గింపు ఉండకూడదని పాలసీ చెబితే, ఆ మొత్తం తిరిగి వస్తుందా?
జ: రూమ్-కేటగిరీ ప్రొపోర్షనేట్ డిడక్షన్కు భిన్నంగా, పాలసీలో ఆ అంశం ‘కవర్ కానిది’ (non-payable) అని లేదా దానికి ప్రత్యేక యాడ్-ఆన్ కవరేజ్ అవసరమని నిబంధన ఉండవచ్చు.
ప్ర: TPAకి ఈమెయిల్ చేస్తే సరిపోతుందా?
జ: అధికారిక ఫిర్యాదును ఇన్సూరెన్స్ కంపెనీ గ్రీవెన్స్ ఆఫీసర్కు కూడా పంపాలి మరియు రసీదు పొందాలి.
ప్ర: లోక్పాల్ వద్ద ఫిర్యాదు చేస్తే డబ్బులు, వడ్డీ ఖచ్చితంగా వస్తాయా?
జ: లేదు. మీకు లభించే ఉపశమనం పాలసీ, ఆధారాలు, మరియు లోక్పాల్ నిర్ణయంపై ఆధారపడి ఉంటుంది. ఫిర్యాదు చేయడం గెలుపునకు హామీ కాదు.
గమనిక: ఈ సమాచారం సాధారణ బీమా అవగాహన కోసం మాత్రమే. ఇది వ్యక్తిగత వైద్య లేదా న్యాయ సలహా కాదు. మీ పాలసీ నిబంధనలను, ప్రస్తుత IRDAI మార్గదర్శకాలను ఎల్లప్పుడూ తనిఖీ చేసుకోండి.