मालिकाने सिक्युरिटी डिपॉझिट परत न दिल्यास: पुढील पाऊल काय?
घर रिकामे केले, चावी दिली आणि नवीन घराचे भाडेही सुरू झाले आहे – पण जुना घरमालक जमा केलेली रक्कम परत देण्यास टाळाटाळ करत आहे. अशा परिस्थितीत, पहिला उपाय म्हणजे रागाने फोन करणे नव्हे, तर जमा केलेली रक्कम आणि हस्तांतरणाचा (handover) रेकॉर्ड व्यवस्थित करणे. लेखी स्वरूपात परतावा आणि प्रत्येक कपातीचा (deduction) हिशोब मागा. त्यानंतर, तुमच्या राज्यानुसार, करारानुसार आणि विवादानुसार योग्य नोटीस, तडजोड किंवा वसुलीचा मार्ग निवडा.
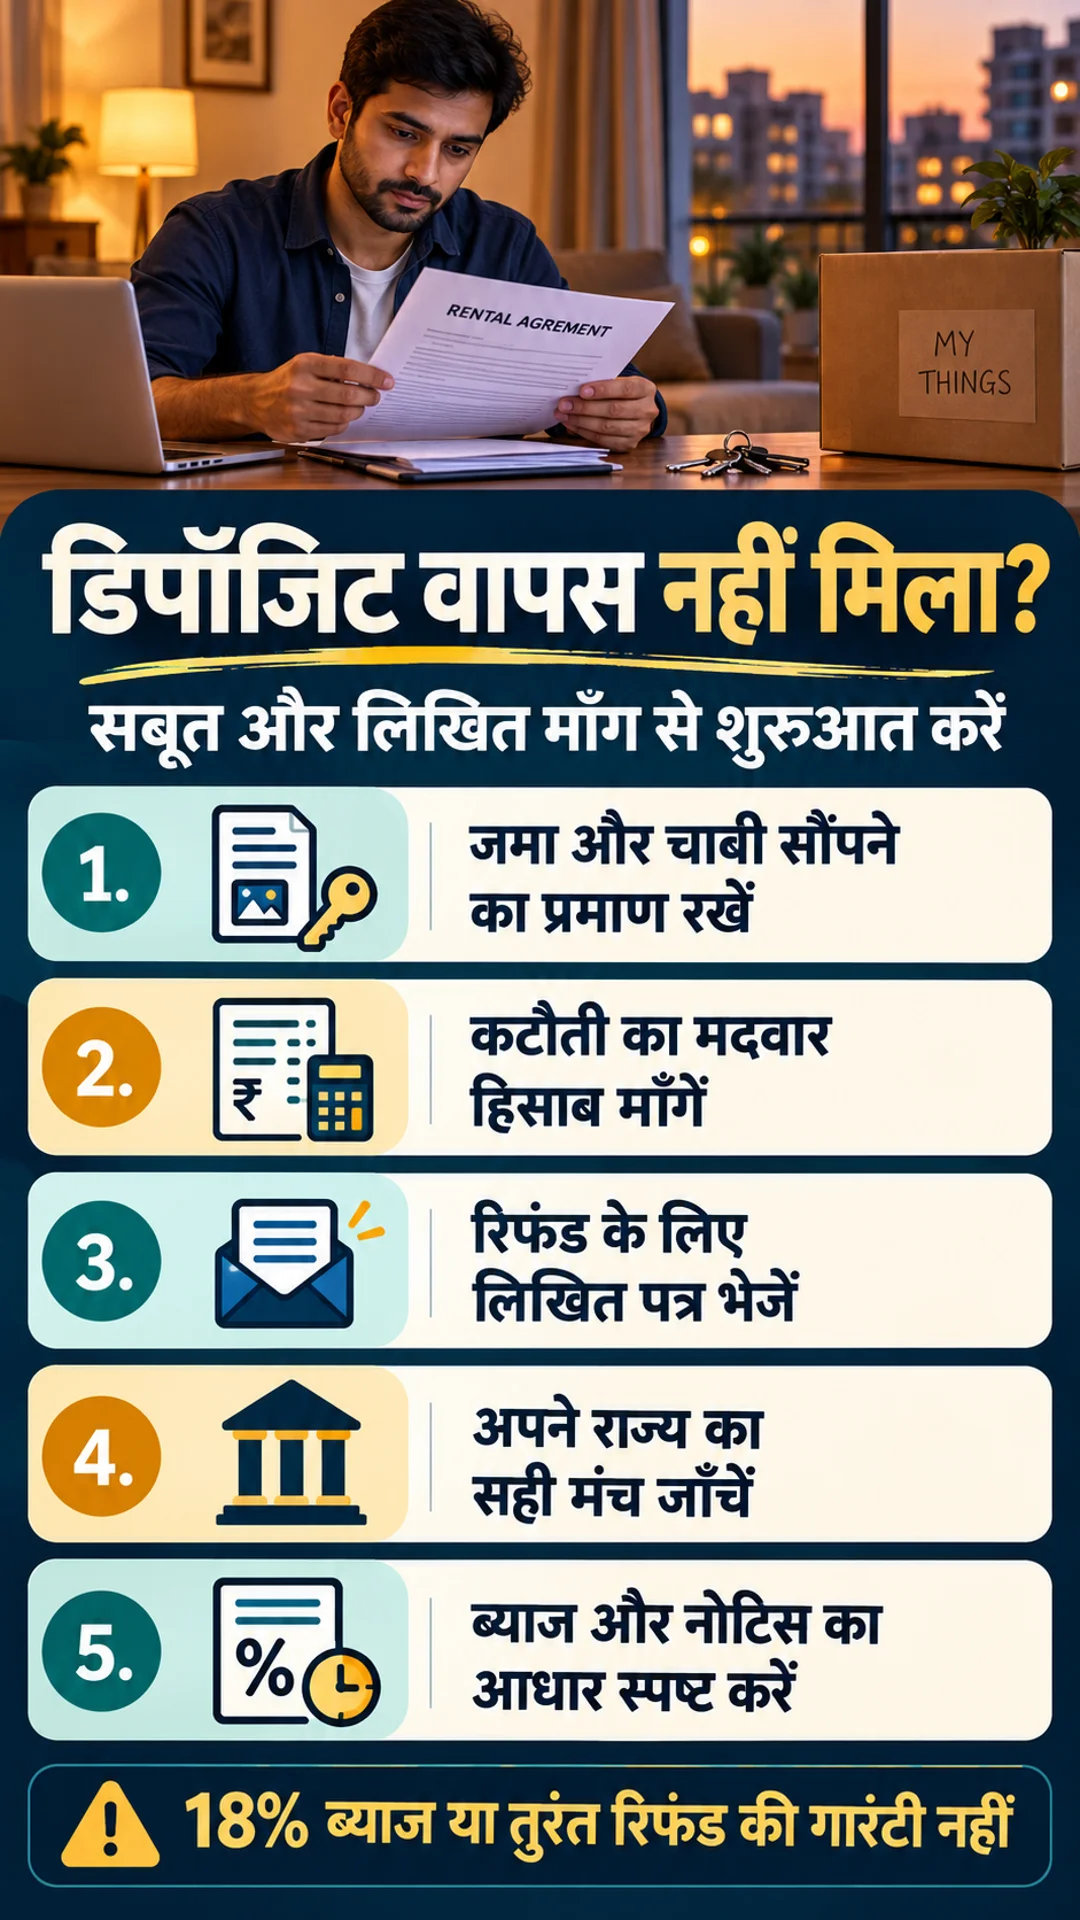
या लेखाचा मुख्य उद्देश हा आहे की ‘पैसे परत मिळत नसल्यास पुढील पाऊल काय असावे’. पेंटिंग, नोटीस पीरियड आणि सामान्य नुकसानीच्या कपातीबद्दल अधिक माहितीसाठी आमचे संबंधित लेख वाचा. प्रत्येक भाडेकरारावर (tenancy) एकसारखी डिपॉझिट मर्यादा, १८% व्याज, ग्राहक मंच किंवा सात दिवसांची वसुलीची हमी लागू होत नाही. सामान्य भाडेकरार, सर्व्हिस्ड अपार्टमेंट आणि भाडे कंपनीकडून मिळालेल्या सेवांचा कायदेशीर आधार वेगळा असू शकतो.
आजची चेकलिस्ट:
- डिपॉझिट ट्रान्सफर/पावती, करार आणि भाड्याचे रेकॉर्ड गोळा करा.
- घर रिकामे करण्याच्या नोटीसची प्रत, अंतिम मीटर रीडिंग आणि चावी हस्तांतरणाची तारीख नोंदवा.
- चाव्या सुपूर्द केल्याचा आणि घर रिकामे असल्याचे संदेश/पावती सुरक्षित ठेवा.
- मागणी केलेल्या कपातींना (deductions) मान्य, वादग्रस्त आणि विना-स्पष्टीकरण अशा गटांमध्ये विभाजित करा.
- लेखी स्वरूपात परताव्याची विनंती करा; उत्तरासाठी योग्य तारीख आणि सुरक्षित पेमेंट पद्धत नमूद करा.
- पुरावे आणि लेखी मागणी जपून ठेवा; व्याज आणि वसुलीसाठी योग्य मंच राज्यानुसार आणि करारानुसार तपासा.
सिक्युरिटी डिपॉझिट, ॲडव्हान्स भाडे आणि बुकिंग फी यातील फरक
बँक स्टेटमेंटमध्ये ‘डिपॉझिट’ म्हणून नमूद केलेली रक्कम खरोखरच परत मिळण्यायोग्य सिक्युरिटी डिपॉझिट आहे, ॲडव्हान्स भाडे आहे की परत न मिळणारी बुकिंग फी किंवा ब्रोकरेज आहे? करारातील आणि पावतीवरील भाषेचे काळजीपूर्वक वाचन करा. घरमालक, ब्रोकर आणि भाडे कंपनीला कोणी किती पैसे दिले याचा स्वतंत्र हिशोब ठेवा. ब्रोकरला दिलेले पैसे घरमालकाला मिळाले होते, हे आपोआप सिद्ध होत नाही.
उदाहरणार्थ: ₹५०,००० जमा रक्कम आणि ₹५,००० ब्रोकर फी या स्वतंत्र देयके आहेत. जर जमा रकमेतून ₹२,००० वीज बिलाची स्वीकारार्ह कपात झाली, तर शिल्लक ₹४८,००० होईल. ब्रोकर फीची परतफेड वेगळ्या अटींवर अवलंबून असेल. ही गणना केवळ उदाहरणासाठी आहे आणि तुमच्या विवादाचा अंतिम निर्णय नाही. कोणत्याही तडजोडीमध्ये कोणती रक्कम कोणत्या कारणासाठी आहे, हे स्पष्टपणे नमूद करा.
जर तुम्ही रोख (cash) पेमेंट केले असेल, तर पावती आणि मालकाकडून डिपॉझिट मिळाल्याची पोचपावती असलेले संदेश उपयुक्त ठरू शकतात. केवळ रोख रक्कम काढल्याने तुम्ही ती रक्कम घरमालकाला दिली, याचा पूर्ण पुरावा मिळत नाही. उपलब्ध असलेले खरे रेकॉर्ड गोळा करा; मागील तारखेची पावती किंवा बनावट सही बनवण्याचा प्रयत्न टाळा. लेखी करार नसला तरीही प्रत्येक दावा संपुष्टात येत नाही, परंतु अटी आणि पेमेंट सिद्ध करण्याचा प्रश्न अधिक महत्त्वाचा ठरतो.
चावी सुपूर्द केल्याचा पुरावा आणि कपातीचा हिशोब कसा मागावा?
घर रिकामे करणे आणि घर रिकामे असल्याचे मालकाने स्वीकारणे या दोन वेगळ्या गोष्टी असू शकतात. घर सोडताना, संयुक्त तपासणी (joint inspection), चाव्यांची संख्या, मीटर रीडिंग आणि थकीत बिलांची यादी तयार करा. घरमालकाने पावती न दिल्यास, त्याच दिवशी ईमेल किंवा संदेशाद्वारे घर हस्तांतरणाची पुष्टी करा. वाद झाल्यास, तारीख, साक्षीदार आणि संवाद जपून ठेवा; पावतीवर स्वतःच्या मनाप्रमाणे काहीही लिहू नका.
प्रत्येक मागणी केलेल्या कपातीसाठी रक्कम, कालावधी, करारातील कलम आणि बिल/गणनेची मागणी करा. केवळ ‘घर खराब होते’ किंवा ‘संपूर्ण रंगकाम लागेल’ याला अंतिम हिशोब मानू नका. मात्र, प्रत्येक दुरुस्तीला आपोआप बेकायदेशीर मानू नका. कपातीच्या तपशीलवार तत्त्वांसाठी संबंधित लेख वाचा; येथे मुख्य लक्ष हिशोबानंतर शिल्लक राहिलेल्या रकमेच्या वसुलीवर आहे.
उदाहरणार्थ: ₹४०,००० जमा रकमेतून घरमालक ₹१५,००० कपातीचा दावा करत असेल, तर किमान ₹२५,००० च्या वाद नसलेल्या शिल्लक रकमेची परतफेड मागा आणि ₹१५,००० वरील लेखी आक्षेप वेगळा ठेवा. अंशतः परतावा घेताना, ‘पूर्ण आणि अंतिम समझोता’ (full-and-final discharge) यावर न वाचता सही करू नका. उर्वरित दावा कायम ठेवायचा असल्यास, तो लेखी स्वरूपात स्पष्ट करा; सही केलेल्या तडजोडीच्या अटी महत्त्वाच्या ठरतील.
मॉडेल टेनन्सी ॲक्ट संपूर्ण भारतासाठी लागू नाही
केंद्र सरकारचा मॉडेल टेनन्सी ॲक्ट, २०२१ हा राज्यांनी आणि केंद्रशासित प्रदेशांनी स्वीकारण्यासाठी एक आराखडा आहे. यामध्ये निवासी डिपॉझिट आणि परताव्याची तरतूद आहे, परंतु ते आपोआप सर्व मालमत्तांवर लागू होत नाही. लागू असलेले राज्य कायदा, त्यातील सुधारणा, भाडेकराराची श्रेणी आणि कराराची सुरुवात/व्याप्ती या गोष्टी प्रथम तपासा. तुमच्या मालमत्तेच्या राज्याच्या गृहनिर्माण/महसूल/भाडे विभागाच्या अधिकृत वेबसाइटवरून किंवा इंडिया कोड (India Code) वरून सध्याचा कायदा मिळवा. नोंदणी, शहरी भागातील व्याप्ती, वगळलेल्या मालमत्ता आणि कराराची तारीख यानुसार मंच बदलू शकतो. भाडे प्राधिकरण (Rent Authority) आणि भाडे न्यायालय (Rent Court) यांची नावे एक असली तरी त्यांची अधिकारक्षेत्रे सारखी नसतात. केवळ दुसऱ्या राज्याच्या व्हॉट्सॲप स्क्रीनशॉटवरून अर्ज करू नका.
‘१८% व्याज मिळेल’ हे निश्चित उत्तर का नाही?
जर करार किंवा लागू कायद्यानुसार तरतूद असेल, तर परतावा मिळण्यास विलंब झाल्यास व्याजाची मागणी केली जाऊ शकते. इंटरेस्ट ॲक्ट, १९७८ आणि खटल्यातील संबंधित तरतुदी तसेच न्यायालयाच्या विवेकाचा यावर परिणाम होऊ शकतो. प्रत्येक निवासी डिपॉझिटवर १८% व्याजाचा सार्वत्रिक कायदेशीर अधिकार नाही. करारामध्ये व्याजाचे आश्वासन असल्यास, त्यातील कलम, दर आणि देय तारीख दाखवा; अन्यथा कायदेशीररित्या अनुज्ञेय व्याजाची मागणी करा. नोटीसमध्ये केवळ दर लिहून देण्याने तो देय होत नाही. दर, कालावधी, गणना आणि कायदेशीर आधार स्वतंत्रपणे तयार करा. ‘₹३०,००० वर १८%’ असे लिहून रक्कम जोडण्यापूर्वी, तुमच्या भाडेकरारात हा दर समर्थित आहे की नाही, हे तपासा. मोठी कायदेशीर फी, नुकसान भरपाई आणि व्याज हे सर्व आपोआप मिळत नाहीत.
परताव्याची विनंती आणि औपचारिक नोटीसचा नमुना
सुरुवातीला शांतपणे लेखी विनंती करून संपूर्ण हिशोब मागणे अनेकदा व्यावहारिक ठरते. उत्तरासाठी दिलेला कालावधी करारातील देय तारीख किंवा वास्तविक परिस्थितीनुसार द्या. ‘१५ दिवस’ लिहिणे हा तुमच्या प्रतिसादासाठी निवडलेला कालावधी असू शकतो, प्रत्येक राज्याची कायदेशीर अंतिम मुदत नाही. नोटीस पाठवणे म्हणजे खटला दाखल करणे किंवा वसुली आदेश मिळवणे नव्हे.
१. परतावा आणि कपातींचा तपशीलवार हिशोब मागण्यासाठी पत्र
विषय: [मालमत्ता पत्ता] चे सिक्युरिटी डिपॉझिट – हिशोब आणि शिल्लक परतावा
नमस्कार [नाव],
मी ₹[डिपॉझिटची रक्कम] [दिनांक/पद्धत] द्वारे जमा केले होते. भाडेकरार [दिनांक] रोजी समाप्त झाला आणि घर रिकामे करून चाव्या [दिनांक] रोजी [हस्तांतरणाचे तपशील] नुसार सुपूर्द केल्या. संबंधित रेकॉर्ड सोबत जोडले आहेत.
कृपया ₹[मागणी केलेली रक्कम] च्या प्रस्तावित कपातींचा तपशीलवार ब्रेकअप, करारातील कलम आणि बिले/गणना पाठवावी. माझ्या हिशोबानुसार, मान्य देय रक्कम ₹[रक्कम] आहे आणि परताव्याची शिल्लक ₹[रक्कम] आहे; वादग्रस्त कपातींवर [तपशील] माझा आक्षेप आहे.
कृपया वाद नसलेली शिल्लक रक्कम [वाजवी तारीख] पर्यंत परत करावी आणि इतर विवादांवर लेखी उत्तर द्यावे. पेमेंटसाठी माझे सुरक्षित तपशील थेट उपलब्ध केले जाऊ शकतात.
आपला नम्र,
[नाव], संपर्क, दिनांक;
संबंधित संलग्नक:
२. औपचारिक मागणी: तुमच्या तथ्यांनुसार आणि कायद्यानुसार अनुकूलित करा
प्रति: [घरमालक/जबाबदार पक्षाचे नाव आणि पत्ता]
विषय: भाडेकरार [पत्ता/कराराची तारीख] चे थकीत सिक्युरिटी डिपॉझिट
महोदय/महोदया,
डिपॉझिट ₹[रक्कम] [पेमेंट तपशील] द्वारे दिले गेले होते. घर [दिनांक] रोजी सुपूर्द केले गेले. करारातील कलम [क्रमांक]/लागू तत्त्वानुसार, परतावा देय होण्याची स्थिती [तपशील] आहे. माझ्या पूर्वीच्या विनंत्या [दिनांक] असूनही ₹[रक्कम] थकीत आहे.
मान्य समायोजने: [तपशीलवार यादी]
वादग्रस्त शुल्क: [तपशीलवार आक्षेप आणि पुरावे]
कृपया ₹[निव्वळ दावा रक्कम] परत करावे आणि वादग्रस्त गणनेवर [वाजवी कालावधी] मध्ये उत्तर द्यावे. लागू करार/कायद्यावर आधारित अनुज्ञेय व्याज आणि इतर दिलासा मागण्याचा अधिकार मी राखून ठेवत आहे. [करारातील दराचा वास्तविक आधार असल्यास दर/दिनांक/गणना जोडा.]
उत्तर न मिळाल्यास, मी योग्य कायदेशीर वसुली/तडजोड उपायांचा विचार करेन. हे पत्र पोलीस अटक किंवा निश्चित न्यायालयीन आदेशाचा दावा करत नाही.
आपला,
[नाव], संपर्क, दिनांक
संलग्नक: करार, पेमेंट, हस्तांतरण, पूर्वीचा पत्रव्यवहार
हे एक सामान्य मागणी स्वरूप आहे, तुमच्या वकिलाच्या नावाने पाठवलेली कायदेशीर नोटीस नाही. वकिलाचे नाव, शिक्का किंवा सही बनवून लावू नका. औपचारिक नोटीसची भाषा, पक्ष आणि मंच कागदपत्रे दाखवून तपासून घ्या. ईमेलसोबत योग्य ट्रॅक करण्यायोग्य सेवा आणि वितरणाचे रेकॉर्ड ठेवा. संवेदनशील बँक/ओळखपत्र रेकॉर्ड सार्वजनिक गटांमध्ये टाकू नका.
भाडे प्राधिकरण, दिवाणी वसुली किंवा ग्राहक आयोग?
जिथे लागू राज्य भाडे कायदा सक्षम भाडे मंच (rent forum) प्रदान करतो, तिथे त्याचे अधिकारक्षेत्र आणि दावा प्रक्रिया तपासा. काही ठिकाणी भाडे न्यायालय (Rent Court) तर काही ठिकाणी सामान्य दिवाणी वसुलीचा (civil recovery) मार्ग असू शकतो. रक्कम, मालमत्तेचे स्थान, प्रतिवादी, करार आणि मुदत यानुसार अर्ज करण्याची पद्धत बदलते. भाडेकराराशी संबंधित प्रत्येक खाजगी पैशाचा दावा न्यायाधिकरण (tribunal) आपोआप ऐकत नाही. सामान्य निवासी भाडेकरू-घरमालक विवादांमध्ये ग्राहक स्थिती (consumer status) आणि सेवेतील त्रुटी (deficiency of service) आपोआप सिद्ध होत नाहीत. वेगळ्या भाडे प्लॅटफॉर्म, निवास व्यवस्थापन किंवा सशुल्क सेवा विवादांमध्ये मूल्यांकन वेगळे असू शकते. त्यामुळे प्रत्येक घरमालकाच्या डिपॉझिटसाठी ग्राहक आयोगाला सार्वत्रिक शॉर्टकट मानू नका.
प्रथम अधिकारक्षेत्र तपासा; पोर्टलवर खाते तयार केल्याने विवाद स्वीकारार्ह (maintainable) होत नाही. ग्राहक तक्रार खरोखरच स्वीकारार्ह असल्यास, आता अधिकृत ई-जागृती (e-Jagriti) प्लॅटफॉर्मवरील अर्ज/मदत मार्गदर्शिका पहा. ई-दाखिल (e-Daakhil) आणि इतर जुन्या प्रणाली १ जानेवारी २०२५ पासून यात समाविष्ट केल्या गेल्या आहेत. तक्रार, पक्ष, दिलासा, शपथपत्रे/पुरावे आणि लागू शुल्क यांची अद्ययावत चेकलिस्ट मिळवा. चुकीच्या मंचावर वेळ घालवणे म्हणजे स्वस्त वसुली नव्हे. दिवाणी मार्गात योग्य वसुली प्रक्रिया, कोर्ट फी आणि मुदत वकिलांकडून तपासून घ्या. सततच्या स्मरणपत्रांनी मुदत आपोआप रीसेट होत नाही. व्हॉट्सॲपवरील आश्वासन, पोचपावती किंवा अंशतः पेमेंटचा कायदेशीर परिणाम तथ्यांवर अवलंबून असेल. जुने डिपॉझिट असल्यास, नोटीस पाठवून आणि प्रतीक्षा करण्यापूर्वी अंतिम मुदतीबद्दल सल्ला घ्या.
कमी रकमेत तडजोड, मध्यस्थी आणि पोलिसांच्या मर्यादा
तुम्ही जिल्हा विधी सेवा प्राधिकरणाकडून (DLSA) खटलापूर्व तडजोड (pre-litigation settlement) किंवा लोक अदालत (Lok Adalat) किंवा उपलब्ध मध्यस्थी (mediation) पर्यायांबद्दल विचारू शकता. नियमित लोक अदालतीमध्ये तोडगा परस्पर समझोत्यावर आधारित असतो; हा घरमालकाला संमतीशिवाय प्रत्येक दाव्यामध्ये पैसे देण्याचा आदेश देणारा शॉर्टकट नाही. स्थायी लोक अदालताचे सार्वजनिक-उपयोगिता अधिकारक्षेत्र वेगळे आहे – त्याला सामान्य भाडेकराराच्या दाव्यांसाठी मंच मानू नका.
तडजोड झाल्यास, रक्कम, देय तारीख, पेमेंट पद्धत, कपाती, पावती आणि पूर्ण/अंतिम व्याप्ती स्पष्टपणे लिहा. हप्त्यांमध्ये (EMI) डिपॉझिट परतावा स्वीकारल्यास, चुकलेल्या पेमेंटवर पुढील पाऊल स्पष्ट ठेवा. ‘आत्ता ₹१०,००० घ्या’ यावर उर्वरित ₹२०,००० सोडण्याची अनपेक्षित भाषा असलेल्या कागदपत्रांवर सही करू नका. आश्वासित रक्कम आणि प्रत्यक्ष जमा झालेली रक्कम यात फरक ठेवा. सामान्यतः परत न मिळणारी रक्कम हा करार/वसुलीचा प्रश्न असेल. हिंसाचार, धमक्या, बेकायदेशीर अटक किंवा स्वतंत्रपणे समर्थित गुन्हेगारी वर्तन असल्यास, त्याची वस्तुनिष्ठ पोलीस तक्रार वेगळी आहे; केवळ पैसे काढण्यासाठी प्रत्येक विलंबाला फसवणूक (cheating) घोषित करू नका. डिपॉझिटच्या बदल्यात मालकाचे सामान उचलणे, कुलूप बदलणे किंवा मालमत्तेचे नुकसान करणे हा उपाय नाही.
निष्कर्ष आणि सल्ला
- प्रथम करार आणि प्रत्यक्ष शिल्लक रक्कम निश्चित करा.
- भाडे स्वतः थांबवून किंवा शेवटचा महिना डिपॉझिटमधून समायोजित मानून नवीन दायित्व निर्माण करू नका – त्यासाठी करार किंवा लेखी तडजोड तपासा.
- खर्च आणि रक्कम पाहून नोटीस, तडजोड आणि योग्य मंचात अर्ज करण्याचा निर्णय घ्या.
- कोणताही मसुदा परिणामाची हमी देत नाही; चांगला रेकॉर्ड तुमच्या दाव्याला समजून घेण्यास आणि सिद्ध करण्यास मदत करतो.
वारंवार विचारले जाणारे प्रश्न (FAQs)
काय घरमालक संपूर्ण डिपॉझिट रोखून ठेवू शकतो?
प्रत्येक प्रकरणात आपोआप नाही. लागू अटी/कायदे आणि नोंदवलेले देय/कपाती तपासा; संबंधित कपात मार्गदर्शिकेत अधिक तपशील आहे.
१८% व्याज मागितल्यास ते मिळेल का?
नाही. करार/कायदेशीर आधार आणि न्यायालयाचे मूल्यांकन महत्त्वाचे आहे. केवळ दर लिहून देण्याने हक्क मिळत नाही.
ग्राहक न्यायालयात थेट जावे का?
सामान्य भाडेकराराच्या विवादांची स्वीकारार्हता प्रथम तपासा. सेवा व्यवस्था आणि राज्य भाडे मंच यांचा परिणाम वेगळा असू शकतो.
कायदेशीर नोटीससाठी वकील आवश्यक आहे का?
तुम्ही तुमची मागणी पत्र पाठवू शकता. वकिलाची नोटीस आणि गुंतागुंतीच्या विवादांमध्ये व्यावसायिक पुनरावलोकन उपयुक्त आहे; कोणत्याही वकिलाची ओळख वापरू नका.
काय शेवटचे भाडे डिपॉझिटमधून वजा करू शकतो?
करार किंवा लेखी तडजोडीने पुष्टी करा. एकतर्फी समायोजनामुळे भाड्याच्या थकबाकीचा नवीन वाद निर्माण होऊ शकतो.