 Vista

தகவல் சரிபார்ப்பு: 11 நவம்பர் 2026.
P2P கிரிப்டோவால் வங்கிக் கணக்கு freeze ஆனதா? முதலில் எந்த வகை தடை, எந்தத் தொகை, எந்த புகார் அல்லது வங்கி பாதுகாப்புக் கட்டுப்பாடு என்பதை எழுத்தில் தெரிந்துகொள்ளுங்கள். NCRP அல்லது I4C நேரடியாக கணக்கை freeze அல்லது unfreeze செய்வதில்லை; சம்பந்தப்பட்ட காவல்துறை மற்றும் வங்கி விதிகள் முக்கியம்.
Crypto P2P பரிவர்த்தனைக்கு பிறகு கணக்கு முடங்குவது ஏன்?
P2P என்றால் ஒருவர் மற்றொருவருடன் நேரடியாக ஒரு டிஜிட்டல் சொத்து பரிமாற்றம் செய்வது. விற்பனையாளர் கிரிப்டோவை ஒப்படைத்த பிறகு வாங்குபவர் அல்லது வேறு நபரிடமிருந்து வங்கிக் கணக்கில் பணம் வரலாம். அந்தப் பணம் பின்னர் மோசடி குற்றச்சாட்டில் பதிவான தொகையுடன் தொடர்புபட்டதாக விசாரணை அமைப்புக்கு சந்தேகம் ஏற்பட்டால், சம்பந்தப்பட்ட வங்கி பரிவர்த்தனைக்குத் தடை, lien அல்லது debit freeze அறிவிக்கப்படலாம். ஆனால் கணக்கு முடங்கியது என்ற ஒன்றை வைத்து கணக்கு வைத்திருப்பவர் குற்றவாளி என்று முடிவு செய்யக்கூடாது. பணத்தின் மூலமும்,பரிவர்த்தனை தொடர், காவல்துறையின் உண்மையான உத்தரவும் தனித்தனியாக ஆய்வு செய்யப்பட வேண்டும்.
சில சமயம் சந்தேகமான தொகை சில வங்கிக் கணக்குகள் வழியாக வந்திருக்கலாம். வர்த்தகர்களுக்கிடையிலான அதே பரிமாற்றம் பல கட்டங்களில் சென்றிருந்தால் பின்னர் நிதி பெற்றவரும் விசாரணையில் தோன்றலாம். இதற்காக இணையத்தில் ‘Layer 1, Layer 2, Layer 3’ என்று பேசப்படுகிறது. இவை ஒவ்வொரு வழக்கிலும் ஒரே சட்டப்பூர்வ வரையறை கொண்ட பிரிவுகள் அல்ல. எந்த போலீஸ் அதிகாரி எந்த பரிவர்த்தனை பற்றி தகவல் கேட்டுள்ளார் என்பதே முக்கியம். எல்லா கிரிப்டோ வர்த்தகர்களின் கணக்கும் முடங்கும் என்று பயமுறுத்துவது தேவையற்றது.
Lien, debit freeze, முழுக் கணக்கு முடக்கம்—வேறுபாடு
Lien என்பது குறிப்பிட்ட தொகையை வங்கியில் ஒதுக்கி வைத்திருக்கும் கட்டுப்பாட்டைக் குறிக்கலாம். Debit freeze என்றால் கணக்கிலிருந்து பணம் செலுத்துவது அல்லது எடுப்பதில் தடைகள் ஏற்படலாம். சில உத்தரவுகளில் முழுக் கணக்கு நடவடிக்கைகளும் பாதிக்கப்படலாம். வங்கியின் மொபைல் திரையில் தோன்றும் ஒரு சொல் மட்டுமே தடை எந்த அளவுக்கு உள்ளது என்பதைச் சொல்லாது. எந்தத் தொகை, எந்த நாளிலிருந்து, எந்த பரிவர்த்தனைக்காக மற்றும் எந்த உத்தரவின் அடிப்படையில் தடை என்று எழுத்தில் கேளுங்கள்.
உதாரணமாக ₹50,000 இருப்புள்ள கணக்கில் ₹4,000 தொகை பற்றிய கேள்வி எழுந்தது என வைத்துக்கொள்வோம். அப்படியானால் மீதமுள்ள ₹46,000 உடனே எடுக்க முடியும் என்று இங்கிருந்து உறுதி அளிக்க முடியாது; பல்வேறு புகார்கள், வங்கியின் உள்நிலை பாதுகாப்புக் கட்டுப்பாடு, பிற நீதிமன்ற உத்தரவு போன்றவை இருக்கலாம். இருப்பினும் தொகை-குறிப்பிட்ட தடைதானா, தேவைக்கு மீறிய மொத்த முடக்கமா என்பதை மறுபரிசீலனை செய்ய எழுத்து மூலம் கேட்கலாம். வங்கிக் கிளை மட்டுமே காரணத்தைத் தெரிந்திருக்காது; எழுத்துப் பதிவு பெறுவது முக்கியம்.
காவல்துறை உத்தரவு, வங்கி பாதுகாப்புத் தடைகள் எப்படி வேறு?
வங்கிகள் மோசடி தடுப்பு அல்லது வாடிக்கையாளர் சரிபார்ப்பு காரணமாக சில கட்டுப்பாடுகளைச் செய்யலாம். மறுபுறம் மாநில காவல்துறை அல்லது சட்ட அமலாக்க அமைப்புகளின் விசாரணை சார்ந்த உத்தரவும் இருக்கலாம். இவை ஒரே விதமான செயல்முறை அல்ல. நிதி நிறுவன ஊழியர் ‘சைபர் கேஸ்’ என்றால், கட்டுப்பாடு எந்த அதிகாரத்திலிருந்து வந்தது என்பதைத் தெளிவுபடுத்தும் அளவுக்கான தகவல் மற்றும் புகாரின் உண்மையான குறிப்பு எண்ணை கோருங்கள். சில தகவல்கள் விசாரணை ரகசியம் காரணமாக வெளிப்படாமல் இருக்கலாம்; இல்லை என்பதற்காக நீங்களே ஒரு FIR எண்ணை உருவாக்காதீர்கள்.
மத்திய உள்துறை அமைச்சகத்தின் I4C வெளியிட்ட அதிகாரப்பூர்வ விளக்கத்தில் National Cybercrime Reporting Portal அல்லது I4C தாமாக வங்கிக் கணக்குகளை freeze/unfreeze செய்யாது என்று குறிப்பிடப்பட்டுள்ளது. தொடர்புடைய மாநில/யூனியன் பிரதேச சட்ட அமலாக்க அமைப்புகளும் வங்கி விதிகளும் முக்கியம். எனவே ‘I4C ஹெல்ப்லைனில் ஒரு OTP கொடுத்தால் நொடியில் திறக்கப்படும்’ என்ற சேவைகள் மோசடியாக இருக்கலாம். விசாரணை அதிகாரியின் அடையாளத்தை வங்கியின் அதிகாரப்பூர்வ தொடர்பால் உறுதி செய்யுங்கள்.
வங்கிக்குத் தர வேண்டிய கோரிக்கை: எந்த விவரங்கள்?
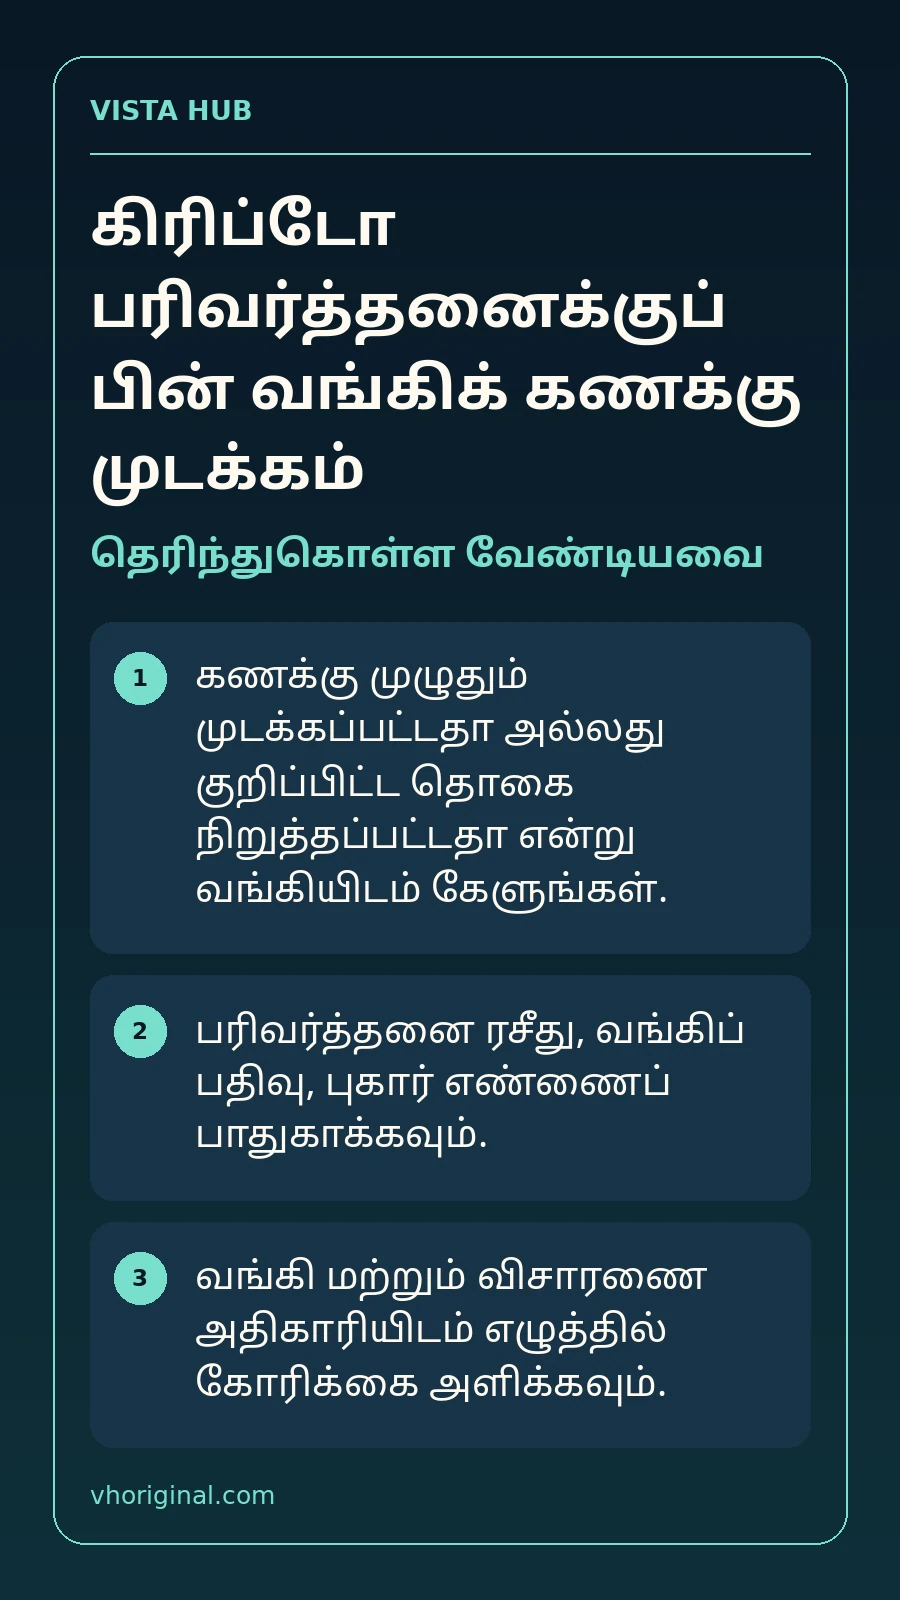
வங்கி கிளை மேலாளர் அல்லது உத்தியோகபூர்வ grievance channel-க்கு சுருக்கமான விண்ணப்பம் கொடுக்கலாம். கணக்கின் கடைசி நான்கு இலக்கங்கள், தடை தெரிந்த தேதி, வங்கியில் காணப்படும் கட்டுப்பாட்டு வகை, சந்தேகமான தொகை பற்றிய உங்கள் உண்மையான தகவல் ஆகியவற்றைச் சேருங்கள். ‘எனது கணக்கில் அமல்படுத்தப்பட்ட lien/debit freeze-ன் வகை, தடை செய்யப்பட்ட தொகை, அமலாக்க தேதி, சம்பந்தப்பட்ட transaction reference, வழங்கப்பட்ட அதிகாரம் மற்றும் சட்டப்படி தெரிவிக்கக்கூடிய புகார் விவரம் ஆகியவற்றை எழுத்தில் வழங்கவும்’ என்று கேட்கலாம். இது வங்கி கட்டாயமாக எல்லா விசாரணை ஆவணங்களையும் கொடுக்க வேண்டும் என்ற பொருளல்ல.
விண்ணப்பத்தின் வரவேற்புச் சீட்டு, கிளையின் பதில், மின்னஞ்சல் தேதி, புகார் எண் ஆகியவற்றைச் சேமிக்கவும். தனிப்பட்ட வங்கி எண் அல்லது முழு ஆதார் விவரத்தை சமூக வலைதளங்களில் போட வேண்டாம். தொகை-குறிப்பிட்ட தடை இருந்தால் சட்டப்படி அனுமதிக்கப்படக்கூடிய மற்ற பணத்தைப் பயன்படுத்தும் சாத்தியம் குறித்து வங்கியில் முறையாக கேட்டறியுங்கள். ஆனால் தடை மீறுவதற்காக வேறு நபர்களின் கணக்குகளுக்கு பணம் மாற்றும் செயலை ஊக்குவிக்க வேண்டாம்.
P2P வர்த்தகத்தில் பாதுகாக்க வேண்டிய உண்மையான ஆவணங்கள்
P2P தளத்தின் order ID, வர்த்தக தேதி, தளத்தில் காணப்படும் விலை மற்றும் அளவு, உண்மையில் கிடைத்த வங்கிப் பரிவர்த்தனை UTR, உங்கள் கணக்கு அறிக்கை, platform order history, வாடிக்கையாளர் ஆதரவு பதிவுகள் ஆகியவற்றை பாதுகாப்பாக வைத்துக் கொள்ளுங்கள். வர்த்தகம் செய்வதற்கு முன் எந்த கணக்கிலிருந்து பணம் வரவேண்டும் என்று தளம் காட்டியது மற்றும் உண்மையில் பணம் அனுப்பிய கணக்கு விவரம் பொருந்துகிறதா எனப் பதிவின் அடிப்படையில் விளக்கலாம். பல்வேறு மூன்றாம் நபர் கணக்குகளை அடையாளம் காண உங்களுக்கு சட்டப்படி கிடைக்காத தனிப்பட்ட தகவலை கள்ளமாக சேகரிக்காதீர்கள்.
கிரிப்டோ பரிவர்த்தனைக்கு on-chain transaction ID உள்ள இடத்தில் அதைத் துல்லியமாக கொடுக்கலாம். கணினி திரைப் படங்கள் மாற்றப்படாத அசலுடன் பொருந்த வேண்டும். வருமானம், வரி அல்லது பிற ஒழுங்குமுறை அம்சங்கள் இருப்பின் தனி ஆலோசனை தேவைப்படலாம்; ஒரு freeze புகார் அதனை தானாகத் தீர்க்காது. புகாரில் நீங்கள் செய்யாத வர்த்தகத்தை செய்ததாக ஒப்புக்கொள்ள வேண்டாம். அதேபோல் செய்த வர்த்தகத்தை மறைக்கும் போலி invoice தயாரிப்பதும் சட்ட அபாயம். விளக்கக் கடிதத்தை தேதி வாரியாகவும் குற்றம்சாட்டும் மொழி இன்றியும் எழுதுவது நல்லது.
விசாரணை அதிகாரியிடம் எப்படி தொடர்பு கொள்வது?
வங்கியிலிருந்து கிடைத்த அதிகாரபூர்வ referral அல்லது புகார் தொடர்பு விவரம் இருந்தால், சம்பந்தப்பட்ட விசாரணைப் பிரிவின் அடையாளத்தை சுயாதீனமாகச் சரிபாருங்கள். தெரியாத WhatsApp profile picture-ல் போலீஸ் சீருடை இருந்தாலே நம்ப வேண்டாம். தொடர்புடைய ஆவணங்கள், தடைத் தேதி மற்றும் வங்கியின் குறிப்பு எண்ணைக் கொண்டு உங்கள் நிலையை எளிய மொழியில் விளக்குங்கள். எந்த நிதி தொடர்பால் உங்கள் கணக்கு விசாரணையில் வந்தது என்பதை சட்டப்படி பகிர இயலும் அளவிலான தகவல் கேட்கலாம். காவல்துறை கேட்ட உண்மையான ஆவணங்களை பாதுகாப்பான உத்தியோகபூர்வ வழியில் மட்டும் அளிக்க வேண்டும்.
கணக்கு முழுவதும் முடங்கியதால் அன்றாட மருத்துவம், உணவு அல்லது ஊதியத் தேவைகள் பாதிக்கப்படுகின்றன என்றால் அந்த நிலையை உண்மையான ஆவணத்துடன் பதிவுசெய்யுங்கள். இருப்பினும் மனிதாபிமான காரணம் கூறினால் அனைத்து தடை உத்தரவுகளும் தானாக ரத்து செய்யப்படும் என்று வாக்குறுதி தர முடியாது. பல மாநில போலீஸ் பிரிவுகள் அல்லது பல liens இருந்தால் ஒரே பதிலால் எல்லாம் முடிவடையாது. சட்ட ஆலோசகர் மூலம் பொருத்தமான நீதிமன்றம் மற்றும் நடைமுறையைக் கேட்பது பாதுகாப்பானது.
2026-ல் வந்த புதிய Grievance Redressal Module என்ன?
இந்திய அரசின் Press Information Bureau 2026 ஜூலையில் வெளியிட்ட விளக்கங்களின்படி சைபர் மோசடிப் புகார்களில் பணத்தை உரிமையாளருக்குத் திருப்பித் தர உதவும் Money Restoration Module மற்றும் வங்கிக் கணக்குகளின் freezing, lien marking பற்றிய குறைகளைச் சமாளிக்கும் Grievance Redressal Module ஆகியவை ஏப்ரல் 2026 முதல் செயல்பாட்டில் உள்ளன. இது ஒரு நடைமுறை மேம்பாடு. ஆனால் ஒவ்வொரு குடிமகனும் ஒரு பொத்தானை அழுத்தியதும் எந்த வங்கிக் கணக்கும் உடனே திறந்துவிடும் என்று அந்த அறிவிப்பு சொல்லவில்லை.
அந்த மாட்யூலில் யாருக்கு நேரடி அணுகல் கிடைக்கும், உங்களுடைய புகாரில் எந்த விவரங்கள் தேவைப்படும், வங்கி அல்லது காவல்துறை வழியாக எவ்வாறு தொடர வேண்டும் என்பதைக் தற்போதைய அதிகாரப்பூர்வ வழிமுறைகளில் சரிபார்க்க வேண்டும். இணையத்தில் போலியான ‘account unfreeze government portal’ லிங்குகள் இருக்கலாம். சம்பந்தப்பட்ட போலீஸ் மற்றும் வங்கியின் அதிகாரப்பூர்வ பதில்கள் இருந்தால் அவற்றைச் சேமித்து grievance தொடருங்கள். புதிய அரசு வசதி என்ற செய்தி வந்ததாலே நீதிமன்ற ஆணை அல்லது விசாரணைச் செயல்முறை ஒழியவில்லை.
RBI புகார் மூலம் கணக்கைத் திறக்க முடியுமா?
வங்கியின் சேவைத் தவறு, சரியான பதில் தராதது அல்லது grievance கையாளும் குறைபாடு ஆகியவற்றுக்கு வங்கியின் நியமிக்கப்பட்ட புகார் அமைப்பை அணுகலாம். பொருத்தமான விதிகள் மற்றும் தகுதி இருக்கும் நிலைகளில் RBI CMS அல்லது ஒம்புட்ஸ்மன் நடைமுறையைப் பற்றி அறியலாம். ஆனால் காவல்துறை அல்லது நீதிமன்றத்தின் சட்டப்பூர்வ முடக்க உத்தரவை RBI புகார் கொடுத்ததாலே ரத்து செய்துவிடலாம் என்று கூறுவது தவறு. வங்கிச் சேவை தொடர்பான கேள்வியும் விசாரணை அதிகாரத்தின் உத்தரவும் இரு வேறு விஷயங்கள்.
வங்கி உத்தரவின் நகலைத் தர மறுத்தால் கிடைக்கக்கூடிய தகவல் ஏன் வழங்கப்படவில்லை என்பதை எழுத்தில் கேளுங்கள். சம்பந்தப்பட்ட அதிகாரியிடம் அனுப்பப்பட்ட விண்ணப்ப தேதி மற்றும் பதிலைச் சீராகப் பதிவு செய்யுங்கள். தவறான சட்டப்பூர்வ அதிகாரம் கொண்ட இடத்தில் தொடர்ச்சியாக ஒரே மனு அனுப்புவதற்குப் பதில் உங்கள் பிரச்சினை வங்கியால் தீர்க்கக்கூடியதா அல்லது விசாரணை சார்ந்ததா என்பதை வகைப்படுத்துங்கள். தேவைப்பட்டால் சட்ட சேவை ஆணையம் அல்லது நிதி-சைபர் வழக்கில் அனுபவமுள்ள வழக்கறிஞரிடம் ஆவணங்களுடன் பேசுங்கள்.
மோசடி நபர்களிடமிருந்து கணக்கை எப்படிப் பாதுகாப்பது?
‘பணம் செலுத்துங்கள், போலீஸ் NOC வாங்கித் தருகிறோம்’ என்று கூறும் அறிமுகமில்லாத நபரிடம் நிதியைக் கொடுக்க வேண்டாம். ‘வங்கியிலிருந்து பேசுகிறோம்’ என்று OTP, card CVV, UPI PIN கேட்டாலும் பகிர வேண்டாம். P2P தளத்தில் ஒருவரின் பெயர் மற்றும் வங்கியில் பணம் அனுப்பியவரின் பெயர் பொருந்தவில்லையெனில் அது பின்னர் சிக்கலுக்குக் காரணமாக இருக்கலாம்; பதற்றத்தில் பதிவு மாற்றாமல் பாதுகாப்பாக வைத்திருங்கள். தனிப்பட்ட ஆவணங்களைச் சட்டப்படி தேவைப்படாதவர்களுக்கு அளித்தால் மற்றொரு மோசடி ஏற்படலாம்.
நீங்களே உண்மையான சைபர் மோசடியின் பாதிக்கப்பட்டவராக இருந்தால் இந்தியாவின் அதிகாரப்பூர்வ cybercrime.gov.in தளத்தைப் பயன்படுத்துவதும், அவசர நிதி மோசடிக்கு 1930 வழியை அறிந்திருப்பதும் உதவும். ஆனால் புகார் பதிவு, காவல் விசாரணை, lien நீக்கம், வங்கிப் பணம் திரும்புதல் ஆகியவை தனித்தனி நிகழ்வுகள். இதை மனதில் வைத்துக் கொண்டு ஆதாரங்களைச் சேமியுங்கள். உண்மையான தகவல், பாதுகாப்பான தொடர்பு மற்றும் சரியான அதிகாரத்திடம் தொடர்ந்து கேள்வி கேட்பதே திடமான வழி.
FAQ — அடிக்கடி கேட்கப்படும் கேள்விகள்
P2P பணம் வந்ததால் மட்டும் நான் குற்றவாளியா?
இல்லை. தடை இருப்பது குற்றம் நிரூபிக்கப்பட்டதற்கு சமமல்ல; பணப்பாதை மற்றும் உண்மையான வழக்கு ஆவணங்கள் முக்கியம்.
Lien மற்றும் full freeze ஒரே மாதிரியா?
இல்லை. குறிப்பிட்ட தொகை மீதான lien மற்றும் கணக்கு debit கட்டுப்பாடு வேறுபடலாம்; வங்கியிடமிருந்து தெளிவான விவரம் கேளுங்கள்.
I4C கணக்கை நேரடியாகத் திறக்குமா?
அதிகாரப்பூர்வ விளக்கம் படி I4C/NCRP தாமாக lien அல்லது freeze/unfreeze செய்யாது.
2026 grievance module-ல் உடனே கணக்கு திறக்குமா?
அந்த வசதி ஏப்ரல் 2026 முதல் செயல்படுகிறது; புகார் அல்லது தடை நீக்கத்திற்குத் தனி ஆய்வும் நடைமுறையும் தேவைப்படலாம்.
காவல்துறைக்கு எந்த ஆவணங்களைத் தர வேண்டும்?
உண்மையான P2P order, UTR, bank statement, dates, platform support correspondence, தேவையான சட்டப்படி கிடைத்த தகவல்கள் உதவும்.
RBI புகார் கொடுத்தால் police freeze ரத்தாகுமா?
இல்லை. வங்கிச் சேவை புகாரும் காவல்/நீதிமன்ற உத்தரவும் தனி சட்ட வழிமுறைகள்.
அதிகாரப்பூர்வ ஆதாரங்கள் மற்றும் கவனிக்க வேண்டியது
- Ministry of Home Affairs: NCRP/I4C lien and freeze disclaimer
- PIB 2026: freezing/lien Grievance Redressal Module
- National Cyber Crime Reporting Portal
- RBI Complaint Management System
சட்ட/நிதிக் குறிப்பு: இது பொதுத் தகவல் மட்டுமே. எந்த வழக்கிலும் நீதிமன்றம், வங்கியின் ஒழுங்குமுறை அல்லது காவல்துறை உத்தரவை எப்படிச் சவால் செய்வது என்பதற்கு தனிப்பட்ட வழக்கறிஞர் ஆலோசனை தேவை. தடை மீற உதவும் தவறான வழிமுறைகளைப் பயன்படுத்த வேண்டாம்.









Share Your Opinion
Comments are closed on this post.