ਪਰਸਨਲ ਲੋਨ ਨਾ ਭਰਨ ‘ਤੇ ਪੁਲਿਸ ਗ੍ਰਿਫ਼ਤਾਰ ਕਰ ਸਕਦੀ ਹੈ? ਜਾਣੋ ਤੁਹਾਡੇ ਅਧਿਕਾਰ
ਅੱਜ ਦੇ ਸਮੇਂ ਵਿੱਚ, ਪਰਸਨਲ ਲੋਨ (Personal Loan) ਲੈਣਾ ਬਹੁਤ ਆਮ ਹੋ ਗਿਆ ਹੈ। ਲੋਕ ਆਪਣੀਆਂ ਜ਼ਰੂਰਤਾਂ ਪੂਰੀਆਂ ਕਰਨ ਲਈ ਇਸ ਸਹਾਰੇ ‘ਤੇ ਨਿਰਭਰ ਕਰਦੇ ਹਨ। ਪਰ ਕਈ ਵਾਰ ਅਜਿਹੀ ਸਥਿਤੀ ਆ ਜਾਂਦੀ ਹੈ ਕਿ EMI (Equated Monthly Installment) ਭਰਨਾ ਮੁਸ਼ਕਲ ਹੋ ਜਾਂਦਾ ਹੈ। ਅਜਿਹੇ ਵਿੱਚ ਲੋਕਾਂ ਦੇ ਮਨ ਵਿੱਚ ਸਭ ਤੋਂ ਵੱਡਾ ਸਵਾਲ ਹੁੰਦਾ ਹੈ ਕਿ ਕੀ ਪਰਸਨਲ ਲੋਨ ਨਾ ਭਰਨ ‘ਤੇ ਪੁਲਿਸ ਗ੍ਰਿਫ਼ਤਾਰ ਕਰ ਸਕਦੀ ਹੈ? ਇਸ ਲੇਖ ਵਿੱਚ, ਅਸੀਂ ਇਸ ਸਵਾਲ ਦਾ ਜਵਾਬ ਦੇਵਾਂਗੇ ਅਤੇ ਲੋਨ ਡਿਫਾਲਟ (Loan Default) ਨਾਲ ਸਬੰਧਤ ਤੁਹਾਡੇ ਕਾਨੂੰਨੀ ਅਧਿਕਾਰਾਂ ਬਾਰੇ ਦੱਸਾਂਗੇ।
ਕੀ EMI ਨਾ ਦੇਣ ‘ਤੇ ਪੁਲਿਸ ਗ੍ਰਿਫ਼ਤਾਰ ਕਰ ਸਕਦੀ ਹੈ?
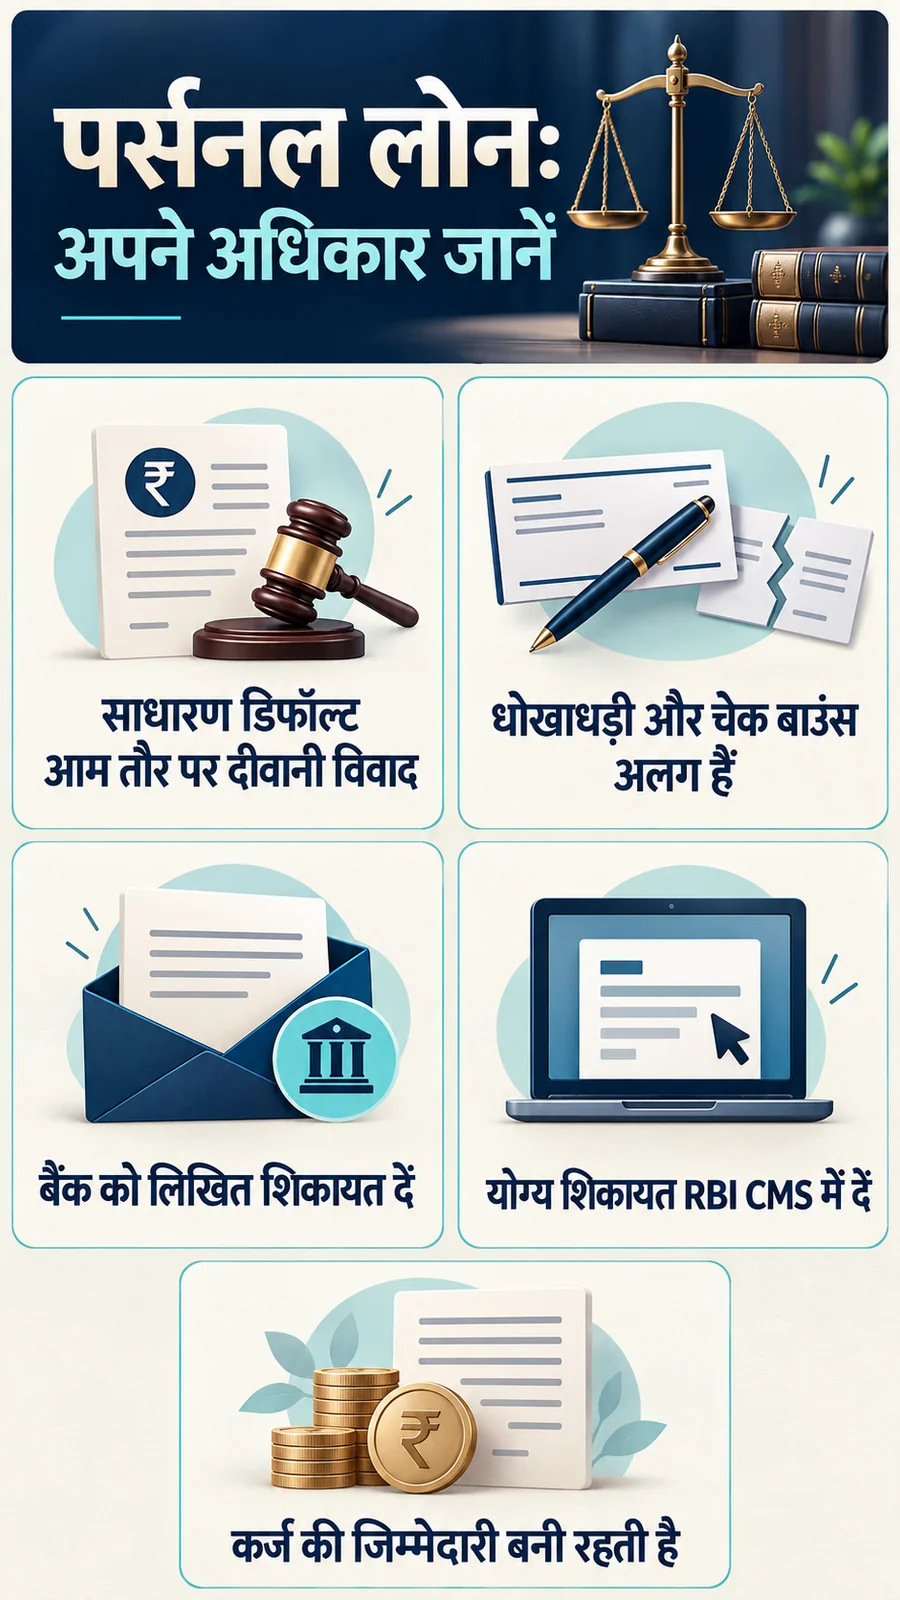
ਸਾਧਾਰਨ ਤੌਰ ‘ਤੇ, ਪਰਸਨਲ ਲੋਨ ਦੀ EMI ਨਾ ਭਰਨਾ ਇੱਕ ਦੀਵਾਨੀ (Civil) ਮਾਮਲਾ ਹੁੰਦਾ ਹੈ, ਅਪਰਾਧਿਕ (Criminal) ਨਹੀਂ। ਇਸਦਾ ਮਤਲਬ ਹੈ ਕਿ ਬੈਂਕ ਜਾਂ ਵਿੱਤੀ ਸੰਸਥਾ ਸਿਰਫ਼ ਪੈਸੇ ਦੀ ਵਸੂਲੀ ਲਈ ਕਾਨੂੰਨੀ ਕਾਰਵਾਈ ਕਰ ਸਕਦੀ ਹੈ, ਜਿਵੇਂ ਕਿ ਸਿਵਲ ਸੂਟ ਦਾਇਰ ਕਰਨਾ। ਸਿਰਫ਼ EMI ਡਿਫਾਲਟ ਹੋਣ ਕਾਰਨ ਰਿਕਵਰੀ ਏਜੰਟ (Recovery Agent) ਤੁਹਾਨੂੰ ਗ੍ਰਿਫ਼ਤਾਰ ਨਹੀਂ ਕਰਵਾ ਸਕਦਾ।
ਹਾਲਾਂਕਿ, ਇਹ ਸਮਝਣਾ ਮਹੱਤਵਪੂਰਨ ਹੈ ਕਿ ਲੋਨ ਡਿਫਾਲਟ ਦੇ ਕੁਝ ਪਹਿਲੂ ਅਪਰਾਧਿਕ ਹੋ ਸਕਦੇ ਹਨ। ਜੇਕਰ ਲੋਨ ਲੈਂਦੇ ਸਮੇਂ ਕੋਈ ਧੋਖਾਧੜੀ (Fraud) ਕੀਤੀ ਗਈ ਹੋਵੇ, ਜਾਅਲੀ ਦਸਤਾਵੇਜ਼ (Fake Documents) ਵਰਤੇ ਗਏ ਹੋਣ, ਚੈੱਕ ਬਾਊਂਸ (Cheque Bounce) ਹੋਇਆ ਹੋਵੇ, ਜਾਂ ਅਦਾਲਤੀ ਹੁਕਮਾਂ ਦੀ ਉਲੰਘਣਾ ਕੀਤੀ ਗਈ ਹੋਵੇ, ਤਾਂ ਇਹ ਮਾਮਲਾ ਅਪਰਾਧਿਕ ਹੋ ਸਕਦਾ ਹੈ ਅਤੇ ਪੁਲਿਸ ਕਾਰਵਾਈ ਹੋ ਸਕਦੀ ਹੈ।
ਡਿਫਾਲਟ ਅਤੇ ਧੋਖਾਧੜੀ ਵਿੱਚ ਅੰਤਰ
ਕਈ ਵਾਰ ਲੋਨ ਲੈਣ ਤੋਂ ਬਾਅਦ ਨੌਕਰੀ ਚਲੇ ਜਾਣ ਜਾਂ ਆਰਥਿਕ ਤੰਗੀ ਕਾਰਨ EMI ਭਰਨਾ ਮੁਸ਼ਕਲ ਹੋ ਜਾਂਦਾ ਹੈ। ਇਸਨੂੰ ਧੋਖਾਧੜੀ ਨਹੀਂ ਮੰਨਿਆ ਜਾਂਦਾ। ਭਾਰਤੀ ਨਿਆਂ ਸੰਹਿਤਾ (BNS) ਦੀ ਧਾਰਾ 318 ਦੇ ਤਹਿਤ, ਧੋਖਾਧੜੀ ਸਾਬਤ ਕਰਨ ਲਈ ਇਹ ਸਾਬਤ ਕਰਨਾ ਪੈਂਦਾ ਹੈ ਕਿ ਲੋਨ ਲੈਣ ਵਾਲੇ ਦਾ ਇਰਾਦਾ ਸ਼ੁਰੂ ਤੋਂ ਹੀ ਪੈਸੇ ਵਾਪਸ ਨਾ ਕਰਨ ਦਾ ਸੀ।
ਜੇਕਰ ਤੁਸੀਂ ਲੋਨ ਲੈਣ ਲਈ ਗਲਤ ਪਛਾਣ, ਜਾਅਲੀ ਆਮਦਨ ਸਰਟੀਫਿਕੇਟ ਜਾਂ ਹੋਰ ਝੂਠੇ ਦਸਤਾਵੇਜ਼ ਦਿੱਤੇ ਹਨ, ਤਾਂ ਇਹ ਗੰਭੀਰ ਅਪਰਾਧਿਕ ਮਾਮਲਾ ਬਣ ਸਕਦਾ ਹੈ। ਅਜਿਹੀ ਸਥਿਤੀ ਵਿੱਚ, ਪੁਲਿਸ ਜਾਂ ਅਦਾਲਤ ਕਾਰਵਾਈ ਕਰ ਸਕਦੀ ਹੈ।
ਚੈੱਕ ਅਤੇ ਇਲੈਕਟ੍ਰੋਨਿਕ ਮੈਂਡੇਟ ‘ਤੇ ਵਿਸ਼ੇਸ਼ ਧਿਆਨ
ਜੇਕਰ ਤੁਸੀਂ EMI ਭਰਨ ਲਈ ਚੈੱਕ ਦਿੱਤਾ ਹੈ ਅਤੇ ਉਹ ਬਾਊਂਸ ਹੋ ਜਾਂਦਾ ਹੈ, ਤਾਂ ਨੈਗੋਸ਼ੀਏਬਲ ਇੰਸਟਰੂਮੈਂਟਸ ਐਕਟ (NI Act) ਦੀ ਧਾਰਾ 138 ਦੇ ਤਹਿਤ ਕਾਰਵਾਈ ਹੋ ਸਕਦੀ ਹੈ। ਇਸਦੇ ਲਈ ਇੱਕ ਵੱਖਰੀ ਨੋਟਿਸ ਅਤੇ ਸ਼ਿਕਾਇਤ ਪ੍ਰਕਿਰਿਆ ਹੈ। ਇਸੇ ਤਰ੍ਹਾਂ, ਇਲੈਕਟ੍ਰੋਨਿਕ ਪੇਮੈਂਟ ਮੈਂਡੇਟ (Electronic Payment Mandate) ਦੇ ਫੇਲ੍ਹ ਹੋਣ ‘ਤੇ ਵੀ ਕਾਨੂੰਨੀ ਕਾਰਵਾਈ ਹੋ ਸਕਦੀ ਹੈ, ਹਾਲਾਂਕਿ ਇਸਦਾ ਮੁਲਾਂਕਣ ਤੱਥਾਂ ਅਤੇ ਲਾਗੂ ਕਾਨੂੰਨਾਂ ਦੇ ਆਧਾਰ ‘ਤੇ ਕੀਤਾ ਜਾਂਦਾ ਹੈ।
ਬੈਂਕ ਵਸੂਲੀ ਕਿਵੇਂ ਕਰ ਸਕਦਾ ਹੈ?
ਜੇਕਰ ਤੁਸੀਂ ਲੋਨ ਡਿਫਾਲਟ ਕਰਦੇ ਹੋ, ਤਾਂ ਬੈਂਕ ਵੱਖ-ਵੱਖ ਤਰੀਕਿਆਂ ਨਾਲ ਵਸੂਲੀ ਕਰ ਸਕਦਾ ਹੈ:
- ਸਿਵਲ ਸੂਟ (Civil Suit): ਬੈਂਕ ਤੁਹਾਡੇ ਖਿਲਾਫ ਅਦਾਲਤ ਵਿੱਚ ਮੁਕੱਦਮਾ ਦਾਇਰ ਕਰ ਸਕਦਾ ਹੈ।
- ਆਰਬਿਟਰੇਸ਼ਨ (Arbitration): ਜੇਕਰ ਲੋਨ ਸਮਝੌਤੇ ਵਿੱਚ ਆਰਬਿਟਰੇਸ਼ਨ ਕਲੌਜ਼ ਹੈ, ਤਾਂ ਬੈਂਕ ਆਰਬਿਟਰੇਸ਼ਨ ਰਾਹੀਂ ਵਸੂਲੀ ਕਰ ਸਕਦਾ ਹੈ।
- ਐਗਜ਼ੀਕਿਊਸ਼ਨ (Execution): ਜੇਕਰ ਅਦਾਲਤ ਦਾ ਕੋਈ ਫੈਸਲਾ (Decree) ਆਉਂਦਾ ਹੈ, ਤਾਂ ਉਸਦੇ ਤਹਿਤ ਤੁਹਾਡੀ ਜਾਇਦਾਦ ਜ਼ਬਤ ਕੀਤੀ ਜਾ ਸਕਦੀ ਹੈ।
ਇਹ ਯਾਦ ਰੱਖਣਾ ਮਹੱਤਵਪੂਰਨ ਹੈ ਕਿ ‘ਅਨਸਿਕਿਓਰਡ ਲੋਨ’ (Unsecured Loan) ਦਾ ਮਤਲਬ ਇਹ ਨਹੀਂ ਹੈ ਕਿ ਇਸਦੀ ਵਸੂਲੀ ਨਹੀਂ ਹੋ ਸਕਦੀ। ਬੈਂਕ ਕਾਨੂੰਨੀ ਪ੍ਰਕਿਰਿਆ ਰਾਹੀਂ ਵਸੂਲੀ ਕਰ ਸਕਦਾ ਹੈ।
ਦੀਵਾਨੀ ਕਾਰਵਾਈ ਵਿੱਚ ਵੀ ਜੇਲ੍ਹ ਦਾ ਪ੍ਰਬੰਧ
ਸਿਵਲ ਪ੍ਰੋਸੀਡਿੰਗਜ਼ (Civil Proceedings) ਵਿੱਚ ਵੀ ਕੁਝ ਖਾਸ ਹਾਲਾਤਾਂ ਵਿੱਚ ਗ੍ਰਿਫ਼ਤਾਰੀ ਜਾਂ ਨਜ਼ਰਬੰਦੀ (Detention) ਦਾ ਪ੍ਰਬੰਧ ਹੋ ਸਕਦਾ ਹੈ। ਸਿਵਲ ਪ੍ਰੋਸੀਜਰ ਕੋਡ (CPC) ਦੀ ਧਾਰਾ 51 ਦੇ ਤਹਿਤ, ਜੇਕਰ ਅਦਾਲਤ ਨੂੰ ਲੱਗਦਾ ਹੈ ਕਿ ਕਰਜ਼ਦਾਰ ਨੇ ਜਾਣਬੁੱਝ ਕੇ ਭੁਗਤਾਨ ਕਰਨ ਤੋਂ ਇਨਕਾਰ ਕੀਤਾ ਹੈ ਜਾਂ ਉਸ ਕੋਲ ਪੈਸੇ ਹੋਣ ਦੇ ਬਾਵਜੂਦ ਭੁਗਤਾਨ ਨਹੀਂ ਕਰ ਰਿਹਾ, ਤਾਂ ਅਦਾਲਤ ਉਸਨੂੰ ਨਜ਼ਰਬੰਦ ਕਰਨ ਦਾ ਹੁਕਮ ਦੇ ਸਕਦੀ ਹੈ। ਹਾਲਾਂਕਿ, ਇਸਦੇ ਲਈ ਅਦਾਲਤ ਨੂੰ ਸੰਤੁਸ਼ਟ ਹੋਣਾ ਪੈਂਦਾ ਹੈ ਅਤੇ ਕਰਜ਼ਦਾਰ ਨੂੰ ਆਪਣਾ ਪੱਖ ਰੱਖਣ ਦਾ ਮੌਕਾ ਦਿੱਤਾ ਜਾਂਦਾ ਹੈ।
ਰਿਕਵਰੀ ਏਜੰਟ ਦੀਆਂ ਸੀਮਾਵਾਂ
ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ (RBI) ਨੇ ਰਿਕਵਰੀ ਏਜੰਟਾਂ ਦੇ ਵਿਵਹਾਰ ਨੂੰ ਲੈ ਕੇ ਸਖ਼ਤ ਨਿਯਮ ਬਣਾਏ ਹਨ। ਰਿਕਵਰੀ ਏਜੰਟ ਕਿਸੇ ਵੀ ਤਰ੍ਹਾਂ ਦੀ ਧਮਕੀ, ਜਨਤਕ ਬੇਇੱਜ਼ਤੀ, ਪਰਿਵਾਰ ਦੀ ਪ੍ਰਾਈਵੇਸੀ ਵਿੱਚ ਦਖਲਅੰਦਾਜ਼ੀ, ਭ੍ਰਾਮਕ ਦਾਅਵੇ ਜਾਂ ਅਨੋਖੇ ਕਾਲ ਨਹੀਂ ਕਰ ਸਕਦੇ।
ਉਹ ਸਵੇਰੇ 8 ਵਜੇ ਤੋਂ ਪਹਿਲਾਂ ਅਤੇ ਸ਼ਾਮ 7 ਵਜੇ ਤੋਂ ਬਾਅਦ ਫੋਨ ਨਹੀਂ ਕਰ ਸਕਦੇ। ਜੇਕਰ ਕੋਈ ਏਜੰਟ ਇਨ੍ਹਾਂ ਨਿਯਮਾਂ ਦੀ ਉਲੰਘਣਾ ਕਰਦਾ ਹੈ, ਤਾਂ ਤੁਸੀਂ ਬੈਂਕ ਜਾਂ RBI ਕੋਲ ਸ਼ਿਕਾਇਤ ਕਰ ਸਕਦੇ ਹੋ। ਏਜੰਟ ਨੂੰ ਤੁਹਾਡੀ ਜਾਇਦਾਦ ਜ਼ਬਤ ਕਰਨ ਦਾ ਕੋਈ ਅਧਿਕਾਰ ਨਹੀਂ ਹੈ।
ਬੈਂਕ ਨੂੰ ਪਹਿਲਾਂ ਲਿਖਤੀ ਸ਼ਿਕਾਇਤ ਕਰੋ
ਜੇਕਰ ਤੁਹਾਨੂੰ ਰਿਕਵਰੀ ਏਜੰਟ ਤੋਂ ਪਰੇਸ਼ਾਨੀ ਹੋ ਰਹੀ ਹੈ ਜਾਂ ਤੁਹਾਨੂੰ ਲੱਗਦਾ ਹੈ ਕਿ ਬੈਂਕ ਵੱਲੋਂ ਗਲਤ ਚਾਰਜ ਲਗਾਏ ਗਏ ਹਨ, ਤਾਂ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਬੈਂਕ ਦੇ ਗ੍ਰੀਵੈਂਸ ਰਿਡਰੈਸਲ ਅਫਸਰ (Grievance Redressal Officer) ਨੂੰ ਲਿਖਤੀ ਸ਼ਿਕਾਇਤ ਕਰੋ। ਆਪਣੀ ਸ਼ਿਕਾਇਤ ਵਿੱਚ ਲੋਨ ਅਕਾਊਂਟ ਨੰਬਰ, ਘਟਨਾ ਦਾ ਪੂਰਾ ਵੇਰਵਾ, ਸਬੂਤ (ਜਿਵੇਂ ਕਿ ਮੈਸੇਜ, ਕਾਲ ਰਿਕਾਰਡਿੰਗ) ਅਤੇ ਤੁਸੀਂ ਕੀ ਰਾਹਤ ਚਾਹੁੰਦੇ ਹੋ, ਇਹ ਸਭ ਸਪੱਸ਼ਟ ਤੌਰ ‘ਤੇ ਲਿਖੋ।
RBI ਓਮਬਡਸਮੈਨ ਸਕੀਮ
ਜੇਕਰ ਬੈਂਕ 30 ਦਿਨਾਂ ਦੇ ਅੰਦਰ ਤੁਹਾਡੀ ਸ਼ਿਕਾਇਤ ਦਾ ਜਵਾਬ ਨਹੀਂ ਦਿੰਦਾ, ਜਾਂ ਦਿੱਤੇ ਗਏ ਜਵਾਬ ਤੋਂ ਤੁਸੀਂ ਸੰਤੁਸ਼ਟ ਨਹੀਂ ਹੋ, ਤਾਂ ਤੁਸੀਂ RBI ਦੀ ਇੰਟੀਗ੍ਰੇਟਿਡ ਓਮਬਡਸਮੈਨ ਸਕੀਮ (Integrated Ombudsman Scheme) ਦੇ ਤਹਿਤ RBI ਕੋਲ ਸ਼ਿਕਾਇਤ ਦਰਜ ਕਰ ਸਕਦੇ ਹੋ। ਇਹ ਪ੍ਰਕਿਰਿਆ ਮੁਫਤ ਹੈ।
RBI ਓਮਬਡਸਮੈਨ ਸਕੀਮ ਕੀ ਗਾਰੰਟੀ ਨਹੀਂ ਦਿੰਦੀ?
- ਲੋਨ ਮਾਫ਼ੀ (Loan Waiver)
- ਕਿਸੇ ਖਾਸ ਸੈਟਲਮੈਂਟ ਪ੍ਰਤੀਸ਼ਤ ਦੀ ਗਾਰੰਟੀ
- ਨਵਾਂ ਕ੍ਰੈਡਿਟ ਮਿਲਣ ਦੀ ਗਾਰੰਟੀ
ਇਹ ਸਕੀਮ ਮੁੱਖ ਤੌਰ ‘ਤੇ ਬੈਂਕਾਂ ਦੁਆਰਾ ਸੇਵਾ ਵਿੱਚ ਕਮੀ (Service Deficiency) ਨੂੰ ਦੂਰ ਕਰਨ ਲਈ ਹੈ।
ਰੀਸਟਰਕਚਰਿੰਗ ਜਾਂ ਸੈਟਲਮੈਂਟ ਕਿਵੇਂ ਮੰਗੋ?
ਜੇਕਰ ਤੁਹਾਡੀ ਆਰਥਿਕ ਸਥਿਤੀ ਬਦਲ ਗਈ ਹੈ, ਤਾਂ ਤੁਸੀਂ ਬੈਂਕ ਤੋਂ ਲੋਨ ਦੀ ਰੀਸਟਰਕਚਰਿੰਗ (Loan Restructuring) ਜਾਂ ਸੈਟਲਮੈਂਟ (Settlement) ਦੀ ਮੰਗ ਕਰ ਸਕਦੇ ਹੋ। ਇਸਦੇ ਲਈ, ਬੈਂਕ ਨੂੰ ਆਪਣੀ ਆਰਥਿਕ ਸਥਿਤੀ ਦਾ ਸਹੀ ਵੇਰਵਾ ਦਿਓ ਅਤੇ ਇੱਕ ਯਥਾਰਥਵਾਦੀ ਭੁਗਤਾਨ ਪ੍ਰਸਤਾਵ (Realistic Payment Proposal) ਪੇਸ਼ ਕਰੋ। ਤੁਸੀਂ ਟੈਨਿਓਰ ਵਧਾਉਣ, EMI ਘਟਾਉਣ ਜਾਂ ਇੱਕਮੁਸ਼ਤ ਭੁਗਤਾਨ ‘ਤੇ ਛੋਟ ਮੰਗ ਸਕਦੇ ਹੋ।
ਸੈਟਲਮੈਂਟ ਕਰਦੇ ਸਮੇਂ, ਸਾਰੀਆਂ ਸ਼ਰਤਾਂ ਨੂੰ ਲਿਖਤੀ ਰੂਪ ਵਿੱਚ ਪ੍ਰਾਪਤ ਕਰਨਾ ਬਹੁਤ ਜ਼ਰੂਰੀ ਹੈ, ਜਿਸ ਵਿੱਚ ਖਾਤੇ ਦਾ ਨਿਪਟਾਰਾ, ਬਕਾਇਆ ਰਕਮ, ਅਤੇ ਭਵਿੱਖ ਦੇ ਕ੍ਰੈਡਿਟ ਰਿਪੋਰਟਿੰਗ ‘ਤੇ ਪੈਣ ਵਾਲੇ ਪ੍ਰਭਾਵ ਸ਼ਾਮਲ ਹੋਣ।
ਅਕਸਰ ਪੁੱਛੇ ਜਾਣ ਵਾਲੇ ਸਵਾਲ (FAQs)
ਸਵਾਲ 1: ਕੀ ਤਿੰਨ EMI ਨਾ ਭਰਨ ‘ਤੇ ਰਿਕਵਰੀ ਏਜੰਟ ਗ੍ਰਿਫ਼ਤਾਰ ਕਰਵਾ ਸਕਦਾ ਹੈ?
ਜਵਾਬ: ਨਹੀਂ, ਰਿਕਵਰੀ ਏਜੰਟ ਨੂੰ ਗ੍ਰਿਫ਼ਤਾਰੀ ਕਰਵਾਉਣ ਦੀ ਕੋਈ ਸ਼ਕਤੀ ਨਹੀਂ ਹੈ। ਗ੍ਰਿਫ਼ਤਾਰੀ ਸਿਰਫ਼ ਅਦਾਲਤੀ ਹੁਕਮਾਂ ‘ਤੇ ਹੀ ਹੋ ਸਕਦੀ ਹੈ, ਜਿਸਦਾ ਆਧਾਰ ਅਪਰਾਧਿਕ ਮਾਮਲਾ ਹੋਵੇਗਾ।
ਸਵਾਲ 2: ਕੀ ਪਰਿਵਾਰਕ ਮੈਂਬਰ ਵੀ ਲੋਨ ਲਈ ਜ਼ਿੰਮੇਵਾਰ ਹੁੰਦੇ ਹਨ?
ਜਵਾਬ: ਸਿਰਫ਼ ਰਿਸ਼ਤੇਦਾਰੀ ਹੋਣ ਨਾਲ ਕੋਈ ਕਰਜ਼ਦਾਰ ਨਹੀਂ ਬਣ ਜਾਂਦਾ। ਹਾਲਾਂਕਿ, ਜੇਕਰ ਉਹ ਸਹਿ-ਉਧਾਰੀ (Co-borrower), ਗਾਰੰਟਰ (Guarantor) ਹਨ, ਜਾਂ ਉਨ੍ਹਾਂ ਨੇ ਕਾਨੂੰਨੀ ਤੌਰ ‘ਤੇ ਜ਼ਿੰਮੇਵਾਰੀ ਲਈ ਹੈ, ਤਾਂ ਉਹ ਜ਼ਿੰਮੇਵਾਰ ਹੋ ਸਕਦੇ ਹਨ।
ਸਵਾਲ 3: ਕੀ RBI ਸ਼ਿਕਾਇਤ ਕਰਨ ਨਾਲ ਵਿਆਜ ਆਪਣੇ ਆਪ ਬੰਦ ਹੋ ਜਾਵੇਗਾ?
ਜਵਾਬ: ਨਹੀਂ, ਸਿਰਫ਼ RBI ਕੋਲ ਸ਼ਿਕਾਇਤ ਦਰਜ ਕਰਨ ਨਾਲ ਵਿਆਜ ਬੰਦ ਨਹੀਂ ਹੁੰਦਾ। ਇਸਦੇ ਲਈ ਲਾਗੂ ਸਮਝੌਤੇ, ਨਿਯਮਾਂ ਅਤੇ ਅਦਾਲਤ/ਓਮਬਡਸਮੈਨ ਦੁਆਰਾ ਦਿੱਤੀ ਗਈ ਰਾਹਤ ਦੀਆਂ ਸ਼ਰਤਾਂ ਦੇਖਣੀਆਂ ਪੈਣਗੀਆਂ।
ਸਵਾਲ 4: ਕੀ ਬੈਂਕ ਲੋਨ ਨਾ ਭਰਨ ‘ਤੇ ਮੇਰੇ ‘ਤੇ ਕੇਸ ਕਰ ਸਕਦਾ ਹੈ?
ਜਵਾਬ: ਹਾਂ, ਬੈਂਕ ਕਾਨੂੰਨੀ ਵਸੂਲੀ ਦੇ ਤਰੀਕਿਆਂ ਰਾਹੀਂ ਤੁਹਾਡੇ ‘ਤੇ ਸਿਵਲ ਜਾਂ ਅਪਰਾਧਿਕ (ਜੇਕਰ ਧੋਖਾਧੜੀ ਸਾਬਤ ਹੋਵੇ) ਕੇਸ ਕਰ ਸਕਦਾ ਹੈ।
ਸਵਾਲ 5: ਕੀ ਮੈਂ ਦੂਜੇ ਐਪ ਤੋਂ ਲੋਨ ਲੈ ਕੇ EMI ਭਰ ਸਕਦਾ ਹਾਂ?
ਜਵਾਬ: ਇਹ ਇੱਕ ਜੋਖਮ ਭਰਿਆ ਕਦਮ ਹੋ ਸਕਦਾ ਹੈ। ਨਵੇਂ ਲੋਨ ਦੀਆਂ ਲਾਗਤਾਂ ਅਤੇ ਆਪਣੀ ਭੁਗਤਾਨ ਸਮਰੱਥਾ ਨੂੰ ਧਿਆਨ ਨਾਲ ਜਾਂਚੋ। ਅਜਿਹਾ ਕਰਨ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣੇ ਮੌਜੂਦਾ ਬੈਂਕ ਨਾਲ ਗੱਲ ਕਰਨਾ ਅਤੇ ਕਿਸੇ ਵਿੱਤੀ ਸਲਾਹਕਾਰ ਤੋਂ ਸਲਾਹ ਲੈਣਾ ਬਿਹਤਰ ਹੈ।
ਸਹੀ ਸਲਾਹ ਅਤੇ ਅੰਤਿਮ ਵਿਚਾਰ
ਜੇਕਰ ਤੁਸੀਂ ਪਰਸਨਲ ਲੋਨ ਦੀ EMI ਭਰਨ ਵਿੱਚ ਮੁਸ਼ਕਲ ਮਹਿਸੂਸ ਕਰ ਰਹੇ ਹੋ, ਤਾਂ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਆਪਣਾ ਬਜਟ ਤਿਆਰ ਕਰੋ, ਬੈਂਕ ਤੋਂ ਆਪਣੇ ਖਾਤੇ ਦਾ ਸਟੇਟਮੈਂਟ ਮੰਗੋ, ਅਤੇ ਬੈਂਕ ਨੂੰ ਇੱਕ ਲਿਖਤੀ ਭੁਗਤਾਨ ਯੋਜਨਾ ਪੇਸ਼ ਕਰੋ ਜਿਸਨੂੰ ਤੁਸੀਂ ਨਿਭਾ ਸਕਦੇ ਹੋ। ਜੇਕਰ ਤੁਹਾਨੂੰ ਰਿਕਵਰੀ ਏਜੰਟ ਤੋਂ ਪਰੇਸ਼ਾਨੀ ਹੋ ਰਹੀ ਹੈ, ਤਾਂ ਉਸਦਾ ਰਿਕਾਰਡ ਰੱਖੋ ਅਤੇ RBI ਦੀਆਂ ਸ਼ਿਕਾਇਤ ਪ੍ਰਕਿਰਿਆਵਾਂ ਦਾ ਪਾਲਣ ਕਰੋ।
ਕਿਸੇ ਵੀ ਪੁਲਿਸ ਸੰਪਰਕ, ਕਾਨੂੰਨੀ ਨੋਟਿਸ, ਆਰਬਿਟਰੇਸ਼ਨ ਜਾਂ ਅਦਾਲਤੀ ਕਾਰਵਾਈ ਦੀ ਸਥਿਤੀ ਵਿੱਚ, ਤੁਰੰਤ ਕਿਸੇ ਵਕੀਲ ਦੀ ਮਦਦ ਲਓ। ਆਪਣੇ ਅਧਿਕਾਰਾਂ ਨੂੰ ਸਮਝਣਾ ਅਤੇ ਜ਼ਿੰਮੇਵਾਰੀ ਨਾਲ ਵਿਵਹਾਰ ਕਰਨਾ ਤੁਹਾਨੂੰ ਕਾਨੂੰਨੀ ਮੁਸ਼ਕਲਾਂ ਤੋਂ ਬਚਾ ਸਕਦਾ ਹੈ।
ਬੇਦਾਅਵਾ: ਇਹ ਲੇਖ ਸਿਰਫ਼ ਆਮ ਜਾਣਕਾਰੀ ਲਈ ਹੈ ਅਤੇ ਇਸਨੂੰ ਕਾਨੂੰਨੀ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹ ਨਹੀਂ ਮੰਨਿਆ ਜਾਣਾ ਚਾਹੀਦਾ। ਕਿਸੇ ਵੀ ਕਾਨੂੰਨੀ ਕਾਰਵਾਈ ਤੋਂ ਪਹਿਲਾਂ ਹਮੇਸ਼ਾ ਇੱਕ ਯੋਗ ਵਕੀਲ ਜਾਂ ਵਿੱਤੀ ਸਲਾਹਕਾਰ ਨਾਲ ਸੰਪਰਕ ਕਰੋ।