CIBIL রিপোর্টে ভুল তথ্য থাকলে কী করবেন?
অনেক সময় দেখা যায়, লোন সম্পূর্ণ পরিশোধ করার পরেও CIBIL রিপোর্টে তা বকেয়া হিসেবে দেখাচ্ছে, অথবা এমন কোনো লোন আপনার নামে যুক্ত হয়েছে যা আপনি কখনও নেননি। এই পরিস্থিতিতে, শুধুমাত্র ক্রেডিট স্কোর নিয়ে চিন্তা না করে, ভুল এন্ট্রিটি চিহ্নিত করা, তার প্রমাণ সংগ্রহ করা এবং লিখিতভাবে অভিযোগ জানানো অত্যন্ত জরুরি। RBI-এর নিয়ম অনুযায়ী, যদি আপনার অভিযোগ ৩০ দিনের বেশি সময় ধরে অমীমাংসিত থাকে, তবে আপনি প্রতিদিন ₹১০০ ক্ষতিপূরণ পাওয়ার যোগ্য হতে পারেন। তবে এই ক্ষতিপূরণ সবাই পান না। মনে রাখবেন, রেকর্ড সংশোধন, দেরিতে ক্ষতিপূরণ এবং নতুন লোনের অনুমোদন—এগুলি সম্পূর্ণ ভিন্ন বিষয়।
কোন ধরনের CIBIL এন্ট্রি ভুল হতে পারে?
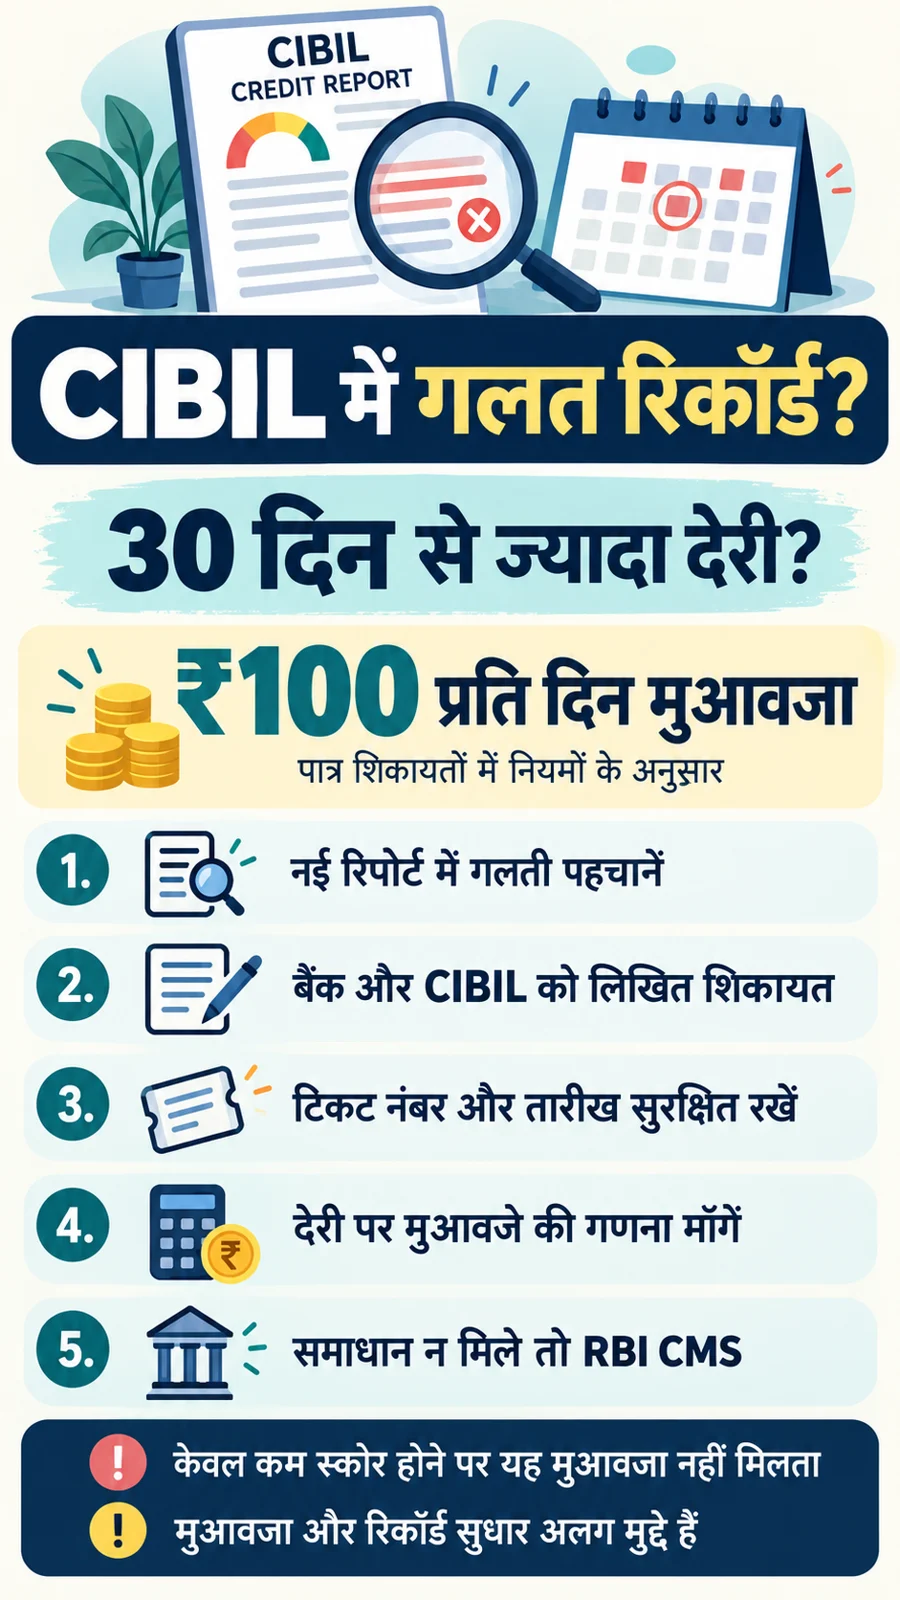
আপনার নতুন CIBIL রিপোর্টটি ভালোভাবে দেখে নিন। ব্যাংকের নাম, অ্যাকাউন্ট নম্বর, বকেয়া পরিমাণ, অ্যাকাউন্টের স্ট্যাটাস এবং তথ্য রিপোর্ট করার তারিখ—এই বিষয়গুলি ভালোভাবে পরীক্ষা করুন। আপনার সমস্যাটি একটি বাক্যে স্পষ্ট করে লিখুন। যেমন: “সম্পূর্ণ পরিশোধ করা সত্ত্বেও ₹৮,০০০ বকেয়া দেখাচ্ছে।”
অন্য ব্যক্তির লোন, ভুল পেমেন্ট স্ট্যাটাস, ডুপ্লিকেট এন্ট্রি বা ভুল ব্যক্তিগত তথ্য—এগুলি সবই পর্যালোচনার বিষয় হতে পারে। তবে, কোনো অচেনা ঋণদাতার নাম দেখলেই সঙ্গে সঙ্গে এটিকে জাল লোন বলে ধরে নেবেন না। অনেক সময় অ্যাপ-ভিত্তিক লোনগুলি তাদের অংশীদার ব্যাংক বা NBFC-এর নামে রিপোর্ট করা হতে পারে। বন্ধ হয়ে যাওয়া লোন রিপোর্টে দেখা গেলেও তা সবসময় ভুল নাও হতে পারে। আপনার মূল লক্ষ্য হওয়া উচিত অ্যাকাউন্টের স্ট্যাটাস এবং বকেয়ার পরিমাণ সঠিক আছে কিনা তা নিশ্চিত করা।
কোনো এন্ট্রি দেখে সঙ্গে সঙ্গে পেমেন্ট করবেন না। প্রথমে আপনার নথিপত্রের সাথে অ্যাকাউন্ট মিলিয়ে দেখুন এবং সংশ্লিষ্ট প্রতিষ্ঠানের কাছ থেকে বিস্তারিত তথ্য চান। আপনার রিপোর্ট, PAN কার্ড বা ব্যাংক স্টেটমেন্টের মতো সংবেদনশীল তথ্য সোশ্যাল মিডিয়ায় পোস্ট করা থেকে বিরত থাকুন।
‘Closed’ এবং ‘Settled’-এর মধ্যে পার্থক্য
সাধারণত, যখন লোনের সম্পূর্ণ বকেয়া পরিশোধ করা হয়, তখন অ্যাকাউন্টটিকে ‘Closed’ হিসেবে রিপোর্ট করা হয়। কিন্তু যদি মোট দেনার চেয়ে কম পরিমাণ টাকায় সমঝোতা হয়, তবে সেটি ‘Settled’ হিসেবে নথিভুক্ত হতে পারে। এই দুটিকে কেবল ‘নিশ্চিত’ বা ‘নিষ্পত্তি’ বলে মনে করলে ভুল বোঝাবুঝি হতে পারে।
যদি আপনি সত্যিই ‘Settlement’ করে থাকেন, তবে শুধুমাত্র অভিযোগ জানালেই এটিকে ভুল এন্ট্রি বলা যাবে না। ব্যাংকের কাছ থেকে লিখিতভাবে বাকি টাকার পরিমাণ, সমঝোতার শর্তাবলী এবং পরবর্তীকালে কীভাবে রিপোর্ট করা হবে, তা জেনে নিন। যদি সম্পূর্ণ পরিশোধের পরেও ‘Settled’ দেখানো হয়, তবে ক্লোজার লেটার এবং পেমেন্টের প্রমাণ সহকারে সংশোধনের দাবি জানান।
₹১০০ প্রতি দিন ক্ষতিপূরণ: ৩০ দিনের নিয়ম
RBI-এর ক্ষতিপূরণ কাঠামোর অধীনে, ক্রেডিট ইনফরমেশন কোম্পানি (CIC) বা সংশ্লিষ্ট ব্যাংক/আর্থিক প্রতিষ্ঠানের কাছে অভিযোগ জানানোর পর সাধারণত ৩০ ক্যালেন্ডার দিনের মধ্যে তার সমাধান হওয়ার কথা। যদি এর বেশি সময় লাগে, তবে প্রতিদিন ₹১০০ ক্ষতিপূরণ পাওয়ার নিয়ম রয়েছে। এই নিয়মটি ২৬ এপ্রিল ২০২৪ থেকে কার্যকর হয়েছে।
তথ্য সংশোধনের জন্য ব্যাংক বা আর্থিক প্রতিষ্ঠানের জন্য ২১ দিন এবং ক্রেডিট ব্যুরোর জন্য মোট ৩০ দিন সময়সীমা রয়েছে। এটি গ্রাহককে মোট ৬০ দিন অপেক্ষা করানোর জন্য নয়। দায়িত্ব অনুযায়ী ক্ষতিপূরণ ব্যাংক বা ব্যুরো বা উভয়ের মধ্যে ভাগ করে দেওয়া হতে পারে।
উদাহরণস্বরূপ: যদি কোনো যোগ্য মামলায় ৩০ দিনের নির্ধারিত সময়সীমার চেয়ে ১২ দিন বেশি লাগে, তবে ক্ষতিপূরণ হবে ₹১০০ × ১২ = ₹১,২০০। এটি দুটি সংস্থা থেকে আলাদাভাবে ₹১০০ করে মোট ₹২০০ দৈনিক ক্ষতিপূরণ পাওয়ার নিয়ম নয়।
আপনার প্রাথমিক অভিযোগের তারিখ, প্রাপ্তি স্বীকারপত্র এবং টিকিট নম্বর সুরক্ষিত রাখুন। ক্ষতিপূরণ শুধুমাত্র অভিযোগ নিষ্পত্তিতে ৩০ দিনের বেশি বিলম্ব হলে প্রযোজ্য।
কীভাবে অভিযোগ জানাবেন?
একটি ফোল্ডারে আপনার নতুন CIBIL রিপোর্ট, ক্লোজার লেটার/NOC, পেমেন্টের রসিদ, প্রাসঙ্গিক ব্যাংক স্টেটমেন্ট এবং পূর্ববর্তী যোগাযোগের সমস্ত নথি রাখুন। প্রতিটি নথির একটি স্পষ্ট নাম দিন, যেমন “Closure-letter” বা “Payment-proof”।
CIBIL-এর অফিসিয়াল পোর্টালে আপনার রিপোর্ট দেখে নির্দিষ্ট তথ্যের উপর ভিত্তি করে অভিযোগ (dispute) জানান। বর্তমানে পোর্টালটি সাম্প্রতিক ৬০ দিনের রিপোর্টের উপর অভিযোগ জানানোর সুবিধা দেয়।
একই ভুলের জন্য রিপোর্টিং ব্যাংক বা NBFC-কেও লিখিতভাবে জানান এবং সঠিক তথ্য কী হওয়া উচিত, তাও উল্লেখ করুন। উভয় পক্ষের অভিযোগের রেফারেন্স নম্বর, অভিযোগের তারিখ এবং প্রাপ্তি স্বীকারপত্র আলাদাভাবে লিখে রাখুন।
ব্যাংকের প্রকাশিত অভিযোগ নিষ্পত্তি ব্যবস্থার (grievance redressal mechanism) মাধ্যমে প্রয়োজনে নোডাল অফিসার বা প্রিন্সিপাল নোডাল অফিসারের (PNO) কাছে বিষয়টি উত্থাপন করুন।
CIBIL অনুযায়ী, অভিযোগ জানানোর পরিষেবা বিনামূল্যে। ব্যাংক নিশ্চিত না করা পর্যন্ত ব্যুরো নিজে থেকে ব্যাংকের রিপোর্টে পরিবর্তন করতে পারে না। তাই ব্যাংকের কাছে অভিযোগ জানানো অত্যন্ত গুরুত্বপূর্ণ। তবে, ব্যাংক এবং CIBIL একে অপরের উপর দায় চাপিয়ে আপনার অভিযোগ অনির্দিষ্টকালের জন্য আটকে রাখতে পারে না।
ক্ষতিপূরণ দেওয়ার নামে OTP, UPI PIN বা স্ক্রিন শেয়ারিং চাইতে পারে এমন কোনো ব্যক্তির থেকে সাবধান থাকুন। কোনো ব্যক্তিগত এজেন্ট যদি আপনার পেমেন্ট হিস্টোরি ‘মুছে’ দেওয়ার প্রতিশ্রুতি দেয়, তবে সতর্ক হন।
অভিযোগ প্রত্যাখ্যান হলে বা ব্যাংক উত্তর না দিলে কী করবেন?
অভিযোগ প্রত্যাখ্যান হলে, তার কারণ ভালোভাবে পড়ুন। যদি “Lender confirmed” জাতীয় উত্তর আসে, তবে ব্যাংককে আপনার রিপোর্টিংয়ের ভিত্তি এবং আপনার পেমেন্টের প্রমাণ সহকারে একটি স্পষ্ট ব্যাখ্যা চাইতে বলুন।
যদি ব্যাংক ৩০ দিনের মধ্যে উত্তর না দেয় বা উত্তর সন্তোষজনক না হয়, তবে RBI-এর সেন্ট্রাল পেমেন্ট সিস্টেম (CMS)-এর মাধ্যমে ব্যাঙ্কিং ওমবুডসম্যানের কাছে অভিযোগ জানানোর কথা বিবেচনা করতে পারেন। তবে এর আগে সংশ্লিষ্ট সংস্থাকে অভিযোগ জানানো আবশ্যক।
আপনার অভিযোগে ভুল তথ্য সংশোধনের দাবি, কারণসহ লিখিত উত্তর এবং প্রযোজ্য ক্ষেত্রে দেরির জন্য ক্ষতিপূরণের দাবি স্পষ্টভাবে উল্লেখ করুন।
অভিযোগের নমুনা
বিষয়: ভুল ক্রেডিট তথ্য সংশোধন এবং প্রযোজ্য বিলম্বের জন্য ক্ষতিপূরণ প্রসঙ্গে।
অভিযোগ সংখ্যা: [আপনার অভিযোগের নম্বর]
মহোদয়/মহোদয়া,
আমি [অভিযোগের তারিখ] তারিখে [অ্যাকাউন্ট/রিপোর্টের রেফারেন্স] সংক্রান্ত ভুল তথ্যের বিষয়ে অভিযোগ জানিয়েছিলাম। রিপোর্টে [ভুল তথ্য উল্লেখ করুন] দেখানো হচ্ছে, অথচ সংযুক্ত [প্রমাণিক নথির নাম] অনুযায়ী [সঠিক তথ্য উল্লেখ করুন] হওয়া উচিত।
অনুগ্রহ করে বিষয়টি তদন্ত করে রিপোর্টে প্রয়োজনীয় সংশোধন করুন এবং কারণসহ লিখিত উত্তর প্রদান করুন। প্রযোজ্য ৩০ ক্যালেন্ডার দিনের সময়সীমা অতিক্রম করার ক্ষেত্রে, RBI ক্ষতিপূরণ কাঠামো অনুযায়ী বিলম্বের জন্য দায়ী সংস্থা এবং প্রাপ্য ক্ষতিপূরণের হিসাব প্রদান করুন।
যোগাযোগ: [আপনার যোগাযোগের বিবরণ]
সংযুক্ত: রিপোর্ট, পেমেন্টের প্রমাণ, ক্লোজার লেটার এবং প্রাপ্তি স্বীকারপত্র।
কিছু জরুরি পরামর্শ
- একটি টাইমলাইন তৈরি করুন এবং প্রতিটি যোগাযোগের রেকর্ড তাতে যোগ করুন।
- চলমান অন্য লোনের EMI, এই অভিযোগের কারণে বন্ধ রাখবেন না।
- রেকর্ড সংশোধনের পর নতুন রিপোর্টে শুধুমাত্র স্কোর নয়, বিতর্কিত ফিল্ডগুলিও মিলিয়ে দেখুন।
- রেকর্ড সংশোধনের পর ক্রেডিট স্কোর বৃদ্ধি বা নতুন লোন অনুমোদনের কোনো নিশ্চয়তা নেই।
FAQ
₹১০০ দৈনিক ক্ষতিপূরণ কি অভিযোগ জানানোর প্রথম দিন থেকেই পাওয়া যায়?
না। এটি প্রযোজ্য ক্ষেত্রে, ৩০ দিনের নির্ধারিত সময়সীমা অতিক্রম করার পর বিলম্বের জন্য গণনা করা হয়।
অভিযোগ প্রত্যাখ্যান হলে কি কোনো ক্ষতিপূরণ পাওয়া যাবে না?
প্রত্যাখ্যান এবং বিলম্ব দুটি ভিন্ন বিষয়। CIBIL-এর কাঠামো অনুযায়ী, ৩০ দিনের বেশি সময় ধরে অমীমাংসিত থাকা অভিযোগের ক্ষেত্রে, তথ্য সংশোধনের প্রয়োজন না হলেও, প্রযোজ্য বিলম্বের জন্য ক্ষতিপূরণ পাওয়া যেতে পারে। শুধুমাত্র সময়মতো উত্তর না দেওয়া বা উত্তর নিয়ে অসন্তুষ্ট হওয়া এর ভিত্তি নয়।
বন্ধ হয়ে যাওয়া লোন কি সবসময় রিপোর্ট থেকে সরানো জরুরি?
না। সঠিক স্ট্যাটাস সহ বন্ধ অ্যাকাউন্টের ইতিহাস রিপোর্টে থাকতে পারে। ভুল স্ট্যাটাস বা বকেয়া দেখানোর উপর বেশি মনোযোগ দিন।
ব্যাংক এবং CIBIL উভয়ের কাছ থেকে কি ₹১০০ করে দৈনিক ক্ষতিপূরণ পাওয়া যাবে?
একটি যোগ্য অভিযোগের ক্ষেত্রে মোট বিলম্বের পরিমাণ দায়িত্ব অনুযায়ী ভাগ করে দেওয়া হতে পারে; সাধারণত এটি দ্বিগুণ হয় না।
অভিযোগ করলে কি ৪৮ ঘণ্টার মধ্যে সংশোধন বা লোন মঞ্জুর হবে?
এর কোনো নিশ্চয়তা নেই। নথি, তদন্ত এবং প্রযোজ্য প্রক্রিয়া অনুযায়ী বিষয়টি নিষ্পত্তি হয়। এটি সাধারণ তথ্য, ব্যক্তিগত আইনি বা ঋণ বিষয়ক পরামর্শ নয়।
সূত্র যাচাই: ১৩ অক্টোবর ২০২৪। অভিযোগ জানানোর আগে সংশ্লিষ্ট সংস্থার অফিসিয়াল পোর্টালে বর্তমান নিয়মাবলী দেখে নিন।
যাচাইয়ের ভিত্তি: CIBIL-এর RBI-নির্দেশিত ক্ষতিপূরণ কাঠামো। যোগ্য অভিযোগে মোট ৩০ ক্যালেন্ডার দিনের পর প্রতি দিনের জন্য ₹১০০ প্রযোজ্য; এটি স্বয়ংক্রিয় স্কোর বৃদ্ধি বা ঋণ অনুমোদনের নিশ্চয়তা নয়।








Share Your Opinion