बिल्डर ने फ्लैट नहीं दिया: क्या बैंक EMI रोक सकते हैं?
किराए के घर का खर्च चल रहा है, खरीदे फ्लैट का निर्माण अटका है और बैंक हर महीने EMI माँग रहा है। बिल्डर ने कहा था “कब्जा मिलने तक EMI हम देंगे”, लेकिन अब फोन नहीं उठा रहा। इस स्थिति में केवल auto-debit बंद करना पूरा समाधान नहीं। लोन और सबवेंशन समझौता जाँचें, भुगतान का हिसाब लें और बैंक की लिखित सहमति या लागू आदेश के आधार पर राहत तलाशें।
सीधा जवाब: फ्लैट देर से मिलने पर बैंक का लोन अपने-आप समाप्त या स्थगित नहीं होता। बिल्डर की जिम्मेदारी, बैंक की संभावित गलत disbursal और आपकी repayment obligation अलग प्रश्न हैं। उचित तथ्यों में राहत मिल सकती है, लेकिन हर खरीदार को DRT या हाई कोर्ट से EMI और CIBIL पर गारंटीड stay नहीं मिलता।
आज की चेकलिस्ट
- Loan agreement, sanction letter और पूरी repayment schedule लें।
- Builder-buyer और tripartite agreement के signed संस्करण व amendments जुटाएँ।
- कब्जे की तय तारीख, बिल्डर के EMI भुगतान की अवधि और बंद होने की तारीख नोट करें।
- बैंक से disbursement dates, रकम, approvals और construction-stage records माँगें।
- डिफॉल्ट/कब्जा/नीलामी नोटिस हो तो उसकी तारीख और जवाब की समयसीमा तुरंत जाँचें।
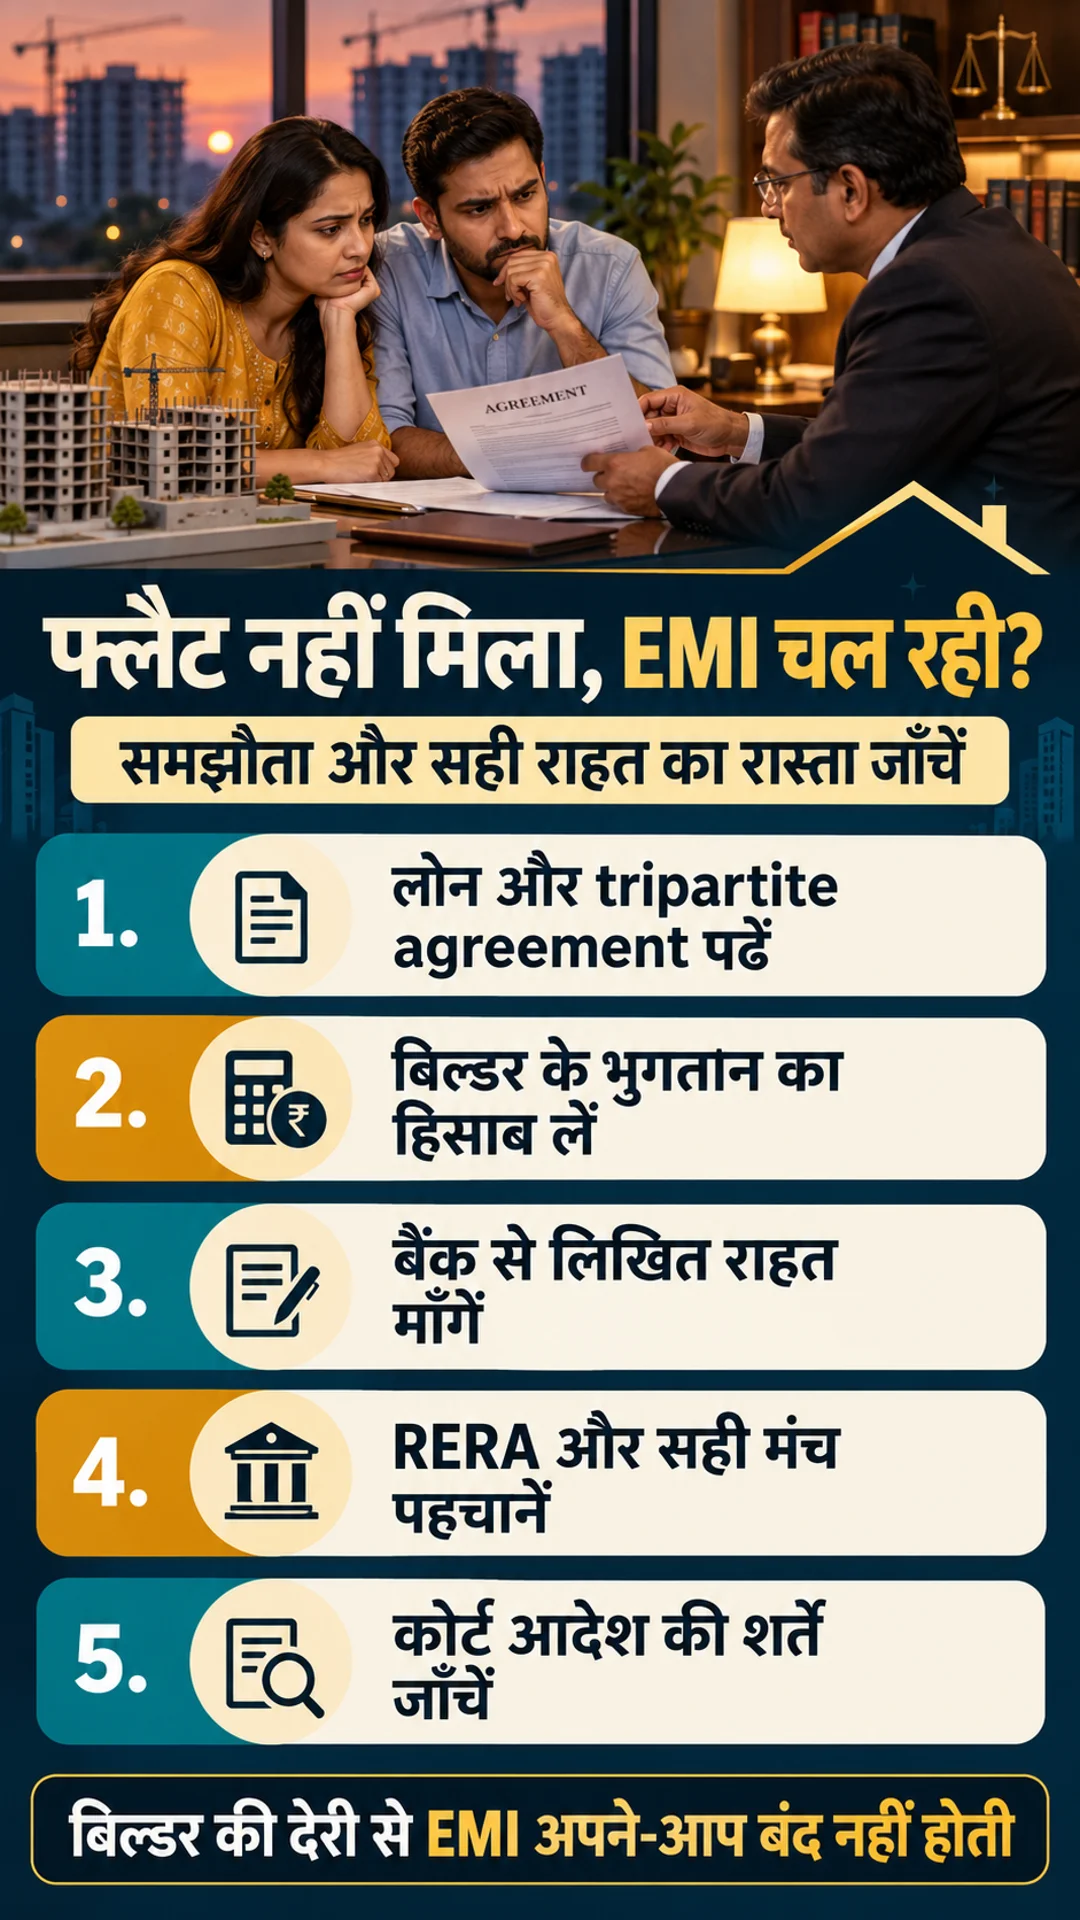
Subvention scheme, pre-EMI और tripartite agreement का फर्क
Subvention में बिल्डर एक तय अवधि या possession तक आपके नाम वाले housing loan की EMI/pre-EMI वहन करने का वादा करता है। बैंक/HFC, बिल्डर और खरीदार के बीच tripartite agreement हो सकता है। यह सरकारी ब्याज सब्सिडी या loan waiver के बराबर नहीं। “No EMI till possession” विज्ञापन की copy जरूरी है, लेकिन signed दस्तावेज और वास्तविक भुगतान भी देखें।
Pre-EMI सामान्यतः disbursed रकम पर ब्याज है; full EMI में principal repayment भी शामिल हो सकती है। दोनों की शुरुआत और बदलाव आपके agreement के अनुसार होते हैं। बैंक ने कितनी रकम वास्तव में दी, कितनी builder ने चुकाई और कितनी आपके खाते में overdue दिख रही है—तीनों का अलग हिसाब बनाएँ।
उदाहरण: ₹40 लाख loan sanction हुआ, लेकिन ₹25 लाख disburse हुए। ₹40 लाख sanctioned होने और पूरे ₹40 लाख पर ब्याज लगने को एक बात न मानें। Statement में गलत calculation का संदेह हो तो exact dates और principal balance के साथ reconciliation माँगें। यह illustrative उदाहरण है; वास्तविक ब्याज दर और schedule अलग होंगे।
इन clauses पर निशान लगाएँ
- बिल्डर EMI कब तक देगा: निश्चित तारीख, possession या कोई और milestone?
- बिल्डर भुगतान बंद करे तो borrower और lender की जिम्मेदारी क्या लिखी है?
- Construction-linked disbursement और borrower consent की शर्तें क्या हैं?
- Cancellation/refund का पैसा किसे मिलेगा और loan कैसे adjust होगा?
- Grace period, dispute forum, arbitration और amendments में क्या बदला है?
निर्माण पूरा न होने पर बैंक का पैसा देना: RBI नियम क्यों महत्वपूर्ण हैं?
RBI के housing-finance निर्देशों ने upfront disbursal वाली builder-linked schemes के जोखिम बताए हैं। 2015 के आधिकारिक Master Circular में individual housing loan disbursal को निर्माण की प्रगति से जोड़ने और अधूरे private projects में upfront release से बचने का निर्देश है। उस circular में सरकारी/statutory projects के लिए शर्तों वाला अलग प्रावधान भी है।
पुराने sanction पर उस समय लागू नियम और lender का प्रकार जाँचें। Commercial bank, HFC, RRB और co-operative bank के नियमों को बिना जाँच एक जैसा न मानें। केवल पुराने circular का नंबर जोड़कर पूरी debt शून्य घोषित नहीं की जा सकती। नियमभंग के आरोप को dates, consent, project progress और funds release के records से जोड़ें।
बैंक से पूछें: हर release किस builder demand पर हुई, निर्माण की क्या पुष्टि हुई और किस authorization पर भुगतान हुआ? Site photos, RERA progress filings और agreed payment stages से comparison करें। अनुमान के आधार पर “बैंक-बिल्डर मिलकर fraud कर रहे हैं” लिखने के बजाय संभावित mismatch की जाँच माँगें। कोई document नहीं मिला तो request और refusal का रिकॉर्ड रखें।
EMI रोकने से पहले default, credit report और राहत की शर्तें समझें
बैंक की लिखित मंजूरी या लागू आदेश के बिना भुगतान रोकने पर overdue, charges, credit reporting और recovery का जोखिम हो सकता है। Mandate cancel करना payment mechanism बदलता है; उससे loan liability समाप्त नहीं होती। बिल्डर के खिलाफ शिकायत दर्ज होना भी अपने-आप bank moratorium नहीं है।
अगर किराया और EMI साथ देना संभव नहीं है तो वास्तविक income-expense statement के साथ restructuring, temporary relief या repayment review माँगें। बैंक की स्वीकृति में अवधि, ब्याज, नई EMI, charges और credit-report treatment साफ होना चाहिए। फोन पर “देख लेंगे” को भुगतान रोकने की अनुमति न मानें।
FACT: सुप्रीम कोर्ट का आदेश क्या सबको EMI से छूट देता है?
Himanshu Singh और जुड़े subvention मामलों में Supreme Court ने bank-builder conduct और homebuyers की समस्या पर कार्यवाही की है। 29 अप्रैल 2025 और 20 जनवरी 2026 के आधिकारिक आदेशों में agreement, भुगतान, project status और recovery records का महत्व दिखता है। यह हर stalled project के सभी borrowers के लिए blanket EMI waiver नहीं है।
आपके वकील को देखना होगा कि आप किन proceedings/order में covered हैं, किस lender/project और किस अवधि के लिए protection है, बाद में आदेश बदला या समाप्त तो नहीं हुआ, और कोई शर्त तो नहीं है। Recovery पर रोक, EMI obligation, ब्याज और credit reporting चार अलग बातें हैं; order में एक राहत होने से बाकी स्वतः नहीं मिलती।
RERA, consumer commission, DRT या High Court: सही मंच चुनें
बिल्डर से delay relief के लिए RERA Act की धारा 18 महत्वपूर्ण है: applicable conditions में project से निकलने वाले allottee को refund/interest और कानून के अनुसार compensation का रास्ता; बने रहने वाले को delay interest का रास्ता मिलता है। धारा 31 की complaint प्रक्रिया और राज्य के rules देखें। यह बैंक की repayment schedule को स्वतः नहीं बदलता।
Consumer commission में deficiency/unfair practice के लिए उचित facts, consumer status, jurisdiction और limitation के आधार पर शिकायत हो सकती है। एक ही नुकसान का double recovery नहीं माँगा जा सकता। Existing RERA/court complaint, settlement और insolvency की जानकारी छिपाएँ नहीं; reliefs को वकील से समन्वित करें।
DRT सामान्य “फ्लैट देर से मिला, EMI बंद कर दो” complaint counter नहीं है। SARFAESI धारा 17 का रास्ता सामान्यतः secured creditor की धारा 13(4) वाली recovery measure के खिलाफ है। इसके लिए 45 दिन की statutory अवधि महत्वपूर्ण है; किस कार्रवाई से समय शुरू हुआ, वकील से तुरंत जाँचें। केवल EMI reminder या हर demand notice को उसी stage का measure न समझें।
High Court में writ की maintainability lender, challenged action, alternative remedy और facts पर निर्भर करती है। Private bank/HFC के हर contractual dispute में सीधी writ स्वीकार नहीं होती। उपयुक्त मंच पर interim relief का अनुरोध अलग से तैयार करना पड़ता है; petition दाखिल करने से stay नहीं मिलता। Possession/auction notice में शिकायत की सामान्य प्रतीक्षा करके deadline न गँवाएँ।
दस्तावेजों की फाइल और बैंक-बिल्डर को भेजने वाले नमूने
एक PDF/folder में chronological index बनाना मददगार है: allotment, agreement, loan sanction, release dates, payment receipts, possession promise, project status और notices। RERA registration number व सार्वजनिक project records रखें। आधार, PAN और account details public group में न डालें; जहाँ जरूरी हो वहीं सुरक्षित channel से दें। नीचे के नमूने general requests हैं, court pleadings नहीं।
1. बैंक/HFC को records और interim arrangement का अनुरोध
प्रति: Branch Manager / Grievance Officer, [lender]
विषय: Loan [अंतिम चार अंक] – delayed project और subvention agreement की समीक्षा
महोदय/महोदया,
मैंने [project/unit] के लिए loan लिया। Agreement dated [date], clause [number] के अनुसार builder ने [period/event] तक EMI/pre-EMI देने का दायित्व लिया। Possession की agreed date [date] थी; current status [प्रमाण सहित] है। Builder ने [date] से भुगतान बंद किया।
कृपया loan statement, overdue/charges breakup, disbursement records, consent/authorization और उपलब्ध construction-stage verification दें। मेरे attached records में [specific discrepancy] की समीक्षा करें।
मेरे [income/rent/essential expenses] को देखते हुए उचित temporary repayment arrangement की समीक्षा करें और interest, charges व credit-report treatment सहित निर्णय लिखित दें। गलत reporting/payment allocation हो तो जाँचकर सुधार करें।
यह पत्र स्वयं EMI रोकने या loan समाप्त होने का दावा नहीं है। किसी लागू order की copy [यदि हो] संलग्न है।
नाम, संपर्क, तारीख; संलग्नकों की सूची
2. बिल्डर को EMI दायित्व और possession/refund का जवाब माँगना
प्रति: [Builder legal/customer care office]
विषय: Unit [number], agreement [date] – subvention dues और delayed possession
महोदय/महोदया,
Agreement clause [number] में आपके [EMI/pre-EMI period] संबंधी वादे और possession date [date] का उल्लेख है। [Date] के बाद भुगतान/निर्माण की स्थिति [facts] है। कृपया outstanding contractual dues का reconciliation, payment evidence और realistic completion/possession plan लिखित दें।
[आपका चुना विकल्प: possession with applicable delay relief / withdrawal-refund की समीक्षा; तथ्य के अनुसार लिखें।]
Loan-funded रकम के refund की स्थिति में lender के साथ adjustment और balance liability की प्रक्रिया भी स्पष्ट करें।
कृपया [उचित जवाब अवधि] में जवाब दें। मैं applicable legal remedies और records पर भरोसा करने का अधिकार सुरक्षित रखता/रखती हूँ।
नाम, संपर्क, तारीख; relevant documents
अगर बैंक जवाब नहीं देता तो lender की grievance ladder follow करें। RBI CMS में complaint की coverage, पहले lender को शिकायत और applicable waiting period जाँचें; हर HFC/हर contractual claim की coverage एक जैसी नहीं। Court में वही matter pending होने और commercial decision जैसे exclusions भी महत्वपूर्ण हैं। Ombudsman को automatic EMI-stay court न मानें।
कोर्ट/ट्रिब्यूनल राहत के लिए वकील को क्या दें?
- Chronology, signed clauses और lender को भेजे पत्र/जवाब।
- किस action को रोकना है: recovery, auction, disputed debit या reporting—स्पष्ट सूची।
- तत्काल नुकसान के प्रमाण और notice deadline।
- सभी पुराने orders/complaints, payments, admissions और settlement offers।
- Requested interim relief की अवधि/शर्त और final relief से उसका संबंध।
Advice और अक्सर पूछे जाने वाले सवाल
Advice
बिल्डर की देरी का दावा और बैंक loan का हिसाब साथ रखें। केवल slogan या WhatsApp group की “सब EMI रोक दो” सलाह पर न चलें। जो व्यवस्था स्वीकार करें उसकी लिखित terms पढ़ें। Refund मिल जाए तो lender adjustment और closure/NOC की पुष्टि लें; builder से refund order मिलना loan account बंद होने के बराबर नहीं।
- बैंक सैलरी खाते से loan काटे तो क्या करें
- बैंक recovery agents से जुड़े अधिकार
- Loan settlement की प्रक्रिया
क्या फ्लैट न मिलने से बैंक EMI गैरकानूनी हो जाती है?
अपने-आप नहीं। Agreement, disbursal, applicable rules और orders की समीक्षा जरूरी है।
बिल्डर ने EMI देने का वादा किया था, क्या मुझे कभी चुकाना नहीं होगा?
यह agreement की अवधि, borrower liability और facts पर निर्भर है। बिल्डर का default borrower को स्वतः मुक्त नहीं करता।
क्या RERA complaint से बैंक recovery रुकती है?
केवल complaint दाखिल करने से नहीं। Bank obligation और किसी interim order का scope अलग जाँचें।
क्या DRT में हर stalled project का EMI stay मिल सकता है?
नहीं। DRT jurisdiction और recovery की procedural stage पहले देखनी होगी।
क्या court stay से CIBIL साफ हो जाएगी?
Order की wording और reporting facts देखें। गलत entry के लिए lender और credit bureau को documented dispute दें; stay को सभी records हटाने का आदेश न मानें।
- RBI housing finance Master Circular 2015: historical disbursal guidance
- RERA Act: sections 18 and 31
- Supreme Court subvention proceedings: 29 April 2025
- Supreme Court subvention proceedings: 20 January 2026
- Supreme Court: section 17 SARFAESI remedy, 10 April 2024
- RBI complaint portal
डिस्क्लेमर: भारत के लिए सामान्य कानूनी/वित्तीय जानकारी। Agreement, lender, राज्य नियम और proceedings के अनुसार परिणाम बदलते हैं। तथ्य-जाँच: 13 अक्टूबर 2026। EMI stay, refund, compensation या credit-score सुधार की गारंटी नहीं।