চেক বাউন্স হলে কি জেল হবে?
অনেকের মনেই প্রশ্ন জাগে, চেক বাউন্স হলে কি সঙ্গে সঙ্গে জেলে যেতে হবে? উত্তর হল, না। চেক বাউন্স হওয়া মানেই সরাসরি জেল নয়। Negotiable Instruments Act, 1881-এর ধারা ১৩৮ অনুযায়ী, একটি নির্দিষ্ট আইনি প্রক্রিয়া অনুসরণ করার পরেই এই অপরাধ প্রমাণিত হয় এবং শাস্তি হতে পারে। ব্যাংক থেকে পাওয়া রিটার্ন মেমো বা ডিসওনার সার্টিফিকেট কোনো গ্রেপ্তারি পরোয়ানা নয়। এই ধারার অধীনে অপরাধ তখনই গণ্য হবে যখন কিছু নির্দিষ্ট শর্ত পূরণ হবে। এরপরই অভিযোগ দায়ের এবং আদালতের প্রক্রিয়া শুরু হয়।
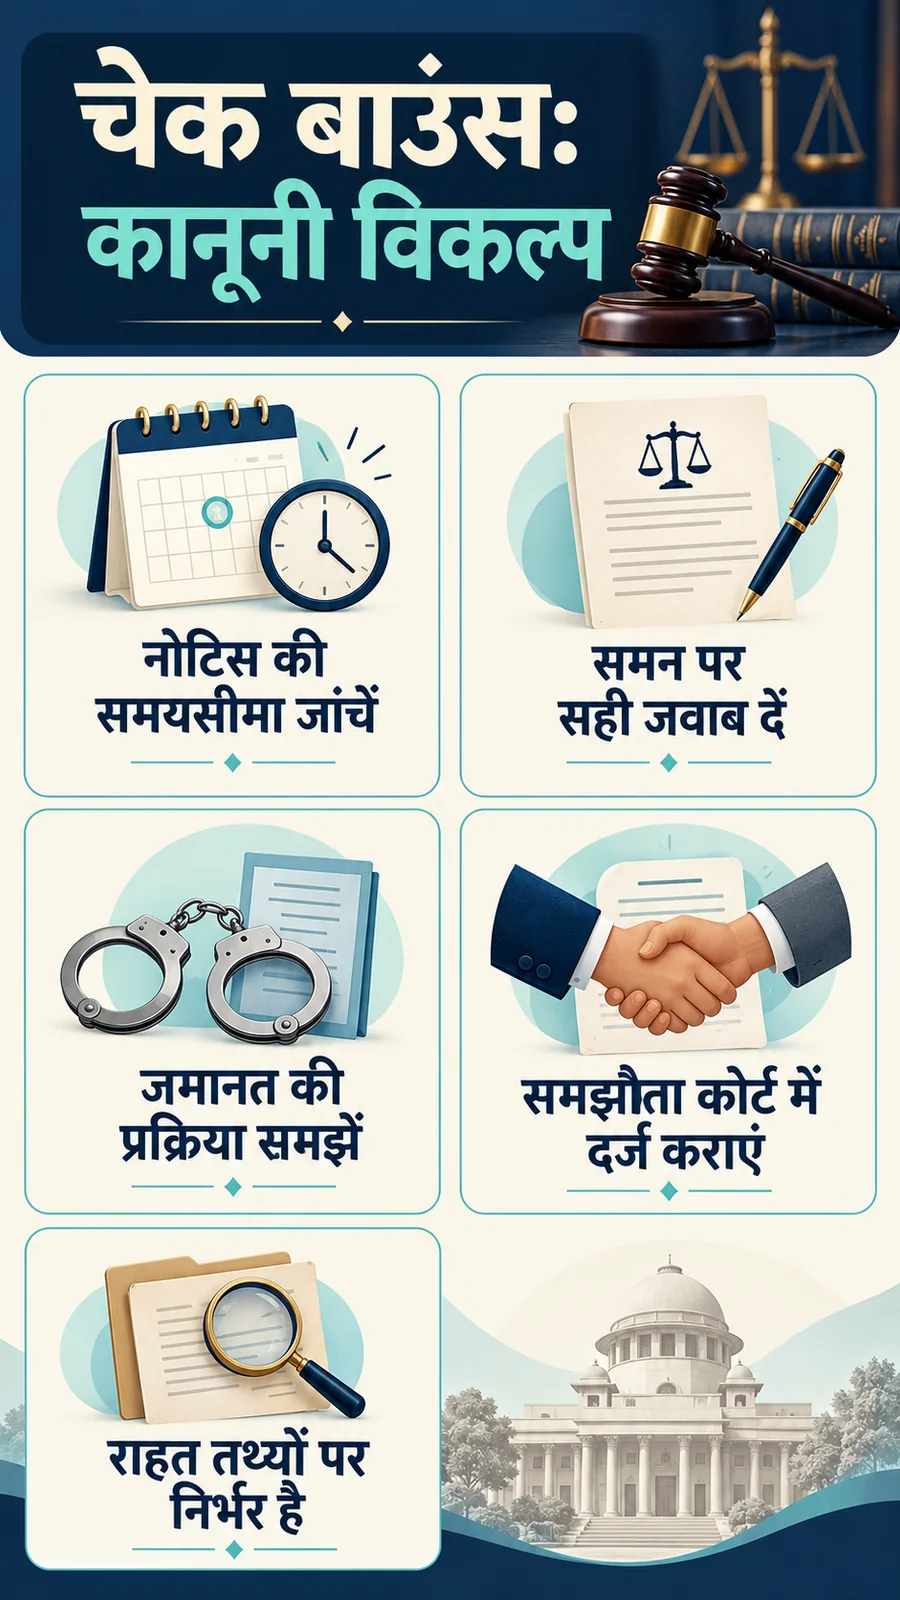
নোটিশ বা সমন এড়িয়ে যাওয়া কোনো আইনি সুরক্ষা দেয় না। বরং, সময়মতো জবাব দেওয়া, প্রয়োজন অনুযায়ী জামিনের ব্যবস্থা করা, সঠিক প্রমাণ দিয়ে নিজেকে রক্ষা করা এবং উপযুক্ত প্রক্রিয়ায় সমঝোতা করাই হল সঠিক পথ। যদি অপরাধ প্রমাণিত হয়, তাহলে ধারা ১৩৮ অনুযায়ী সর্বোচ্চ দুই বছর পর্যন্ত কারাদণ্ড, চেকে উল্লিখিত অর্থের দ্বিগুণ পর্যন্ত জরিমানা অথবা উভয়ই হতে পারে। তবে মনে রাখবেন, এগুলি সর্বোচ্চ আইনি সীমা এবং প্রতিটি চেক বাউন্স মামলায় এই শাস্তি দেওয়া বাধ্যতামূলক নয়। জামিন পাওয়া, মামলা থেকে মুক্তি লাভ করা, সমঝোতা করা বা দোষী সাব্যস্ত হওয়ার পর সাজা স্থগিত রাখা – এগুলি বিভিন্ন ধরনের আইনি স্বস্তি, এবং এদের পদ্ধতি ও ভিত্তি ভিন্ন ভিন্ন।
গুরুত্বপূর্ণ তথ্য: শুধুমাত্র টাকা দেওয়ার প্রতিশ্রুতি বা ব্যক্তিগত সমঝোতার বার্তা আদালতের বিচারাধীন মামলাকে নিজে থেকেই বন্ধ করে দেয় না। এর জন্য আদালতের নির্দিষ্ট আদেশ এবং টাকা জমা দেওয়ার প্রমাণ প্রয়োজন।
ধারা ১৩৮ NI Act-এর মূল শর্তাবলী
চেক বাউন্স মামলায় ধারা ১৩৮ প্রযোজ্য হওয়ার জন্য কিছু শর্ত পূরণ করতে হয়:
- চেকটি অবশ্যই কোনো আইনত আদায়যোগ্য দেনা বা ঋণের সম্পূর্ণ বা আংশিক পরিশোধের জন্য ইস্যু করা হতে হবে।
- অভিযুক্ত ব্যক্তির অ্যাকাউন্ট, সংশ্লিষ্ট চেক এবং দেনার মধ্যে একটি সম্পর্ক স্থাপন করতে হবে।
- যদি চেকটি কোনো কোম্পানির নামে ইস্যু করা হয়, তবে ধারা ১৪১ অনুযায়ী কোম্পানির এবং তার দায়িত্বপ্রাপ্ত ব্যক্তিদের ভূমিকা আলাদাভাবে বিবেচিত হবে। শুধুমাত্র পদবি বা কোম্পানিতে চাকরির কারণে কাউকে দায়ী করা যায় না।
- ব্যাংক কী কারণে চেকটি ফেরত পাঠিয়েছে, তার আইনি মূল্যায়ন জরুরি। ‘স্টপ পেমেন্ট’, ‘অ্যাকাউন্ট বন্ধ’ বা ‘স্বাক্ষর সংক্রান্ত সমস্যা’ – এই কারণগুলি সবসময় আপনাকে আইনি সুরক্ষা দেবে না। কিছু ক্ষেত্রে এই কারণগুলির জন্যও ধারা ১৩৮ প্রযোজ্য হতে পারে।
- চেকটিকে ‘সিকিউরিটি চেক’ বলে দিলেই দায় এড়ানো যায় না। চেকটি যখন ইস্যু করা হয়েছিল, তখন কি কোনো আইনত আদায়যোগ্য দেনা ছিল? এটিই মূল বিষয়। নামের চেয়ে লেনদেনের সত্যতা বেশি গুরুত্বপূর্ণ।
সময়সীমা বোঝা অত্যন্ত জরুরি
চেক বাউন্স সংক্রান্ত আইনি প্রক্রিয়াগুলির জন্য নির্দিষ্ট সময়সীমা রয়েছে:
- চেকটি অবশ্যই তার বৈধতার মেয়াদের মধ্যে ব্যাংকে জমা দিতে হবে। রিজার্ভ ব্যাংক অফ ইন্ডিয়ার (RBI) নির্দেশিকা অনুযায়ী, একটি সাধারণ চেকের বৈধতা তার ইস্যু তারিখ থেকে তিন মাস।
- চেক বাউন্স হওয়ার পর, প্রাপক (payee) ব্যাংক থেকে ডিসওনার সার্টিফিকেট পাওয়ার ৩০ দিনের মধ্যে চেক প্রদানকারীকে (drawer) একটি লিখিত নোটিশ পাঠাতে পারেন।
- নোটিশ পাওয়ার পর, চেক প্রদানকারীর কাছে ১৫ দিনের মধ্যে সম্পূর্ণ টাকা পরিশোধ করার সুযোগ থাকে। এই সময়ের মধ্যে সম্পূর্ণ টাকা পরিশোধ করলে, শুধু এই চেক বাউন্সের জন্য ধারা ১৩৮-এর অধীনে অভিযোগ করার কারণ তৈরি হয় না।
- যদি এই ১৫ দিনের মধ্যে টাকা পরিশোধ না করা হয়, তবে অভিযোগ দায়ের করার কারণ (cause of action) তৈরি হয়। সাধারণত, এই কারণ তৈরি হওয়ার এক মাসের মধ্যে (ধারা ১৪২ অনুযায়ী) আদালতে অভিযোগ দায়ের করতে হয়। তবে, বিশেষ কারণ দর্শালে আদালত অভিযোগ দায়ের করতে দেরি হলেও তা গ্রহণ করতে পারেন।
নোটিশের সার্ভিস, ডিমান্ড নোটিশের সময়সীমা এবং অভিযোগ দায়েরের তারিখ গণনা – এই বিষয়গুলি অত্যন্ত গুরুত্বপূর্ণ। এক মাস এবং ৩০ দিনকে এক মনে করা ভুল। এছাড়াও, রিকভারি এজেন্টের কাছ থেকে পাওয়া অনানুষ্ঠানিক বার্তা অনুযায়ী আইনি সময়সীমা নির্ধারণ করাও সঠিক নয়।
নোটিশ পেলে প্রথম করণীয়
যদি আপনি চেক বাউন্সের নোটিশ পান, তবে আতঙ্কিত না হয়ে নিম্নলিখিত পদক্ষেপগুলি নিন:
- নোটিশ, খাম, এবং প্রাপ্তি স্বীকারের তারিখ (যদি থাকে) সাবধানে সংরক্ষণ করুন।
- নোটিশে উল্লিখিত চেকের নম্বর, টাকার পরিমাণ, ব্যাংক এবং দাবিকৃত দেনার সাথে আপনার রেকর্ডের মিল আছে কিনা তা পরীক্ষা করুন।
- যদি আপনার কাছে ঋণ চুক্তি (loan agreement), চালান (invoices), রসিদ (receipts) এবং ব্যাংক মেমো থাকে, তবে সেগুলি একজন আইনজীবীকে দেখান।
- যদি দেনা সঠিক হয় এবং আপনি পরিশোধ করতে সক্ষম হন, তবে নির্দিষ্ট সময়সীমার মধ্যে সঠিক ব্যক্তি বা সংস্থাকে টাকা পরিশোধ করুন এবং তার প্রমাণ (acknowledgement) নিন।
- যদি দাবিটি বিতর্কিত হয়, তবে সত্য তথ্যের ভিত্তিতে সময়মতো আইনজীবীর মাধ্যমে লিখিত জবাব দিন। মনে রাখবেন, জবাব দেওয়া মানেই টাকা পরিশোধ করা নয়, এটি আপনার অবস্থান জানানোর একটি উপায়।
- নোটিশ এড়িয়ে যাওয়া বা উত্তর না দেওয়া কোনোভাবেই আপনার জন্য সুবিধাজনক হবে না।
- যদি নোটিশ ব্যক্তিগতভাবে না পেয়ে থাকেন, তাহলেও একজন আইনজীবীর পরামর্শ নিন। এটি মনে করা ভুল যে নোটিশ না পেলে সার্ভিস অকার্যকর হয়ে যাবে।
জামিন এবং আদালতে হাজিরা
সাধারণত, ধারা ১৩৮ NI Act-এর অধীনে চেক বাউন্সের অপরাধ জামিনযোগ্য (bailable)। এর অর্থ হল, আপনি আদালতে উপস্থিত হয়ে নির্দিষ্ট পদ্ধতি ও বন্ড পূরণ করার মাধ্যমে জামিন পেতে পারেন। আপনার আইনজীবী আদালতের স্থানীয় নিয়ম এবং আপনার মামলায় অন্য কোনো অতিরিক্ত অভিযোগ আছে কিনা তা খতিয়ে দেখবেন।
জামিন হল মামলার শুনানির সময় আপনার স্বাধীনতা বজায় রাখার একটি ব্যবস্থা। এটি আপনার ঋণ বা দেনা বাতিল করে না বা আপনাকে মামলা থেকে মুক্তি দেয় না।
যদি আপনি কোনো সমন বা নোটিশে আদালতে উপস্থিত না হন, তবে আপনার বিরুদ্ধে গ্রেপ্তারি পরোয়ানা জারি হতে পারে। অবিলম্বে আপনার আইনজীবীর সাথে যোগাযোগ করে ওয়ারেন্ট জারি হয়েছে কিনা তা জেনে নিন এবং প্রয়োজনীয় পদক্ষেপ নিন। ওয়ারেন্ট জারি হলে বা ব্যাংক মেমোর কারণে গ্রেপ্তার হলে, পরিস্থিতি ভিন্ন হতে পারে।
প্রয়োজনে আপনি ব্যক্তিগতভাবে আদালতে হাজির হওয়া থেকে অব্যাহতি চেয়ে আবেদন করতে পারেন, তবে আদালতের অনুমতি ছাড়া এটি ধরে নেবেন না। আদালতের তারিখগুলির একটি ক্যালেন্ডার রাখুন এবং eCourts পোর্টাল বা অন্য কোনো মাধ্যমে আদালতের আদেশগুলি নিয়মিত পরীক্ষা করুন।
বাস্তব আইনি প্রতিরক্ষা কী হতে পারে?
চেক বাউন্স মামলায় কিছু সম্ভাব্য আইনি প্রতিরক্ষা হল:
- পূর্ববর্তী পরিশোধ: যদি চেক ইস্যু করার আগেই দেনা পরিশোধ করা হয়ে থাকে।
- দেনা না থাকা: যদি দাবিকৃত দেনা আইনত বৈধ বা বিদ্যমান না থাকে।
- পরিমাণের পার্থক্য: যদি চেকের টাকার পরিমাণ এবং প্রকৃত দেনার মধ্যে পার্থক্য থাকে।
- অভিযোগের শর্তে ত্রুটি: যদি অভিযোগ দায়েরের ক্ষেত্রে কোনো গুরুত্বপূর্ণ আইনি শর্ত পূরণ না হয়ে থাকে।
- চেকের অপব্যবহার: যদি চেকটি হারিয়ে যায়, চুরি হয়ে যায় বা অন্য কোনোভাবে অপব্যবহার করা হয়। এই দাবিগুলি অবশ্যই সত্য হতে হবে এবং প্রাসঙ্গিক প্রমাণ (যেমন, পুলিশ রিপোর্ট) দ্বারা সমর্থিত হতে হবে।
ধারা ১১৮ এবং ১৩৯ NI Act অনুযায়ী, কিছু অনুমান (presumptions) চেক প্রদানকারীর বিরুদ্ধে যায়। অর্থাৎ, ধরে নেওয়া হয় যে চেকটি বৈধ দেনার জন্য ইস্যু করা হয়েছে। এই অনুমানগুলিকে খণ্ডন করার জন্য শক্তিশালী প্রমাণ প্রয়োজন। শুধুমাত্র মৌখিক অস্বীকার যথেষ্ট নয়। সুপ্রিম কোর্টের বিভিন্ন রায়, যেমন Rangappa v. Sri Mohan এবং Basalingappa v. Mudibasappa, এই বিষয়ে গুরুত্বপূর্ণ দিকনির্দেশনা প্রদান করে। আপনার প্রতিরক্ষা বাস্তব প্রমাণ এবং জেরা (cross-examination)-এর উপর ভিত্তি করে হওয়া উচিত, কাল্পনিক গল্পের উপর নয়।
অন্তর্বর্তীকালীন ক্ষতিপূরণ (Interim Compensation)
ধারা ১৪৩A অনুযায়ী, আদালত অভিযোগের ভিত্তিতে চেকের পরিমাণের ২০% পর্যন্ত অন্তর্বর্তীকালীন ক্ষতিপূরণ দেওয়ার আদেশ দিতে পারেন। এটি বাধ্যতামূলক নয় এবং আদালতের বিবেচনার উপর নির্ভরশীল। সুপ্রিম কোর্ট Rakesh Ranjan Shrivastava v. State of Jharkhand মামলায় এই ক্ষমতাকে বিবেচনাধীন (discretionary) বলে উল্লেখ করেছে এবং আদেশ দেওয়ার আগে প্রাসঙ্গিক বিষয়গুলি বিবেচনা করার উপর জোর দিয়েছে।
দোষী সাব্যস্ত হওয়ার পর আপিলের ক্ষেত্রে ধারা ১৪৮ প্রযোজ্য হয়, যেখানে আপিলকারীকে জরিমানা বা ক্ষতিপূরণের একটি অংশ জমা দিতে হতে পারে। এটি ধারা ১৪৩A থেকে ভিন্ন। এই অর্থ জমা দিলেই মামলা শেষ হয়ে যায় না।
সমঝোতা (Compounding) এবং নিষ্পত্তি
ধারা ১৪৭ NI Act অনুযায়ী, চেক বাউন্সের অপরাধগুলি সমঝোতাযোগ্য (compoundable)। এর অর্থ হল, আপনি অভিযোগকারীর সাথে আলোচনা করে একটি সমঝোতায় আসতে পারেন এবং তা আদালতের মাধ্যমে নিষ্পত্তি করতে পারেন।
- সমঝোতার সময় মোট পরিমাণ, কিস্তির সংখ্যা, পরিশোধের তারিখ, পরিশোধের মাধ্যম, মামলার খরচ এবং মামলা নিষ্পত্তির শর্তাবলী স্পষ্টভাবে নির্ধারণ করুন।
- অনৈতিক বা অস্পষ্ট প্রস্তাবের উপর নির্ভর করবেন না।
- আইনি প্রক্রিয়া অনুসরণ করে আদালতের কাছ থেকে সমঝোতা বা নিষ্পত্তির আদেশ নিন।
- যদি আপনি কিস্তি পরিশোধে ব্যর্থ হন, তবে সমঝোতার শর্ত অনুযায়ী তার পরিণাম হতে পারে। তাই, এমন একটি পরিশোধের সময়সূচী তৈরি করুন যা আপনি পালন করতে পারবেন।
দোষী সাব্যস্ত হওয়ার পর করণীয়
যদি আদালত আপনাকে দোষী সাব্যস্ত করে, তবে অবিলম্বে রায়ের একটি সম্পূর্ণ কপি সংগ্রহ করুন। আপনার আপিলের সুযোগ, সময়সীমা, সাজা স্থগিত রাখা এবং আপিলের সময় জামিন পাওয়ার সম্ভাবনা সম্পর্কে আইনজীবীর সাথে পরামর্শ করুন।
শুধুমাত্র আপিল করলেই যে আপনার সাজা বা আর্থিক জরিমানা স্থগিত হয়ে যাবে, তা নয়। সমঝোতা করতে চাইলে তাও আদালতের নির্দিষ্ট প্রক্রিয়ার মাধ্যমে করতে হবে।
মূল ঋণ, ক্ষতিপূরণ, আদালতের জমা এবং নিষ্পত্তির জন্য প্রদত্ত অর্থের একটি পৃথক রেকর্ড রাখুন। বিভিন্ন মামলার মধ্যে বিভ্রান্তি এড়াতে এটি জরুরি। আইনজীবীর সাহায্যে আপনি আদালতের কাছ থেকে আপনার দায়বদ্ধতার একটি স্পষ্ট হিসাব পেতে পারেন।
প্রায়শই জিজ্ঞাসিত প্রশ্নাবলী (FAQs)
প্রশ্ন: চেক বাউন্স হওয়ার দিন কি পুলিশ গ্রেপ্তার করতে পারে?
উত্তর: না, শুধুমাত্র ব্যাংক মেমো বা ডিসওনার সার্টিফিকেট নিজে থেকে গ্রেপ্তারি পরোয়ানা জারি করে না। তবে, আদালতের ওয়ারেন্ট বা অন্য কোনো গুরুতর অভিযোগ থাকলে পরিস্থিতি ভিন্ন হতে পারে।
প্রশ্ন: সিকিউরিটি চেক কি সবসময় নিরাপদ?
উত্তর: না। চেকটি ইস্যু করার সময়কার দেনার পরিস্থিতি এবং অন্যান্য প্রাসঙ্গিক বিষয়গুলি বিবেচনা করা হবে।
প্রশ্ন: ‘স্টপ পেমেন্ট’ করলে কি মামলা হবে না?
উত্তর: এটি একটি সার্বজনীন প্রতিরক্ষা নয়। যদি ধারা ১৩৮-এর অন্যান্য শর্ত পূরণ হয়, তবে মামলা চলতে পারে।
প্রশ্ন: জামিন পেলে কি মামলা শেষ হয়ে যায়?
উত্তর: না। জামিন শুধুমাত্র আপনার স্বাধীনতা নিশ্চিত করে, মামলার নিষ্পত্তি করে না।
প্রশ্ন: সমঝোতা করলে কি জেল হবে না?
উত্তর: আইন অনুযায়ী সম্পূর্ণ পরিশোধ এবং আদালতের মাধ্যমে নথিভুক্ত সমঝোতা আপনাকে মুক্তি দিতে পারে। শুধুমাত্র প্রস্তাব দিলেই গ্যারান্টি নেই।
উপসংহার
চেক বাউন্স একটি গুরুতর বিষয়, তবে সঠিক সময়ে সঠিক পদক্ষেপ নিলে এবং আইনি প্রক্রিয়া অনুসরণ করলে জেল এড়ানো সম্ভব। আপনার সমস্ত রেকর্ড সাবধানে রাখুন, আদালতের নির্দেশ মেনে চলুন এবং আপনার আইনি প্রতিরক্ষা ও সমঝোতার বিকল্পগুলি একজন অভিজ্ঞ আইনজীবীর সাথে আলোচনা করে মূল্যায়ন করুন। মনে রাখবেন, প্রতিটি মামলার পরিস্থিতি ভিন্ন এবং আইনি পরামর্শ নেওয়া অপরিহার্য।
এই লেখা ভারতের সাধারণ আইনি তথ্য। নোটিশ বা সমন পেলে তারিখ ও নথি নিয়ে স্থানীয় আইনজীবীর পরামর্শ নিন। India Code: Negotiable Instruments Act।