క్రెడిట్ కార్డు బిల్లు చెల్లించకపోతే ఏమవుతుంది?
క్రెడిట్ కార్డు బిల్లును గడువు తేదీలోగా చెల్లించకపోవడం అనేది చాలా మంది ఎదుర్కొనే సమస్య. ఇలాంటి పరిస్థితుల్లో బ్యాంకులు ఎలాంటి చర్యలు తీసుకుంటాయి, చట్టపరమైన పరిణామాలు ఎలా ఉంటాయి అనే దానిపై చాలా మందికి సందేహాలు ఉంటాయి. బిల్లు కట్టకపోతే బ్యాంక్ నేరుగా పోలీసు కేసు పెడుతుందా? లేదా సివిల్ సూట్ వేస్తుందా? మీ క్రెడిట్ స్కోర్పై ఎలాంటి ప్రభావం పడుతుంది? ఈ విషయాలపై పూర్తి వివరాలను తెలుసుకుందాం.
బిల్లు చెల్లించకపోతే వచ్చే పరిణామాలు
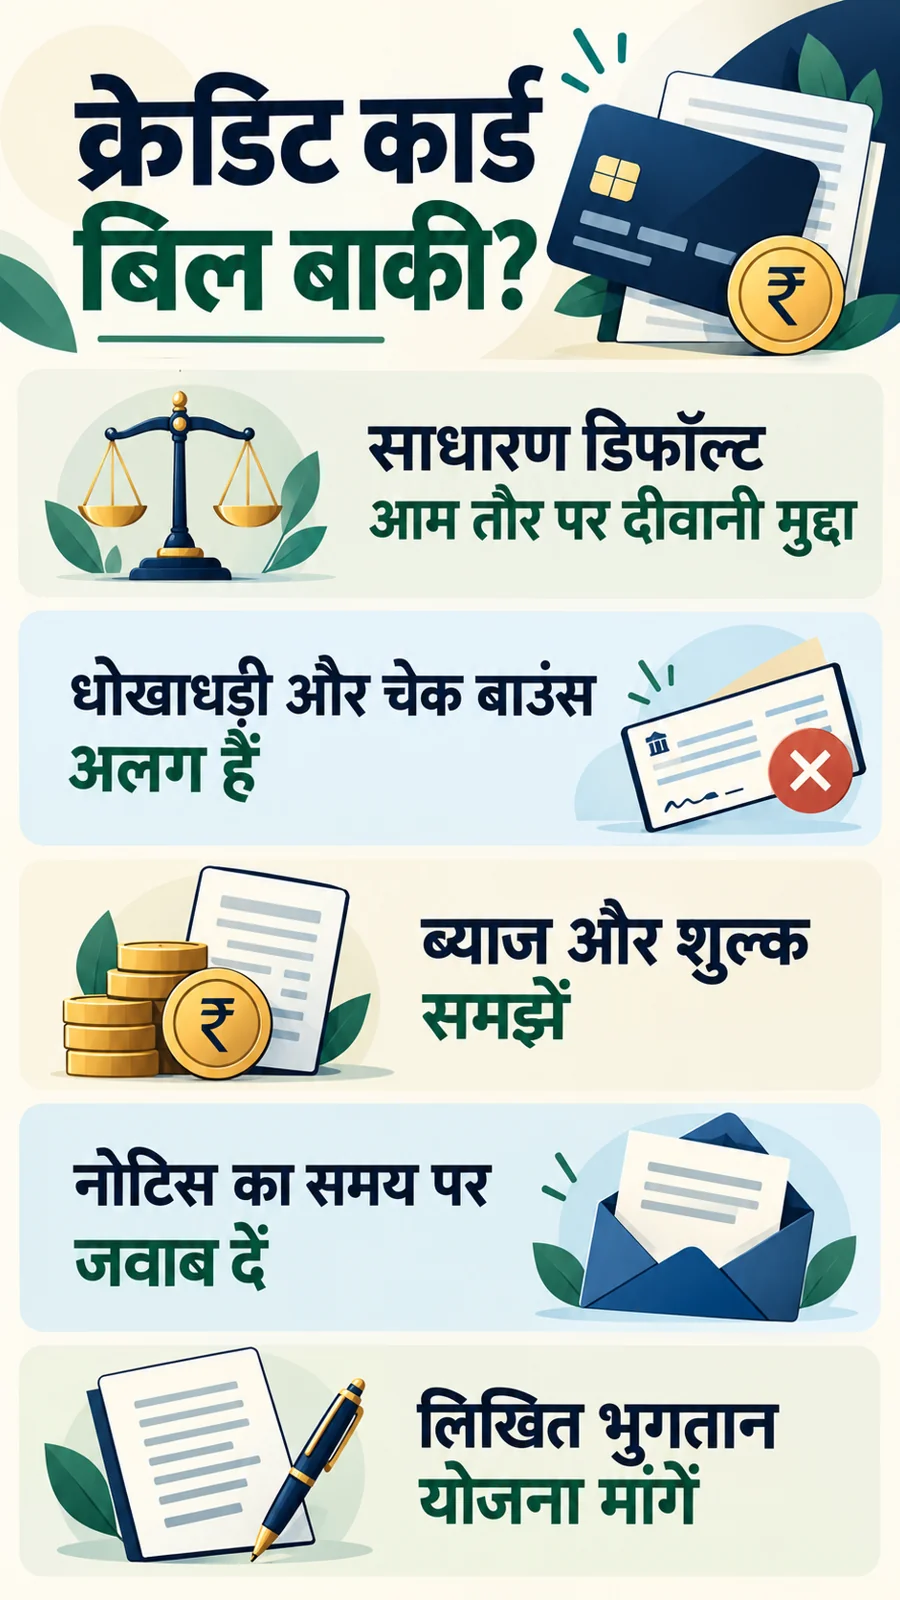
మీరు క్రెడిట్ కార్డు బిల్లును గడువు తేదీలోగా చెల్లించనప్పుడు, అనేక పరిణామాలు ఎదుర్కోవాల్సి ఉంటుంది:
- వడ్డీ మరియు ఆలస్య రుసుములు (Late Fees): మీరు చెల్లించాల్సిన మొత్తంపై వడ్డీతో పాటు ఆలస్య రుసుములు కూడా పెరుగుతాయి. ఇది మీ బకాయిని మరింత పెంచుతుంది.
- క్రెడిట్ స్కోర్పై ప్రభావం: బిల్లు చెల్లించడంలో ఆలస్యం మీ క్రెడిట్ స్కోర్ను గణనీయంగా తగ్గిస్తుంది. ఇది భవిష్యత్తులో రుణాలు లేదా ఇతర క్రెడిట్ సౌకర్యాలు పొందడంలో ఇబ్బందులను కలిగిస్తుంది.
- బ్యాంక్ నుండి నోటీసులు: బ్యాంకులు బకాయిలను వసూలు చేయడానికి మీకు నోటీసులు పంపుతాయి. ఈ నోటీసులలో చెల్లించాల్సిన మొత్తం, గడువు తేదీ మరియు తదుపరి చర్యల గురించి సమాచారం ఉంటుంది.
- చట్టపరమైన చర్యలు: తీవ్రమైన సందర్భాల్లో, బ్యాంకులు చట్టపరమైన చర్యలకు దిగవచ్చు. ఇది సివిల్ సూట్ లేదా కొన్ని ప్రత్యేక సందర్భాల్లో క్రిమినల్ కేసు కూడా కావచ్చు.
టోటల్ డ్యూ మరియు మినిమమ్ డ్యూ మధ్య తేడా
మీ క్రెడిట్ కార్డు స్టేట్మెంట్లో రెండు రకాల మొత్తాలు ఉంటాయి: టోటల్ అమౌంట్ డ్యూ (Total Amount Due) మరియు మినిమమ్ అమౌంట్ డ్యూ (Minimum Amount Due).
- టోటల్ అమౌంట్ డ్యూ: ఇది ఆ నెల స్టేట్మెంట్లోని మొత్తం చెల్లించాల్సిన బకాయి.
- మినిమమ్ అమౌంట్ డ్యూ: ఇది మీరు తప్పనిసరిగా చెల్లించాల్సిన కనీస మొత్తం. ఇది చెల్లించడం ద్వారా మీరు ఆలస్య రుసుము మరియు తదుపరి వడ్డీల నుండి తాత్కాలికంగా తప్పించుకోవచ్చు. అయితే, మిగిలిన మొత్తంపై వడ్డీ కొనసాగుతుంది.
చాలా మంది మినిమమ్ డ్యూ చెల్లించి సరిపెట్టుకుంటారు. కానీ ఇది సరైన పద్ధతి కాదు. ఎందుకంటే మిగిలిన మొత్తంపై అధిక వడ్డీ పడుతుంది, ఇది మీ అప్పును మరింత పెంచుతుంది. రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) మార్గదర్శకాల ప్రకారం, బ్యాంకులు మినిమమ్ పేమెంట్ యొక్క పరిణామాలను మరియు వడ్డీ లెక్కింపు పద్ధతిని స్పష్టంగా తెలియజేయాలి.
వడ్డీ మరియు ఆలస్య రుసుములను ఎలా అర్థం చేసుకోవాలి?
మీ క్రెడిట్ కార్డు స్టేట్మెంట్లోని ‘మోస్ట్ ఇంపార్టెంట్ టర్మ్స్ అండ్ కండిషన్స్’ (MITC)లో వడ్డీ రేటు (APR), ఫైనాన్స్ ఛార్జీలు, ఆలస్య రుసుములు, పన్నులు మరియు వాటిని లెక్కించే విధానం గురించి వివరంగా ఉంటుంది. ప్రతి బ్యాంకుకు వడ్డీ రేట్లు వేర్వేరుగా ఉంటాయి. మీరు చెల్లించిన మొత్తాలు, వాపసులు (refunds) మరియు రద్దు చేయబడిన లావాదేవీలు (reversed transactions) సరిగ్గా జమ అయ్యాయో లేదో తనిఖీ చేసుకోండి. పూర్తి బిల్లు చెల్లించనప్పుడు వడ్డీ ఏ తేదీ నుండి లెక్కించబడుతుందో బ్యాంకు నుండి లిఖితపూర్వకంగా తెలుసుకోవడం మంచిది. RBI నిబంధనల ప్రకారం, మూడు రోజుల కంటే ఎక్కువ ఆలస్యమైన ఖాతాలను ‘పాస్ట్ డ్యూ’గా నివేదించవచ్చు మరియు పెనాల్టీ ఛార్జీలు విధించవచ్చు.
పోలీసు కేసు పెట్టే అవకాశం ఉందా?
సాధారణంగా, క్రెడిట్ కార్డు బిల్లు చెల్లించకపోవడం అనేది ఒక ఒప్పంద ఉల్లంఘన (contractual default)గా పరిగణించబడుతుంది, ఇది నేరుగా పోలీసు కేసుగా మారదు. భారతీయ శిక్షాస్మృతి (IPC) లేదా భారతీయ న్యాయ సంహిత (BNS) ప్రకారం, మోసం (cheating), నమ్మించి మోసం చేయడం (dishonest inducement) వంటి నేరాలకు నిర్దిష్ట షరతులు ఉంటాయి. మీరు నిజాయితీగా క్రెడిట్ కార్డు తీసుకుని, తర్వాత ఆర్థిక ఇబ్బందుల వల్ల చెల్లించలేకపోతే, అది మోసం కిందకు రాదు. అయితే, మీరు నకిలీ పత్రాలు సమర్పించడం, తప్పుడు గుర్తింపు ఇవ్వడం లేదా ఉద్దేశపూర్వకంగా మోసం చేయాలనే ఉద్దేశ్యంతో కార్డును ఉపయోగించినట్లు రుజువైతే, అప్పుడు క్రిమినల్ కేసులు నమోదు అయ్యే అవకాశం ఉంది. సుప్రీంకోర్టు తీర్పుల ప్రకారం, ఒప్పంద ఉల్లంఘనకు, మోసానికి మధ్య తేడాను స్పష్టంగా గుర్తించాలి.
చెక్కు బౌన్స్ అయితే పరిస్థితి ఏంటి?
మీరు క్రెడిట్ కార్డు బిల్లు చెల్లింపు కోసం ఇచ్చిన చెక్కు బౌన్స్ అయితే, అది నెగోషియబుల్ ఇన్స్ట్రుమెంట్స్ యాక్ట్ (NI Act) సెక్షన్ 138 కింద క్రిమినల్ ఫిర్యాదుకు దారితీయవచ్చు. దీనికి నోటీసు, చెల్లింపు గడువు వంటి నిర్దిష్ట నిబంధనలు ఉంటాయి. కేవలం బిల్లు బకాయి ఉండటం వేరు, చెక్కు బౌన్స్ అవ్వడం వేరు. ఆర్థిక ఇబ్బందుల్లో ఉన్నప్పుడు, చెల్లించలేని స్థితిలో చెక్కులు ఇవ్వడం లేదా హామీలు ఇవ్వడం చేయకూడదు.
బ్యాంక్ సివిల్ వసూలు మార్గాలు
బ్యాంకులు తమ బకాయిలను వసూలు చేసుకోవడానికి సివిల్ సూట్, ఆర్బిట్రేషన్ లేదా ఇతర చట్టపరమైన మార్గాలను అనుసరించవచ్చు. మీ స్టేట్మెంట్లో ఏవైనా తప్పులుంటే, వాటిని ఆధారాలతో సహా బ్యాంకుకు తెలియజేయాలి. బ్యాంకు నుండి వచ్చే నోటీసులను, కోర్టు సమన్స్లను జాగ్రత్తగా పరిశీలించాలి. ఏజెంట్లు ఇంటికి వచ్చి వస్తువులు తీసుకెళ్తామని బెదిరిస్తే, వారికి అలాంటి అధికారం సాధారణంగా ఉండదు. అధికారిక ఉత్తర్వులు వస్తేనే వారు చర్య తీసుకోగలరు.
క్రెడిట్ రిపోర్ట్పై ప్రభావం
బిల్లు చెల్లించడంలో ఆలస్యం, బకాయిలు పేరుకుపోవడం వంటివి మీ క్రెడిట్ రిపోర్ట్పై తీవ్ర ప్రభావం చూపుతాయి. మీ క్రెడిట్ స్కోర్ తగ్గుతుంది. RBI మార్గదర్శకాల ప్రకారం, డిఫాల్ట్ను క్రెడిట్ బ్యూరోలకు నివేదించే ముందు, కార్డుదారునికి బ్యాంకు తెలియజేయాలి. మీరు బకాయిలను సెటిల్ చేసుకున్న తర్వాత, మీ ఖాతా స్థితిని క్రెడిట్ బ్యూరోలకు అప్డేట్ చేయమని బ్యాంకును కోరవచ్చు. మీ క్రెడిట్ రిపోర్ట్లోని సమాచారం సరిగ్గా ఉందో లేదో ఎప్పటికప్పుడు తనిఖీ చేసుకోవడం ముఖ్యం.
రికవరీ ఏజెంట్ బెదిరింపులకు ఎలా స్పందించాలి?
రికవరీ ఏజెంట్లు RBI నిర్దేశించిన ప్రవర్తనా నియమావళిని పాటించాలి. బెదిరింపులు, అవమానించడం, గోప్యతకు భంగం కలిగించడం వంటివి చేయకూడదు. ఏజెంట్ గుర్తింపును, వారి అధికారికతను ధృవీకరించుకోండి. వారితో జరిపిన సంభాషణలను రికార్డ్ చేసుకోండి. మీ OTP, PIN, పాస్వర్డ్లను ఎవరితోనూ పంచుకోవద్దు. మీకు అనుమానం వస్తే, నేరుగా బ్యాంకును సంప్రదించండి. రికవరీ ఏజెంట్ల ప్రవర్తనపై బ్యాంకుకు లిఖితపూర్వకంగా ఫిర్యాదు చేయవచ్చు.
EMI కన్వర్షన్, రీస్ట్రక్చరింగ్ మరియు సెటిల్మెంట్
మీరు EMI కన్వర్షన్, రీస్ట్రక్చరింగ్ లేదా సెటిల్మెంట్ వంటి ఆప్షన్లను ఎంచుకునే ముందు, వాటికి సంబంధించిన వడ్డీ రేట్లు, ప్రాసెసింగ్ ఫీజులు, పన్నులు మరియు క్రెడిట్ స్కోర్పై పడే ప్రభావాన్ని పూర్తిగా అర్థం చేసుకోవాలి. సెటిల్మెంట్ అంటే బ్యాంకు కొంత మొత్తాన్ని తగ్గించి అప్పును క్లోజ్ చేయడానికి అంగీకరించడం. అయితే, దీనికి బ్యాంకు హామీ ఉండదు. సెటిల్మెంట్ ఒప్పందంపై బ్యాంకు నుండి లిఖితపూర్వక ఆమోదం పొందడం చాలా ముఖ్యం.
RBI ఫిర్యాదు మార్గం
మీరు బ్యాంకుతో సమస్యలను పరిష్కరించుకోలేకపోతే, మీరు రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) వద్ద ఫిర్యాదు చేయవచ్చు. ముందుగా బ్యాంకుకు లిఖితపూర్వకంగా ఫిర్యాదు చేయాలి. బ్యాంకు నుండి సంతృప్తికరమైన సమాధానం రాకపోతే, మీరు RBI ఇంటిగ్రేటెడ్ ఒంబడ్స్మన్ స్కీమ్ (RB-IOS) కింద ఫిర్యాదు చేయవచ్చు. దీనికి నిర్దిష్ట గడువులు ఉంటాయి, వాటిని పాటించడం అవసరం.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
- ప్రశ్న: మినిమమ్ డ్యూ చెల్లిస్తే వడ్డీ పడదా?
సమాధానం: లేదు. మినిమమ్ డ్యూ చెల్లించినా, మిగిలిన మొత్తంపై వడ్డీ కొనసాగుతుంది. - ప్రశ్న: క్రెడిట్ కార్డు బిల్లు కట్టకపోతే బ్యాంక్ పోలీసులను ఇంటికి పంపుతుందా?
సమాధానం: కేవలం బిల్లు బకాయి ఉంటే పోలీసులను పంపే అధికారం బ్యాంకుకు ఉండదు. మోసం వంటి తీవ్రమైన నేరాలు రుజువైతేనే చట్టపరమైన చర్యలు ఉంటాయి. - ప్రశ్న: కార్డును క్లోజ్ చేస్తే బకాయిలు రద్దవుతాయా?
సమాధానం: లేదు. కార్డు క్లోజ్ చేసినా, బకాయిలు చెల్లించాల్సిందే. - ప్రశ్న: సెటిల్మెంట్ చేసుకుంటే క్రెడిట్ స్కోర్ వెంటనే మెరుగుపడుతుందా?
సమాధానం: సెటిల్మెంట్ తర్వాత క్రెడిట్ స్కోర్ మెరుగుపడటానికి సమయం పడుతుంది. ఇది వెంటనే జరుగుతుందని హామీ లేదు. - ప్రశ్న: లీగల్ నోటీసును పట్టించుకోకపోతే ఏమవుతుంది?
సమాధానం: లీగల్ నోటీసును నిర్లక్ష్యం చేయకూడదు. దానిపై సరైన సమయంలో, సరైన విధంగా స్పందించాలి.
ముగింపు
క్రెడిట్ కార్డు బిల్లులను సకాలంలో చెల్లించడం చాలా ముఖ్యం. ఆర్థిక ఇబ్బందులు ఎదురైనప్పుడు, వెంటనే బ్యాంకును సంప్రదించి, పరిష్కార మార్గాలను అన్వేషించాలి. రికవరీ ఏజెంట్ల బెదిరింపులకు లొంగకుండా, చట్టపరమైన మార్గాలను తెలుసుకుని వ్యవహరించాలి. ఏదైనా చట్టపరమైన నోటీసు వస్తే, న్యాయవాదిని సంప్రదించి తగిన చర్యలు తీసుకోవాలి.