வங்கி கணக்கில் நியமனதாரராக இருந்தும் பணம் கிடைக்கவில்லையா? என்ன செய்ய வேண்டும்?
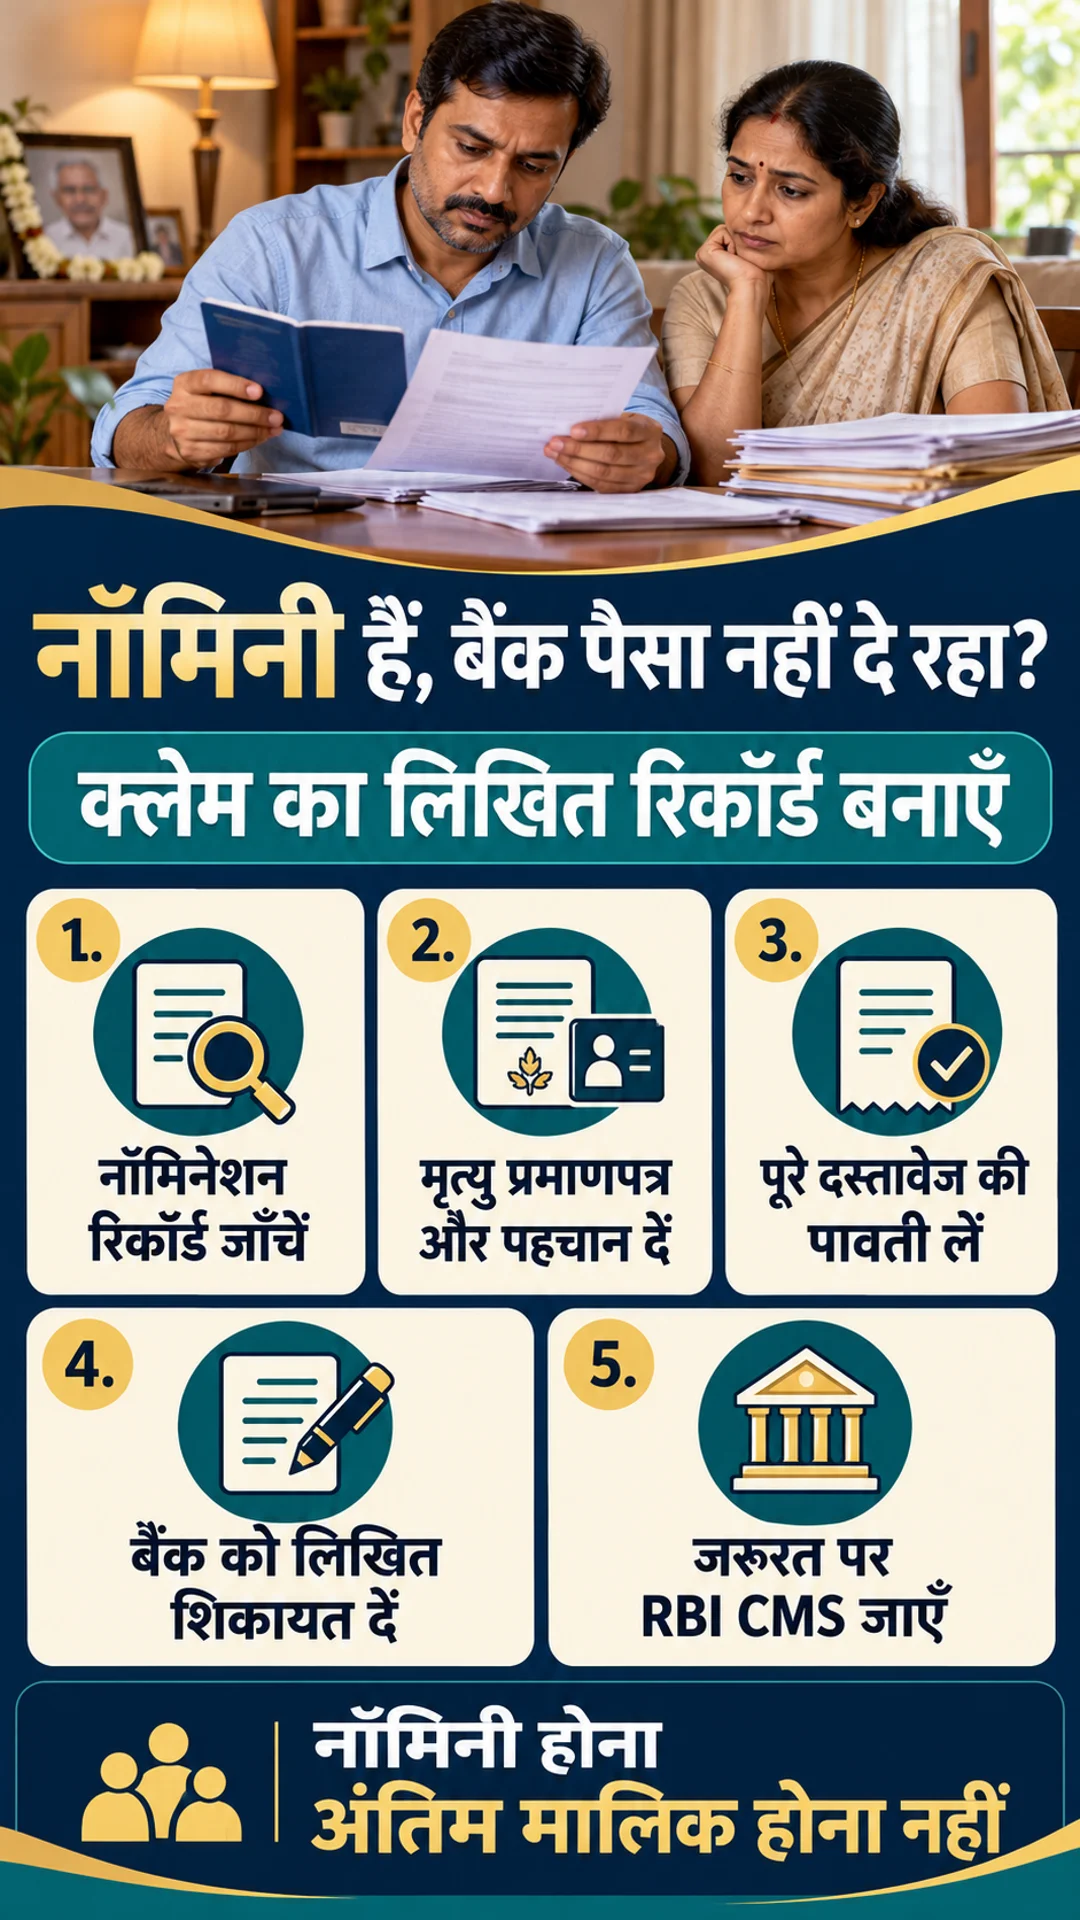
ஒருவர் இறந்த பிறகு, அவரது வங்கிக் கணக்கில் நியமனதாரராக (Nominee) நீங்கள் குறிப்பிடப்பட்டிருந்தாலும், சில சமயங்களில் வங்கி பணம் வழங்க மறுக்கலாம். இதற்கு வாரிசு சான்றிதழ் (Succession Certificate) அல்லது அனைத்து வாரிசுகளின் ஒப்புதல் கடிதம் (NOC) போன்ற கூடுதல் ஆவணங்களை வங்கி கேட்கலாம். முதலில், உங்கள் நியமனப் பதிவு, கணக்கு விவரங்கள் மற்றும் வங்கி பதிவுகளை சரிபார்க்கவும். சரியான படிவத்தில் உங்கள் கோரிக்கையை சமர்ப்பித்து, அதற்கான ரசீதை பெற்றுக்கொள்ளுங்கள். வங்கி கேட்கும் கூடுதல் ஆவணங்களுக்கான எழுத்துப்பூர்வமான காரணத்தை கேளுங்கள். நியமனதாரர் கோரிக்கையை, நியமனதாரர் இல்லாத சாதாரண வாரிசு கோரிக்கை போல கருதுவது சரியல்ல. சரியான நியமனப் பதிவு உள்ள பொதுவான வங்கிக் கணக்குகளில், இறந்தவரின் இறப்பு மற்றும் அடையாளத்தை சரிபார்த்து, நீதிமன்றத்தின் தடை உத்தரவு எதுவும் இல்லாத பட்சத்தில், நியமனதாரருக்கு பணம் வழங்க வாரிசு சான்றிதழ், வாரிசுரிமைச் சான்றிதழ் (Probate) அல்லது ஈட்டுறுதிப் பத்திரம் (Indemnity/Surety) போன்ற கூடுதல் சட்ட நடைமுறைகள் பொதுவாக தேவையில்லை. முதலில் கையொப்பமிடப்பட்ட கோரிக்கை படிவம், இறப்புச் சான்றிதழ் மற்றும் அடையாள/முகவரிச் சான்று ஆகியவற்றை சமர்ப்பிக்கவும். உங்கள் பெயர் கணக்கில் நியமனதாரராகப் பதிவு செய்யப்பட்டுள்ளதா என்பதை உறுதிப்படுத்திக் கொள்ளுங்கள். வங்கியின் நியமனதாரர்/உயிர் பிழைத்தவர் (Nominee/Survivor) கோரிக்கை படிவத்தைப் பெற்று பூர்த்தி செய்யவும். இறந்தவரின் இறப்புச் சான்றிதழ் மற்றும் ஏற்றுக்கொள்ளப்பட்ட அடையாளச் சான்று/முகவரிச் சான்றை சமர்ப்பிக்கவும். அனைத்து ஆவணங்களும் பெறப்பட்ட தேதி மற்றும் கோரிக்கைக்கான குறிப்பு எண்ணை பெற்றுக்கொள்ளுங்கள். கூடுதல் கோரிக்கைகள் அல்லது தாமதங்கள் ஏற்பட்டால், வங்கி கிளைக்கும், வாடிக்கையாளர் குறை தீர்க்கும் அதிகாரிக்கும் எழுத்துப்பூர்வமாக புகார் அளியுங்கள். அனைத்து ஆவணங்களின் நகல்களையும் பத்திரமாக வைத்திருக்கவும். நியமனதாரருக்கும், இறுதி வாரிசுக்கும் உள்ள வேறுபாட்டைப் புரிந்து கொள்ளுங்கள்.
RBI விதிமுறைகள்: தற்போதைய நிலை என்ன?
2005 ஆம் ஆண்டின் DBOD.No.Leg.BC.95/09.07.005/2004-05 என்ற சுற்றறிக்கை இந்த விஷயத்தில் ஒரு முக்கிய வழிகாட்டியாக இருந்தது. செப்டம்பர் 2025 இல் வெளியிடப்பட்ட இறந்த வாடிக்கையாளர் தொடர்பான அறிவுறுத்தல்கள், நடைமுறைகளையும் ஆவணங்களையும் தரப்படுத்தியுள்ளன. மேலும், பழைய விதிமுறைகளை ரத்து செய்யவும் வழிவகை செய்துள்ளன. தற்போதைய புகார்களில், 2005 ஆம் ஆண்டின் சுற்றறிக்கையை மட்டும் குறிப்பிட்டு அதை சமீபத்திய விதிமுறை என்று கூற முடியாது. அக்டோபர் 1, 2026 வரை புதுப்பிக்கப்பட்டதாகக் காட்டப்படும் RBI-யின் வணிக வங்கி மாஸ்டர் டைரக்ஷன் பக்கத்தின்படி, சில வங்கிகள் (உதாரணமாக, சென்ட்ரல் பேங்க் ஆஃப் இந்தியா) 2026-27 ஆம் ஆண்டிற்கான அதிகாரப்பூர்வ கொள்கைகளில் நியமனதாரர் கோரிக்கை, 15 காலண்டர் நாட்கள் மற்றும் தாமதத்திற்கான இழப்பீடு பற்றிய விவரங்களை வழங்குகின்றன. உங்கள் வங்கியின் வகை மற்றும் தற்போதைய கோரிக்கை கொள்கையை சரிபார்க்கவும். ஒரு வங்கியின் இணைப்புப் படிவம் மற்ற வங்கிகளுக்கு பொருந்தாது. இது முக்கியமாக பொதுவான சேமிப்பு/நடப்பு/கால வைப்புத்தொகை கணக்குகளுக்கு பொருந்தும். PPF அல்லது மூத்த குடிமக்கள் சேமிப்புத் திட்டம் போன்ற அரசு சேமிப்புத் திட்டங்களின் இறந்தவர் கோரிக்கைகள் அந்தந்த திட்ட விதிகளின்படி நிர்வகிக்கப்படும். பரஸ்பர நிதிகள் (Mutual Funds), காப்பீடு (Insurance), டீமேட் (Demat) மற்றும் ஓய்வூதியம் (Pension) போன்றவற்றுக்கு தனித்தனி நடைமுறைகள் உள்ளன. நியமனதாரரின் அனைத்து கோரிக்கைகளும் ஒரே மாதிரியானவை என்று கருதி விண்ணப்பிக்க வேண்டாம்.
நியமனதாரர், சட்டப்பூர்வ வாரிசு மற்றும் கூட்டு கணக்கின் வேறுபாடு
நியமனதாரர் என்பவர் வங்கியில் இருந்து பணம் பெறுபவராக இருக்கலாம். ஆனால், நியமனப் பதிவு மட்டுமே மற்ற சட்டப்பூர்வ வாரிசுகளின் உரிமைகளை ரத்து செய்து, அவரை இறுதி உரிமையாளராக மாற்றிவிடாது. RBI நடைமுறைகளின்படி, நியமனதாரர் மற்ற சட்டப்பூர்வ வாரிசுகளுக்காக ஒரு அறங்காவலர் (Trustee) போல செயல்பட்டு பணத்தைப் பெறுகிறார். இறுதியில் யாருக்கு எவ்வளவு பணம் சேரும் என்பது, பொருந்தக்கூடிய வாரிசுரிமைச் சட்டம், உயில் மற்றும் நீதிமன்ற உத்தரவுகளைப் பொறுத்தது. கூட்டு வைப்புத்தொகையில் (Joint Deposit), ஒரு கணக்குதாரர் இறந்தால், நியமனதாரரின் உரிமை உடனடியாக ஏற்படாது. அனைத்து வைப்புத்தொகையாளர்களும் இறந்த பின்னரே நியமனதாரரின் உரிமை பொதுவாக எழுகிறது. உயிருடன் இருக்கும் கூட்டு வைப்புத்தொகையாளரின் உரிமை, கணக்கு ஆணைகள்/உயிர் பிழைத்தவர் விதி (Account Mandate/Survivorship Clause) ஆகியவற்றின்படி பரிசீலிக்கப்படும். ‘யார் ஒருவர் அல்லது உயிர் பிழைத்தவர்’ (Either or Survivor) என்பது, வெளியில் இருந்து ஒருவரை நியமனதாரராக நியமிப்பதில் இருந்து வேறுபட்டது. கூட்டு FD-யை முதிர்ச்சிக்கு முன் உடைப்பது, சாதாரண இறுதிப் பணம் பெறுவதில் இருந்து வேறுபடலாம். உயிருடன் இருக்கும் வைப்புத்தொகையாளர்களின் மற்றும் இறந்தவரின் வாரிசுகளின் ஒப்புதல் அல்லது முன்னர் வழங்கப்பட்ட சிறப்பு ஆணை பொருந்தும். எனவே, FD முதிர்ச்சி, முன்கூட்டியே முடித்தல் மற்றும் உயிர் பிழைத்தவர் ஆணை குறித்து தனித்தனியாக எழுத்துப்பூர்வமான பதிலை பெறுங்கள். நியமனதாரர் விதிமுறைகளின் அடிப்படையில் அனைத்து கூட்டு FD-களையும் உடனடியாக உடைக்கக் கோர முடியாது. நியமனதாரர் மைனராக இருந்தால், பெயர்/அடையாளத்தில் வேறுபாடு இருந்தால் அல்லது பழைய பதிவேடுகளில் நியமனப் பதிவு காணப்படவில்லை என்றால், உரிய பிரதிநிதி/பாதுகாவலர் மற்றும் பதிவேடுகளை சரிபார்க்க வேண்டியிருக்கும். மைனர் நியமனதாரருக்கான பணத்தை எந்த உறவினரும் வெறும் உறவுமுறையைச் சொல்லி பெற்றுக்கொள்ள முடியாது. பல நியமனதாரர்கள் இருந்தால், பதிவு செய்யப்பட்ட நியமன ஏற்பாட்டின்படி சரியான கோருபவர் மற்றும் செலுத்த வேண்டிய பங்கு ஆகியவற்றை சரிபார்க்கவும்.
எந்த ஆவணங்களை சமர்ப்பிக்க வேண்டும்? எதை மறுக்கலாம்?
முதலில், வங்கியின் சரியான கோரிக்கை படிவத்தில் கணக்கு/FD விவரங்கள், இறந்தவரின் பெயர், இறந்த தேதி மற்றும் கோருபவரின் விவரங்களை நிரப்பவும். இறப்புச் சான்றிதழ் மற்றும் அதிகாரப்பூர்வமாகச் சரிபார்க்கப்பட்ட ஆவணங்கள் (Officially Valid Document) மூலம் அடையாளம் மற்றும் முகவரி சரிபார்க்கப்படும். பணம் பெறுவதற்கான சரியான கணக்கு விவரங்களை வழங்கவும். உங்களிடம் உள்ள பாஸ்புக்/FD ரசீது, நியமனப் பதிவு ஒப்புதல் மற்றும் கடிதப் பரிமாற்றங்கள் ஆகியவை அடையாளத்தை உறுதிப்படுத்த உதவும். இவை இல்லையென்றாலும், வங்கியின் பதிவேடுகளிலிருந்து நியமனதாரர் நிலையை சரிபார்க்கக் கோரலாம். வங்கியின் நியமனதாரர்/உயிர் பிழைத்தவர் கோரிக்கை படிவத்தின் கையொப்பமிடப்பட்ட நகல். இறந்த கணக்குதாரரின் இறப்புச் சான்றிதழ். கோருபவரின் ஏற்றுக்கொள்ளப்பட்ட அடையாள மற்றும் முகவரிச் சான்று. கணக்கு/FD மற்றும் நியமனப் பதிவுக்கான குறிப்பு. மைனர், வெளிநாட்டு இறப்புச் சான்றிதழ் அல்லது நீதிமன்ற உத்தரவு இருந்தால், அதற்கேற்ற கூடுதல் ஆவணங்கள். சரியான நியமனப் பதிவு உள்ள வைப்புத்தொகை கோரிக்கைகளில், அனைத்து வாரிசுகளின் NOC-யையும், நியமனதாரர் இல்லாத நடைமுறையின் ஒரு பகுதியாகக் கருதி கேட்பதை எதிர்க்கலாம். உங்கள் கோரிக்கை எந்த வகையைச் சேர்ந்தது என்றும், எந்த தற்போதைய விதியின் கீழ் ஆவணங்கள் கேட்கப்படுகின்றன என்றும் வங்கியிடம் கேளுங்கள். ‘எங்கள் கிளையில் இதுதான் நடைமுறை’ என்பது போதுமான பதில் அல்ல. இருப்பினும், ஆவணங்களை வழங்க மறுத்து, அடையாளச் சரிபார்ப்பைத் தடுப்பது புத்திசாலித்தனம் அல்ல. வாரிசு சான்றிதழும், சட்டப்பூர்வ வாரிசு சான்றிதழும் ஒன்றல்ல. நியமனதாரர் இல்லாத, சர்ச்சைக்குரிய வாரிசுரிமை அல்லது பிற விதிவிலக்கான கோரிக்கைகளுக்கு வேறு நடைமுறைகள் பொருந்தலாம். பதிவேட்டில் சரியான நியமனப் பதிவு இல்லையென்றால், பழைய ஒப்புதல் ஆவணங்களைச் சரிபார்க்கக் கோருங்கள். நீங்களாக ஒரு புதிய நியமனப் பதிவை உருவாக்கி, இறந்தவரின் பெயரில் கையொப்பமிட வேண்டாம். நீதிமன்றத்தின் பணம் செலுத்தும் தடை உத்தரவு இருந்தால், அதை வங்கி புறக்கணிக்கக் கோர வேண்டாம். கணக்கு முடக்கம், இணைப்பு, சரிபார்ப்பு சிக்கல்கள் அல்லது சட்டப்பூர்வ சரிசெய்தல்/பற்று (Adjustment/Set-off) போன்ற பிரச்சனைகள் இருந்தால், அதற்கான காரணத்தையும் அடிப்படையையும் கேளுங்கள். நியமனதாரராக இருப்பது, அனைத்து சட்டப்பூர்வ தடைகள் அல்லது கடமைகளை தானாகவே நீக்கிவிடாது.
15 நாட்கள் காலக்கெடு மற்றும் தாமத இழப்பீடு
பொதுவாக, இறந்த கணக்கு கோரிக்கைகளுக்கு, அனைத்து தேவையான ஆவணங்களும் பெறப்பட்ட நாளிலிருந்து 15 காலண்டர் நாட்கள் கணக்கிடப்படும். காலண்டர் நாட்களை வேலை நாட்களாகக் கருதக்கூடாது. முதல் விசாரணை, முழுமையற்ற படிவம் மற்றும் முழுமையான கோரிக்கை ஆகியவை வெவ்வேறு நிலைகள். வங்கியிடமிருந்து முழுமையான ஆவணங்கள் பெற்றதற்கான ஒப்புதலையும், ஏதேனும் குறைபாடுகள் இருந்தால் அதன் எழுத்துப்பூர்வ பட்டியலையும் கேளுங்கள்; தாமதப் பிரச்சனைகளில் இந்த பதிவுகள் முக்கியம். வங்கியின் தாமதத்தால், நிர்ணயிக்கப்பட்ட காலக்கெடு மீறப்பட்டால், பொருந்தக்கூடிய கட்டமைப்பின் கீழ், தீர்வுத் தொகையின் மீது, தாமதமான காலத்திற்கு, நடைமுறையில் உள்ள வங்கி விகிதத்துடன் (Bank Rate) கூடுதலாக 4% ஆண்டு வட்டி விகிதத்தில் இழப்பீடு வழங்கப்பட வேண்டும். இங்கு ‘வங்கி விகிதம்’ என்பது ரெப்போ விகிதம் (Repo Rate) அல்ல. பொருந்தக்கூடிய குறிப்புத் தேதி என்பது அனைத்து தேவையான ஆவணங்களும் பெறப்பட்ட தேதியாகும்; அந்த தேதியின் விகிதம் மற்றும் தொகை விவரங்களை வங்கியிடமிருந்து பெறவும். இது வங்கி கணக்கில் தினசரி தானாக விதிக்கப்படும் அபராதம் அல்ல. லாக்கர்/பாதுகாப்பு வைப்பு கோரிக்கைகளுக்கான நடைமுறைகள் மற்றும் தினசரி இழப்பீடு வேறுபட்டவை; அதை வைப்புத்தொகை இருப்பில் கணக்கிட வேண்டாம். முதலில் வங்கியிடமிருந்து தாமதத்திற்கான காரணம், பொறுப்பு மற்றும் கணக்கீட்டு முறையைக் கேளுங்கள். நீதிமன்றத் தடை அல்லது கோருபவரின் ஆவணங்கள் நிலுவையில் உள்ள சூழ்நிலைகளில், வங்கிக்குக் காரணமான தாமதம் என்று தானாக முடிவு செய்ய முடியாது. FD-யின் ஒப்பந்த வட்டி, முதிர்ச்சி/முன்கூட்டியே முடித்தல் கணக்கீடு மற்றும் தாமத இழப்பீடு ஆகியவை தனித்தனி விஷயங்கள். ஒரு விஷயத்தின் தகவல் கிடைப்பதால் மற்ற கணக்கீடுகள் சரியாக இருக்கும் என்று கருத முடியாது. இறுதி அறிக்கையில் அசல் தொகை, சாதாரண வட்டி, சரிசெய்தல் மற்றும் தாமத இழப்பீடு ஆகியவற்றை தனித்தனியாகக் காட்டும்படி வங்கியிடம் கேளுங்கள்; எந்தவொரு உத்தேசமான தற்போதைய வங்கி விகிதத்தையும் அனைத்து பழைய கோரிக்கைகளுக்கும் பயன்படுத்த வேண்டாம்.
வங்கிக்கு கடிதம் மற்றும் புகார் மாதிரி
இது ஒரு பொதுவான மாதிரி கடிதம், இது பரிந்துரைக்கப்பட்ட கோரிக்கை படிவத்திற்கு மாற்றாகாது. சரியான தகவல்களை மட்டும் நிரப்பவும். இரண்டு பிரதிகளில் கிளைக்கு சமர்ப்பித்து, ஒன்றில் ஒப்புதல் பெறவும் அல்லது வங்கியின் அதிகாரப்பூர்வ குறை தீர்க்கும் சேனலில் ஒப்புதலைப் பெறவும். தனிப்பட்ட கணக்கு/அடையாள ஆவணங்களை பொது சமூக ஊடகங்களில் பகிர வேண்டாம்.
அனுப்புநர்:
[உங்கள் பெயர்]
[உங்கள் முகவரி]
[தொடர்பு எண்]
[தேதி]
பெறுநர்:
கிளை மேலாளர் / குறை தீர்க்கும் அதிகாரி
[வங்கியின் பெயர், கிளை முகவரி]
பொருள்: இறந்த கணக்குதாரர் [பெயர்], கணக்கு/FD [கடைசி இலக்கங்கள்] — நியமனதாரர் கோரிக்கை மற்றும் கூடுதல் ஆவணங்கள் கோருதல்
ஐயா/அம்மையீர்,
நான் வங்கியின் பதிவேட்டில் உள்ள நியமனதாரர் [உங்கள் பெயர்]. கணக்குதாரர் [இறந்தவர் பெயர்] அவர்கள் [இறந்த தேதி] அன்று காலமானார். கோரிக்கை படிவம், இறப்புச் சான்றிதழ் மற்றும் அடையாள/முகவரி ஆவணங்களை [சமர்ப்பித்த தேதி] அன்று சமர்ப்பித்தேன். அதற்கான குறிப்பு எண் [ ] ஆகும். தயவுசெய்து எனது நியமனப் பதிவின் நிலை மற்றும் அனைத்து தேவையான ஆவணங்கள் பெறப்பட்ட தேதியை உறுதிப்படுத்தவும். ஏதேனும் குறைபாடுகள் இருந்தால், அதன் எழுத்துப்பூர்வ பட்டியலை வழங்கவும்.
என்னிடம் [வாரிசு சான்றிதழ்/பிற ஆவணங்கள்] கேட்கப்பட்டுள்ளது. தகுதியான நியமனதாரர் வைப்புத்தொகை கோரிக்கைகளில், தற்போதைய RBI நடைமுறைகளின்படி, வழக்கமான கூடுதல் வாரிசு/உரிமையியல்/ஈட்டுறுதி நடைமுறைகள் தேவையில்லை. இந்த கோரிக்கைக்கான பொருந்தக்கூடிய விதி மற்றும் எனது வழக்கின் குறிப்பிட்ட காரணத்தை விளக்கவும். [நீதிமன்றத் தடை/பிற தடைகள் இருந்தால் அதற்கான காரணத்தைக் குறிப்பிடவும்.]
அனைத்து தேவையான ஆவணங்களும் பெறப்பட்ட நாளிலிருந்து பொருந்தக்கூடிய 15 காலண்டர் நாட்களுக்குள் தீர்வு காணுமாறு கேட்டுக்கொள்கிறேன். வங்கியின் காரணத்தால் தாமதம் ஏற்பட்டிருந்தால், பொருந்தக்கூடிய வங்கி விகிதத்துடன் கூடுதலாக 4% ஆண்டு வட்டி அடிப்படையில் தாமத இழப்பீட்டு விவரங்களையும், அதற்கான தொகையையும் வழங்கவும். தயவுசெய்து எழுத்துப்பூர்வ பதில், தீர்வு விவரங்கள் மற்றும் குறை தீர்க்கும் குறிப்பு எண்ணை வழங்கவும்.
இப்படிக்கு,
[உங்கள் பெயர்]
[கையொப்பம்]
இணைப்புகள்: கோரிக்கை படிவம்/ஒப்புதல், இறப்புச் சான்றிதழ், அடையாளச் சான்று மற்றும் தொடர்புடைய கடிதப் பரிமாற்றங்கள்.
வங்கிக்கு அசல் கோரிக்கையை சமர்ப்பிப்பதற்கும், வங்கியின் சேவை குறைபாடு குறித்து முறையான புகார் அளிப்பதற்கும் தனித்தனி தேதிகளைக் குறிப்பிடவும். கூடுதல் ஆவணங்களுக்கான நியாயமற்ற கோரிக்கை அதே நாளில் தெளிவாக இருந்தால், அன்றைய பதிவிலேயே புகார் மற்றும் ஒப்புதலைப் பதிவு செய்யலாம். ’15 நாட்களுக்குள் பணம் கிடைக்கவில்லை’ என்பதற்குப் பிறகு குறை தீர்க்கும் நடைமுறையைத் தொடங்கவும், ஆனால் தேவையான முன் புகார் இல்லாமல் நேரடியாக CMS-க்கு செல்வது சரியல்ல.
RBI CMS: 2026 இல் எப்போது, எப்படி புகார் செய்வது?
முதலில், சம்பந்தப்பட்ட வங்கியில் எழுத்துப்பூர்வமாக புகார் அளித்து, அதற்கான ஆதாரத்தை வைத்திருக்கவும். திருப்தியற்ற பதில்/தீர்வு கிடைத்திருந்தால், அது அடுத்தகட்ட புகாருக்கான அடிப்படையாக இருக்கலாம். பதில் கிடைக்கவில்லை என்றால், பொதுவாக 30 நாட்கள் அல்லது RBI/NPCI/கார்டு நெட்வொர்க்கின் பொருந்தக்கூடிய காலக்கெடு வரை காத்திருக்கவும். இறந்தவர் கோரிக்கைக்கான 15 நாட்கள் தீர்வு காலக்கெடுவும், குறை தீர்க்கும் அதிகாரியின் முன் புகார் காலக்கெடுவும் வேறுபட்டவை. RBI-யின் ஜூலை 2026 FAQ-யின்படி, புதிய RB-IOS, 2026 நடைமுறைக்கு வந்துள்ளது. புகார், பொருந்தக்கூடிய பதில் காலக்கெடு முடிந்த நாளிலிருந்தோ அல்லது வங்கியின் இறுதித் தகவல் நாளிலிருந்தோ (இதில் எது பிந்தையதோ) 90 நாட்களுக்குள் செய்யப்பட வேண்டும். 2021 இல் இருந்த ‘ஒரு வருட’ காலக்கெடுவை தற்போதைய புதிய கோரிக்கைகளுக்குப் பயன்படுத்த வேண்டாம். பழைய நிலுவையில் உள்ள விஷயங்களுக்கு மாறுபட்ட நடைமுறைகள் இருக்கலாம்; உங்கள் தேதிகளை தற்போதைய FAQ உடன் ஒப்பிடவும்.
CMS-ல் வங்கி, கிளை, கோருபவர் விவரங்கள், முந்தைய புகார் குறிப்பு/தேதி, வங்கியின் பதில், முழுமையான ஆவணங்கள் பெறப்பட்ட தேதி மற்றும் தெளிவான தீர்வு கோரிக்கை ஆகியவற்றை குறிப்பிடவும். கோரிக்கைகள்: நியமனதாரர் கோரிக்கைக்கான சட்டப்பூர்வ தீர்வு, கூடுதல் கோரிக்கைக்கான காரணம், இருப்பு/வட்டி விவரங்கள் மற்றும் தகுதியான தாமத இழப்பீடு. போர்ட்டலில் உள்ள தற்போதைய புலங்கள் மற்றும் இணைப்பு வழிமுறைகளைப் பின்பற்றவும்; ஒப்புதல் மற்றும் நிலை விவரங்களை பாதுகாப்பாக வைத்திருக்கவும். புகார் அளிப்பது தானாகவே தீர்வு கிடைத்துவிடும் என்பதற்கான உத்தரவாதம் அல்ல. இந்த திட்டத்தில் புகார் தீர்விற்கு கட்டணம் இல்லை. சில நிறுவனங்கள் இதன் வரம்பிற்குள் வராமல் இருக்கலாம்; FAQ-ல் உள்ள வரம்பு பட்டியலைப் பார்க்கவும். அதே புகாரை நீதிமன்றம்/தீர்ப்பாயத்தில் தாக்கல் செய்திருந்தால் அல்லது அதன் தகுதியின் அடிப்படையில் தீர்க்கப்பட்டிருந்தால், அது புகாரை ஏற்க முடியாததாக மாற்றும். குறை தீர்க்கும் அதிகாரி வங்கியின் சேவை குறைபாடுகளை மட்டுமே கவனிக்கிறார்; குடும்பத்தின் இறுதி வாரிசுப் பங்குகளை பொதுவான முறையில் தீர்மானிப்பதில்லை.
கேள்வி பதில்
கேள்வி 1: ஒவ்வொரு நியமனதாரரும் வாரிசு சான்றிதழ் பெற வேண்டுமா?
தகுதியான, சரியான நியமனப் பதிவு உள்ள வைப்புத்தொகை கோரிக்கைகளுக்கு பொதுவாக தேவையில்லை. அடையாளம், இறப்பு மற்றும் பணம் செலுத்துவதில் உள்ள தடைகள் போன்ற சூழ்நிலைகள் சரிபார்க்கப்படும்.
கேள்வி 2: அனைத்து சட்டப்பூர்வ வாரிசுகளின் NOC தேவையா?
இதை தகுதியான நியமனதாரர் கோரிக்கையின் வழக்கமான தேவையாக கருதக்கூடாது. நியமனதாரர் இல்லாத அல்லது வேறுபட்ட சூழ்நிலைகளில் நடைமுறைகள் மாறுபடலாம்.
கேள்வி 3: நியமனதாரர் முழு பணத்தையும் தனக்கு வைத்துக்கொள்ளலாமா?
நியமனப் பதிவு மட்டுமே இறுதி உரிமையை தீர்மானிக்காது; மற்ற வாரிசுகளின் உரிமைகள் தொடரலாம்.
கேள்வி 4: 15 நாட்களுக்குப் பிறகு நேரடியாக CMS-க்கு செல்லலாமா?
முதலில் வங்கி புகார் மற்றும் தற்போதைய குறை தீர்க்கும் அதிகாரியின் ஏற்புத்தன்மை விதிகளைப் பார்க்கவும்; கோரிக்கை காலக்கெடுவும் புகார் காலக்கெடுவும் வேறுபட்டவை.
கேள்வி 5: வைப்புத்தொகை கோரிக்கையில் தினமும் ₹5,000 அபராதம் கிடைக்குமா?
வங்கி வைப்புத்தொகை தாமதத்தை லாக்கர் இழப்பீட்டுடன் குழப்ப வேண்டாம். தகுதியான, வங்கிக்குக் காரணமான வைப்புத்தொகை தாமதத்திற்கான வட்டி அடிப்படையிலான விதி தனித்துவமானது.
குறிப்பு: இது பொதுவான சட்ட மற்றும் வங்கித் தகவல். வங்கியின் வகை, கணக்கு ஆணை, நியமனப் பதிவு, நீதிமன்ற உத்தரவுகள் மற்றும் திட்ட விதிகளைப் பொறுத்து முடிவுகள் மாறுபடலாம். தகவல் சரிபார்ப்பு: அக்டோபர் 13, 2026.