बँकेने सॅलरी अकाउंटमधून पैसे कापले: प्रथम कटौतीचा आधार समजून घ्या
नोकरी करणाऱ्यांसाठी सॅलरी अकाउंट (Salary Account) हे पैशांचे मुख्य स्त्रोत असते. पण अनेकदा असे घडते की, पगार जमा होताच बँक त्यातील मोठा हिस्सा कर्जाचे हप्ते (Loan EMI) म्हणून कापून घेते. यामुळे घरभाडे, किराणा, औषधे किंवा इतर अत्यावश्यक खर्चांसाठी पैसे शिल्लक राहत नाहीत. अशा परिस्थितीत बँक अनेकदा ‘सेट-ऑफ’ (Set-off) अधिकाराचा वापर करत असल्याचे सांगते. पण हे योग्य आहे का? यावर काय उपाय आहेत? चला, या समस्येचे मूळ समजून घेऊया.
आजची चेकलिस्ट: काय करावे?
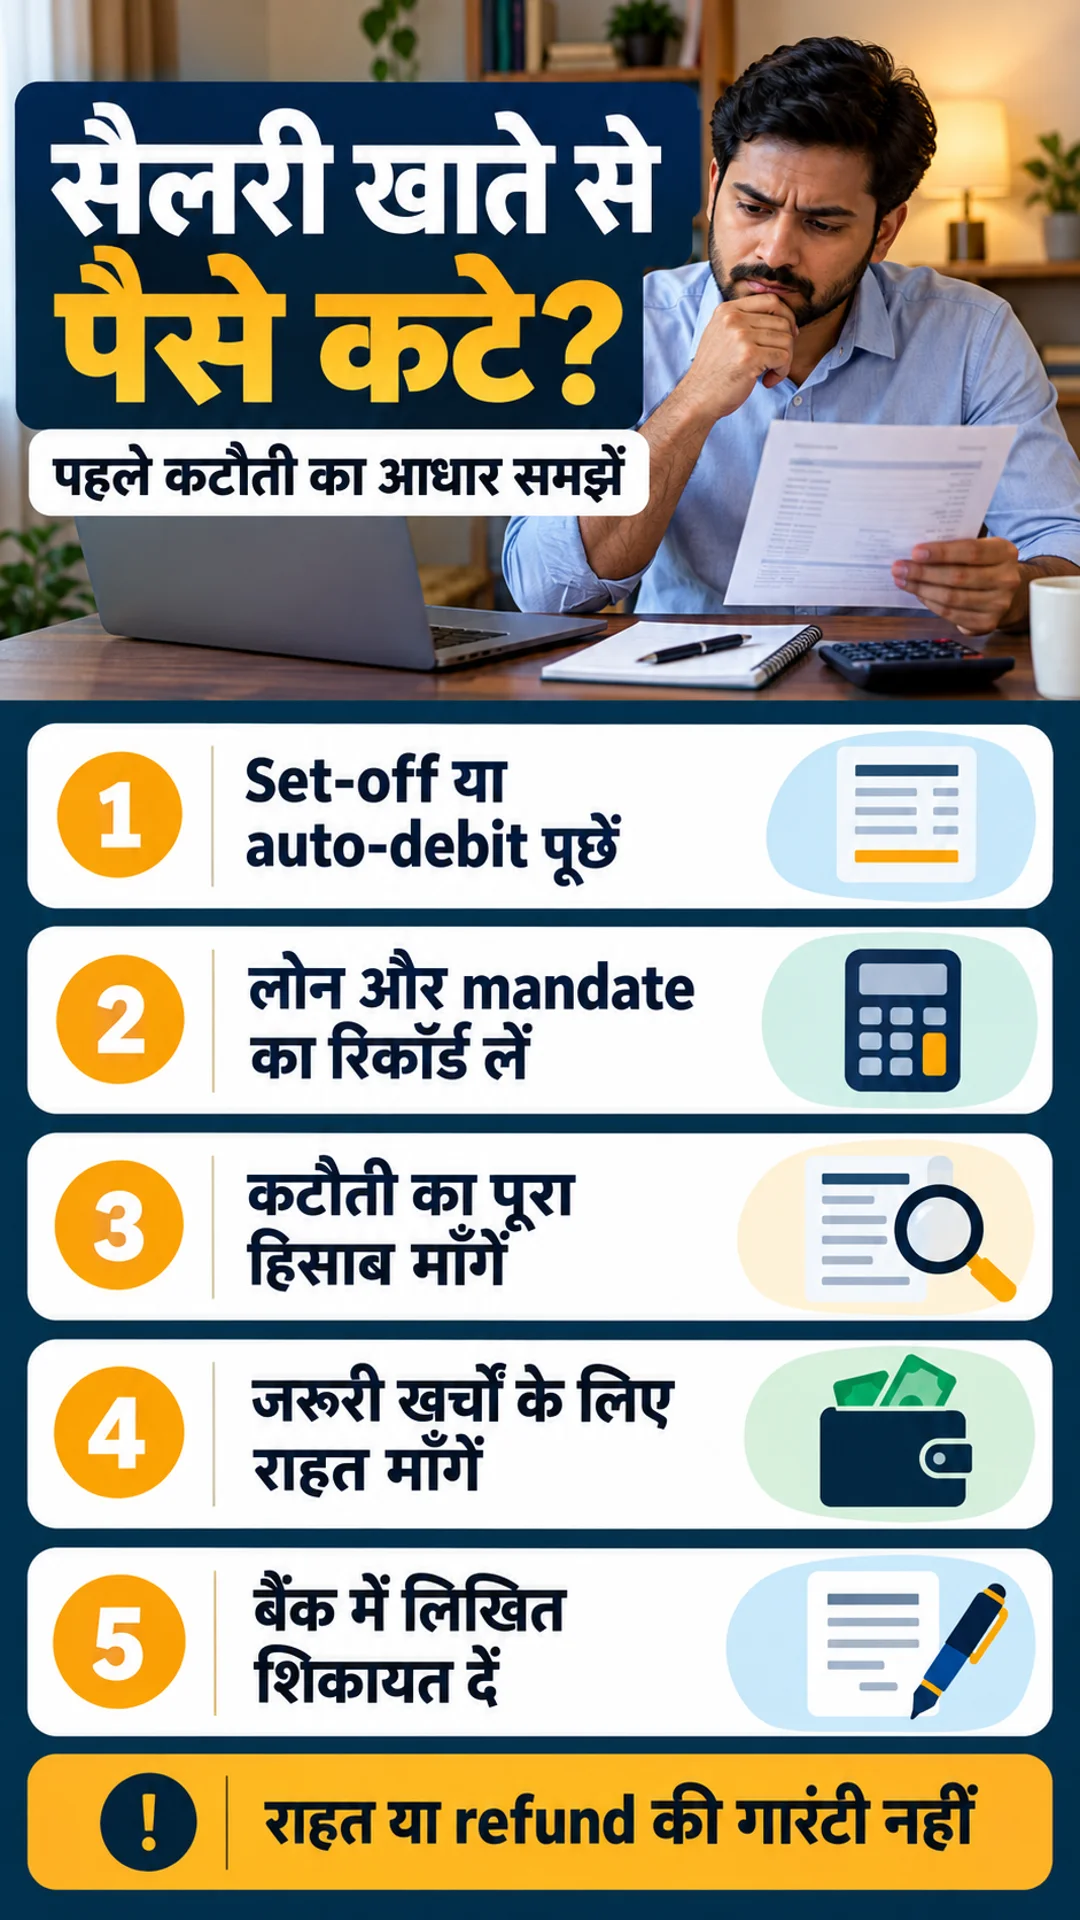
- नोंदी जतन करा: सॅलरी क्रेडिट (Salary Credit) आणि डेबिट (Debit) झालेल्या तारखा, रक्कम आणि व्यवहार संदर्भ (Narration/Reference) सुरक्षित ठेवा.
- कागदपत्रे गोळा करा: तुमच्या कर्ज कराराची (Loan Agreement), मंजुरी पत्राची (Sanction Letter), परतफेड वेळापत्रकाची (Repayment Schedule) आणि ऑटो-डेबिट मॅन्डेटची (Mandate) प्रत मिळवा.
- बँकेकडून स्पष्टीकरण मागा: बँकेला विचारा की कापलेली रक्कम ही कर्जाची EMI आहे, खात्यावर ‘होल्ड’ (Hold) आहे की एखाद्या न्यायालयीन आदेशामुळे (Court/Authority Order) रोक लावली आहे?
- हिशोब मागा: कोणत्या कर्जामध्ये ही रक्कम समायोजित (Adjust) झाली आणि मुद्दल (Principal), व्याज (Interest) व शुल्क (Charges) मध्ये ती कशी विभागली गेली, याचा तपशीलवार स्टेटमेंट मागा.
- आर्थिक अडचणी मांडा: घरभाडे, किराणा, औषधे यांसारख्या अत्यावश्यक खर्चांचे बजेट तयार करा आणि बँकेकडे तात्काळ मदतीसाठी (Hardship Relief) लेखी विनंती करा.
सेट-ऑफ (Set-off), होल्ड (Lien/Hold) आणि ऑटो-डेबिट (Auto-Debit) मधील फरक
बँकेने सॅलरी अकाउंटमधून पैसे कापल्यास, नेमकी कोणती प्रक्रिया वापरली गेली आहे, हे समजून घेणे महत्त्वाचे आहे:
- सेट-ऑफ (Set-off): जेव्हा बँकेकडे तुमच्या ठेवी (Deposits) असतात आणि त्याच वेळी तुमचे बँकेकडे कर्ज (Loan) चालू असते, तेव्हा बँक तुमच्या ठेवीतील रकमेतून कर्जाची थकबाकी वसूल करण्याचा अधिकार वापरू शकते. याला ‘राइट ऑफ सेट-ऑफ’ म्हणतात. यासाठी कर्ज करारातील अटी आणि नियमांचे पालन होणे आवश्यक आहे.
- होल्ड/लिअन (Hold/Lien): या स्थितीत, बँक तुमच्या खात्यातील रक्कम तात्पुरती वापरण्यासाठी थांबवते. याचा अर्थ असा नाही की ती रक्कम थेट कर्जात समायोजित झाली आहे. ही रक्कम केवळ सुरक्षिततेसाठी किंवा चौकशीसाठी रोखली जाऊ शकते.
- ऑटो-डेबिट (Auto-Debit): यामध्ये तुम्ही दिलेल्या स्थायी सूचनेनुसार (Standing Instruction), NACH/e-mandate किंवा इतर अधिकृततेद्वारे तुमच्या खात्यातून कर्जाचा हप्ता आपोआप कापला जातो. हे कर्ज एका बँकेत आणि तुमचे सॅलरी अकाउंट दुसऱ्या बँकेतही असू शकते.
महत्त्वाचे: केवळ स्टेटमेंटवरील संक्षिप्त माहितीवर अवलंबून राहू नका. बँकेकडून व्यवहाराचा नेमका प्रकार आणि अधिकृततेचा तपशील लेखी स्वरूपात मागा. जर कोर्ट किंवा इतर कायदेशीर प्राधिकरणाचा आदेश असेल, तर त्याची प्रक्रिया वेगळी असते आणि ती केवळ EMI मॅन्डेट रद्द करून सोडवता येत नाही.
काय बँक पूर्ण सॅलरी कापू शकते?
सॅलरी अकाउंटला ‘सॅलरी अकाउंट’ म्हटले जाते, याचा अर्थ असा नाही की बँक तुमच्या पगारातील कोणतीही रक्कम कापण्यास पूर्णपणे मोकळी आहे. बँकेच्या कर्ज करारांमध्ये ‘सेट-ऑफ’ संबंधी कलमे (Clauses) असू शकतात, परंतु त्यांचा नेमका अर्थ काय आहे, लागू नियम कोणते आहेत आणि तुमच्या विशिष्ट प्रकरणाला ते कसे लागू होतात, हे तपासणे आवश्यक आहे. केवळ कलमाचा उल्लेख करून बँक कोणताही व्यवहार करू शकत नाही. त्यांनी तुम्हाला सही केलेले करार, थकबाकीचा तपशील आणि हिशोब देणे बंधनकारक आहे.
लक्षात ठेवा: ‘सैलरीचा इतकाच टक्के भाग कापू शकतो’ असा कोणताही एकच नियम देशभरात लागू नाही. नोकरी देणाऱ्या कंपनीकडून होणारी कपात, कोर्टाचे आदेश आणि बँक खात्यातील समायोजन या वेगवेगळ्या गोष्टी आहेत.
जर तुमच्याकडे अत्यावश्यक गरजांसाठी (उदा. औषधे, घरभाडे) पैसे शिल्लक नसतील, तर बँकेला तातडीने लेखी स्वरूपात कळवा आणि काही रक्कम तात्पुरती परत मिळवण्यासाठी किंवा हप्त्यांच्या पुनर्रचनेसाठी (Restructuring) विनंती करा. हे एक महत्त्वाचे पाऊल आहे, परंतु ‘जगण्यासाठी आवश्यक रक्कम’ (Subsistence Amount) परत मिळवणे हे प्रत्येक वेळी बंधनकारक असेलच असे नाही. चुकीच्या कपातीचा वाद आणि कायदेशीर कर्जासाठी मदतीची मागणी या दोन वेगळ्या गोष्टी आहेत.
बँकेकडून कोणते रेकॉर्ड्स आणि हिशोब मागावेत?
- व्यवहाराचा तपशील: पैसे कधी कापले गेले, त्याचा संदर्भ क्रमांक (Reference), रक्कम आणि कोणत्या कर्जात ते समायोजित झाले, याचा तपशील.
- अटी व शर्ती: सेट-ऑफ क्लॉज, स्टँडिंग इन्स्ट्रक्शन किंवा मॅन्डेटची प्रत आणि लागू होणाऱ्या अटी.
- कर्जाचा हिशोब: मुद्दल, व्याज, दंड व्याज (Penal Charges), शुल्क आणि पूर्वी भरलेल्या हप्त्यांचा स्वतंत्र स्टेटमेंट.
- सूचना: जर बँकेने कर्ज वसुलीसाठी किंवा इतर कारणांसाठी कोणतीही सूचना (Notice) पाठवली असेल, तर त्याची प्रत आणि ती कधी मिळाली याचा तपशील.
- होल्ड/डेबिट फरक: खात्यावर ‘होल्ड’ आहे की प्रत्यक्ष डेबिट झाले आहे, याचा स्पष्ट उल्लेख. इतर कोणतीही कायदेशीर रोक आहे का, हे विचारा.
- तपासणी प्रक्रिया: जर डेबिट चुकीचे, डुप्लिकेट किंवा अनधिकृत (Unauthorised) असेल, तर त्याची चौकशी आणि रक्कम परत मिळवण्याची (Reversal) प्रक्रिया काय आहे, हे विचारा.
विशिष्ट आक्षेप: केवळ ‘सर्वकाही चुकीचे आहे’ असे म्हणण्याऐवजी, ‘या तारखेला झालेली ₹___ ची कपात आमच्या नोंदींशी जुळत नाही’ अशा प्रकारे विशिष्ट नोंदींवर आक्षेप घ्या.
बँकेला ईमेल कसा लिहावा? (नमुना)
विषय: खाते क्र. XXXX — ₹___ डेबिट/सेट-ऑफचा तपशील आणि पुनरावलोकन
माझ्या खाते क्र. XXXX मध्ये [तारीख] रोजी ₹___ पगार जमा झाला. [तारीख/संदर्भ] रोजी ₹___ ची रक्कम डेबिट/होल्ड झालेली दिसत आहे. कृपया स्पष्ट करा की ही रक्कम सेट-ऑफ, ऑटो-डेबिट, लिअन किंवा कोणत्याही प्राधिकरणाच्या आदेशानुसार कापली गेली आहे का? संबंधित कर्ज खाते, मान्य केलेले कलम/मॅन्डेट, थकबाकीचा तपशील, समायोजन स्टेटमेंट आणि लागू असलेला कोणताही आदेश/सूचना यांची प्रत कृपया उपलब्ध करून द्यावी. माझी हरकत खालीलप्रमाणे आहे: [येथे विशिष्ट नोंदी किंवा कारणांचा उल्लेख करा]. कृपया या प्रकरणाची चौकशी करून, चुकीचे डेबिट असल्यास ते रद्द करण्याची कारवाई करावी. तक्रारीचा क्रमांक आणि लेखी उत्तर मिळावे ही विनंती.
नाव/नोंदणीकृत संपर्क/संलग्न स्टेटमेंट: ___
अत्यावश्यक खर्चांसाठी मदतीची विनंती कशी करावी?
जर बँकेने पैसे कापल्यामुळे तुमच्या अत्यावश्यक गरजा पूर्ण होत नसतील, तर तुम्ही बँकेकडे मदतीची विनंती करू शकता:
- बजेट सादर करा: घरभाडे, किराणा, वीज बिल, आवश्यक औषधे, मुलांची शिक्षण फी यांसारख्या खर्चांचे एक वास्तववादी बजेट तयार करा. खर्चांची आकडेवारी फुगवलेली नसावी.
- सद्यस्थिती स्पष्ट करा: सध्या तुमच्या खात्यात किती वापरण्यायोग्य शिल्लक आहे आणि तुमच्याकडे उत्पन्नाचा दुसरा स्रोत आहे का, हे स्पष्ट करा.
- स्पष्ट प्रस्ताव मांडा: या महिन्यात अत्यावश्यक गरजांसाठी किमान ₹___ रक्कम उपलब्ध करून देण्याची विनंती करा किंवा कर्जाच्या परतफेडीचे वेळापत्रक बदलण्यावर/पुनर्रचना करण्यावर चर्चा करण्याची तयारी दर्शवा.
बँक त्यांच्या धोरणानुसार आणि लागू कायद्यानुसार तुमच्या विनंतीचा विचार करेल. जर काही तडजोड झाली, तर त्याचे सर्व नियम, व्याजदर, हप्ते आणि क्रेडिट रिपोर्टवरील परिणाम लेखी स्वरूपात घ्या.
दुसरे बँक खाते, मॅन्डेट रद्द करणे आणि सॅलरी अकाउंट बदलणे
दुसरे बँक खाते: एका बँकेतील सेट-ऑफचा अधिकार सामान्यतः त्याच बँकेतील तुमच्या ठेवींपुरता मर्यादित असतो. मात्र, जर तुमच्याकडे दुसऱ्या बँकेत वैध मॅन्डेट (Valid Mandate) किंवा कायदेशीर आदेश असेल, तर तिथूनही वसुली होऊ शकते. त्यामुळे ‘दुसऱ्या बँकेत पैसे सुरक्षित’ असे सरसकट म्हणता येणार नाही.
मॅन्डेट रद्द करणे: जर तुम्हाला वाटत असेल की मॅन्डेट चुकीचे किंवा अनधिकृत आहे, तर त्याची प्रत, UMRN/संदर्भ क्रमांक आणि तक्रार प्रक्रिया मागा. मॅन्डेट रद्द केल्याने कर्जाची जबाबदारी संपत नाही. केवळ पेमेंटची पद्धत बदलते.
सॅलरी अकाउंट बदलणे: जर तुम्ही तुमचे सॅलरी अकाउंट बदलण्याचा विचार करत असाल, तर तुमच्या कंपनीच्या पेरोल पॉलिसी (Payroll Policy), कर्जाच्या करारातील अटी (उदा. Salary Routing/Check-off) आणि कायदेशीर आदेश तपासा. बँकेने किंवा कर्जदाराने मान्य केलेल्या परतफेडीच्या व्यवस्थेचे पालन करणे आवश्यक आहे.
बँकेने प्रतिसाद न दिल्यास: RBI कडे तक्रार
जर बँकेने तुमच्या तक्रारीवर समाधानकारक प्रतिसाद दिला नाही किंवा वेळेत कारवाई केली नाही, तर तुम्ही पुढील पावले उचलू शकता:
- शाखेत लेखी तक्रार: प्रथम बँकेच्या ग्राहक सेवा विभागात (Grievance Redressal) लेखी तक्रार दाखल करा आणि त्याची पोचपावती (Receipt/Reference) घ्या.
- वरिष्ठ अधिकाऱ्यांशी संपर्क: शाखेतून समाधान न मिळाल्यास, बँकेच्या प्रकाशित केलेल्या नोडल अधिकारी (Nodal Officer) किंवा वरिष्ठ अधिकाऱ्यांशी संपर्क साधा.
- RBI कडे तक्रार: जर बँकेकडून प्रतिसाद समाधानकारक नसेल किंवा ठरलेल्या वेळेत (सामान्यतः 30 दिवस) उत्तर मिळाले नाही, तर तुम्ही रिझर्व्ह बँक ऑफ इंडियाच्या (RBI) ग्राहक तक्रार व्यवस्थापन प्रणाली (CMS – Complaint Management System) द्वारे तक्रार दाखल करू शकता. यासाठी RBI च्या नियमांनुसार पात्रता निकष (Eligibility Criteria) तपासावेत.
लक्षात ठेवा: RBI लोकपाल (Ombudsman) हे प्रत्येक कायदेशीर कर्ज माफ करून देणारे व्यासपीठ नाही. ते बँकिंग सेवांमधील त्रुटींवर लक्ष केंद्रित करतात.
महत्वाचा सल्ला
तुमच्या समस्येला तीन भागांमध्ये विभाजित करा:
- कपातीचा आधार तपासा: बँक कोणत्या अधिकाराखाली पैसे कापत आहे, हे स्पष्ट करा.
- चुकीच्या रकमेवर आक्षेप घ्या: जर रक्कम चुकीची कापली गेली असेल, तर त्याचा वाद मांडा.
- कायदेशीर कर्जासाठी योजना: जर कर्ज कायदेशीर असेल, तर परवडणाऱ्या परतफेडीसाठी बँकेशी चर्चा करा.
कोणत्याही अनोळखी व्यक्तीला OTP, PIN किंवा UPI तपशील देऊ नका. अत्यावश्यक गरजांसाठी कुटुंबातील सदस्यांची किंवा कायदेशीर मार्गाने मदत घ्या.
FAQ: बँकेने सॅलरी अकाउंटमधून लोन कापले?
१. सॅलरी अकाउंट असल्यामुळे बँक नेहमीच पैसे कापू शकते का?
नाही. बँकेने पैसे कापण्याचा आधार काय आहे, कर्ज करार काय सांगतो, लागू कायदे कोणते आहेत आणि खात्यातील पैशांची मालकी कोणाची आहे, हे तपासणे महत्त्वाचे आहे.
२. दुसऱ्या बँकेतील खात्यातून पैसे कापणे शक्य आहे का?
होय, जर तुमच्याकडे दुसऱ्या बँकेत वैध मॅन्डेट (Valid Mandate) किंवा कायदेशीर आदेश असेल, तर ते शक्य आहे. ही प्रक्रिया सामान्य ‘सेम-बँक सेट-ऑफ’ पेक्षा वेगळी असते.
३. मॅन्डेट रद्द केल्याने कर्ज आपोआप संपेल का?
नाही. कर्जाची परतफेड करण्याची तुमची जबाबदारी कायम राहते. मॅन्डेट बदलल्याने किंवा रद्द केल्याने कर्जाचे दायित्व संपत नाही.
४. घरभाडे आणि किराणा मालासाठीचे पैसे बँकेला परत द्यावेच लागतात का?
प्रत्येक प्रकरणात याची खात्री नसते. तुम्ही तुमच्या अत्यावश्यक खर्चांचे पुरावे सादर करून तात्काळ मदतीची (Hardship Relief) विनंती करू शकता. चुकीच्या कपातीवर तुमचा आक्षेप वेगळा मांडावा.
५. RBI कडे तक्रार केल्यास लगेच पैसे परत मिळतात का?
नाही. RBI तुमच्या तक्रारीची पात्रता, कागदपत्रे आणि बँकेच्या कृतीची तपासणी करते. तक्रारीची पोचपावती म्हणजे पैसे परत मिळण्याची हमी नाही.
डिस्क्लेमर: ही माहिती केवळ सामान्य मार्गदर्शनासाठी आहे. तुमच्या विशिष्ट कराराच्या अटी, कायदेशीर आदेश आणि परिस्थितीनुसार परिणाम बदलू शकतात. कृपया आवश्यकतेनुसार कायदेशीर किंवा आर्थिक सल्लागाराचा सल्ला घ्या.