डिजिटल अरेस्टची नोटीस आली? आधी शांत व्हा
फोनवरील व्यक्ती स्वतःला पोलीस किंवा CBI अधिकारी म्हणते. WhatsApp वर PDF पाठवून तुमच्या नावावर वॉरंट असल्याचा दावा करते. अशा वेळी घाबरून पैसे पाठवण्याआधी संभाषण थांबवा. विश्वासू व्यक्तीशी बोला आणि सांगितलेल्या कार्यालयाशी वेगळ्या अधिकृत मार्गाने संपर्क साधा.
भारतीय फौजदारी कायद्यात डिजिटल अरेस्ट ही वैध अटकेची प्रक्रिया नाही. सतत व्हिडिओ कॉलवर राहण्याची आणि खाते तपासणीसाठी पैसे देण्याची मागणी फसवणुकीचा संकेत आहे. खऱ्या कायदेशीर नोटिशीची शक्यता असल्यास स्वतंत्र पडताळणी करा; केवळ संशयावरून दुर्लक्ष करू नका.
नोटीसमधील कोणते संकेत पाहावेत
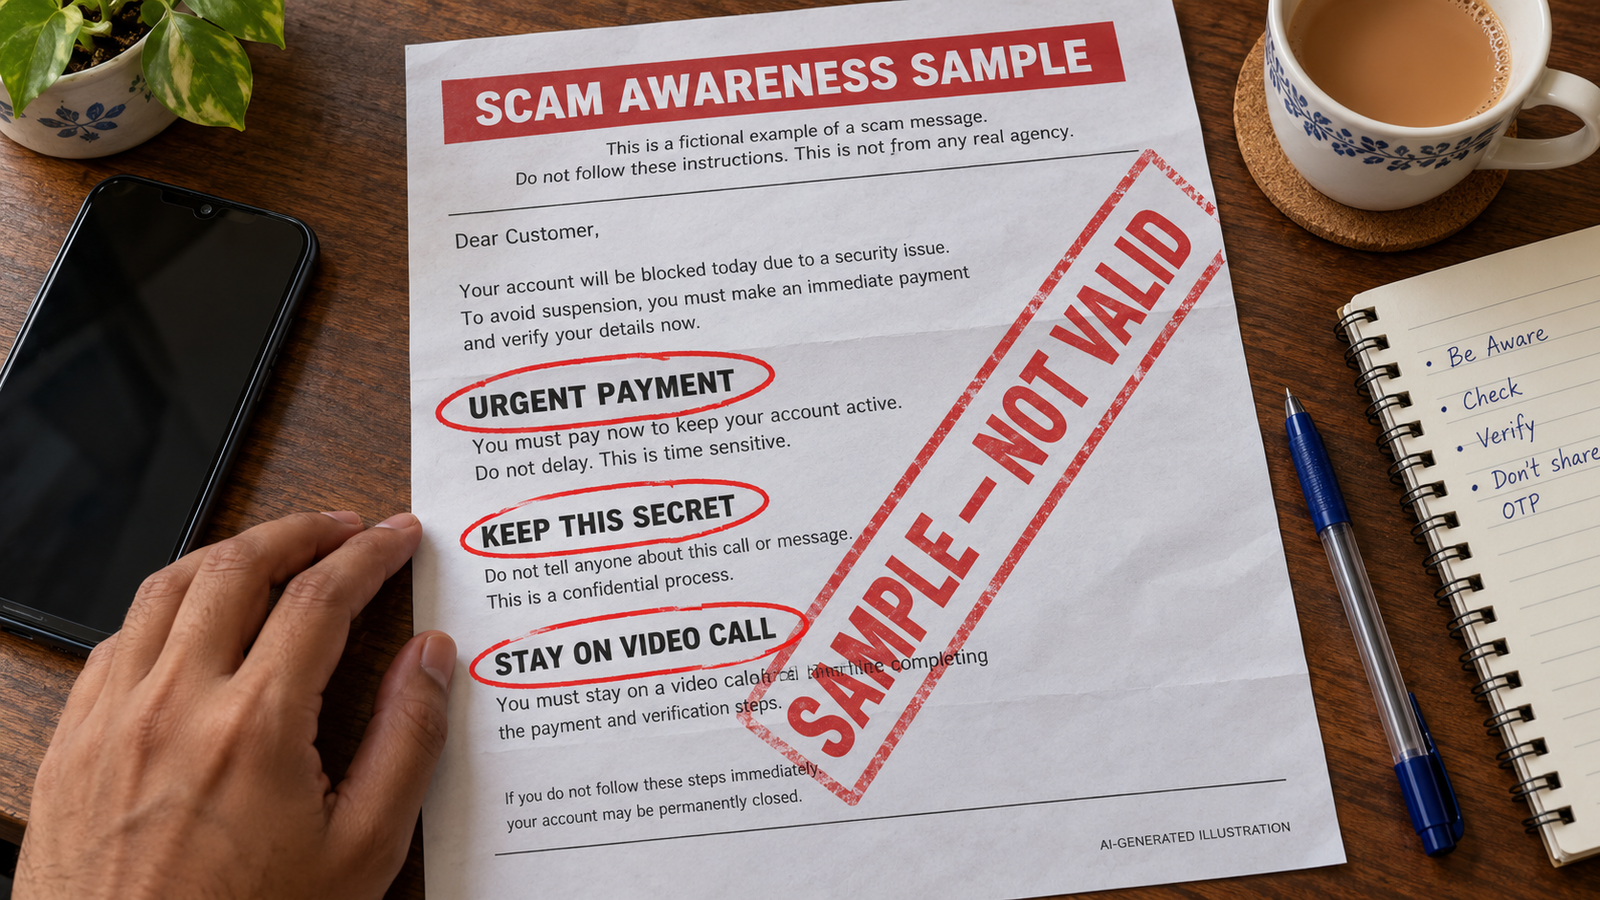
खालील चित्र जनजागृतीसाठी तयार केलेला काल्पनिक नमुना आहे. ते खरी FIR, न्यायालयीन आदेश किंवा CBI नोटीस नाही. तातडीचे पैसे, गुप्तता आणि व्हिडिओ कॉलवर राहण्याचा दबाव हे तीन संकेत त्यात दाखवले आहेत.
फक्त शब्दलेखन तपासून थांबू नका. कॉल करणारी व्यक्ती वैयक्तिक UPI किंवा तथाकथित सुरक्षित खात्यात पैसे मागते का? कुटुंबाला सांगू नका असे म्हणते का? तपासणीपूर्वीच ताबडतोब निर्णय घ्यायला लावते का? या वर्तनाकडे लक्ष द्या.
अनोळखी APK बसवू नका. Screen sharing, OTP किंवा संशयास्पद QR द्वारे पेमेंटची मागणी मान्य करू नका. PDF जोडलेला आहे म्हणून त्यातील प्रत्येक सूचना विश्वासार्ह होत नाही.
शिक्का आणि लोगो म्हणजे खात्री का नाही
सरकारी दिसणारा लोगो, स्वाक्षरीचे चित्र किंवा गणवेश यांवरून पाठवणारा खरा अधिकारी आहे हे सिद्ध होत नाही. चांगल्या भाषेतील पत्रही पडताळणे आवश्यक आहे. धूसर स्कॅन किंवा एखादी टायपिंगची चूक हाही एकटाच अंतिम पुरावा नाही.
राज्य, कार्यालय, वर्ष आणि कागदाच्या प्रकारानुसार FIR किंवा नोटिशीचे स्वरूप बदलू शकते. संपूर्ण भारतासाठी लागू होईल असा एकच खरा नमुना मानू नका. आमचे चित्र वैध कागदपत्राचा फॉरमॅट नाही.
स्वतंत्र पडताळणी कशी करावी
संबंधित संस्थेची अधिकृत वेबसाइट स्वतः उघडा. तेथील संपर्कातून पडताळणीची प्रक्रिया विचारा. संशयास्पद संदेशातील क्रमांकावरच पुन्हा फोन केल्याने स्वतंत्र खात्री होत नाही.
तारीख, संदर्भ क्रमांक, जारी करणारे कार्यालय आणि विषय नोंदवा. वैयक्तिक माहिती फक्त योग्य, पडताळलेल्या माध्यमातून द्या. पूर्ण आधार क्रमांक, पत्ता, बँक तपशील किंवा स्वाक्षरीसह कागद सार्वजनिक गटात टाकू नका.
वास्तविक प्रकरण असण्याची शक्यता असेल तर संबंधित कार्यालय किंवा स्थानिक वकिलाची मदत घ्या. पडताळणी करणे आणि खरी मुदत दुर्लक्षित करणे या वेगळ्या गोष्टी आहेत.
पैसे पाठवले असल्यास काय करावे
बँक किंवा पेमेंट सेवेच्या अधिकृत fraud संपर्कावर त्वरित कळवा. व्यवहार चिन्हांकित किंवा थांबवण्यासाठी उपलब्ध पर्याय विचारा. आर्थिक सायबर फसवणुकीची माहिती 1930 वर द्या आणि cybercrime.gov.in वर तक्रार नोंदवा. पैसे परत मिळण्याची हमी नसते.
व्यवहाराचा संदर्भ क्रमांक, वेळ, रक्कम, प्राप्तकर्त्याचा तपशील, संदेश, कॉल क्रमांक आणि मूळ PDF जतन करा. मूळ प्रत खासगी ठेवा; इतरांना दाखवण्यासाठी वैयक्तिक माहिती लपवलेली वेगळी प्रत वापरा.
अॅप बसवले किंवा स्क्रीन शेअर केली असल्यास बँकेला सांगा. विश्वासार्ह दुसऱ्या उपकरणावरून महत्त्वाच्या खात्यांची सुरक्षा तपासा. पैसे परत मिळवून देण्याआधी फी मागणाऱ्या अनोळखी व्यक्तीलाही पैसे देऊ नका.
सल्ला: कुटुंबासाठी छोटी तयारी
अटक, गुप्त पेमेंट किंवा सतत व्हिडिओ कॉलची मागणी आल्यास आधी कुटुंबातील विश्वासू व्यक्तीशी बोलायचे असा नियम ठरवा. ज्येष्ठ सदस्यांकडे बँकेचा अधिकृत संपर्क सहज उपलब्ध ठेवा. फसवणूक झाल्याचे सांगणाऱ्या व्यक्तीला दोष देण्याऐवजी मदत करा.
चौकशीसाठी साधा मजकूर: “या तारखेला आपल्या कार्यालयाच्या नावाने संदेश आला आहे. या संदर्भ क्रमांकाची अधिकृत पडताळणी कशी करावी ते सांगा.” हा सर्वसाधारण चौकशीचा नमुना आहे, कायदेशीर तक्रारीचा ठरावीक फॉर्म नाही.
नेहमी विचारले जाणारे प्रश्न
CBI चा शिक्का दिसला म्हणजे नोटीस खरी का? नाही. कार्यालयाकडून स्वतंत्र पुष्टी आवश्यक आहे.
WhatsApp किंवा ईमेलवरील प्रत्येक कागद खोटा असतो का? केवळ माध्यमावरून निष्कर्ष काढू नका. जारीकर्ता तपासा.
PDF metadata पुरेसे आहे का? नाही. लेखक, software किंवा तारीख एकटी प्रामाणिकता सिद्ध करत नाही.
1930 वर कळवल्याने पैसे नक्की मिळतात का? नाही. तक्रार नोंदवणे म्हणजे परताव्याची हमी नाही.
चित्रे खऱ्या घटनेचे पुरावे आहेत का? नाही. तिन्ही AI-generated illustrations आहेत.
स्रोत आणि महत्त्वाचे स्पष्टीकरण
ही सर्वसाधारण सायबर सुरक्षा माहिती आहे; वैयक्तिक कायदेशीर सल्ला नाही. चित्रे कोणत्याही संस्थेची खरी कागदपत्रे किंवा पोर्टलचे वास्तविक स्क्रीनशॉट नाहीत. माहिती तपासली: 24 ऑक्टोबर 2026.